¿Son relevantes las ‘midterms’ para Trump? ¿Y para EE. UU.?
El próximo 3 de noviembre, los estadounidenses volverán a las urnas para renovar la totalidad de la Cámara de Representantes y un tercio del Senado, las dos cámaras en las que el Partido Republicano obtuvo la mayoría en 2024. Aunque Donald Trump no aparecerá en las papeletas, las elecciones constituirán el primer gran examen nacional de su segundo mandato.

Las encuestas y las votaciones celebradas desde su regreso a la Casa Blanca dibujan por ahora un entorno favorable a los demócratas. Al mismo tiempo, los territorios y grupos sociales que más contribuyeron al giro republicano de 2024 no parecen haber recibido todavía el dividendo económico prometido. Así, el resultado pondrá a prueba la confianza de la base electoral que le devolvió la presidencia, pero, de forma más relevante, determinará el contrapeso institucional al que se enfrentará Trump y condicionará el debate interno del Partido Republicano sobre la continuidad de su agenda de cara a las presidenciales de 2028.
¿Qué se decide el 3 de noviembre?
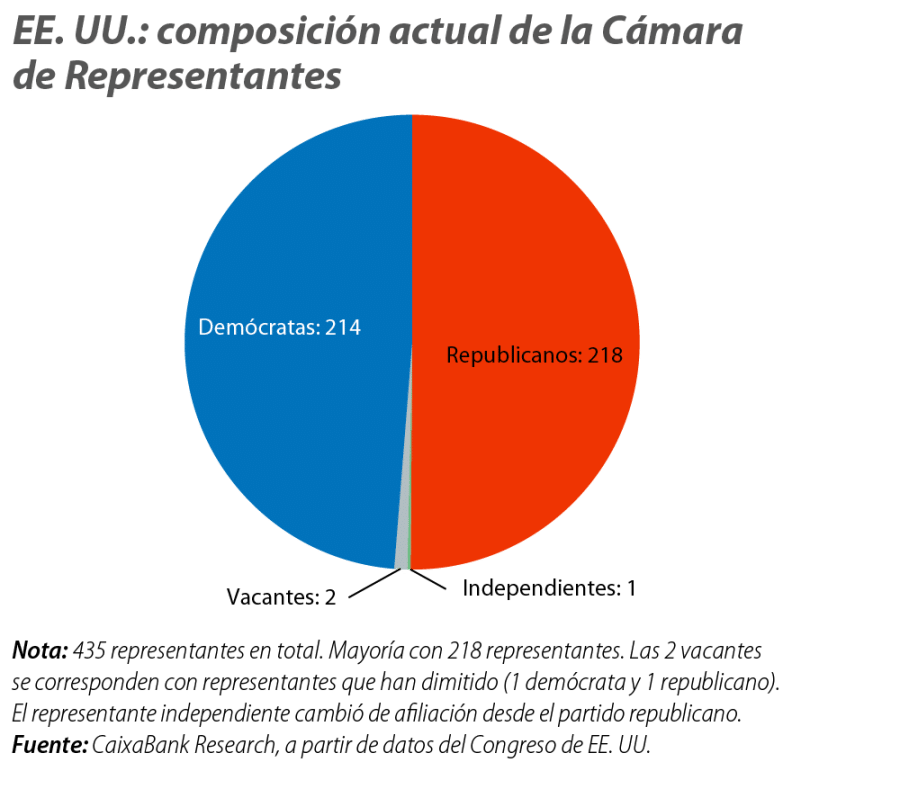
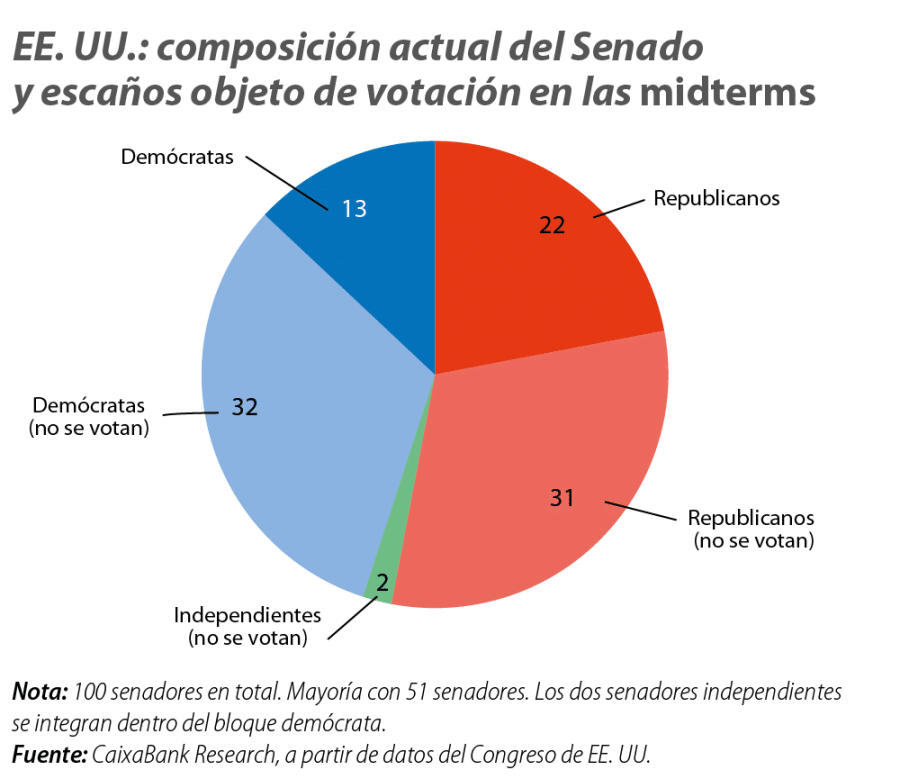
En las elecciones de medio mandato se renovarán los 435 miembros de la Cámara de Representantes y 35 de los 100 senadores (véanse los dos primeros gráficos).1Los demócratas necesitan elevar de 214 a 218 su número de representantes para recuperar la Cámara, mientras que requieren cuatro escaños adicionales para alcanzar una mayoría de 51 senadores, dado que la vicepresidencia –y, por tanto, el voto de desempate– permanecerá en manos republicanas.
- 1
De los 35 escaños del Senado en juego, 33 corresponden a la renovación ordinaria y 2 a elecciones especiales para decidir quién completa los mandatos de J. D. Vance y Marco Rubio, sustituidos provisionalmente tras asumir la vicepresidencia y la Secretaría de Estado, respectivamente.
El alcance de una victoria demócrata dependerá de la cámara conquistada. El control del Senado permitiría bloquear nombramientos de jueces federales, altos cargos de la Administración o miembros de la Reserva Federal. El de la Cámara otorgaría mayor capacidad para investigar al Ejecutivo, reclamar documentos y examinar posibles conflictos de interés o abusos de poder, una estrategia que los responsables demócratas parecen priorizar frente a la apertura inmediata de un nuevo proceso de impeachment. Una mayoría demócrata en cualquiera de ellas podría frenar una nueva legislación republicana, mientras que el control de ambas permitiría impulsar una agenda alternativa, aunque Trump conservaría el poder de veto. En el ámbito fiscal, el nuevo equilibrio político podría modificar algunos recortes de gasto previstos en la One Big Beautiful Bill Act (OBBBA) o dificultar la prórroga de sus disposiciones temporales, aunque difícilmente alteraría de forma sustancial la senda proyectada de déficit y deuda en ausencia de acuerdos bipartidistas. El enfrentamiento político también podría trasladarse a las leyes de financiación, complicando la aprobación del gasto federal y aumentando el riesgo de cierres parciales de la Administración (shutdowns), con los costes económicos asociados.2
La pérdida del Congreso no impediría, sin embargo, que Trump continuara actuando mediante órdenes ejecutivas y competencias delegadas por leyes anteriores, especialmente en política migratoria, comercial y exterior. Su margen sería amplio, aunque no ilimitado: necesitaría financiación para ejecutar algunas medidas y sus decisiones seguirían sujetas a las leyes vigentes y al control de los tribunales. Los reveses del Tribunal Supremo a los aranceles impuestos al amparo de la IEEPA y a la restricción de la ciudadanía por nacimiento muestran precisamente estos límites.3
- 2
Congressional Research Service (2026), «Past Government Shutdowns: Key Resources» y Congressional Budget Office (2025), «A Quantitative Analysis of the Effects of the Government Shutdown on the Economy Under Three Scenarios».
- 3
Véase el Focus «El nuevo escenario de aranceles en EE. UU. (edición vuelta al cole 2026)», en el IM09/2026, y el Focus «Políticas migratorias Trump 2.0: ¿el fin del American Dream?», en este mismo Informe Mensual.
Encuestas favorables a los demócratas
Los demócratas parten con el viento histórico a favor: el partido del presidente ha perdido escaños en la Cámara en 20 de las 22 elecciones de mitad de mandato celebradas desde 1938.4 Esta regularidad no determina el resultado, pero refuerza la lectura de unas encuestas que ya sitúan a los republicanos en una posición vulnerable.
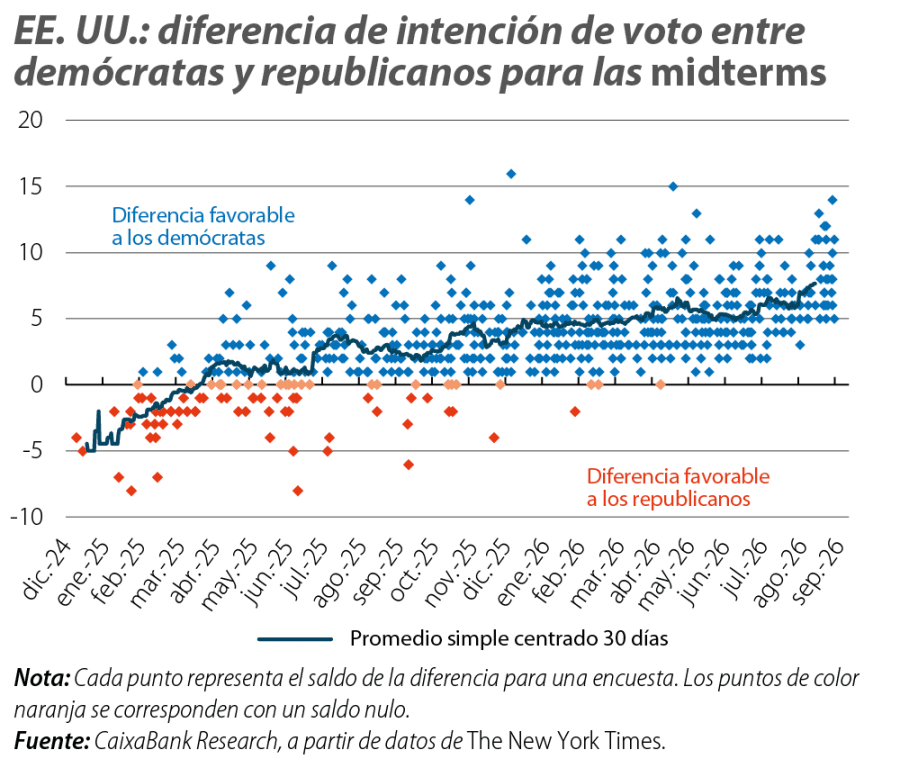
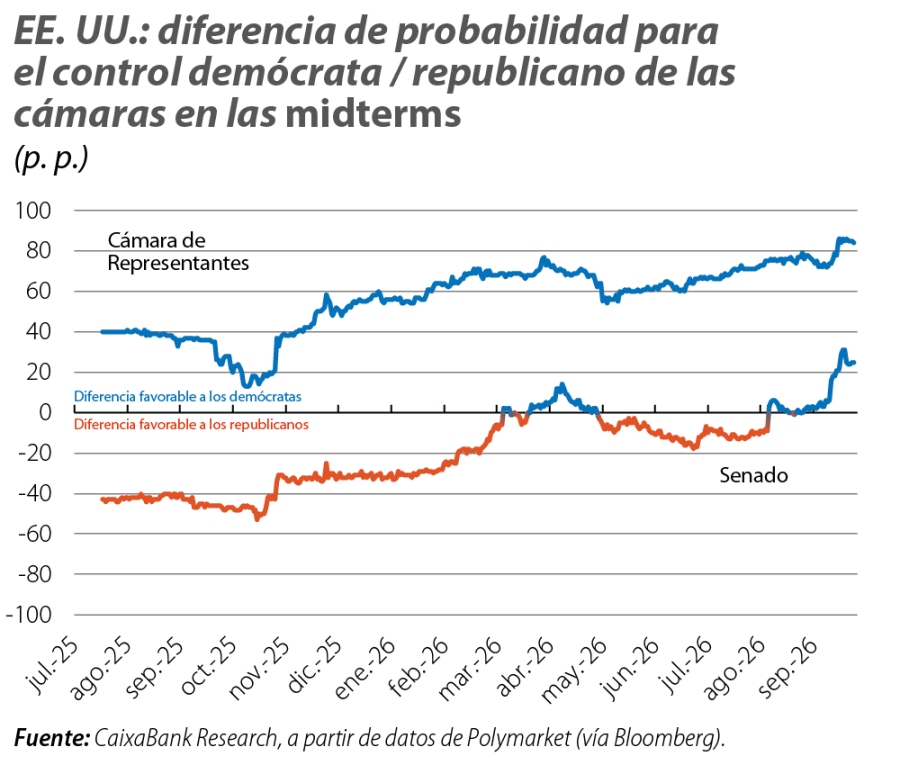
A finales de septiembre, el promedio de las encuestas de intención de voto al Congreso situaba a los demócratas alrededor de 7-8 puntos por delante de los republicanos (véase el tercer gráfico). La ventaja no se traduce mecánicamente en escaños, debido al trazado de los distritos y a la distribución territorial del voto, pero es compatible con un riesgo elevado para la estrecha mayoría republicana en la Cámara. Por su parte, el mercado de predicción Polymarket asignaba, a finales de septiembre, una probabilidad del 90% a una Cámara demócrata y algo menos del 40% a que los republicanos conservarán el Senado (véase el cuarto gráfico). La diferencia obedece a las características de su mapa electoral. Para recuperar el control del Senado, los demócratas necesitan ganar cuatro escaños netos: sus principales oportunidades se encuentran en estados actualmente representados por republicanos, como Carolina del Norte, Maine, Alaska y Ohio, mientras que Iowa y Texas presentan opciones más difíciles. Al mismo tiempo, deben conservar Georgia y Michigan, dos estados ganados por Trump en las presidenciales de 2024.5
Las urnas han ofrecido señales similares. En 2025, los demócratas conquistaron el gobierno de Virginia, conservaron el de Nueva Jersey y mantuvieron la mayoría progresista en el Tribunal Supremo de Wisconsin, cuyos miembros se eligen en las urnas, en un estado donde había ganado Trump en 2024. Más revelador es el patrón de las elecciones celebradas desde su investidura: en un análisis publicado en abril sobre 229 elecciones federales y estatales con candidatos de ambos partidos, principalmente comicios especiales al Congreso y a las cámaras legislativas estatales, los demócratas superaron en 193 de ellas la cuota de voto obtenida por Kamala Harris en 2024, con una mejora media de 5 puntos.6 En las elecciones a la alcaldía de Nueva York, la victoria de Zohran Mamdani, con una campaña centrada en la vivienda y el coste de la vida, aportó otra señal de que una propuesta económica de signo contrario podía ganar apoyo incluso en barrios donde el voto republicano había avanzado de forma significativa en las últimas presidenciales.
- 6
POLITICO (2026), «Democrats Have Made Up Ground in Nearly Every Election Since Trump Took Office». En cualquier caso, la señal debe interpretarse con cautela, por la menor participación habitual en las elecciones especiales y porque Harris había rendido por debajo de otros candidatos demócratas en algunos territorios.
¿Han recibido los territorios del giro republicano el dividendo prometido?
La victoria de Trump en 2024 se apoyó en una mayor movilización republicana, la abstención de antiguos votantes demócratas y la preocupación por la inflación y la inmigración. Su avance fue territorialmente muy amplio: mejoró respecto a 2020 en 9 de cada 10 condados y ganó terreno especialmente en grandes áreas urbanas, territorios con elevada población inmigrante, el sur de Florida, la frontera de Texas y los estados industriales del Medio Oeste.7La cuestión ahora es si esas zonas han obtenido lo que esperaban y si sus votantes perciben que su situación ha mejorado.
Los datos disponibles no permiten identificar un dividendo económico diferencial en los territorios que protagonizaron el giro republicano. La economía estadounidense ha mantenido un crecimiento positivo, pero en agosto de 2026 solo ocho estados registraban un aumento interanual estadísticamente significativo del empleo no agrario, mientras que 10 presentaban incrementos apreciables de su tasa de paro respecto a un año antes.8 Estos datos muestran que la mejora laboral dista de ser generalizada, aunque no permiten establecer una relación causal con las políticas de Trump, y cabe recordar que la percepción entre los votantes también está condicionada por la identificación partidista.9
Por su parte, los aranceles ofrecen protección frente a la competencia exterior a los productores de acero y otros bienes, pero también elevan los costes de las empresas que utilizan metales y componentes importados. Esta tensión resulta especialmente relevante para el cinturón industrial de Michigan, Pensilvania, Wisconsin y Ohio. La evidencia disponible apunta a que los aranceles han encarecido los bienes importados sin generar hasta ahora una mejora apreciable del empleo agregado, con efectos laborales modestos y desiguales entre sectores y territorios.10 Además, el shock energético provocado por el conflicto en Oriente Próximo ha añadido nuevas presiones inflacionistas, con incidencia directa en el coste de los carburantes, uno de los precios más visibles para los hogares estadounidenses, y ha presionado al alza los tipos de interés, dificultando el cumplimiento de la principal expectativa económica depositada en Trump: reducir el coste de la vida.11
La política migratoria presenta una tensión similar. Algunos análisis preliminares relacionan la intensificación de las operaciones y detenciones del servicio de control de inmigración y aduanas (ICE, por sus siglas en inglés) con caídas
locales de la oferta de trabajo, el consumo y el empleo, incluido el de trabajadores nacidos en EE. UU.12 Su impacto puede ser, además, electoral. Trump elevó sustancialmente su apoyo entre los votantes latinos en 2024, impulsado en buena medida por el malestar económico, pero las elecciones de Virginia y Nueva Jersey de 2025 revirtieron parte de aquel avance. Las encuestas apuntan a que su respaldo está debilitándose en un contexto de precios elevados y exposición de estas comunidades a las operaciones migratorias, aunque todavía no está claro cuánto responde a cambios de voto y cuánto a una mayor movilización demócrata.13
- 7
Economic Innovation Group (2024), «The Economic Geography of the 2024 Elections».
- 8
Bureau of Labor Statistics (2026), «State Employment and Unemployment, August 2026».
- 9
Sahm, C. (2026), «Consumer Sentiment Isn’t Politics, but Politics Is Reshaping It».
- 10
Azzimonti, M. y Titcomb, J. (2026), «U.S. Import Tariffs in 2025: Realized Tariff Rates, Import Prices, and Local Labor-Market Effects», y Matschke, J. y Dzholos, M. (2025), «Higher Tariffs Might Have Created Headwinds to Employment Growth in 2025».
- 11
Federal Reserve Bank of Chicago (2026), «The Aftermath of the 2026 Oil Shock: Some Alternative Macroeconomic Scenarios».
- 12
Cox, E. y East, C. N. (2026), «Labor Market Impacts of ICE Activity in Trump 2.0», y Hernández, E. (2026), «ICE-ing the Economy: Immigration Enforcement Under Trump 2.0 and Local Economic Activity».
- 13
Pew Research Center (2025), «Voting Patterns in the 2024 Election»; Pew Research Center (2026), «Trump’s approval rating hits second-term low among his Latino voters, though many still approve»; y CBS News (2025), «Latino Voters Swing Toward Democrats in 2025 After Trump’s 2024 Historic Gains».
El mayor desafío hasta 2028 será para la economía
Una derrota republicana no convertiría a Trump en un presidente sin poder, pero sí modificaría sus incentivos. Sin posibilidad de optar a la reelección y con menor capacidad legislativa, podría trasladar la iniciativa hacia ámbitos con mayor autonomía presidencial, como las políticas comercial, migratoria y exterior, elevando la incertidumbre regulatoria y geopolítica. Las midterms decidirán así cuánto de su agenda puede Trump financiar, blindar y convertir en un legado duradero. Para el Partido Republicano, una derrota plantearía además el dilema de mantener una agenda que moviliza a su base, pero que puede comprometer sus opciones en las presidenciales de 2028. Para EE. UU., lo que está en juego es el equilibrio entre capacidad de actuación y contrapoder institucional: un Congreso opositor podría limitar las decisiones más disruptivas y reducir las sorpresas legislativas, pero también abrir una etapa de bloqueo, mayor judicialización y menor previsibilidad presupuestaria. En definitiva, el equilibrio político que resulte de las urnas no será neutral para la economía estadounidense y condicionará el grado de incertidumbre durante los próximos años.