Mayor crecimiento y más inflación en Portugal
La economía portuguesa mostró un mayor dinamismo del estimado inicialmente tras la revisión al alza de las series históricas del PIB, que elevó el crecimiento registrado en los dos primeros trimestres de 2026. Además, los indicadores disponibles sugieren que la actividad ha mantenido un buen pulso en el tercer trimestre. En paralelo, la inflación repuntó en septiembre, mientras que el crecimiento de los precios de la vivienda continuó moderándose. Por último, Portugal siguió registrando una sólida posición frente al exterior, con una capacidad de financiación equivalente al 2,3% del PIB al cierre del segundo trimestre.
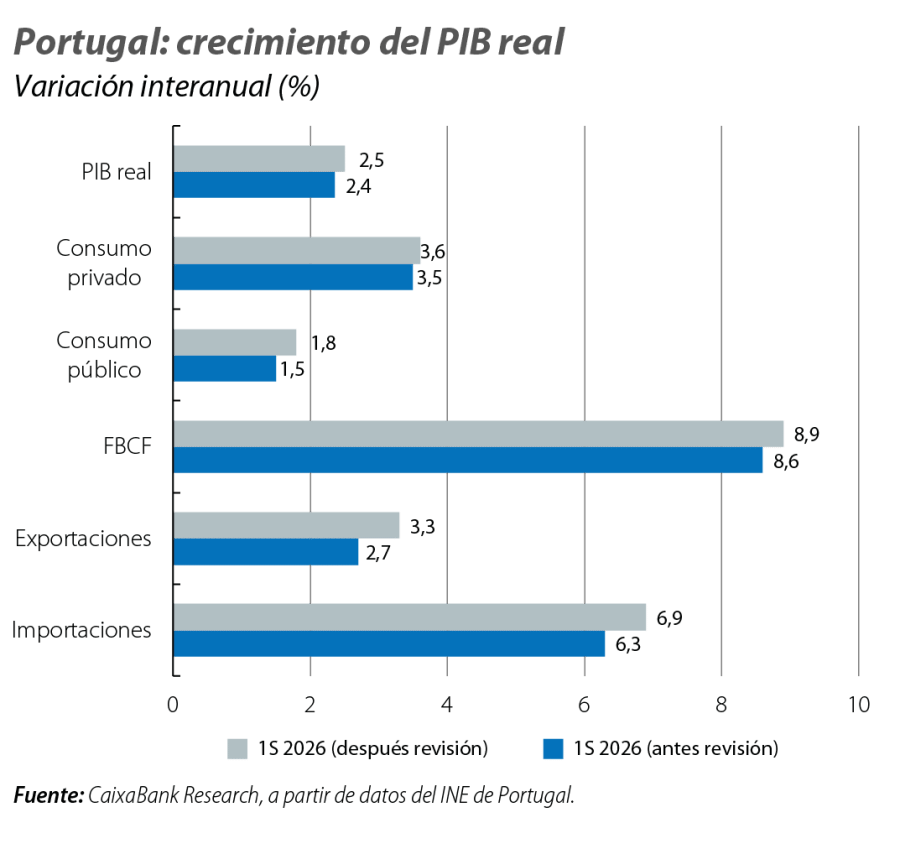
La publicación de las series históricas del PIB dio lugar a una revisión al alza del crecimiento en los dos primeros trimestres de 2026
La publicación de las series históricas del PIB dio lugar a una revisión al alza del crecimiento en los dos primeros trimestres de 2026 y situó el avance semestral en el 2,5%, 1 décima más que en la estimación anterior. Asimismo, la revisión sitúa el crecimiento de 2024 en el 2,7% (una revisión al alza de 5 décimas) y mantiene el crecimiento de 2025 en el 1,9%. La demanda interna se mantuvo como el principal motor del crecimiento en la primera mitad de 2026, con revisiones al alza del consumo (+3,6% interanual, +0,1 p. p.) y de la inversión (+8,9% interanual, +0,3 p. p.). En conjunto, esta revisión, un 2T mejor de lo esperado y la expectativa de que la actividad siga creciendo durante el segundo semestre nos han llevado a revisar la previsión de crecimiento para 2026 al 2,3% (vs. 1,8% anterior).
Los indicadores disponibles para el 3T muestran un buen dinamismo
El indicador de sentimiento económico ESI se aceleró hasta los 102,4 puntos (vs. 101,6 en el 2T), con un comportamiento desigual por componentes. La confianza en la industria mejoró, mientras que la confianza de los consumidores, los servicios y la construcción se vieron afectadas por el aumento de la inflación y los tipos de interés. Por su parte, los indicadores de consumo y del mercado laboral siguen mostrando una fortaleza notable. Asimismo, la elevada tasa de ahorro de los hogares, junto con el anuncio de nuevos estímulos fiscales en el 4T, constituye un importante colchón para la renta disponible y contribuirá a sostener el crecimiento en el tramo final del año.
La inflación repunta en septiembre, mientras que los precios de la vivienda crecen a un ritmo más moderado
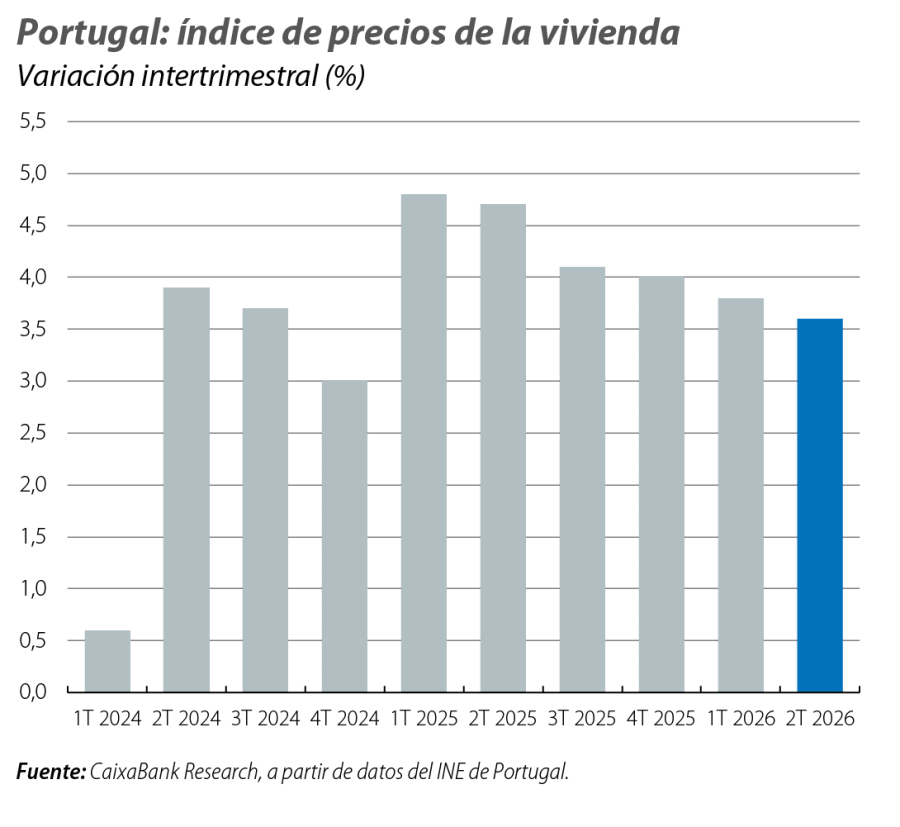
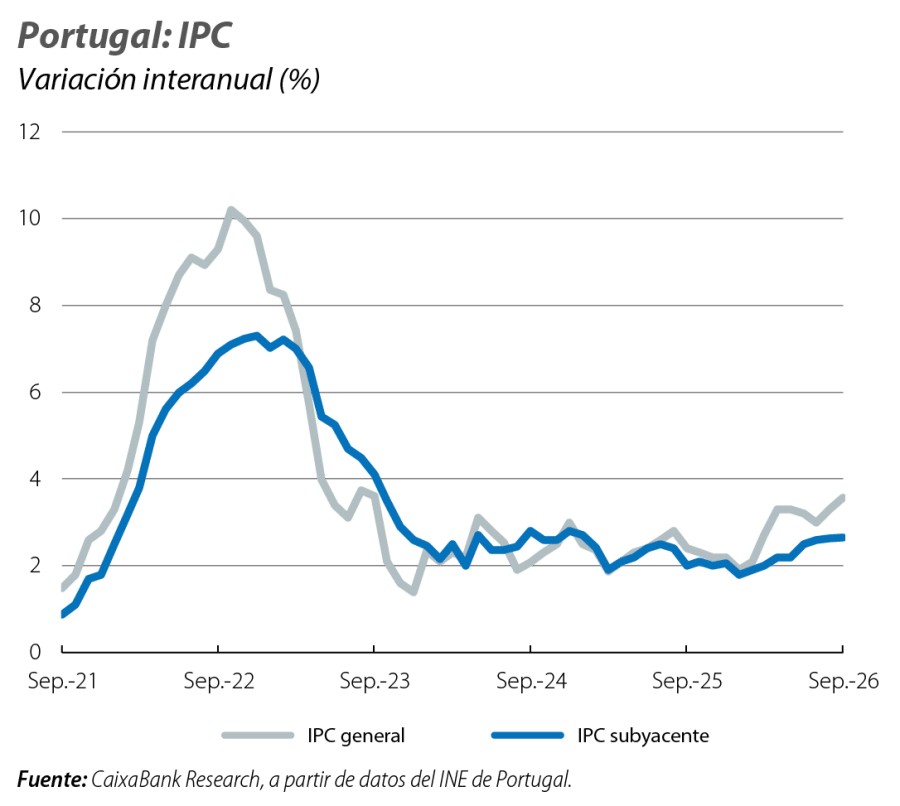
La tasa de variación interanual del IPC se situó en el 3,6% en septiembre (+0,3 p. p. respecto a agosto). La inflación subyacente subió hasta el 2,7% (+ 0,1 p. p.) y mantiene una dinámica todavía más contenida. Por su parte, el índice de precios de la vivienda avanzó un 16,5% interanual en el 2T (vs. 17,8% en el 1T). El número de transacciones en el trimestre se mantuvo sólido y claramente por encima de la media de la serie, aunque mostró una desaceleración (–6,4% interanual). Pese a que la persistencia de una demanda elevada y las limitaciones por el lado de la oferta seguirán dando soporte a los precios, esperamos que la trayectoria de moderación se mantenga en la segunda mitad del año, en un contexto de subida de los tipos de interés.
La economía registra una capacidad de financiación frente al exterior del 2,3% del PIB, a finales del 2T
Los hogares siguen siendo los que más contribuyen a este excedente, con una capacidad de financiación equivalente al 4,1% del PIB, mientras que las empresas no financieras continúan reduciendo sus necesidades de financiación, reflejo de la disminución de su nivel de endeudamiento. Las Administraciones públicas registraron una capacidad de financiación frente al exterior (saldo público en términos de contabilidad nacional) del 0,5% del PIB (–0,1 p. p. vs. el mismo periodo del año anterior). Los datos de ejecución presupuestaria también muestran una reducción del superávit en este periodo (desde el 0,9% hasta el 0,5% del PIB). Por el lado del gasto, destacan sobre todo el notable aumento de la inversión pública, superior al 30%, y el impacto fiscal de las tormentas de comienzos de año, estimado en torno a 550 millones de euros.