La geopolítica y la política fiscal lastran los mercados financieros
Los mercados estuvieron marcados por la prolongación del conflicto en Irán y por las crecientes preocupaciones sobre la sostenibilidad fiscal a largo plazo. En este contexto, los bancos centrales continuaron elevando los tipos de interés, aunque suavizaron el tono de sus mensajes hacia el final del mes. Las rentabilidades de la deuda soberana repuntaron con fuerza y los diferenciales se ampliaron en la eurozona, mientras que el endurecimiento monetario de la Fed impulsó al dólar y la crisis política en Francia presionó al euro. En los mercados bursátiles, el sector tecnológico siguió destacando frente al resto de compañías, y el precio del petróleo se mantuvo en niveles elevados pese a la volatilidad registrada en la última semana.
El conflicto en Irán y las preocupaciones fiscales a largo plazo marcaron el rumbo del mercado
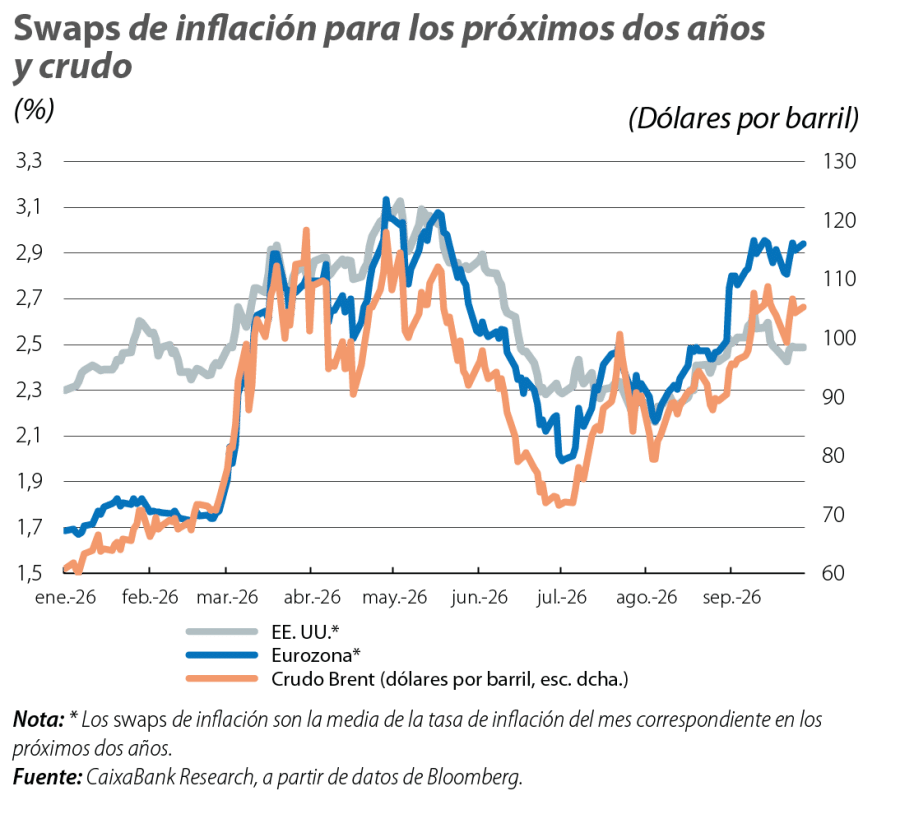
El bloqueo del estrecho de Ormuz mantuvo elevados los precios energéticos y las expectativas de inflación, y propició subidas de tipos por parte del BCE, la Fed y el Banco de Japón. Sin embargo, hacia final de mes, los responsables del BCE y la Fed moderaron el sesgo tensionador de sus discursos, lo que redujo las expectativas de los inversores para los tipos de intervención en los próximos 12 meses, así como para ver nuevas subidas en octubre. Las expectativas para los bancos centrales y las preocupaciones fiscales hicieron repuntar con fuerza los tipos soberanos en las principales economías desarrolladas. En la periferia de la eurozona, la prima de riesgo francesa lideró una ampliación de los diferenciales, espoleada por el inicio de las negociaciones para los presupuestos de 2027 y las dificultades para que el Gobierno francés implemente una corrección del déficit. Esto presionó al euro (ya lastrado por un dólar que capitalizó con fuerza la subida de la Fed) y a las bolsas europeas, mientras que en EE. UU. la tecnología y los semiconductores dieron algo de soporte a los índices bursátiles. Los mayores tipos de interés reales en EE. UU. y la fortaleza del dólar también lastraron a los metales preciosos, al erosionar su atractivo relativo como depósito de valor.
Los bancos centrales subieron los tipos, pero moderaron el tono de sus discursos hacia final de mes
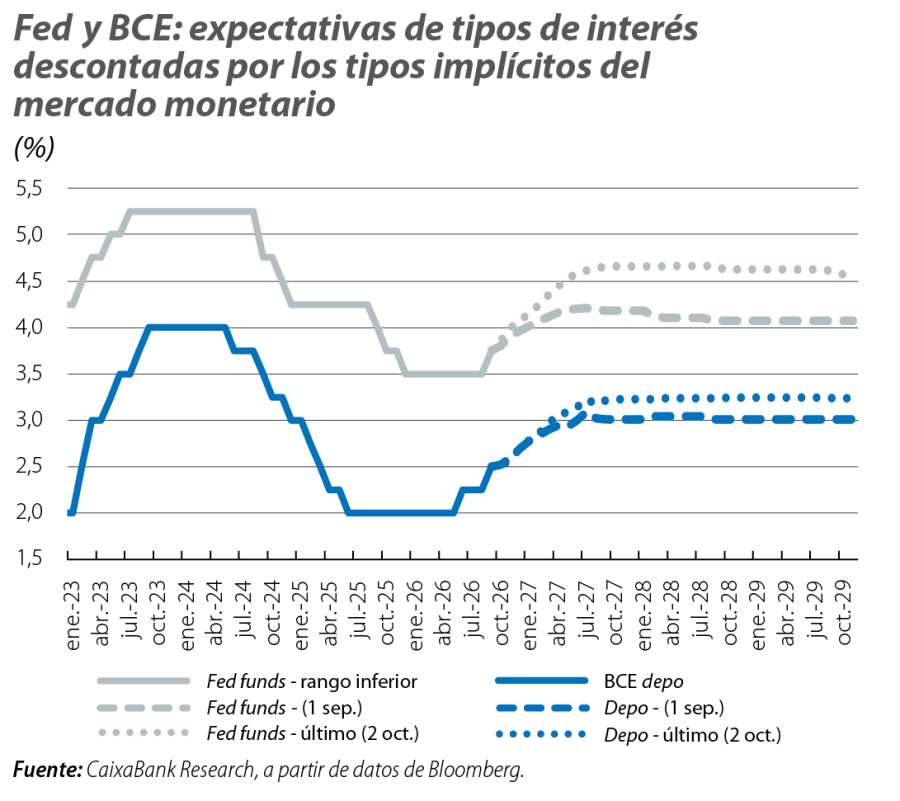
El BCE elevó los tipos en 25 p. b., hasta situar el depo en el 2,50%, mientras que la Fed situó los fed funds en el rango 3,75%-4,00%. En ambos casos, la subida de tipos se justificó por las persistentes presiones inflacionistas. No obstante, el tono de sus responsables se suavizó en la última semana del mes. Para el BCE, Lagarde defendió que la economía sigue en un escenario de «endurecimiento monetario controlado» y destacó que los últimos movimientos del mercado, con unos mayores tipos a largo plazo, también endurecen las condiciones financieras y contribuyen a reducir las presiones inflacionistas. En EE. UU., tras la sorpresa a la baja de la inflación PCE de agosto, tanto Williams (Fed regional de Nueva York) como el vicepresidente Jefferson abogaron por examinar los datos sin urgencias. Así, los inversores pasaron a descontar una menor probabilidad de subidas en octubre para ambos bancos centrales (el escenario central es de pausa en octubre) y apenas tres subidas de tipos más a ambos lados del Atlántico (frente a las cuatro adicionales que se llegaron a cotizar). También los swaps de inflación de la eurozona a 1 y 2 años cayeron con intensidad en la última semana, aunque se mantuvieron por encima de los niveles de agosto (esperando tasas de inflación en promedio en los próximos dos veranos en torno al 3%).
Fuertes repuntes de las rentabilidades soberanas y ampliación de diferenciales en la eurozona
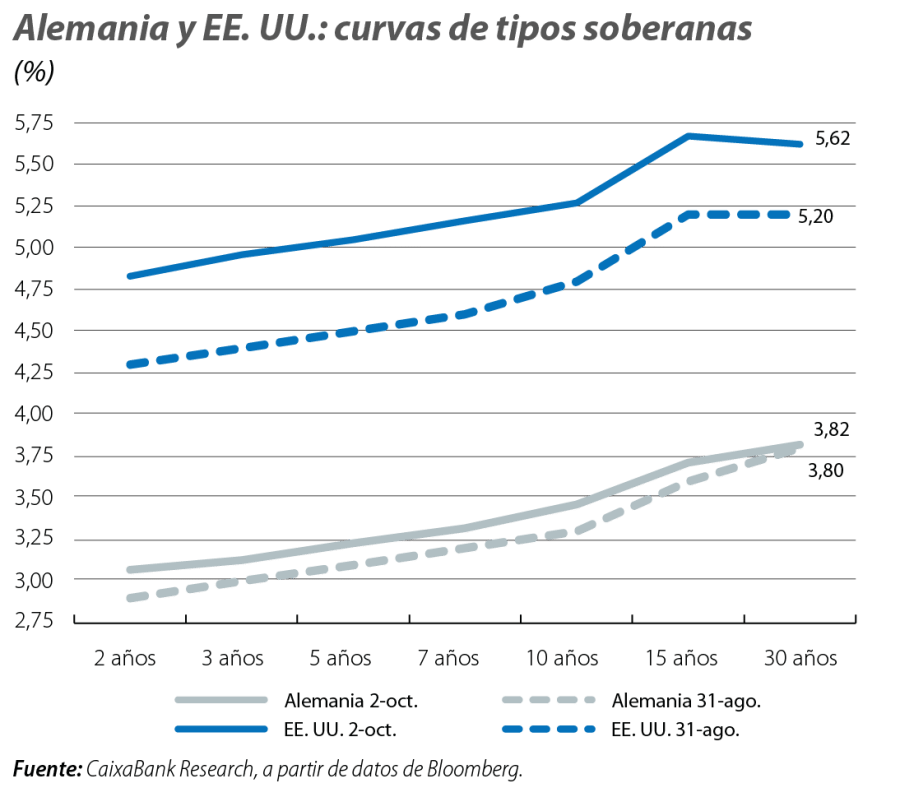
Las referencias soberanas a largo plazo alcanzaron máximos de las últimas décadas, aunque el matiz dovish de los bancos centrales al cierre del mes atenuó parte de las subidas. En EE. UU., la curva se desplazó con fuerza al alza (unos 45 p. b. de media en los distintos tramos), con el treasury a 10 años superando el 5,20%. La curva, aplanada durante gran parte del mes, recuperó pendiente al cierre: los tipos cortos moderaron sus repuntes al caer las expectativas sobre la Fed, mientras que los tramos largos siguieron tensionados por las preocupaciones fiscales, lo que llevó al treasury a 30 años a máximos desde 2002. En la eurozona, aunque también hubo repuntes de tipos, los inversores buscaron refugio en la deuda alemana y presionaron a la baja los tipos de interés de los bunds, especialmente en los tramos cortos, lo que también favoreció un mayor apuntamiento de la curva. Por otro lado, el diferencial francés se amplió en más de 50 p. b., hasta superar los 140 p. b., generando hacia final de mes cierto contagio sobre la deuda italiana y griega. Las deudas española y portuguesa mostraron un mejor comportamiento relativo, con ampliaciones cercanas a los 15 p. b. y, pese al repunte, mantuvieron unos niveles comparativamente bajos (e inferiores al promedio de 2024).
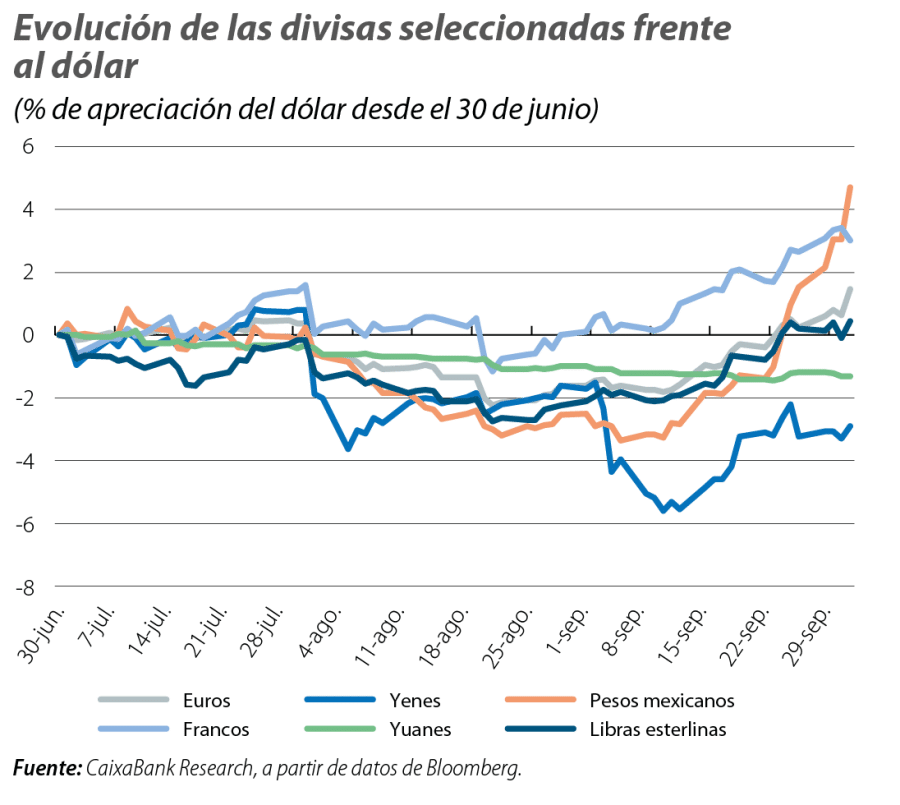
La subida de tipos de la Fed apreció al dólar, mientras que la crisis francesa lastró al euro
La divisa estadounidense se apreció en el mes frente a sus principales pares (3% el índice DXY de tipo efectivo nominal), favorecida por la subida de tipos de una Fed que logró transmitir a los inversores una menor tolerancia al actual ritmo de desinflación. Frente al euro, este movimiento se prolongó con la ampliación de la prima francesa y la incertidumbre política, lo que dejó el EURUSD depreciado en más de un 3% en el mes. El euro también cedió frente a la libra y el franco suizo, con este último favorecido por la búsqueda de refugio. Por otro lado, el yen, que comenzó el mes apreciándose tras las intervenciones del Ministerio de Finanzas japonés y del Tesoro de EE. UU. en el mercado de divisas en agosto, volvió a ceder hacia finales de mes. Entre las divisas emergentes, que también acusaron la fortaleza del dólar y los elevados tipos estadounidenses, destacó la depreciación del peso mexicano cercana al 8%.
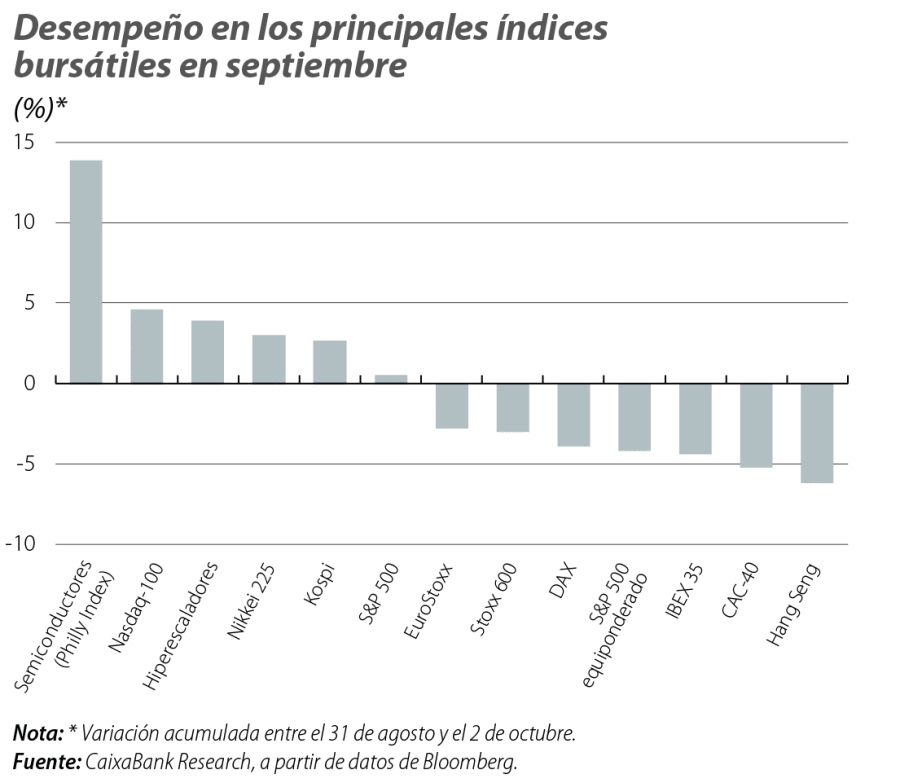
El sector tecnológico amplía la brecha con el resto de compañías en bolsa
El optimismo por la IA siguió respaldando a las compañías estadounidenses más expuestas, lo que aumentó la concentración en los principales índices y también las divergencias con las bolsas europeas. Así, el fuerte avance de los semiconductores y de las Magnificent 7 permitió al S&P500 terminar el mes prácticamente plano y al Nasdaq-100 avanzar ligeramente, en un mes globalmente débil para las bolsas. No obstante, la amplitud del mercado fue escasa y tanto el S&P500 equiponderado como el Dow Jones o el Russell 2000, de compañías de menor capitalización, registraron pérdidas. En la eurozona, tanto los agregados regionales como los índices nacionales de las principales economías acumularon caídas de entre el 4% y el 6%, con el CAC-40 francés como el índice de peor desempeño relativo. Por sectores dentro del agregado paneuropeo Stoxx 600, los automóviles y los sectores más expuestos a unos elevados tipos de interés registraron los mayores descensos, y solo los sectores energético y tecnológico registraron avances en el mes.
El petróleo se mantuvo elevado pese a la volatilidad en la última semana
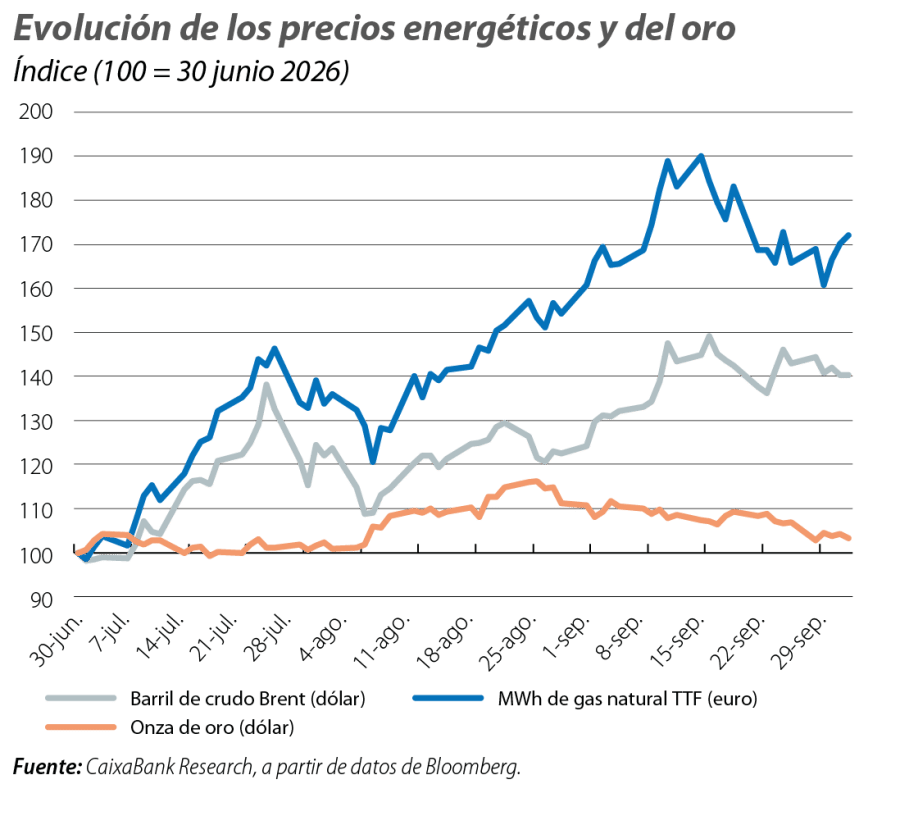
Tras llegar a tocar los 110 dólares por barril, impulsado por el conflicto en Oriente Próximo, el crudo corrigió parte de las ganancias después de que Arabia Saudí reanudara los flujos a través de un oleoducto alternativo y EE. UU. recurriera parcialmente a sus reservas estratégicas. Con todo, el Brent cerró por encima de los 100 dólares por barril y acumuló un avance superior al 10% en el periodo. El gas natural también prolongó sus subidas, y el TTF holandés avanzó cerca de un 5%, por encima de los 70 euros/MWh, en un momento en que comienza a aumentar la demanda estacional en Europa. Los metales preciosos, por su parte, ampliaron sus pérdidas (cercanas al 6% en el caso del oro) con su atractivo como refugio disminuido por los elevados tipos reales y la fortaleza del dólar.