La vivienda en la UE: un ciclo común, tensiones heterogéneas
La recuperación de los precios de la vivienda en los últimos dos años confirma que el mercado residencial europeo ha dejado atrás, en términos agregados, la fuerte corrección de 2023, pero también que esta senda alcista presenta diferencias cada vez más acusadas entre países y territorios. En 2026, la demanda continúa sostenida por la creación de hogares, impulsada en buena medida por la inmigración, mientras que la oferta se recupera gradualmente de los mínimos de 2024, aunque sigue respondiendo con lentitud en las zonas con mayores necesidades de vivienda. La escasez de oferta se mantiene, por tanto, como uno de los principales factores del ciclo actual. El nuevo encarecimiento de la financiación, derivado del shock energético originado en Oriente Próximo, no altera este diagnóstico, pero agrava los problemas de accesibilidad, especialmente en los mercados donde los precios crecen por encima de las rentas y la presión demográfica se enfrenta a una oferta poco elástica.

Precios y accesibilidad de la vivienda en Europa: una recuperación cada vez más desigual
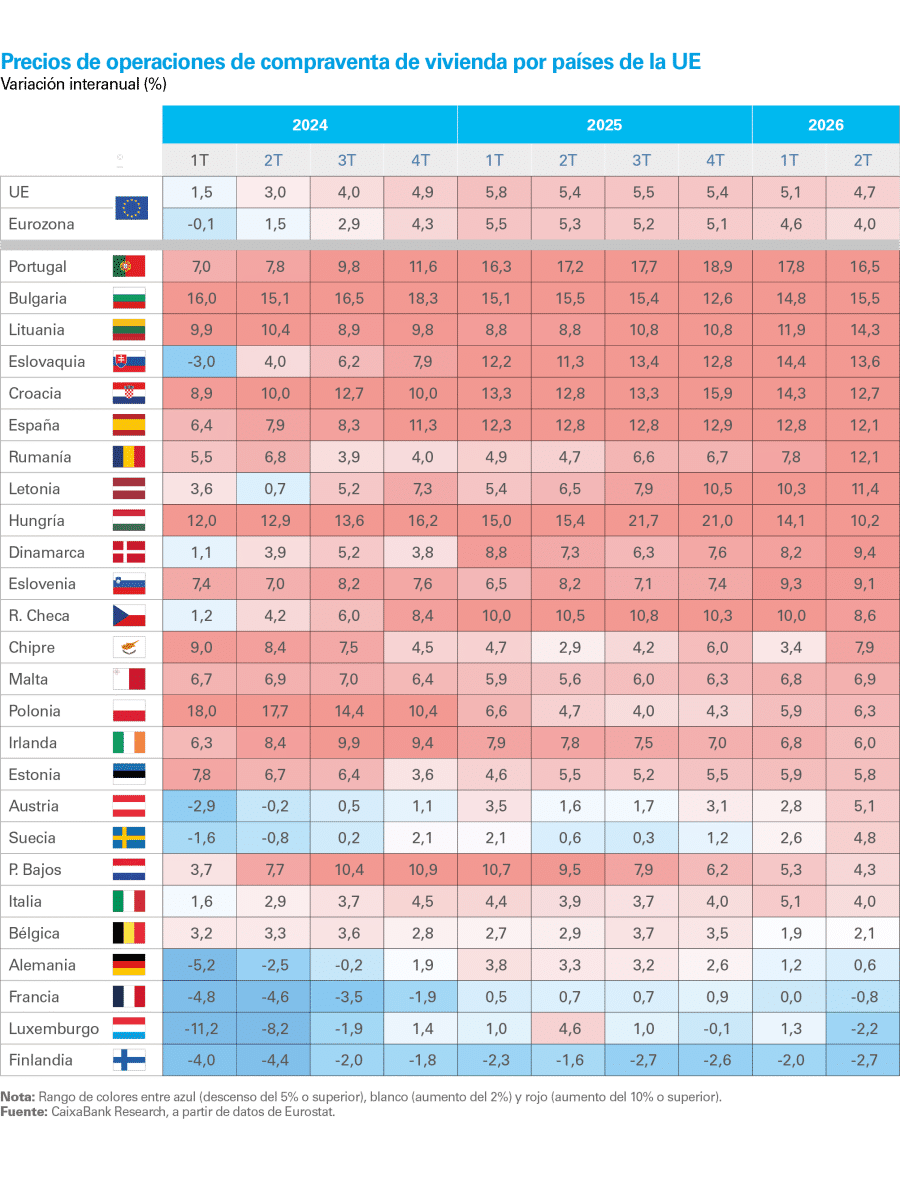
El crecimiento de los precios de la vivienda perdió algo de impulso en el primer semestre de 2026, pero continuó siendo intenso: aumentó en promedio un 4,9% interanual en la UE y un 4,3% en la eurozona, frente al 5,5% y al 5,3% de 2025, respectivamente.14 Este comportamiento prolonga la fase de recuperación iniciada en 2024, favorecida inicialmente por la relajac1515 Por países, la recuperación es generalizada, pero presenta una elevada heterogeneidad,16 así como una menor sincronización que en las fases expansivas anteriores a 2023, tanto en la intensidad de las subidas como en la posición cíclica de los distintos mercados (véase la tabla siguiente). En el 2T, Portugal encabezó las subidas, con un 16,5% interanual, seguido de Bulgaria y Lituania, mientras que Eslovaquia, Croacia y España también registraron avances superiores al 12%. España se sitúa claramente en el grupo expansivo entre los grandes mercados, en contraste con Polonia, Países Bajos e Italia, que mantienen aumentos más moderados, y con Alemania y Francia, donde los precios continúan prácticamente estancados o en descenso.
- 14
Salvo indicación contraria, los precios se refieren al índice de Eurostat para las operaciones de compraventa del conjunto de viviendas nuevas y usadas.
- 15
Véase el Focus «Hay razones para que la vivienda sea la principal preocupación de la ciudadanía europea» en el Informe Mensual del mes de febrero de 2026.
- 16
BCE (2025), «Developments in the Recent Euro Area House Price Cycle»
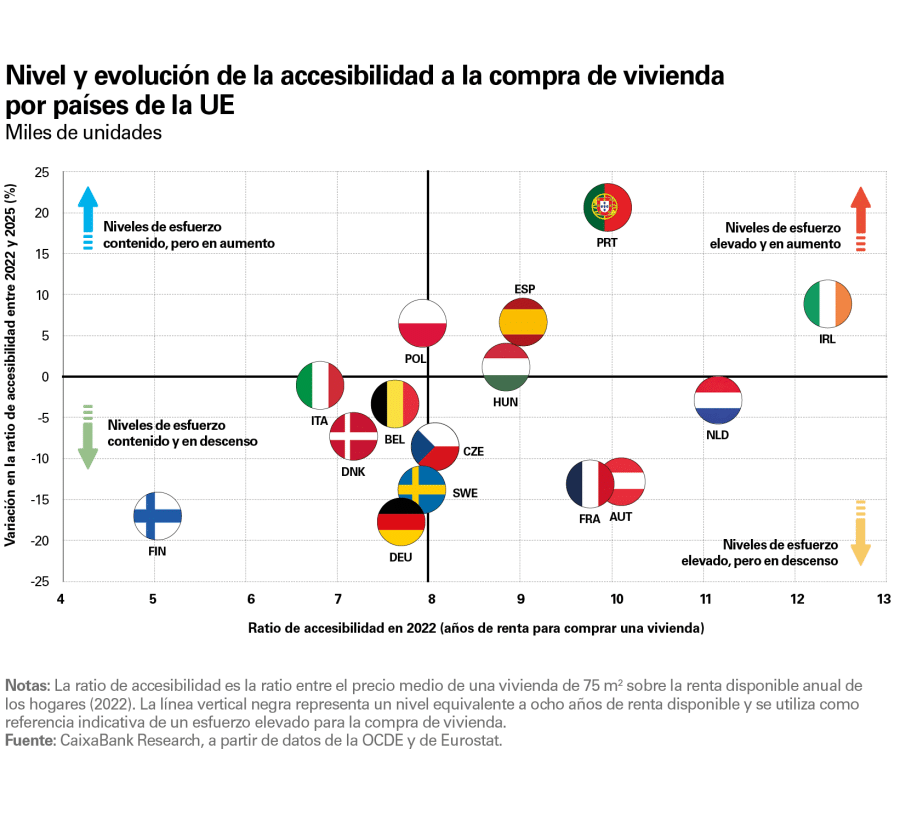
Portugal y España combinan precios creciendo por encima de las rentas, señales de sobrevaloración y una oferta insuficiente frente a la creación de hogares
Para valorar su impacto sobre la accesibilidad, la subida de los precios de la vivienda debe compararse con la inflación y la evolución de las rentas. El deterioro es especialmente acusado en Portugal, donde coinciden un fuerte encarecimiento en términos reales y un aumento sostenido de la ratio precio-renta (véase el gráfico siguiente). España también registra un deterioro significativo desde 2024, con aumentos reales elevados y un crecimiento de los precios superior al de las rentas. En Bulgaria, el desajuste entre precios e ingresos viene de más atrás. El caso de Croacia es más matizado: las rentas acompañaron mejor el encarecimiento de la vivienda hasta 2025, pero los últimos datos apuntan a un deterioro creciente. Los indicadores de exuberancia de la Reserva Federal de Dallas refuerzan esta lectura, al identificar señales persistentes en Portugal y Croacia y, más recientemente, también en España, una evolución que resulta coherente con el aumento de la sobrevaloración que reflejan las métricas del BCE para estos mercados.117 En Polonia, en cambio, el avance de las rentas ha compensado en mayor medida la subida de los precios, en un contexto de convergencia económica. Alemania, Francia y Finlandia continúan registrando ajustes a la baja en términos reales y respecto a los ingresos, e Italia mantiene una posición más neutral en ambas métricas.
- 17
Los indicadores de exuberancia elaborados por la Reserva Federal de Dallas identifican periodos en los que los precios reales de la vivienda o la ratio precio-renta se alejan de forma persistente de su comportamiento histórico. El BCE estima, por su parte, la sobrevaloración o infravaloración mediante diferentes métricas y modelos econométricos.
A estas tensiones se añade el encarecimiento de la financiación asociado al shock energético originado en Oriente Próximo, que vuelve a presionar sobre la accesibilidad. Según el indicador compuesto del BCE para la eurozona, el coste de financiación de los nuevos préstamos a hogares para adquisición de vivienda alcanzó el 3,60% en agosto, 25 p. b. por encima del nivel de marzo. Fuera de la eurozona las trayectorias difieren según las condiciones monetarias y financieras de cada país. Su impacto sobre los hogares varía, además, dependiendo de la estructura de los préstamos: en Francia, predominan los tipos de interés fijos durante toda la vida de la hipoteca, mientras que en Alemania, Países Bajos y Dinamarca suelen aplicar periodos largos de fijación. En cambio, en Finlandia y los países bálticos tienen más peso los tipos variables, y en Suecia son habituales los plazos cortos, por lo que el encarecimiento se traslada con mayor rapidez a las cuotas hipotecarias.18 Por ahora, el aumento de los costes de financiación es mucho más moderado que durante el tensionamiento m1919 El euríbor a 12 meses superó el 3,2% en septiembre, lo que anticipa nuevas presiones sobre las hipotecas variables, al tiempo que las tensiones en los mercados de deuda soberana podrían elevar los tipos a largo plazo. La última encuesta de préstamos bancarios del BCE confirma que las condiciones aplicadas a los nuevos préstamos se endurecieron en el 3T, mientras que la demanda de nuevas hipotecas registró su mayor caída desde 2023.
- 18
European Mortgage Federation (2026), «Interest rates... To fix or not to fix?».
- 19
Véase el artículo «Los mercados inmobiliarios de las economías avanzadas ante el endurecimiento de la política monetaria» en el Informe Sectorial Inmobiliario 2S/2023.
Demografía y oferta: el desajuste que sostiene las tensiones inmobiliarias
La creación de hogares continúa sosteniendo la demanda de vivienda, pero con intensidades muy diferentes entre países. En una UE envejecida, donde las defunciones superan a los nacimientos desde hace casi 15 años, la inmigración se ha convertido en el principal motor demográfico (véase el mapa de la página siguiente). España destaca claramente entre las grandes economías: en 2025 concentró cerca de un tercio del aumento de la población nacida en el extranjero registrado en la UE.20 Alemania continúa albergando el mayor número en términos absolutos, aunque su crecimiento reciente se ha moderado. Francia y Países Bajos mantuvieron un avance de la población más contenido, mientras que en Italia el saldo migratorio apenas compensó el descenso natural. En Polonia, el impulso asociado a la llegada de refugiados ucranianos en 2022-2023 ha perdido fuerza y la población vuelve a disminuir. Portugal siguió creciendo gracias a la inmigración, aunque a un ritmo muy inferior al de los dos años anteriores. En términos relativos, Irlanda, Chipre, Luxemburgo y Malta registraron aumentos mucho más intensos, capaces de generar presiones significativas sobre mercados residenciales de menor escala.
- 20
Frattini, T. y Piovesan, C. (2026), «The Immigrant Population in the European Union: Growth, Concentration and Dispersion».
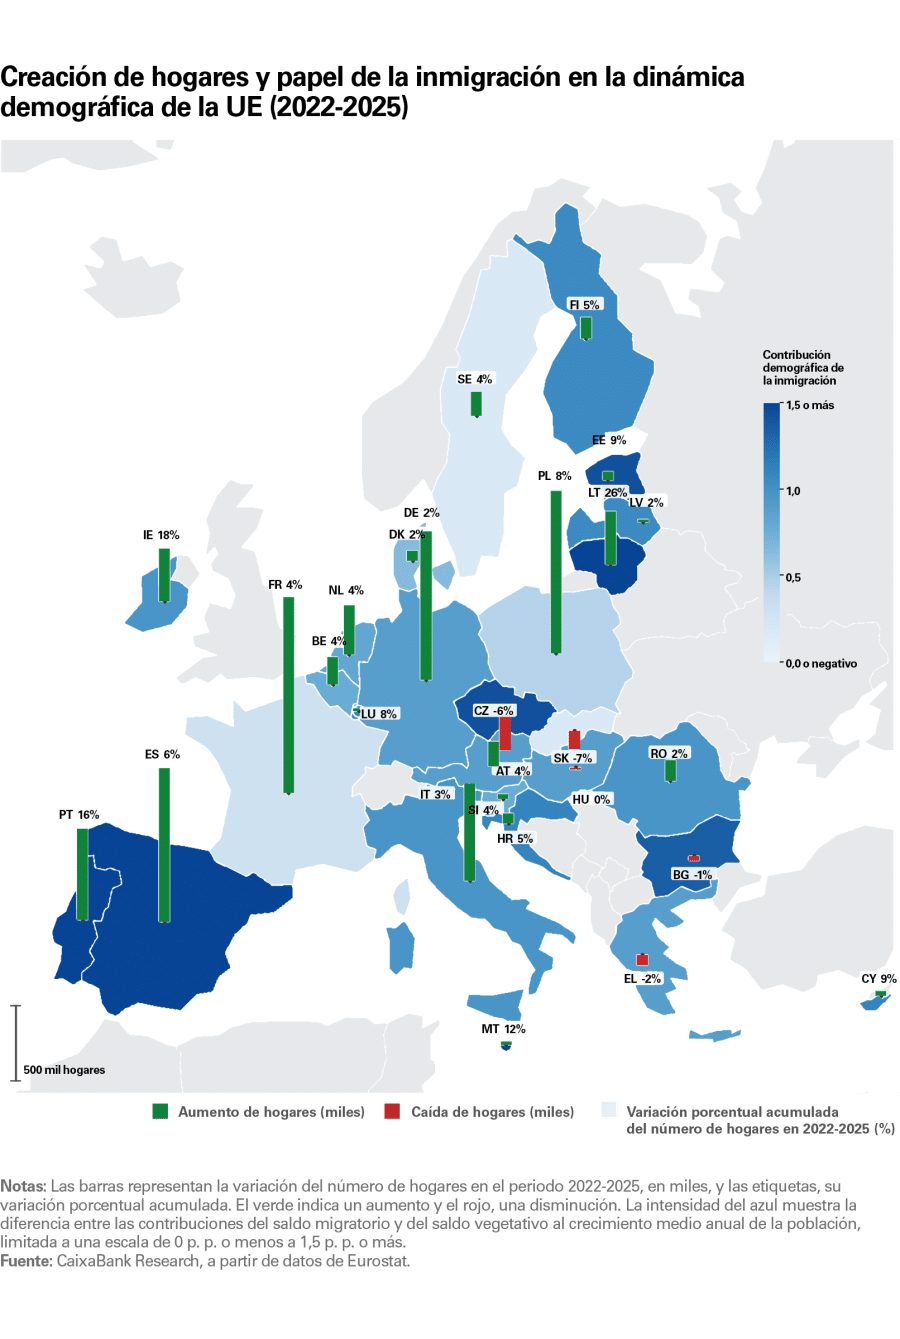
España destaca claramente entre las grandes economías europeas: en 2025 concentró cerca de un tercio del aumento de la población nacida en el extranjero registrado en la UE
Por el lado de la oferta, los permisos de construcción residencial en la UE –visados de obra nueva en la estadística española– se han recuperado desde la segunda mitad de 2025 tras la fuerte contracción de 2023, pero la mejora es todavía reciente, desigual y no siempre suficiente para responder a las nuevas necesidades de vivienda. Para analizar esta cuestión en mayor detalle, construimos un indicador de «tensión de oferta» que compara la evolución de los permisos de construcción con la creación de hogares y tiene en cuenta el desfase temporal entre la concesión del permiso y la finalización de la vivienda.21 Según este indicador, los mayores desajustes se concentran en Portugal, los países bálticos, Irlanda, Italia y España (véase el siguiente gráfico). En Portugal, el repunte de los permisos no ha cerrado la brecha acumulada; en España, la creación de hogares continúa superando ampliamente el número de viviendas autorizadas; e Irlanda y los países bálticos combinan una presión demográfica elevada con una respuesta insuficiente de la oferta. Italia presenta también una tensión significativa pese al escaso dinamismo demográfico, mientras que Croacia ha experimentado un deterioro reciente, tras una posición comparativamente más holgada en los años anteriores. En Alemania, Francia y Polonia, la debilidad de la construcción se ve parcialmente compensada por una presión demográfica agregada más moderada. Países Bajos destaca en sentido contrario: tras varios años de tensión, la recuperación de los permisos y la moderación del crecimiento demográfico han mejorado recientemente su posición relativa.
- 21
El indicador, normalizado entre -1 y +1, compara la evolución del número de viviendas comprendidas en los permisos de construcción residencial con la creación de hogares durante un período de tres años e incorpora un desfase estimado de entre 15 y 27 meses entre la concesión del permiso y la terminación de la vivienda. Los valores negativos indican que los permisos estarían respondiendo por debajo de la presión demográfica.
Indicador de tensión de oferta de vivienda en el agregado UE y por países
Índice normalizado entre -1 y +1, creación de hogares (miles) y número de viviendas (miles)
En una UE en proceso de envejecimiento, la inmigración sostiene la demanda residencial y concentra la presión en los mercados laborales más dinámicos
La creciente importancia de la vivienda en la agenda europea ha permitido precisar mejor las causas de estos desajustes. En 2026, el Semestre Europeo situó la vivienda entre sus prioridades e incorporó por primera vez un anexo específico para cada Estado miembro, acompañado de recomendaciones más detalladas sobre oferta y accesibilidad.22 El diagnóstico revela obstáculos recurrentes, como la lentitud del planeamiento y los permisos, la escasez de suelo urbanizado e infraestructuras, los elevados costes de construcción, la falta de trabajadores cualificados y las limitaciones de las Administraciones para tramitar y desarrollar los proyectos.23 Su importancia varía, sin embargo, entre países. Los problemas de planificación, disponibilidad de suelo e infraestructuras son especialmente relevantes en Países Bajos e Irlanda, mientras que en Alemania pesan más los costes de construcción, la complejidad regulatoria y la escasez de suelo edificable. En España, Italia y Portugal, el principal reto es traducir las necesidades identificadas en una respuesta efectiva de la oferta, aunque con prioridades distintas: acelerar la finalización de viviendas, reactivar la construcción y movilizar mejor el parque infrautilizado, respectivamente.24
- 22
Véase el Focus «El próximo presupuesto toma el relevo del NGEU en el Semestre Europeo» en el Informe Mensual de julio de 2026.
- 23
Cousin, G., Frayne, C., Martins, V. y Vašíček, B. (2025), «Housing in the European Union: Market Developments, Underlying Drivers, and Policies».
- 24
Para el caso de España, véase el artículo «El precio de no construir: cómo el déficit de vivienda explica gran parte de las presiones sobre los precios» en el Informe Sectorial Inmobiliario 2S/2025.
La oferta debe crecer allí donde se crean los hogares, pero hacerlo exige movilizar suelo, agilizar permisos y preservar vivienda asequible
Una respuesta más territorial a las tensiones de la vivienda europea
Las tensiones residenciales no se distribuyen de manera uniforme dentro de cada país. La demanda de vivienda se concentra en las grandes áreas metropolitanas y en las regiones con mayor creación de empleo, crecimiento demográfico o actividad turística, mientras que otras zonas presentan una presión mucho menor o incluso un exceso de oferta. Según las estimaciones de la Comisión Europea, en un tercio de las regiones europeas la construcción no ha acompañado el avance de las necesidades demográficas y alrededor de dos tercios de la inversión residencial requerida hasta 2035 se concentra en Alemania, Francia, Italia y España.25 La escala nacional resulta, por tanto, insuficiente para identificar dónde se localizan las carencias. En España, por ejemplo, el déficit de vivienda nueva y las mayores subidas de precios se concentran en las provincias, grandes ciudades, áreas metropolitanas y municipios turísticos con una demanda más dinámica.26 En otros grandes mercados, como Alemania, Francia o Italia, unas necesidades igualmente concentradas en determinadas regiones pueden quedar parcialmente diluidas en los indicadores nacionales.
Esta dimensión territorial ocupa un lugar destacado en la respuesta europea. El Plan Europeo de Vivienda Asequible, presentado por la Comisión Europea a finales de 2025, busca aumentar la oferta mediante la simplificación administrativa, la mejora de la productividad de la construcción y la movilización de inversión pública y privada, además de impulsar la ampliación del parque social y asequible. La propuesta de Ley de Vivienda Asequible,27 presentada en septiembre de 2026, añade un marco común para identificar las áreas tensionadas y justificar medidas sobre alquileres de corta duración, segundas residencias o viviendas vacías. No impone una política uniforme, sino que exige que las intervenciones respondan a las presiones observadas, sean necesarias y proporcionadas, y se revisen periódicamente. Este enfoque permite adaptar la combinación de instrumentos a las características de cada territorio: ampliar la construcción donde crecen la población y el empleo, movilizar el parque existente cuando resulte viable y actuar sobre los usos no residenciales allí donde se agraven las tensiones. También aconseja cautela con las ayudas generalizadas a la demanda, que pueden trasladarse a los precios cuando la oferta es rígida. La vivienda continúa siendo una competencia principalmente nacional, regional y local, pero la UE puede aportar financiación, criterios comunes y mayor seguridad jurídica.
- 25
Balouktsi, D., Joossens, E., Le Blanc, J., Pagano, A. y Zeugner, S. (2026), «Housing Investment Needs in the EU».
- 26
Véanse los artículos «Falta vivienda nueva donde más se necesita: un déficit creciente y geográficamente muy concentrado» y «¿Qué nos dice la creciente dispersión de los precios sobre el mercado de la vivienda?» en el Informe Sectorial Inmobiliario 1S/2026.
- 27
Comisión Europea (2026), «Affordable Housing Act», COM(2026) 599 final.
Las políticas locales se sitúan en el centro de la agenda europea, pero un diseño inadecuado puede reducir la oferta y agravar los problemas de accesibilidad
La prioridad sigue siendo ampliar la oferta allí donde resulta insuficiente, pero los recursos públicos y los objetivos cuantitativos deben acompañarse de capacidad institucional para movilizar suelo, desarrollar proyectos y preservar el parque asequible. Las políticas deben responder, además, a objetivos bien definidos y anticipar la reacción de propietarios, arrendadores y promotores. La experiencia comparada muestra que las políticas necesitan continuidad para consolidar un parque asequible y una escala suficiente para influir sobre el conjunto del mercado; una regulación mal calibrada puede, además, reducir la oferta disponible (véase la Box).