España ante 2027: una economía sólida en un entorno más exigente
Prevemos que la economía española crezca un 2,0% en 2027, una tasa elevada pero inferior a la registrada en 2026, a causa principalmente del impacto rezagado del shock energético de este año. En este artículo se detallan los motores de crecimiento del PIB, sus frenos y los principales riesgos que rodean al escenario.
Balance positivo de 2026
La economía española ha sorteado con solidez un 2026 marcado por el conflicto en Oriente Próximo y el repunte inflacionista. Prevemos que el PIB crezca un 2,6%, frente al 1,0% de la eurozona, apoyado en unos fundamentos robustos: el buen comportamiento del mercado laboral, la elevada tasa de ahorro de los hogares, el reducido endeudamiento privado, la baja exposición comercial directa a Oriente Próximo y el elevado despliegue de renovables, que ha amortiguado el encarecimiento de la electricidad. El crecimiento demográfico y del empleo ha sostenido la renta y el consumo, mientras que la inversión se ha beneficiado de los fondos NGEU, la confianza empresarial y las bajadas de tipos de 2025. En conjunto, 2026 cerrará con un crecimiento vigoroso y sin desequilibrios relevantes.
Perspectivas para 2027: vientos de cola y vientos de cara
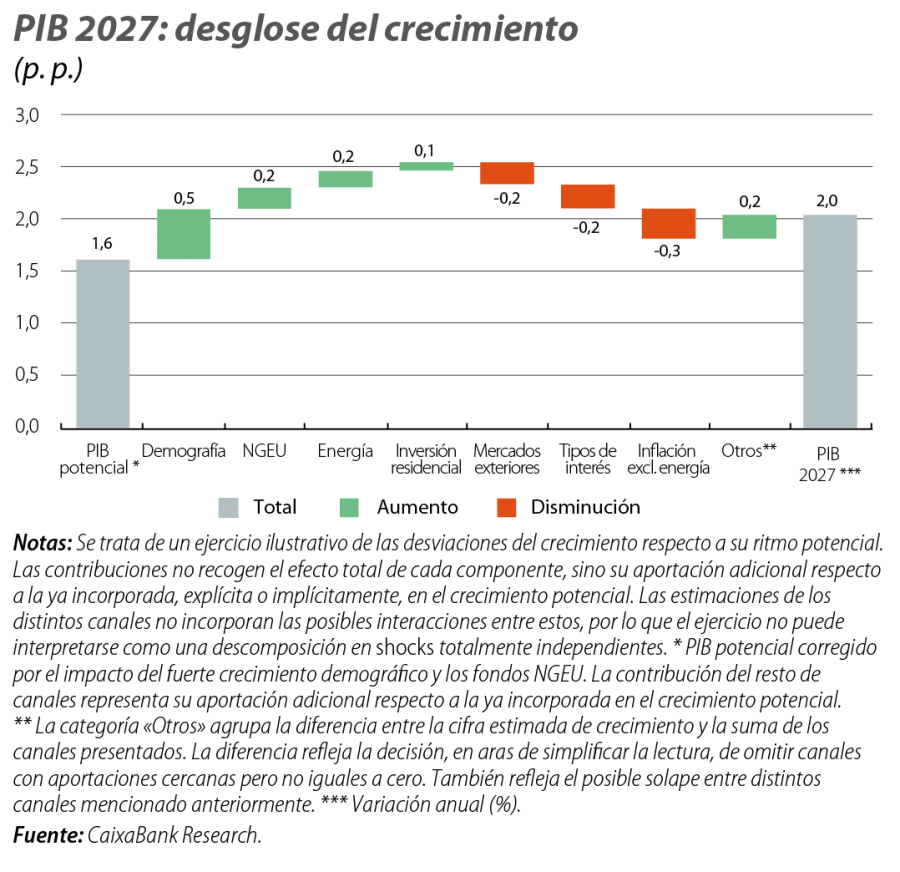
En 2027, prevemos que la economía crezca un 2,0%, una tasa elevada, aunque inferior a la registrada en 2026. La desaceleración de 2027 responde principalmente al impacto rezagado del shock energético de 2026. A continuación, detallaremos los motores de crecimiento del PIB y sus principales frenos, tal y como se observa en el gráfico. Partiendo de un crecimiento potencial del 1,6%, distintos vientos de cola y de cara explicarían la desviación respecto a este ritmo.1 En positivo:
- Demografía: prevemos que la población crezca algo menos del 1% en 2027, impulsada por los flujos migratorios, muy por encima del ritmo anterior a la pandemia. Teniendo en cuenta la incorporación de esta población al mercado laboral, estimamos que el crecimiento demográfico podría aportar 0,5 p. p. al avance del PIB.2
- Fondos NGEU: pese a la finalización formal del Plan de Recuperación en 2026, no esperamos un «efecto acantilado», ya que numerosos proyectos e instrumentos financieros continuarán desplegándose durante varios ejercicios. Estimamos una aportación de 0,2 p. p. al crecimiento, frente a los 0,4 p. p. de 2026.
- Alivio energético: el escenario contempla que el precio medio del petróleo y del gas descienda en 2027 con respecto al año anterior.3 Esta moderación reduciría costes para empresas y hogares y podría aportar 0,2 p. p. al crecimiento. No obstante, el aumento de la tensión experimentada recientemente en los mercados energéticos introduce riesgos a la baja, por lo que más adelante exploraremos en este mismo artículo el impacto de escenarios alternativos.
- La inversión residencial mantendrá su ciclo expansivo: la fortaleza de la demanda y el aumento gradual de la oferta prolongarán el ciclo expansivo de la construcción. Prevemos que los visados de obra nueva vuelvan a crecer cerca de un 10% en 2027. Las viviendas iniciadas en 2026 seguirán generando actividad en 2027, ya que la construcción de una vivienda se prolonga más de un año, y además a ello se le suma la mayor demanda de bienes duraderos ligada al hogar. La inversión residencial podría aportar 0,1 p. p. adicionales al crecimiento.
- 1
Se calcula el PIB potencial a través de la metodología de la función de producción. Para un mayor detalle, véase el Focus «El crecimiento potencial del PIB de España a medio plazo», en el IM04/2024. Para depurar el efecto del fuerte crecimiento demográfico de los últimos años y el impacto de los fondos NGEU en el cálculo del PIB potencial, hemos supuesto que la demografía ha crecido, desde 2022, según el promedio de 2017-2019 (un 0,3% anual) y, además, hemos reducido la inversión anual por la cuantía estimada proveniente de los fondos NGEU. Asimismo, el crecimiento potencial es coherente con unos tipos de interés y precios de la energía que se mantienen en el promedio de 2026.
- 2
Los supuestos principales son que la tasa de empleo (población empleada sobre población total) se mantiene invariada y que hay una brecha de productividad entre la población extranjera y la nacional en consonancia con lo estimado por el Banco de España (véase Cuadrado, P. y Regil, A., «Una estimación de la contribución de la población extranjera en España al crecimiento del PIB per cápita en el período 2022-2024», Boletín Económico 2025/T2).
- 3
El escenario contempla un precio medio del petróleo de 78,5 dólares por barril en 2027 y un precio medio del gas de 45 euros/MWh.
No todos los factores empujan al alza. También identificamos vientos en contra:
- La debilidad del entorno internacional seguirá limitando las exportaciones: el giro proteccionista de EE. UU., el conflicto en Oriente Próximo y el impacto del shock inflacionista sobre nuestros socios comerciales harán que los principales mercados de exportación crezcan, según nuestras previsiones, cerca de 1 p. p. por debajo del ritmo de crecimiento promedio anual que tuvo lugar entre 2014 y 2024.4 Este canal restaría 0,2 p. p. al avance del PIB.
- Endurecimiento de las condiciones financieras: ante el repunte de la inflación, y tras las dos subidas ya aplicadas, prevemos que el BCE eleve los tipos en diciembre de 2026 y una vez más en 2027. Como resultado, el euríbor se situaría en 2027 cerca de 90 p. b. por encima de lo previsto antes de la crisis en Irán. Dado que la política monetaria actúa con retraso, el impacto de las subidas de 2026 se concentrará en 2027 y restará alrededor de 0,2 p. p. al crecimiento.
- Efectos indirectos del shock energético: el encarecimiento de la energía no solo eleva la factura energética de los hogares, sino que también aumenta los costes de producción de las empresas. A medida que estas trasladan esos mayores costes a los precios de otros bienes y servicios, la inflación se extiende al conjunto de la cesta de consumo. Este proceso es más gradual que el impacto directo sobre la energía, pero reduce la renta real de los hogares y limita su capacidad de gasto. Estimamos que este canal restará 0,3 p. p. al crecimiento de 2027.
Finalmente, hay algunos factores adicionales que también serán importantes en la evolución de la economía española en 2027:
- El ahorro como colchón ante posibles imprevistos: tras descender del 11,9% en 2025 al 10,8% en 2026, según nuestras previsiones, y contribuir así a amortiguar el impacto inicial del repunte inflacionista, prevemos que la tasa de ahorro se mantenga en niveles similares en 2027. Los hogares ajustarían algo más sus decisiones de consumo con el fin de preservar cierto margen financiero ante la posibilidad de nuevas perturbaciones.
- El sector turístico seguirá mostrando dinamismo, aunque moderará su ritmo de crecimiento: el sector en 2026 se ha beneficiado de una redirección de flujos turísticos gracias a la percepción de destino seguro frente a Oriente Próximo. Sin embargo, en 2027 prevemos que crezca de una manera más moderada, debido al deterioro del poder adquisitivo en los principales países emisores, y que converja a su ritmo de crecimiento tendencial.
- Contribución del sector público: conforme a las medidas anunciadas hasta la fecha, estimamos que la orientación fiscal, sin los fondos NGEU, será neutra, aunque ello queda supeditado al resultado de las elecciones generales del 29 de noviembre y las políticas que implemente el Gobierno resultante.
- 4
Los mercados de exportación se calculan como el promedio ponderado del crecimiento de las importaciones de los 15 principales mercados de exportación de España. Véase el Focus «¿Cómo afectará a la economía española el comportamiento de sus principales mercados de exportación?», en el IM11/2025, para un mayor detalle acerca del cálculo de la variable de mercados de exportación.
Los principales riesgos: energía, inflación y tipos de interés
Los principales riesgos provienen de una eventual escalada del conflicto en Oriente Próximo, que podría elevar los precios energéticos, intensificar la inflación y provocar una respuesta más restrictiva del BCE. Además, el menor crecimiento de nuestros socios limitaría las exportaciones españolas.
Para aproximar este riesgo, planteamos un escenario adverso con un precio medio del petróleo de 105 dólares por barril y del gas de 80 euros/MWh en 2027.5 A partir de estos supuestos, y considerando efectos directos e indirectos de la energía sobre los precios, estimamos que la inflación se situaría alrededor de 1,25 p. p. por encima de nuestra previsión.6 En este escenario, prevemos que el BCE llevaría los tipos de interés de referencia hasta un nivel 50 p. b. superior respecto a nuestro escenario central.
El efecto sobre la actividad dependería, en buena medida, de cómo reaccionaran los hogares. Si suponemos que los hogares son capaces de amortiguar la mitad del impacto reduciendo su tasa de ahorro, el crecimiento del PIB en 2027 sería 0,3 p. p. inferior al previsto.7 Se trata de un efecto relativamente modesto, inferior al que se estimaría utilizando sensibilidades históricas, pero más acorde a la experiencia de los últimos años.8 En definitiva, incluso bajo este escenario adverso, la economía española podría mantener un ritmo de crecimiento relativamente notable.
- 5
Este escenario se corresponde al percentil 75 de la distribución de precios implícita en los mercados de derivados sobre los futuros del petróleo Brent y del gas TTF. Véase el artículo «2027: perspectivas monetarias e implicaciones fiscales», en este mismo Dossier.
- 6
Nuestras sensibilidades indican que un aumento del 10% del precio del petróleo eleva la inflación en 0,2 p. p., mientras que un incremento equivalente del precio del gas la eleva en 0,04 p. p. Asimismo, estos aumentos del precio de la energía supondrían 0,1 p. p. más de inflación por efectos indirectos. Los efectos indirectos tardan un año en aflorar. Dado que el shock se ha producido entre septiembre y octubre de 2026, suponemos que solo la mitad de este impacto se materializará en 2027.
- 7
Amortiguar la mitad del impacto sobre el consumo requeriría una reducción de la tasa de ahorro de 0,5-0,6 p. p. Los hogares disponen de margen para realizar este ajuste, dado que la tasa de ahorro se mantiene en niveles elevados.
- 8
Este cálculo debe interpretarse como un ejercicio parcial. No incorpora el menor crecimiento de nuestros socios comerciales ni un posible aumento de la incertidumbre. Tampoco considera la eventual adopción de nuevas medidas fiscales destinadas a amortiguar el impacto sobre los hogares y las empresas.