Espanya davant el 2027: una economia sòlida en un entorn més exigent
Preveiem que l’economia espanyola creixi un 2,0% el 2027, una taxa elevada però inferior a la registrada el 2026, a causa principalment de l’impacte endarrerit del xoc energètic d’aquest any. En aquest article es detallen els motors de creixement del PIB, els seus frens i els principals riscos que envolten l’escenari.
Balanç positiu del 2026
L’economia espanyola ha trampejat amb solidesa un 2026 marcat pel conflicte al Pròxim Orient i pel repunt inflacionista. Preveiem que el PIB creixerà el 2,6%, en relació amb l’1,0% de la zona de l’euro, amb el suport d’uns fonaments robustos: elbon comportament del mercat laboral, l’elevada taxa d’estalvi de les llars, el reduït endeutament privat, la baixa exposició comercial directa al Pròxim Orient i l’elevat desplegament de les renovables, que ha esmorteït l’encariment de l’electricitat. El creixement demogràfic i de l’ocupació ha sostingut la renda i el consum, mentre que la inversió s’ha beneficiat dels fons NGEU, de la confiança empresarial i de les baixades de tipus del 2025. En conjunt, el 2026 tancarà amb un creixement vigorós i sense desequilibris rellevants.
Perspectives per al 2027: vents de cua i vents de cara
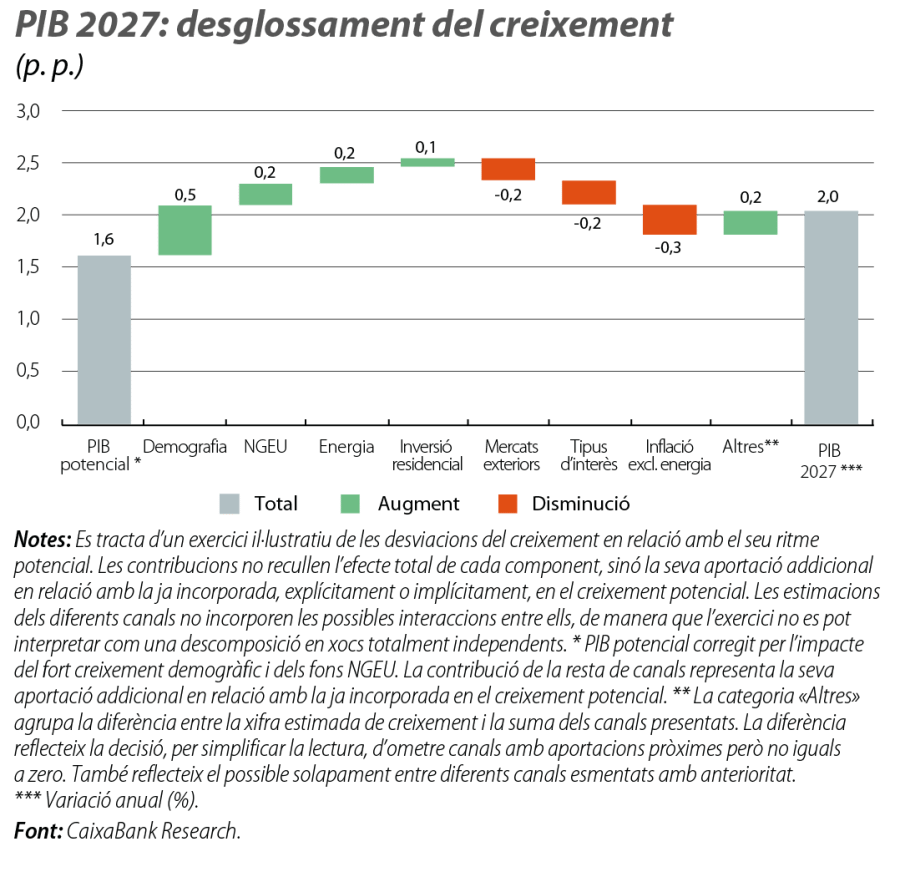
De cara al 2027, preveiem que l’economia creixerà el 2,0%, una taxa elevada, tot i que inferior a la registrada el 2026. La desacceleració del 2027 respon, principalment, a l’impacte endarrerit del xoc energètic del 2026. Tot seguit, detallarem els motors de creixement del PIB i els seus principals frens, tal com s’observa al gràfic. Partint d’un creixement potencial de l’1,6%, diferents vents de cua i de cara explicarien la desviació en relació amb aquest ritme.1 En positiu:
- Demografia: preveiem que la població creixerà una mica menys de l’1% el 2027, impulsada pels fluxos migratoris, molt per damunt del ritme anterior a la pandèmia. Tenint en compte la incorporació d’aquesta població al mercat laboral, estimem que el creixement demogràfic podria aportar 0,5 p. p. a l’avanç del PIB.2
- Fons NGEU: malgrat la finalització formal del Pla de Recuperació el 2026, no esperem un «efecte penya-segat», ja que nombrosos projectes i instruments financers es continuaran desplegant durant diversos exercicis. Estimem una aportació de 0,2 p. p. al creixement, en relació amb els 0,4 p. p. del 2026.
- Alleujament energètic: l’escenari contempla que el preu mitjà del petroli i del gas baixarà el 2027 en relació amb l’any anterior.3 Aquesta moderació reduiria els costos per a les empreses i per a les llars i podria aportar 0,2 p. p. al creixement. No obstant això, l’augment de la tensió experimentada recentment als mercats energètics introdueix riscos a la baixa, de manera que més endavant explorarem, en aquest mateix article, l’impacte d’escenaris alternatius.
- La inversió residencial mantindrà el cicle expansiu: la fortalesa de la demanda i l’augment gradual de l’oferta prolongaran el cicle expansiu de la construcció. Preveiem que els visats d’obra nova tornaran a créixer prop del 10% el 2027. Els habitatges iniciats el 2026 continuaran generant activitat el 2027, ja que la construcció d’un habitatge es prolonga més d’un any, i, a més a més, a això se suma la major demanda de béns duradors vinculada a la llar. La inversió residencial podria aportar 0,1 p. p. addicionals al creixement.
- 1
Es calcula el PIB potencial mitjançant la metodologia de la funció de producció. Per a més detalls, vegeu el Focus «El creixement potencial del PIB d’Espanya a mitjà termini», a l’IM04/2024. Per depurar l’efecte del fort creixement demogràfic dels últims anys i l’impacte dels fons NGEU en el càlcul del PIB potencial, hem suposat que la demografia ha crescut, des del 2022, segons la mitjana del 2017-2019 (el 0,3% anual) i, a més a més, hem reduït la inversió anual per la quantia estimada provinent dels fons NGEU. Així mateix, el creixement potencial és coherent amb uns tipus d'interès i amb uns preus de l’energia que es mantenen en la mitjana del 2026.
- 2
Els supòsits principals són que la taxa d’ocupació (població ocupada sobre població total) es manté invariada i que hi ha una bretxa de productivitat entre la població estrangera i la nacional coherent amb les estimacions del Banc d’Espanya (vegeu Cuadrado, P. i Regil, A., «Una estimación de la contribución de la población extranjera en España al crecimiento del PIB per cápita en el período 2022-2024», Boletín Económico, 2025/T2).
- 3
L’escenari contempla un preu mitjà del petroli de 78,5 dòlars per barril el 2027 i un preu mitjà del gas de 45 euros/MWh.
No tots els factors empenyen a l’alça. També identifiquem vents en contra:
- La feblesa de l’entorn internacional continuarà limitant les exportacions: el gir proteccionista dels EUA, el conflicte al Pròxim Orient i l’impacte del xoc inflacionista sobre els nostres socis comercials faran que els principals mercats d’exportació creixin, segons les nostres previsions, prop d’1 p. p. per sota del ritme de creixement mitjà anual que va tenir lloc entre el 2014 i el 2024.4 Aquest canal restaria 0,2 p. p. a l’avanç del PIB.
- Enduriment de les condicions financeres: davant el repunt de la inflació, i després de les dues pujades ja aplicades, preveiem que el BCE apujarà els tipus al desembre del 2026 i una vegada més el 2027. Com a resultat, l’euríbor se situaria el 2027 prop de 90 p. b. per damunt del que es preveia abans de la crisi a l’Iran. Atès que la política monetària actua amb retard, l’impacte de les pujades del 2026 es concentrarà el 2027 i restarà al voltant de 0,2 p. p. al creixement.
- Efectes indirectes del xoc energètic: l’encariment de l’energia no solament incrementa la factura energètica de les llars, sinó que també augmenta els costos de producció de les empreses. A mesura que aquestes traslladen aquests costos més elevats als preus d’altres béns i serveis, la inflació s’estén al conjunt de la cistella de consum. Aquest procés és més gradual que l’impacte directe sobre l’energia, però redueix la renda real de les llars i limita la seva capacitat de despesa. Estimem que aquest canal restarà 0,3 p. p. al creixement del 2027.
Finalment, hi ha alguns factors addicionals que també seran importants en l’evolució de l’economia espanyola el 2027:
- L’estalvi com a matalàs davant possibles imprevistos: després de recular de l’11,9% el 2025 al 10,8% el 2026, segons les nostres previsions, i de contribuir, així, a esmorteir l’impacte inicial del repunt inflacionista, preveiem que la taxa d’estalvi es mantindrà en nivells similars el 2027. Les llars ajustarien una mica més les decisions de consum amb la finalitat de preservar un cert marge financer davant la possibilitat de noves pertorbacions.
- El sector turístic continuarà mostrant dinamisme, tot i que moderarà el ritme de creixement: el 2026, el sector s’ha beneficiat d’una redirecció dels fluxos turístics gràcies a la percepció de destinació segura en relació amb el Pròxim Orient. No obstant això, de cara al 2027, preveiem que creixerà d'una manera més moderada, a causa del deteriorament del poder adquisitiu als principals països emissors, i que convergirà al seu ritme de creixement tendencial.
- Contribució del sector públic: ateses les mesures anunciades fins a la data, estimem que l’orientació fiscal, sense els fons NGEU, serà neutra, tot i que això queda supeditat al resultat de les eleccions generals del 29 de novembre i a les polítiques que implementi el Govern resultant.
- 4
Els mercats d’exportació es calculen com la mitjana ponderada del creixement de les importacions dels 15 principals mercats d’exportació d’Espanya. Per a més detalls sobre el càlcul de la variable dels mercats d’exportació, vegeu el Focus «Com afectarà l’economia espanyola el comportament dels seus principals mercats d’exportació?», a l’IM11/2025.
Els principals riscos: energia, inflació i tipus d’interès
Els principals riscos provenen d’una eventual escalada del conflicte al Pròxim Orient, que podria incrementar els preus energètics, intensificar la inflació i provocar una resposta més restrictiva del BCE. A més a més, el menor creixement dels nostres socis limitaria les exportacions espanyoles.
Per aproximar aquest risc, plantegem un escenari advers amb un preu mitjà del petroli de 105 dòlars per barril i del gas de 80 euros/MWh el 2027.5 A partir d’aquests supòsits, i considerant els efectes directes i indirectes de l’energia sobre els preus, estimem que la inflació se situaria al voltant d’1,25 p. p. per damunt de la nostra previsió.6 En aquest escenari, preveiem que el BCE durà els tipus d’interès de referència fins a un nivell 50 p. b. superior al del nostre escenari central.
L’efecte sobre l’activitat dependria, en bona part, de com reaccionessin les llars. Si suposem que les llars són capaces d’esmorteir la meitat de l’impacte reduint la taxa d’estalvi, el creixement del PIB el 2027 seria 0,3 p. p. inferior al previst.7 Es tracta d’un efecte relativament modest, inferior al que s’estimaria utilitzant sensibilitats històriques, però més coherent amb l’experiència dels últims anys.8 En definitiva, fins i tot sota aquest escenari advers, l’economia espanyola podria mantenir un ritme de creixement relativament notable.
- 5
Aquest escenari correspon al percentil 75 de la distribució de preus implícita als mercats de derivats sobre els futurs del petroli Brent i del gas TTF. Vegeu l’article «2027: perspectives monetàries i implicacions fiscals», en aquest mateix Dossier.
- 6
Les nostres sensibilitats indiquen que un augment del 10% del preu del petroli incrementa la inflació en 0,2 p. p., mentre que un increment equivalent del preu del gas l’incrementa en 0,04 p. p. Així mateix, aquests augments del preu de l’energia comportarien 0,1 p. p. més d’inflació pels efectes indirectes. Els efectes indirectes triguen un any a aflorar. Atès que el xoc s’ha produït entre el setembre i l’octubre del 2026, suposem que només la meitat d’aquest impacte es materialitzarà el 2027.
- 7
Esmorteir la meitat de l’impacte sobre el consum requeriria una reducció de la taxa d’estalvi de 0,5-0,6 p. p. Les llars disposen de marge per realitzar aquest ajust, atès que la taxa d’estalvi es manté en nivells elevats.
- 8
Aquest càlcul s’ha d’interpretar com un exercici parcial. No incorpora el menor creixement dels nostres socis comercials ni un possible augment de la incertesa. Tampoc considera l’eventual adopció de noves mesures fiscals destinades a esmorteir l’impacte sobre les llars i sobre les empreses.