Són rellevants les ‘midterms’ per a Trump? I per als EUA?
El proper 3 de novembre, els nord-americans tornaran a les urnes per renovar la totalitat de la Cambra de Representants i un terç del Senat, les dues cambres en què el Partit Republicà va obtenir la majoria el 2024. Malgrat que Donald Trump no apareixerà a les paperetes, les eleccions constituiran el primer gran examen nacional del seu segon mandat.

Ara com ara, les enquestes i les votacions celebrades des del seu retorn a la Casa Blanca dibuixen un entorn favorable als demòcrates. Al mateix temps, no sembla que els territoris i els grups socials que més van contribuir al gir republicà del 2024 hagin rebut encara el dividend econòmic promès. Així, el resultat posarà a prova la confiança de la base electoral que li va retornar la presidència, però, de forma més rellevant, determinarà el contrapès institucional al qual s’enfrontarà Trump i que condicionarà el debat intern del Partit Republicà sobre la continuïtat de la seva agenda de cara a les presidencials del 2028.
Què es decideix el 3 de novembre?
A les eleccions de mig mandat es renovaran els 435 membres de la Cambra de Representants i 35 dels 100 senadors (vegeu els dos primers gràfics).1 Els demòcrates necessiten augmentar de 214 a 218 el nombre de representants per recuperar la Cambra i necessiten quatre escons addicionals per assolir una majoria de 51 senadors, atès que la vicepresidència –i, per tant, el vot de desempat– romandrà en mans republicanes.
- 1
Dels 35 escons del Senat en joc, 33 corresponen a la renovació ordinària i 2 a eleccions especials per decidir qui completa els mandats de J. D. Vance i de Marco Rubio, substituïts provisionalment després d’assumir la vicepresidència i la Secretaria d’Estat, respectivament.
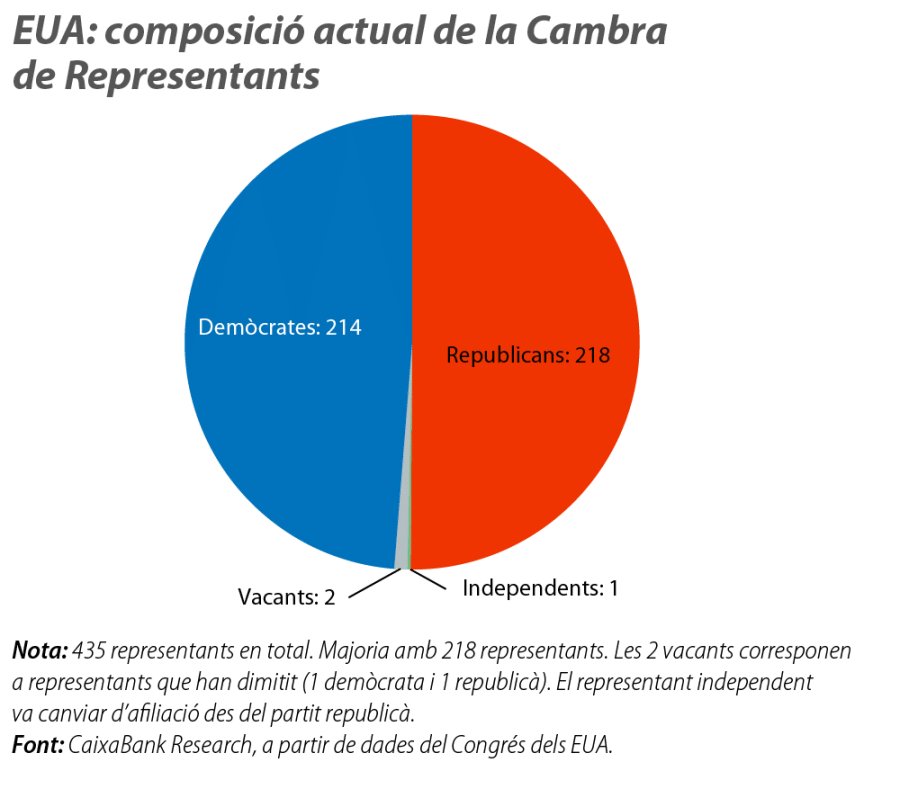
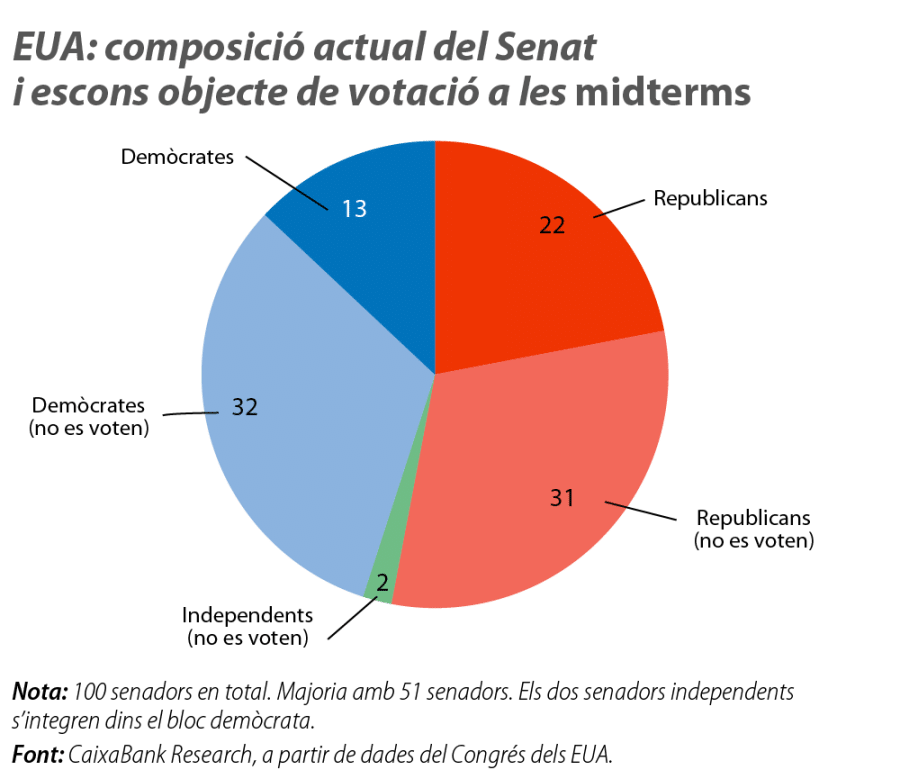
L’abast d’una victòria demòcrata dependrà de la cambra conquerida. El control del Senat permetria bloquejar nomenaments de jutges federals, d’alts càrrecs de l’Administració o de membres de la Reserva Federal. El de la Cambra atorgaria més capacitat per investigar l’Executiu, per reclamar documents i per examinar possibles conflictes d’interès o abusos de poder, una estratègia que, pel que sembla, els responsables demòcrates prioritzen en lloc de l’obertura immediata d’un nou procés d’impeachment. Una majoria demòcrata a qualsevol de les dues cambres podria frenar una nova legislació republicana, mentre que el control de les dues permetria impulsar una agenda alternativa, tot i que Trump conservaria el poder de veto. En l’àmbit fiscal, el nou equilibri polític podria modificar algunes retallades de despesa previstos a la One Big Beautiful Bill Act (OBBBA) o dificultar la pròrroga de les seves disposicions temporals, tot i que difícilment alteraria de manera substancial la senda projectada de dèficit i de deute en absència d’acords bipartidistes. L’enfrontament polític també es podria traslladar a les lleis de finançament i podria complicar l’aprovació de la despesa federal i augmentar el risc de tancaments parcials de l’Administració (shutdowns), amb els costos econòmics associats.2
La pèrdua del Congrés no impediria, però, que Trump continués actuant mitjançant ordres executives i competències delegades per lleis anteriors, en especial en política migratòria, comercial i exterior. El seu marge seria ampli, tot i que no il·limitat: necessitaria finançament per executar algunes mesures i les seves decisions continuarien subjectes a les lleis vigents i al control dels tribunals. Els revessos del Tribunal Suprem als aranzels imposats per la IEEPA i a la restricció de la ciutadania per naixement mostren precisament aquests límits.3
- 2
Congressional Research Service (2026), «Past Government Shutdowns: Key Resources», i Congressional Budget Office (2025), «A Quantitative Analysis of the Effects of the Government Shutdown on the Economy Under Three Scenarios».
- 3
Vegeu el Focus «El nou escenari d’aranzels als EUA (edició tornada a l’escola 2026)», a l’IM09/2026, i el Focus «Polítiques migratòries Trump 2.0: el final de l’American Dream?», en aquest mateix Informe Mensual.
Enquestes favorables als demòcrates
Els demòcrates parteixen amb el vent històric a favor: el partit del president ha perdut escons a la Cambra en 20 de les 22 eleccions de meitat de mandat celebrades des del 1938.4 Aquesta regularitat no determina el resultat, però reforça la lectura d’unes enquestes que ja situen els republicans en una posició vulnerable.
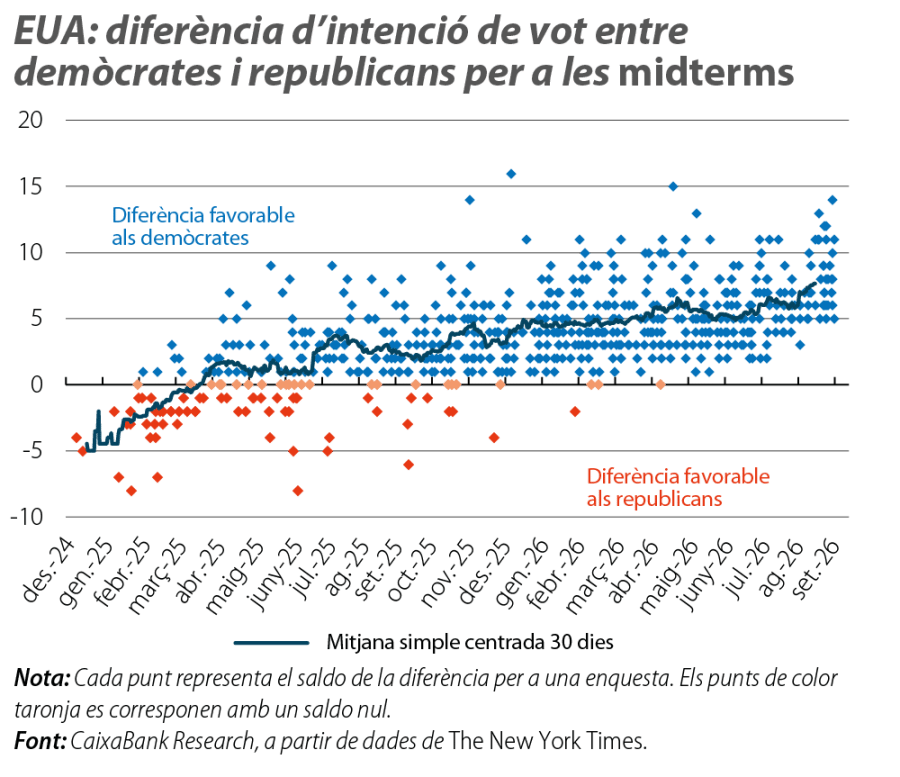
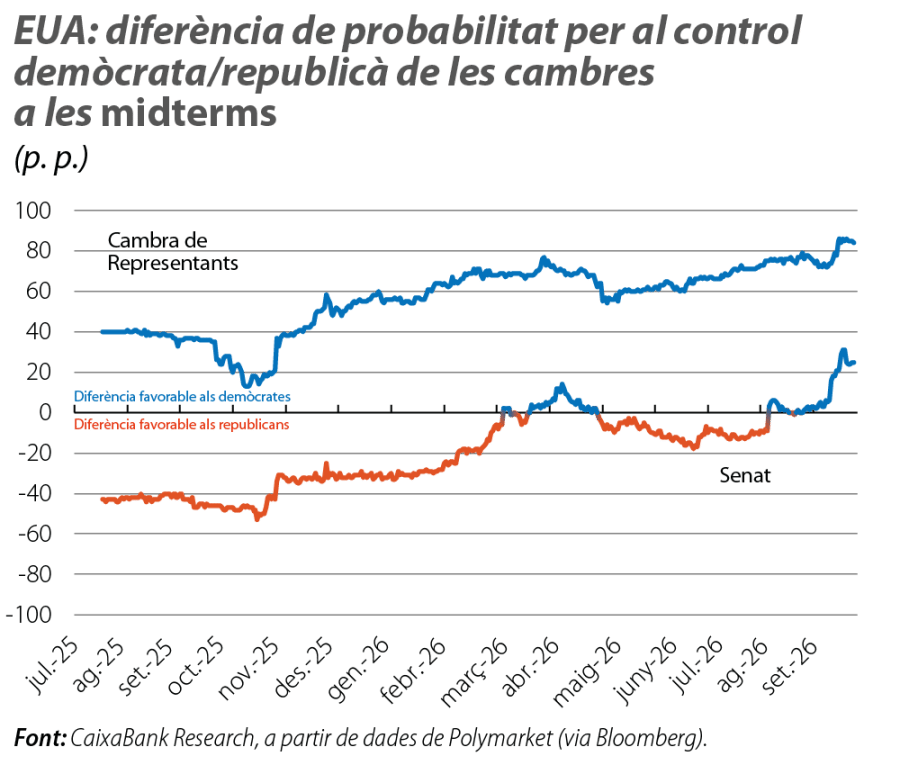
Al final de setembre, la mitjana de les enquestes d’intenció de vot al Congrés situava els demòcrates al voltant de 7-8 punts per davant dels republicans (vegeu el tercer gràfic). L’avantatge no es tradueix mecànicament en escons, a causa del traçat dels districtes i de la distribució territorial del vot, però és compatible amb un risc elevat per a l’estreta majoria republicana a la Cambra. Per la seva banda, el mercat de predicció Polymarket assignava, al final de setembre, una probabilitat del 90% a una Cambra demòcrata i una mica menys del 40% al fet que els republicans conservin el Senat (vegeu el quart gràfic). La diferència obeeix a les característiques del mapa electoral. Per recuperar el control del Senat, els demòcrates necessiten guanyar quatre escons nets: les seves principals oportunitats es troben en estats representats en l’actualitat per republicans, com Carolina del Nord, Maine, Alaska i Ohio, mentre que Iowa i Texas presenten opcions més difícils. Al mateix temps, han de conservar Geòrgia i Michigan, dos estats guanyats per Trump a les presidencials del 2024.5
Les urnes han ofert senyals similars. El 2025, els demòcrates van conquerir el govern de Virgínia, van conservar el de Nova Jersey i van mantenir la majoria progressista al Tribunal Suprem de Wisconsin, els membres del qual s’elegeixen a les urnes, en un estat on havia guanyat Trump el 2024. Més revelador és el patró de les eleccions celebrades des de la seva investidura: en una anàlisi publicada a l’abril sobre 229 eleccions federals i estatals amb candidats dels dos partits, principalment comicis especials al Congrés i a les cambres legislatives estatals, els demòcrates van superar en 193 de les ocasions la quota de vot obtinguda per Kamala Harris el 2024, amb una millora mitjana de 5 punts.6 A les eleccions a l’alcaldia de Nova York, la victòria de Zohran Mamdani, amb una campanya centrada en l’habitatge i en el cost de la vida, va aportar un altre senyal que una proposta econòmica de signe contrari podia guanyar suport fins i tot en barris on el vot republicà havia avançat de manera significativa en les últimes presidencials.
- 6
POLITICO (2026), «Democrats Have Made Up Ground in Nearly Every Election Since Trump Took Office». En qualsevol cas, el senyal s’ha d’interpretar amb cautela, per la menor participació habitual en les eleccions especials i perquè Harris havia rendit per sota d’altres candidats demòcrates en alguns territoris.
Els territoris del gir republicà han rebut el dividend promès?
La victòria de Trump el 2024 es va basar en una major mobilització republicana, en l’abstenció d’antics votants demòcrates i en la preocupació per la inflació i per la immigració. El seu avanç va ser territorialment molt ampli: va millorar en relació amb el 2020 a 9 de cada 10 comtats i va guanyar terreny especialment a les grans àrees urbanes, als territoris amb una elevada població immigrant, al sud de Florida, a la frontera de Texas i als estats industrials de l’Oest Mitjà.7 La qüestió ara és si aquestes zones han obtingut el que esperaven i si els seus votants perceben que la seva situació ha millorat.
Les dades disponibles no permeten identificar un dividend econòmic diferencial als territoris que van protagonitzar el gir republicà. L’economia nord-americana ha mantingut un creixement positiu, però, a l’agost del 2026, només vuit estats registraven un augment interanual estadísticament significatiu de l’ocupació no agrària, mentre que 10 presentaven increments apreciables de la taxa d’atur en relació amb un any abans.8 Aquestes dades mostren que la millora laboral queda lluny de ser generalitzada, tot i que no permeten establir una relació causal amb les polítiques de Trump, i cal recordar que la percepció entre els votants també està condicionada per la identificació partidista.9
Per la seva banda, els aranzels ofereixen protecció davant la competència exterior als productors d’acer i d’altres béns, però també incrementen els costos de les empreses que utilitzen metalls i components importats. Aquesta tensió és especialment rellevant per al cinturó industrial de Michigan, Pensilvània, Wisconsin i Ohio. L’evidència disponible apunta al fet que els aranzels han encarit els béns importats sense generar fins ara una millora apreciable de l’ocupació agregada, amb efectes laborals modestos i desiguals entre sectors i territoris.10 A més a més, el xoc energètic provocat pel conflicte al Pròxim Orient ha afegit noves pressions inflacionistes, amb una incidència directa sobre el cost dels carburants, un dels preus més visibles per a les llars nord-americanes, i ha pressionat a l’alça els tipus d’interès, la qual cosa ha dificultat el compliment de la principal expectativa econòmica dipositada en Trump: reduir el cost de la vida.11
La política migratòria presenta una tensió similar. Algunes anàlisis preliminars relacionen la intensificació de les operacions i de les detencions del servei de control d’immigració i duanes (ICE, per les sigles en anglès) amb caigudes locals de l’oferta de treball, del consum i de l’ocupació, inclosa la de treballadors nascuts als EUA.12 El seu impacte pot ser, a més a més, electoral. El 2024, Trump es va guanyar de forma substancial el suport dels votants llatins, impulsat, en bona part, pel malestar econòmic, però les eleccions de Virgínia i de Nova Jersey del 2025 van revertir una part d’aquell avanç. Les enquestes apunten al fet que el seu suport s’està afeblint en un context de preus elevats i d’exposició d’aquestes comunitats a les operacions migratòries, tot i que encara no és clar quant respon a canvis de vot i quant a una major mobilització demòcrata.13
- 7
Economic Innovation Group (2024), «The Economic Geography of the 2024 Elections».
- 8
Bureau of Labor Statistics (2026), «State Employment and Unemployment, August 2026».
- 9
Sahm, C. (2026), «Consumer Sentiment Isn’t Politics, but Politics Is Reshaping It».
- 10
Azzimonti, M. i Titcomb, J. (2026), «U.S. Import Tariffs in 2025: Realized Tariff Rates, Import Prices, and Local Labor-Market Effects», i Matschke, J. i Dzholos, M. (2025), «Higher Tariffs Might Have Created Headwinds to Employment Growth in 2025».
- 11
Federal Reserve Bank of Chicago (2026), «The Aftermath of the 2026 Oil Shock: Some Alternative Macroeconomic Scenarios».
- 12
Cox, E. i East, C. N. (2026), «Labor Market Impacts of ICE Activity in Trump 2.0», i Hernández, E. (2026), «ICE-ing the Economy: Immigration Enforcement Under Trump 2.0 and Local Economic Activity».
- 13
Pew Research Center (2025), «Voting Patterns in the 2024 Election»; Pew Research Center (2026), «Trump’s approval rating hits second-term low among his Latino voters, though many still approve», i CBS News (2025), «Latino Voters Swing Toward Democrats in 2025 After Trump’s 2024 Historic Gains».
El major desafiament fins al 2028 serà per a l’economia
Una derrota republicana no convertiria Trump en un president sense poder, però sí que modificaria els seus incentius. Sense possibilitat d’optar a la reelecció i amb menys capacitat legislativa, podria traslladar la iniciativa cap a àmbits amb més autonomia presidencial, com les polítiques comercial, migratòria i exterior, i podria augmentar la incertesa reguladora i geopolítica. Així, les midterms decidiran quant de la seva agenda pot Trump finançar, blindar i convertir en un llegat durador. Per al Partit Republicà, una derrota plantejaria, a més a més, el dilema de mantenir una agenda que mobilitza la seva base, però que pot comprometre les seves opcions a les presidencials del 2028. Per als EUA, el que està en joc és l’equilibri entre la capacitat d’actuació i el contrapoder institucional: un Congrés opositor podria limitar les decisions més disruptives i reduir les sorpreses legislatives, però també podria obrir una etapa de bloqueig, de major judicialització i de menor previsibilitat pressupostària. En definitiva, l’equilibri polític resultant de les urnes no serà neutral per a l’economia nord-americana i condicionarà el grau d’incertesa en els propers anys.