Espanya: perspectives macroeconòmiques per al 2027
Espanya afronta l'últim episodi de tensió geopolítica internacional des d’una posició de fortalesa, tot i que l’encariment de l’energia, l’enduriment de les condicions financeres i el deteriorament de l’entorn internacional mantindran la inflació elevada i restaran dinamisme a l’activitat. Tot això ens a dut a revisar a l’alça el creixement el 2026 i a mantenir la previsió per al 2027,
El conflicte geopolític al Pròxim Orient continua marcant el pols de la conjuntura macroeconòmica. Al juliol, es van reprendre les hostilitats entre els EUA i l’Iran i, de llavors ençà, han augmentat les tensions als mercats energètics. Malgrat aquest entorn advers, l’economia espanyola manté un ritme de creixement sòlid. En el 2T, el PIB va créixer el 0,7% intertrimestral, impulsat pel consum privat, per la inversió i per les exportacions de serveis. L’avanç va superar la nostra previsió, situada en el 0,5%. A més a més, els indicadors disponibles per al 3T suggereixen que aquesta bona dinàmica es manté: la confiança continua en nivells elevats, la temporada alta turística ha presentat uns resultats molt positius i l’ocupació continua creixent amb força, en part gràcies al procés de regularització.
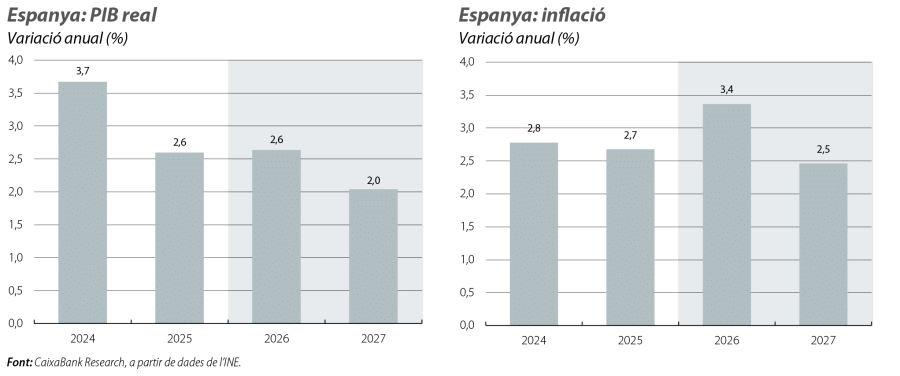
Malgrat que Espanya afronta aquest nou episodi de tensió geopolítica internacional des d’una posició de fortalesa, l’encariment de l’energia, l’enduriment de les condicions financeres i el deteriorament de l’entorn internacional mantindran la inflació elevada i restaran dinamisme a l’activitat. Per aquest motiu, la incorporació de les últimes dades ens empeny a revisar a l’alça, en 0,2 p. p., la previsió de creixement del PIB per al 2026, fins al 2,6%. En canvi, mantenim sense canvis la previsió per al 2027, en el 2,0%, per incorporar aquests vents de cara més intensos.
Els supòsits del nou escenari
El nostre escenari central contempla que les tensions geopolítiques disminuiran de forma gradual en els propers mesos, però no comptem amb una resolució definitiva als diferents conflictes en marxa durant l’any vinent. De fet, no es poden descartar episodis puntuals de tensió, tot i que aquest escenari central suposa que haurien de ser limitats en el temps.
El conflicte internacional afecta la nostra economia a través, principalment, del canal energètic, que es tradueix en un augment de la inflació i, a conseqüència de la resposta dels bancs centrals a aquesta situació, en un increment dels tipus d’interès.
Preveiem que el preu del petroli se situarà, de mitjana, prop dels 87 dòlars per barril el 2026 i que es moderarà fins als 78,5 dòlars el 2027. La xifra prevista per al 2027 se situa al voltant del 20% per damunt del que el mercat descomptava al febrer, abans de l’inici del conflicte al Golf. Es tracta d’una evolució coherent amb un escenari de moderació de les tensions, però sense una resolució definitiva. De la mateixa manera, preveiem que el preu del gas natural se situarà, de mitjana, en els 53 euros/MWh el 2026 i baixarà fins als 45 euros/MWh el 2027, prop del 70% per damunt de la nostra previsió anterior al conflicte.1
L’augment de la corba de preus de l’energia també ha incrementat les expectatives sobre els tipus d’interès. El BCE ha apujat ja el tipus depo en dues ocasions enguany, fins a situar-lo en el 2,5%, i el mercat espera tres o quatre augments addicionals. Aquest canvi també s’ha traslladat a l’euríbor, que recentment ha fluctuat entre el 3,3% i el 3,4%, 80-90 p. b. per damunt de la nostra previsió anterior a l’inici del conflicte.
En conjunt, ens trobem davant un escenari més advers, amb uns preus de l’energia i amb uns tipus d’interès més elevats durant més temps.
- 1
Les previsions de preu del Brent i del gas natural es van realitzar utilitzant la mitjana del preu dels mercats de futurs de la segona meitat d’agost.
El creixement es modera, però es manté en cotes elevades
La inflació és la principal via de transmissió del conflicte a la nostra economia. A Espanya, gairebé va assolir el 5% al setembre, i preveiem que es mantindrà en cotes elevades durant la resta de l’any. Els xocs inflacionistes es transmeten en tres etapes. En primer lloc, es produeix l’impacte directe de l’augment del preu de l’energia. Entre sis i dotze mesos després, apareixen els efectes indirectes sobre altres components de la cistella, a mesura que els majors costos de producció es traslladen als preus d’altres béns i serveis. Finalment, amb un desfasament superior a un any, poden sorgir efectes de segona ronda, derivats d’unes demandes salarials més exigents.
Ara com ara, preveiem que els efectes indirectes i de segona ronda seran limitats. Malgrat tot, el xoc energètic actual és molt inferior al registrat el 2022, el BCE està reaccionant amb rapidesa i el punt de partida és molt diferent. Llavors, la sortida de la pandèmia va tensionar les cadenes logístiques globals i va generar pressions inflacionistes, a les quals, amb posterioritat, es va sumar el xoc energètic. En aquest context, preveiem que la inflació se situarà en el 3,4% en el conjunt del 2026 i es moderarà fins al 2,5% el 2027. De tota manera, el risc que aquest episodi energètic sigui més persistent del que es preveu és elevat.2
Afortunadament, l’economia espanyola compta amb diversos factors que esmorteeixen l’impacte del xoc. La situació financera de les llars i de les empreses és favorable, amb ràtios de deute sobre el PIB en mínims històrics, la qual cosa atenua l’efecte de l’augment dels tipus d’interès.3 Així mateix, en el 2T, la taxa d’estalvi de les llars se situava en l’11,5% de la renda bruta disponible, clarament per damunt de la mitjana del 7,3% registrada entre el 2015 i el 2019. Aquest nivell d’estalvi proporciona a les llars un matalàs per absorbir l’augment de la inflació sense ajustar bruscament les seves decisions de consum. Finalment, les dades confirmen el bon comportament del sector turístic. Malgrat els dubtes puntuals sobre la disponibilitat de querosè per a l’aviació, un risc que no s’ha materialitzat aquest estiu, el sector s’ha beneficiat d’una redirecció dels fluxos turístics cap a Espanya, percebuda com una destinació segura en comparació amb la inestabilitat existent al Pròxim Orient. Això ha afavorit uns registres excel·lents tant en el 2T com durant la temporada alta.4
Més enllà dels vents de cara derivats del conflicte i d’aquests factors d’esmorteïment, l’economia continuarà creixent gràcies a la demanda interna, basada en el consum i en la inversió. Al mateix temps, les exportacions de serveis, tant turístics com no turístics, continuaran mostrant un bon comportament.
El creixement demogràfic, impulsat pels intensos fluxos d’immigració, continuarà afavorint el consum privat. Per la seva banda, la inversió es continuarà beneficiant de l’elevat nivell de confiança i de l’impuls dels fons europeus. Malgrat que la seva execució pressupostària està gairebé completada, la seva translació a l’economia real es produeix amb un cert desfasament, de manera que encara haurien de donar suport al creixement de la inversió durant aquest any i el vinent.
En canvi, el feble creixement dels nostres principals socis comercials, el gir proteccionista dels EUA i el conflicte al Pròxim Orient continuaran llastant les exportacions de béns, que previsiblement mantindran un to molt moderat.
En conjunt, hem revisat a l’alça en 0,2 p. p. la previsió de creixement del PIB per al 2026, fins al 2,6%, després d’incorporar la sorpresa positiva de la dada del 2T. En canvi, mantenim sense variació la previsió per al 2027, en el 2,0%. Malgrat que les últimes dades apunten a una inèrcia de creixement superior a l’esperada, aquest efecte queda neutralitzat per l’augment de les expectatives de tipus d’interès i d’inflació.
Els riscos sobre l’escenari, però, estan esbiaixats a la baixa. Les probabilitats que el conflicte al Pròxim Orient s’enquisti o escali són més elevades ara que uns pocs mesos enrere. Si es materialitzen aquests riscos, caldria esperar, entre altres efectes, una inflació més elevada, uns tipus d’interès més alts i un deteriorament de la confiança, la qual cosa seria un llast més gran per a l’activitat.
- 2
Vegeu el Focus «Perspectives i condicions financeres per a l’economia internacional: tardor 2026», en aquest mateix Informe Mensual.
- 3
El deute de les empreses no financeres es va situar en el 81,8% del PIB en el 1T 2026, cota que no es veia des de l’any 2002 i molt inferior a la mitjana de la zona de l’euro, del 103,3% del PIB. Per la seva banda, el deute de les llars es va situar en el mateix trimestre en el 42,5% del PIB, un mínim de la sèrie històrica i també inferior a la xifra homòloga per a la zona de l’euro, del 50,2%.
- 4
Per a una valoració de la temporada alta turística, vegeu el Focus «La temporada alta torna a atreure el turista internacional», en aquest mateix Informe Mensual.