España: perspectivas macroeconómicas para 2027
España afronta el último episodio de tensión geopolítica internacional desde una posición de fortaleza, aunque el encarecimiento de la energía, el endurecimiento de las condiciones financieras y el deterioro del entorno internacional mantendrán la inflación elevada y restarán dinamismo a la actividad. Todo ello nos ha llevado a revisar al alza el crecimiento en 2026 y a mantener la previsión para 2027.
El conflicto geopolítico en Oriente Próximo sigue marcando el pulso de la coyuntura macroeconómica. En julio, se reanudaron las hostilidades entre EE. UU. e Irán y, desde entonces, han aumentado las tensiones en los mercados energéticos. A pesar de este entorno adverso, la economía española mantiene un ritmo de crecimiento sólido. En el 2T, el PIB creció un 0,7% intertrimestral, impulsado por el consumo privado, la inversión y las exportaciones de servicios. El avance superó nuestra previsión, situada en el 0,5%. Además, los indicadores disponibles para el 3T sugieren que esta buena dinámica se mantiene: la confianza continúa en niveles elevados, la temporada alta turística ha arrojado resultados muy positivos y el empleo sigue creciendo con fuerza, en parte gracias al proceso de regularización.
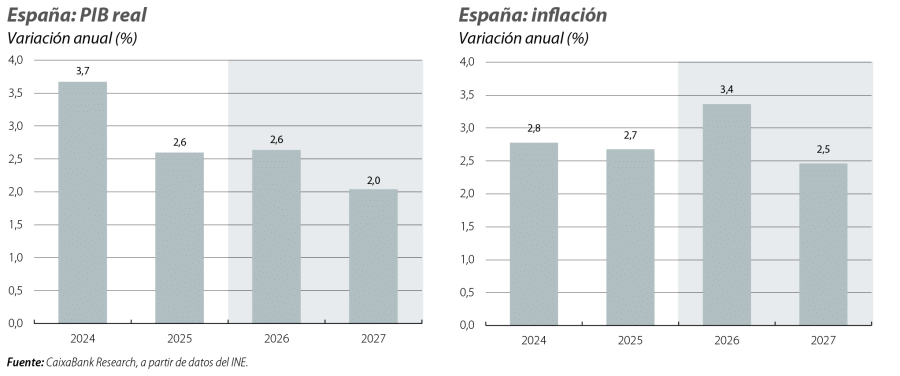
Aunque España afronta este nuevo episodio de tensión geopolítica internacional desde una posición de fortaleza, el encarecimiento de la energía, el endurecimiento de las condiciones financieras y el deterioro del entorno internacional mantendrán la inflación elevada y restarán dinamismo a la actividad. Por ello, la incorporación de los últimos datos nos lleva a revisar al alza, en 0,2 p. p., la previsión de crecimiento del PIB para 2026, hasta el 2,6%. En cambio, mantenemos sin cambios la previsión para 2027, en el 2,0%, para incorporar estos mayores vientos de cara.
Los supuestos del nuevo escenario
Nuestro escenario central contempla que las tensiones geopolíticas disminuyan gradualmente en los próximos meses, pero no contamos con una resolución definitiva a los distintos conflictos en marcha durante el próximo año. De hecho, no pueden descartarse episodios puntuales de tensión, si bien este escenario central supone que deberían ser limitados en el tiempo.
El conflicto internacional afecta a nuestra economía principalmente a través del canal energético. Este se traduce en un aumento de la inflación y, como consecuencia de la respuesta de los bancos centrales a esta situación, un incremento de los tipos de interés.
Prevemos que el precio del petróleo se sitúe, en promedio, cerca de los 87 dólares por barril en 2026 y se modere hasta los 78,5 dólares en 2027. La cifra prevista para 2027 es alrededor de un 20% superior a la que descontaba el mercado en febrero, antes del inicio del conflicto en el Golfo. Se trata de una evolución coherente con un escenario de moderación de las tensiones, pero sin una resolución definitiva. Del mismo modo, prevemos que el precio del gas natural se sitúe, en promedio, en 53 euros/MWh en 2026 y descienda hasta los 45 euros/MWh en 2027, cerca de un 70% por encima de nuestra previsión anterior al conflicto.1
El aumento de la curva de precios de la energía también ha elevado las expectativas sobre los tipos de interés. El BCE ha subido ya el tipo depo en dos ocasiones este año, hasta situarlo en el 2,5%, y el mercado espera entre tres y cuatro aumentos adicionales. Este cambio también se ha trasladado al euríbor, que recientemente ha fluctuado entre el 3,3% y el 3,4%, 80-90 p. b. por encima de nuestra previsión anterior al inicio del conflicto.
En conjunto, nos encontramos ante un escenario más adverso, con precios de la energía y tipos de interés más elevados durante más tiempo.
- 1
Las previsiones de precio del Brent y del gas natural se realizaron usando el promedio del precio de los mercados de futuros de la segunda mitad de agosto.
El crecimiento se modera, pero se mantiene en cotas elevadas
La inflación es la principal vía de transmisión del conflicto a nuestra economía. En España, prácticamente alcanzó el 5% en septiembre y prevemos que se mantenga en cotas elevadas durante el resto del año. Los shocks inflacionarios se transmiten en tres etapas. En primer lugar, se produce el impacto directo del aumento del precio de la energía. Entre seis y doce meses después, aparecen los efectos indirectos sobre otros componentes de la cesta, a medida que los mayores costes de producción se trasladan a los precios de otros bienes y servicios. Por último, con un desfase superior a un año, pueden surgir efectos de segunda ronda, derivados de mayores demandas salariales.
Por el momento, prevemos que los efectos indirectos y de segunda ronda sean limitados. Pese a todo, el shock energético actual es muy inferior al registrado en 2022, el BCE está reaccionando con rapidez y el punto de partida es muy distinto. Entonces, la salida de la pandemia tensionó las cadenas logísticas globales y generó presiones inflacionistas, a las que posteriormente se sumó el shock energético. En este contexto, prevemos que la inflación se sitúe en el 3,4% en el conjunto de 2026 y se modere hasta el 2,5% en 2027. De todas formas, el riesgo de que este episodio energético sea más persistente de lo previsto es elevado.2
Afortunadamente, la economía española cuenta con varios factores que amortiguan el impacto del shock. La situación financiera de los hogares y las empresas es favorable, con ratios de deuda sobre el PIB en mínimos históricos, lo que atenúa el efecto del aumento de los tipos de interés.3 Asimismo, en el 2T, la tasa de ahorro de los hogares se situaba en el 11,5% de la renta bruta disponible, claramente por encima del promedio del 7,3% registrado entre 2015 y 2019. Este nivel de ahorro proporciona a los hogares un colchón para absorber el aumento de la inflación sin ajustar bruscamente sus decisiones de consumo. Por último, los datos confirman el buen comportamiento del sector turístico. Pese a las dudas puntuales sobre la disponibilidad de queroseno para aviación, un riesgo que no se ha materializado este verano, el sector se ha beneficiado de una redirección de los flujos turísticos hacia España, percibida como un destino seguro frente a la inestabilidad en Oriente Próximo. Ello ha favorecido unos registros excelentes tanto en el 2T como durante la temporada alta.4
Más allá de los vientos de cara derivados del conflicto y de estos factores de amortiguación, la economía seguirá creciendo de la mano de la demanda interna, apoyada en el consumo y la inversión. Al mismo tiempo, las exportaciones de servicios, tanto turísticos como no turísticos, continuarán mostrando un buen comportamiento.
El crecimiento demográfico, impulsado por los intensos flujos de inmigración, seguirá favoreciendo el consumo privado. Por su parte, la inversión continuará beneficiándose del elevado nivel de confianza y del impulso de los fondos europeos. Aunque su ejecución presupuestaria está prácticamente completada, su traslación a la economía real se produce con cierto desfase, por lo que todavía deberían apoyar el crecimiento de la inversión durante este año y el próximo.
En cambio, el débil crecimiento de nuestros principales socios comerciales, el giro proteccionista de EE. UU. y el conflicto en Oriente Próximo seguirán lastrando las exportaciones de bienes, que previsiblemente mantendrán un tono muy moderado.
En conjunto, hemos revisado al alza en 0,2 p. p. la previsión de crecimiento del PIB para 2026, hasta el 2,6%, tras incorporar la sorpresa positiva del dato del 2T. En cambio, mantenemos sin variación la previsión para 2027, en el 2,0%. Aunque los últimos datos apuntan a una inercia de crecimiento mayor de lo esperado, este efecto queda neutralizado por el aumento de las expectativas de tipos de interés y de inflación.
Los riesgos sobre el escenario, sin embargo, están sesgados a la baja. Las probabilidades de que el conflicto en Oriente Próximo se enquiste o escale son mayores ahora que hace apenas unos pocos meses. De materializarse estos riesgos, cabría esperar, entre otros, una mayor inflación, mayores tipos de interés y un deterioro de la confianza, lo cual todo redundaría en un mayor lastre sobre la actividad.
- 2
Véase el Focus «Perspectivas y condiciones financieras para la economía internacional: otoño 2026», en este mismo Informe Mensual.
- 3
La deuda de las empresas no financieras se sitúo en el 81,8% del PIB en el 1T 2026, cota que no se veía desde el año 2002 y muy inferior al promedio de la eurozona, del 103,3% del PIB. Por su parte, la deuda de los hogares se emplazó en el mismo trimestre en el 42,5% del PIB, un mínimo de la serie histórica, y también inferior a la cifra homóloga para la eurozona, del 50,2%.
- 4
Para una valoración de la temporada alta turística, véase el Focus «La temporada alta vuelve a atraer al turista internacional», en este mismo Informe Mensual.