Perspectives i condicions financeres per a l’economia internacional: tardor del 2026
L’activitat econòmica s’enfronta a un context de preus energètics més elevats, a uns tipus d’interès més alts i a una inflació més enlairada. Alhora, el conjunt de les condicions financeres és menys restrictiu del que podria aparentar, gràcies al contrapès que exerceixen el bon funcionament de les borses des de l’inici d’enguany i la relativa estabilitat dels tipus de canvi, mentre que el boom inversor associat a la IA ajuda a contrarestar el llast del conflicte al Pròxim Orient.
El conflicte al Pròxim Orient i les disrupcions que provoca continuen marcant el compàs de l’economia internacional. Fins ara, l’activitat s’ha mantingut resilient, i les pressions inflacionistes, tot i que són rellevants, s’han circumscrit a l’energia, sense senyals d’efectes indirectes significatius sobre els preus de la resta de productes. No obstant això, la prolongació del conflicte i la seva incertesa han provocat un canvi de marxa entre els bancs centrals i les primeres pujades de tipus d’interès.
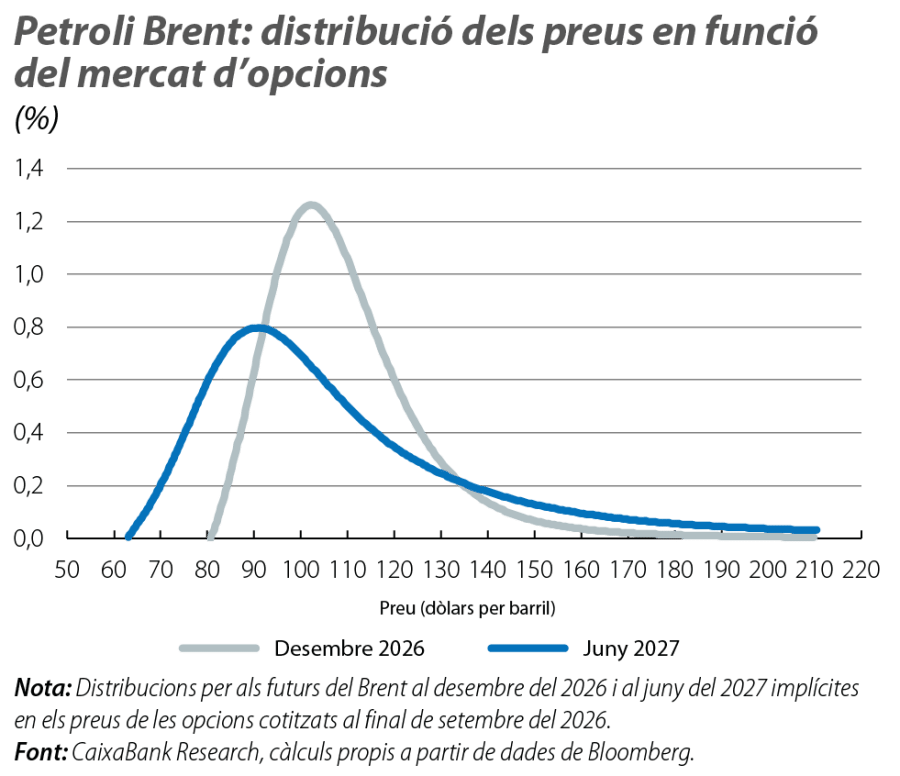
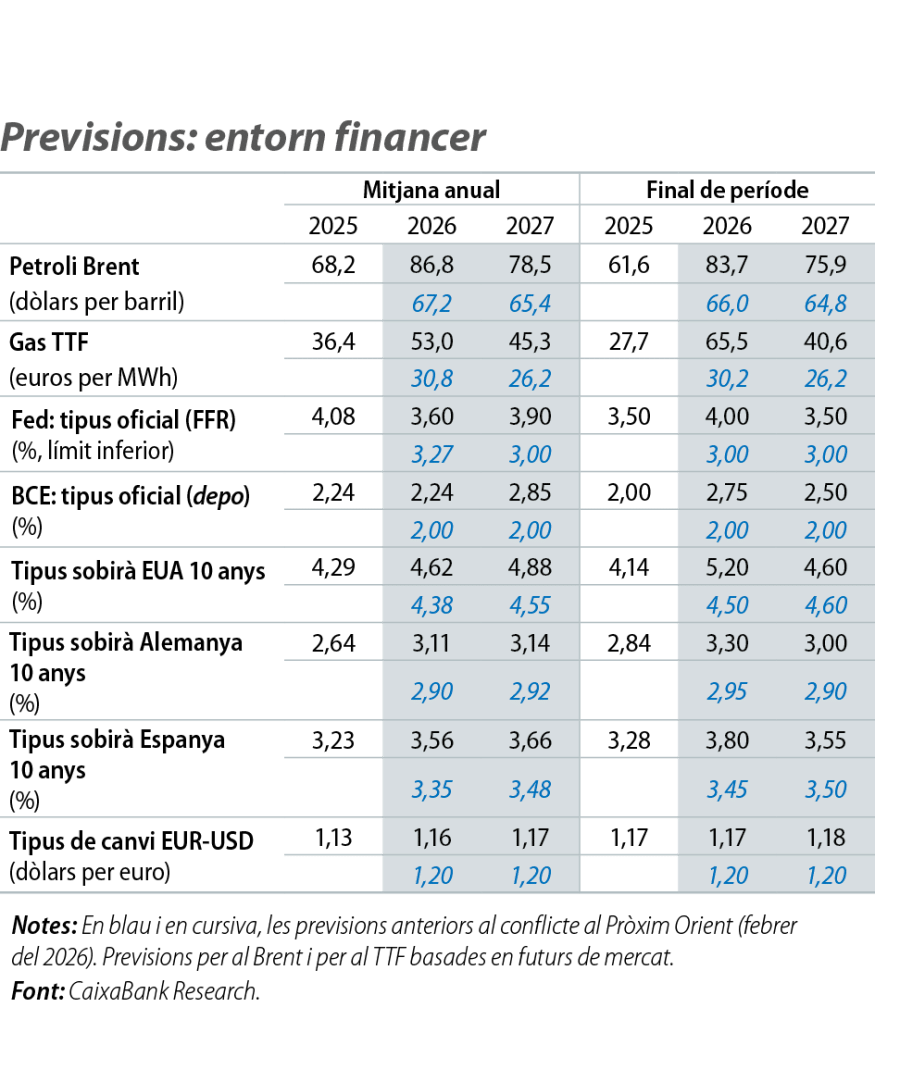
El punt de partida de l’escenari són uns preus de l’energia relativament exigents. Les nostres previsions s’ancoren en els futurs del petroli i del gas cotitzats als mercats financers, amb una senda que, en el punt de tall,1 dibuixa una distensió gradual, tot i que no total, en els propers trimestres: un barril de Brent entre els 80 i els 90 dòlars en l’últim trimestre de l’any i entre els 75 i els 80 dòlars el 2027; gas TTF una mica per sota dels 70 euros fins al final del 2026 i disminuint cap als 40 euros al llarg del 2027. A més a més, els riscos al voltant del punt de partida són elevats. Els preus energètics han demostrat una ràpida capacitat de distensió si el conflicte al Pròxim Orient es canalitza. Però el tancament de l’estret d’Ormuz està consumint les existències que han permès alleujar la disrupció dels fluxos,2 i les perspectives s’han tornat més incertes després de l’intent fallit de resolució a l’estiu. Així, els mercats financers cotitzen una distribució de preus del petroli amb un ampli ventall de possibilitats i un clar biaix cap a la persistència de les disrupcions (vegeu el primer gràfic).
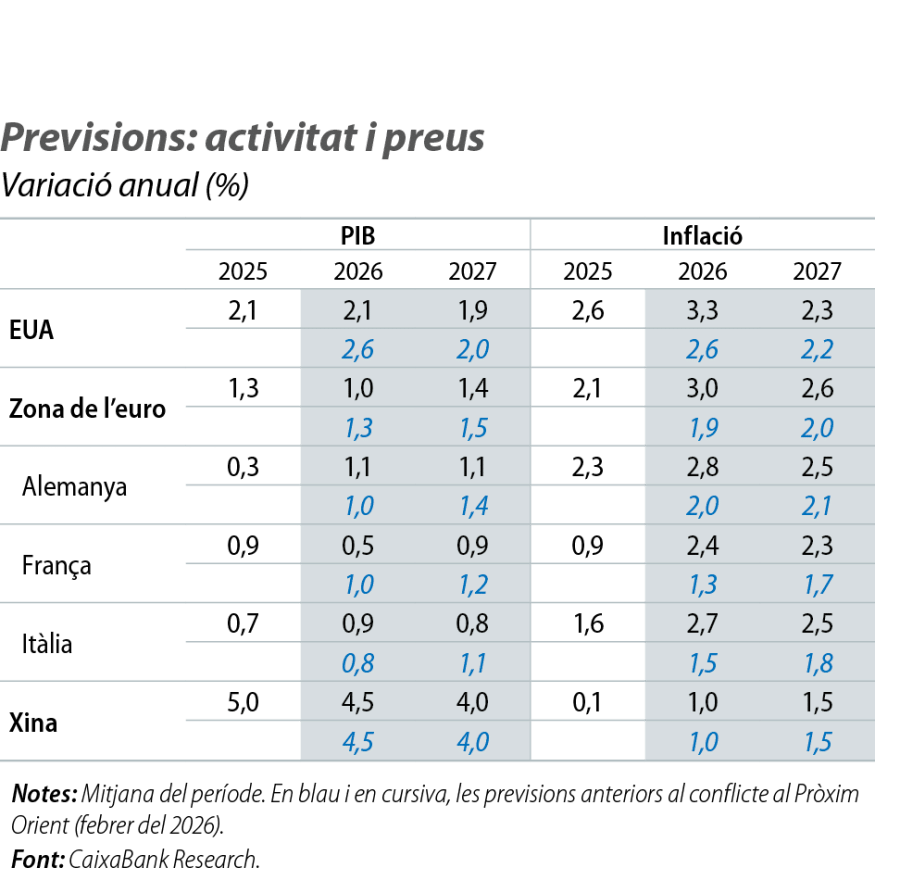
Atesa la senda prevista per als preus energètics, és probable que, en els propers mesos, economies com les dels EUA i la zona de l’euro vegin augmentar la inflació per damunt del 3,5% i fins i tot acostar-se al 4%, empesa per l’energia i, en particular, pels carburants.3 A partir de la primavera del 2027, la inflació hauria de baixar amb un efecte graó fort4 i tornar a cotes més pròximes al 2,5%. Una de les claus serà si, llavors, la inflació energètica s’haurà filtrat a la resta de preus. Ara com ara, els efectes indirectes són limitats, i l’entorn afavoreix que continuï sent així gràcies a una política monetària restrictiva, a una política fiscal menys acomodatícia que en el passat i a una activitat resilient però no pròspera. Així i tot, tres fonts de risc venen dels refinatges de cru (com el dièsel, amb una demanda variada d’usos, i al qual s’afegeixen les tensions per la guerra a Ucraïna i per les restriccions exportadores), dels aliments (encariment dels fertilitzants, esdeveniments meteorològics extrems) i de l’amenaça de disrupcions en les cadenes globals de subministrament (per exemple, els atacs al mar Roig).
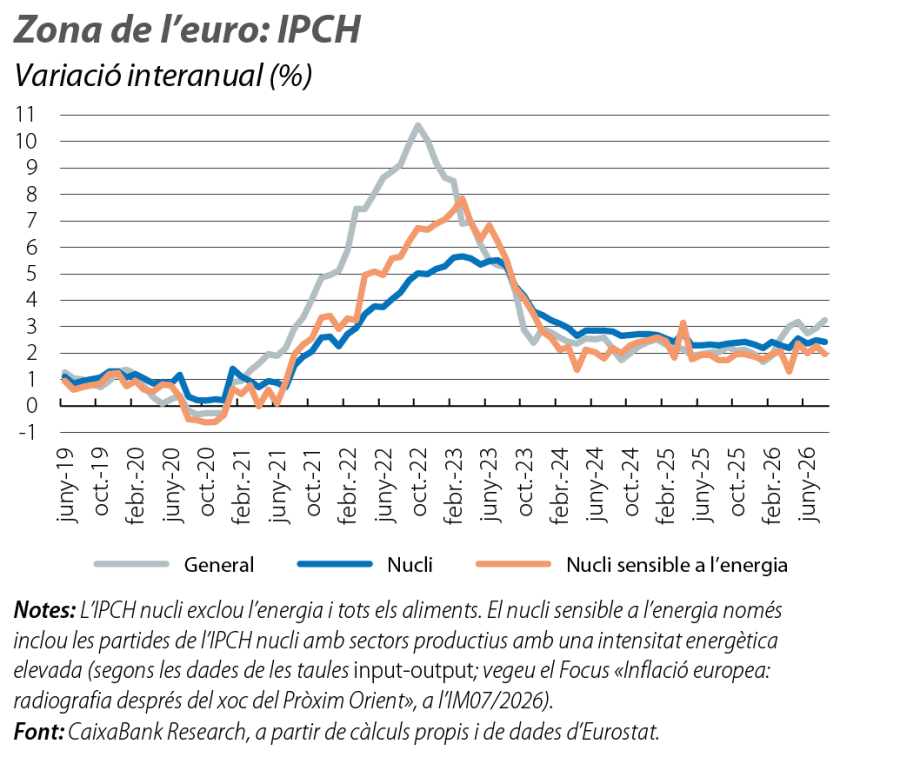
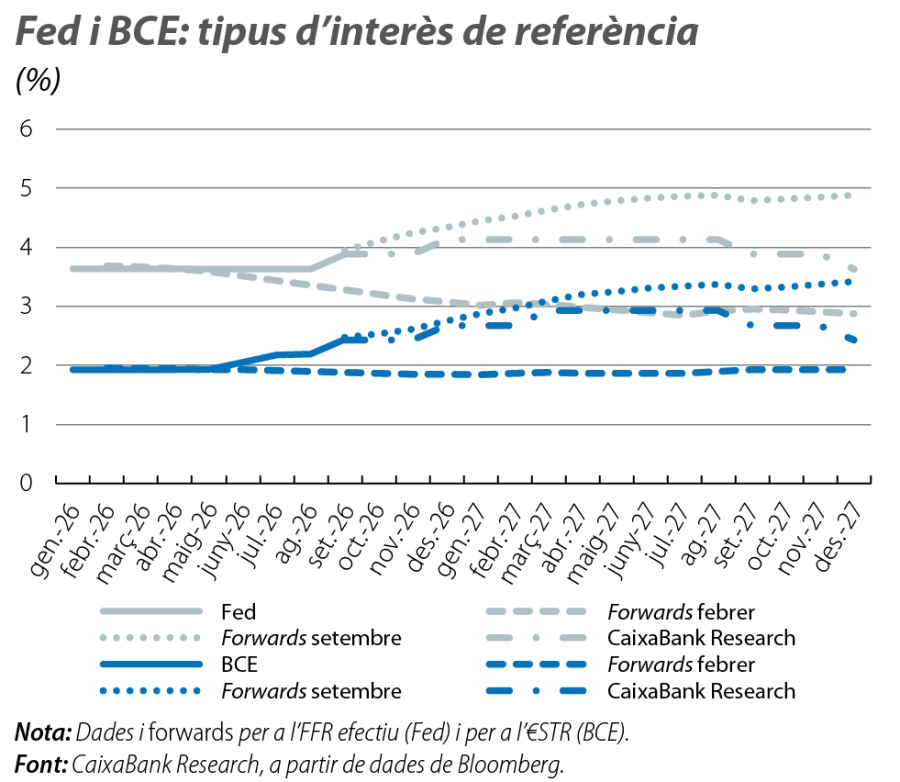
És la intensificació dels riscos inflacionistes, provocada per un conflicte més llarg i incert, el que ha empès els bancs centrals a apujar tipus. En les dades en si, les pressions de preus subjacents gairebé no s’han vist alterades des del conflicte (vegeu el segon gràfic). Però, com més durin les disrupcions, major serà el risc que es filtrin a la resta de preus i que la inflació guanyi inèrcia, motiu pel qual tant la Fed com el BCE han començat a apujar tipus. A més a més, la resiliència que manté l’activitat dona espai als dos bancs centrals per endurir una mica més la política monetària. Tot això ens porta a preveure que la Fed i el BCE acabaran duent els tipus al 4,00%-4,25% i al 3,00%, respectivament, i que la millora de la inflació al llarg del 2027 permetrà relaxar la política monetària de manera relativament ràpida.5
- 3
Els principals components de la inflació energètica són els carburants i l’electricitat. Fins ara, el gros del xoc ha estat en termes de carburants, mentre que els retards de transmissió i la major producció de renovables (que redueix el paper del gas com a productor marginal) han mitigat l’impacte sobre l’electricitat.
- 4
Per efectes de base de l’energia, atès que el denominador de la inflació interanual ja incorporarà els primers mesos de conflicte.
- 5
Els mercats cotitzen un enduriment més agressiu, amb tipus més alts durant més temps.
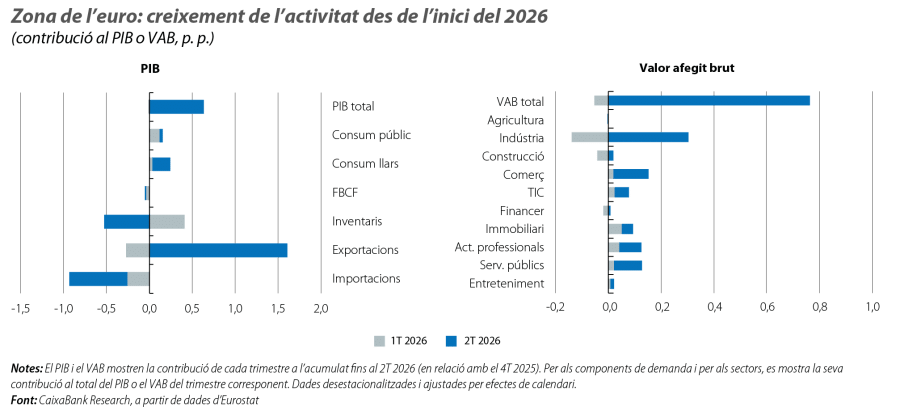
Així, l’activitat econòmica s’enfronta a un context de preus energètics més elevats, a uns tipus d’interès més alts i a una inflació més enlairada. Alhora, el conjunt de les condicions financeres és menys restrictiu del que podria aparentar, gràcies al contrapès que exerceixen el bon funcionament de les borses des de l’inici d’enguany i la relativa estabilitat dels tipus de canvi, mentre que el boom inversor associat a la IA ajuda a contrarestar el llast del conflicte al Pròxim Orient. Fins ara, l’activitat econòmica s’ha mostrat resilient: el PIB de la zona de l’euro ha crescut a un ritme anualitzat una mica superior a l’1% en el primer semestre de 20266, i el dels EUA, ho ha fet a un ritme una mica inferior al 2%, mentre que el PIB de la Xina s’ha mantingut en la banda del 4,5%-5,0% interanual que persegueixen les autoritats. A més a més, en els últims mesos, indicadors com els PMI mostren una recuperació del sentiment fins a màxims de l’any, la qual cosa ens porta a projectar la continuïtat d’un creixement econòmic relativament raonable i basat en la solidesa del mercat laboral.
- 6
La zona de l’euro ha crescut a un ritme mitjà de l’1,3% intertrimestral anualitzat (l’1,2% sense Irlanda). Alemanya ho ha fet a l’1,6%; Espanya, al 2,7%,
i Itàlia, a l’1,0%. França, en canvi, s’ha contret a un ritme trimestral del 0,3% anualitzat.
Rere aquesta imatge hi ha diferències regionals. La zona de l’euro està relativament més exposada a l’encariment energètic per la seva dependència importadora dels combustibles fòssils, però compta amb l’embranzida dels plans d’inversió i de la despesa en defensa. A més a més, el dinamisme de la perifèria i la reacceleració d’Alemanya contrasten amb l’estancament de França. Per la seva banda, la major autonomia energètica dels EUA redueix l’impacte directe del xoc, mentre que l’activitat nord-americana es beneficia especialment del boom de la IA. No obstant això, la persistència de la inflació i una política monetària restrictiva també són un fre per a la demanda interna. Per la seva banda, l’economia xinesa combina la feblesa del sector immobiliari i de la demanda domèstica amb la capacitat de resistència de les seves elevades existències de petroli i l’impuls de les exportacions de béns amb més valor afegit (relacionades amb les tecnologies verdes i amb la IA).
Tot plegat dibuixa un escenari exigent, però no necessàriament negatiu. El Pròxim Orient, les disrupcions energètiques i les tensions geopolítiques continuaran marcant la direcció de l’economia, la qual cosa comporta unes perspectives que poden canviar de manera ràpida i multidireccional. El cicle inversor de la IA també genera riscos de doble tall: pot esperonar el creixement mitjançant un augment de la demanda i de la productivitat o pot condicionar-lo si alimenta nous episodis de turbulències financeres.7 Tot això sense oblidar un entorn amb un deute públic elevat i amb uns tipus d’interès més alts, amb un escrutini creixent dels inversors sobre economies com França o els EUA, ni les tensions comercials, malgrat que el marc aranzelari dels EUA s’ha estabilitzat en l’últim any i, tot i que ha canviat en la seva forma legal, manté un fons similar i l’objectiu d’un aranzel mitjà amb la resta del món pròxim al 10%.
- 7
Els últims trimestres han aportat ja alguns exemples: el delicat equilibri entre unes valoracions borsàries riques de la IA i les seves ambicioses expectatives de beneficis empresarials, el risc de disrupció en sectors tradicionals i la competència per finançament (que contribueix a incrementar els tipus d’interès sobirans).
Condicions macrofinanceres
Quins factors determinaran l'evolució dels tipus d'interès, de l'sentiment inversor i de les condicions macrofinancieras en general?