Perspectivas y condiciones financieras para la economía internacional: otoño 2026
La actividad económica se enfrenta a un contexto de mayores precios energéticos, mayores tipos de interés y mayor inflación. A la vez, el conjunto de las condiciones financieras es menos restrictivo de lo que podría aparentar, gracias al contrapeso que ejerce el buen desempeño de las bolsas en lo que va de año y la relativa estabilidad de los tipos de cambio, mientras el boom inversor asociado a la IA ayuda a contrarrestar el lastre del conflicto en Oriente Próximo.
El conflicto en Oriente Próximo y las disrupciones que provoca siguen marcando el compás de la economía internacional. Hasta el momento, la actividad se ha mantenido resiliente y las presiones inflacionistas, aunque relevantes, se han circunscrito a la energía, sin señales de efectos indirectos significativos sobre los precios del resto de los productos. Sin embargo, la prolongación del conflicto y su incertidumbre han provocado un cambio de marcha entre los bancos centrales y las primeras subidas de tipos de interés.
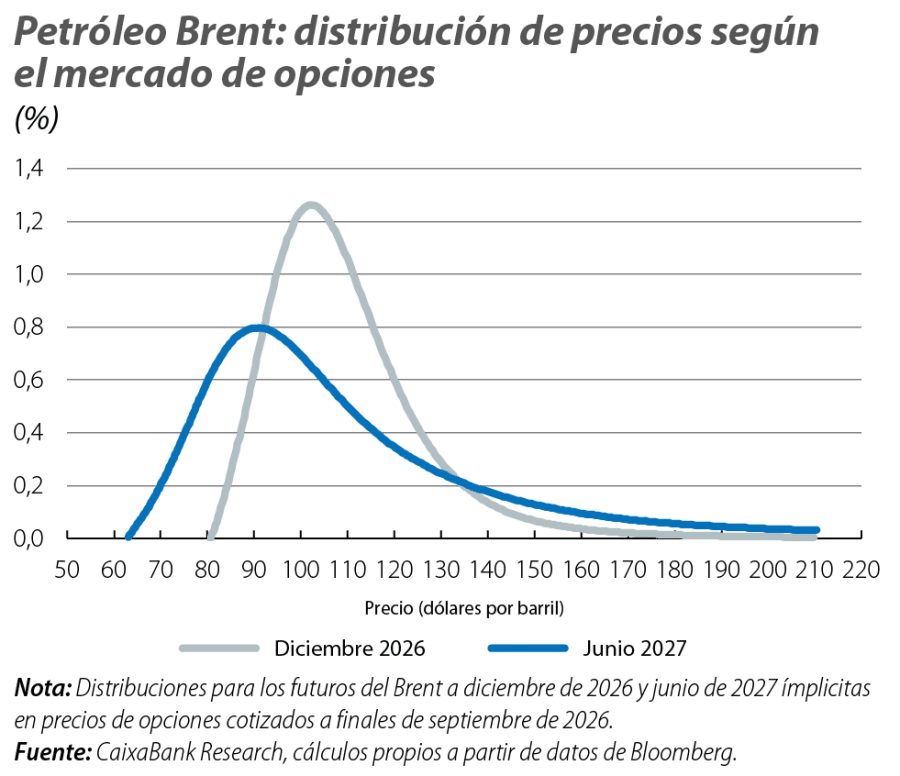
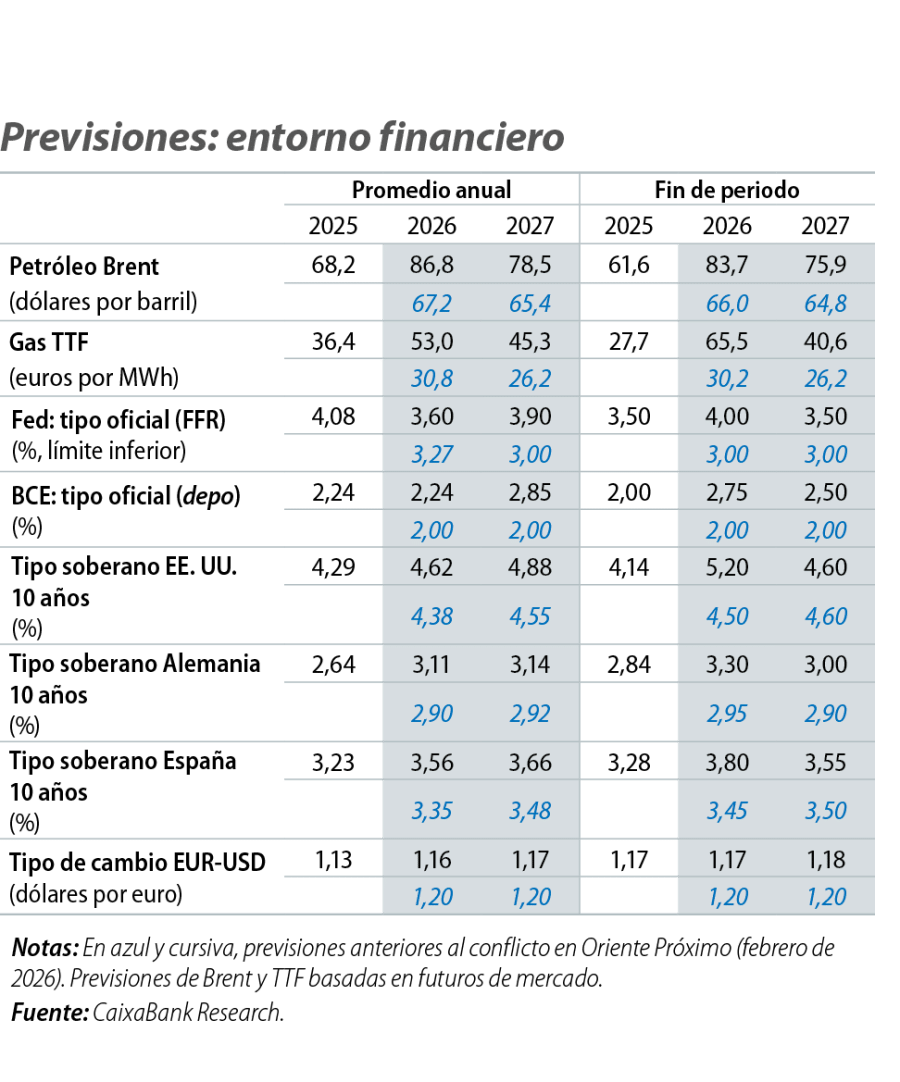
El punto de partida del escenario son unos precios de la energía relativamente exigentes. Nuestras previsiones se anclan en los futuros del petróleo y el gas cotizados en los mercados financieros, con una senda que, en el punto de corte,1 dibuja una distensión gradual, aunque no total, en los próximos trimestres: un barril de Brent entre los 80 y 90 dólares en el último trimestre del año y entre los 75 y 80 dólares en 2027; gas TTF algo por debajo de los 70 euros en lo que queda de 2026 y disminuyendo hacia 40 euros a lo largo de 2027. Además, los riesgos alrededor del punto de partida son elevados. Los precios energéticos han demostrado una rápida capacidad de distensión si el conflicto en Oriente Próximo se encauza. Pero el cierre del estrecho de Ormuz está consumiendo las existencias que han permitido acolchar la disrupción de flujos,2 y las perspectivas se han vuelto más inciertas tras el intento fallido de resolución en verano. Así, los mercados financieros cotizan una distribución de precios del petróleo con un amplio abanico de posibilidades y un claro sesgo hacia la persistencia de las disrupciones (véase el primer gráfico).
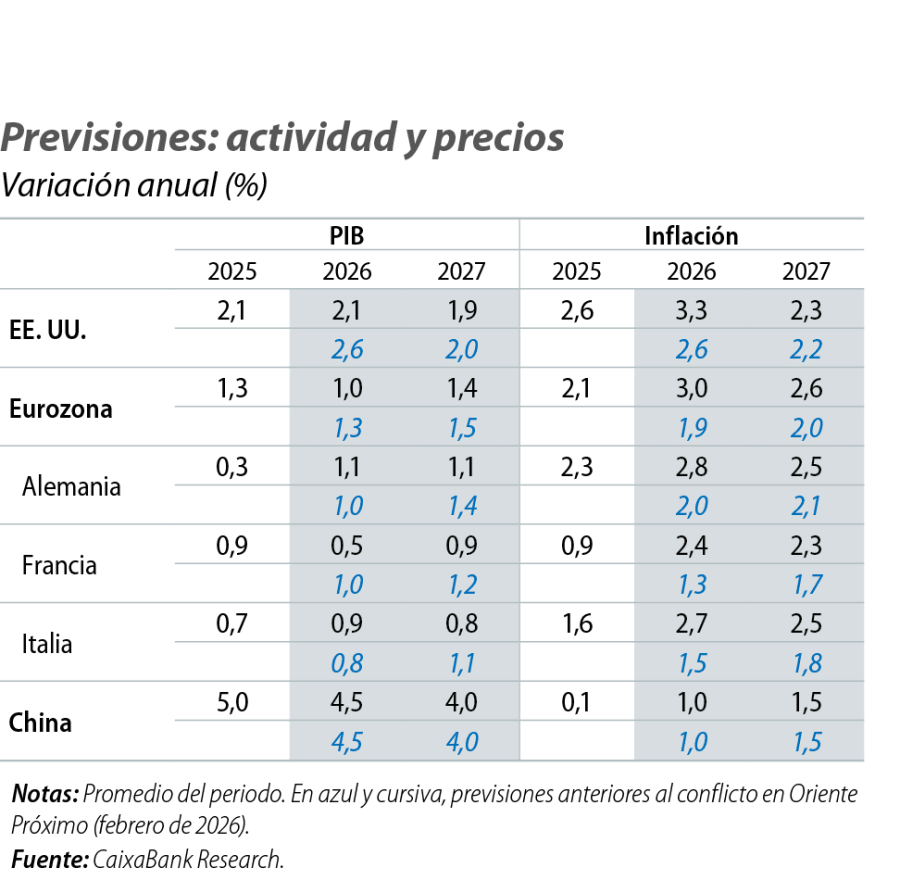
Bajo la senda prevista para los precios energéticos, es probable que en los próximos meses economías como las de EE. UU. y la eurozona vean aumentar la inflación por encima del 3,5% e incluso acercarse al 4%, empujada por la energía y, en particular, por los carburantes.3 A partir de la primavera de 2027, la inflación debería bajar con un efecto escalón fuerte4 y volver a cotas más cercanas al 2,5%. Una de las claves será si, para entonces, la inflación energética se habrá filtrado al resto de los precios. Por ahora, los efectos indirectos son limitados y el entorno favorece que siga siendo así gracias a una política monetaria restrictiva, una política fiscal menos acomodaticia que en el pasado y una actividad resiliente pero no boyante. Con todo, tres fuentes de riesgo vienen de los refinados de crudo (como el diésel, con una variada demanda de usos, y al que se le añaden tensiones por la guerra en Ucrania y restricciones exportadoras), los alimentos (encarecimiento de fertilizantes, eventos meteorológicos extremos) y la amenaza de disrupciones en las cadenas de suministro globales (por ejemplo, ataques en el mar Rojo).
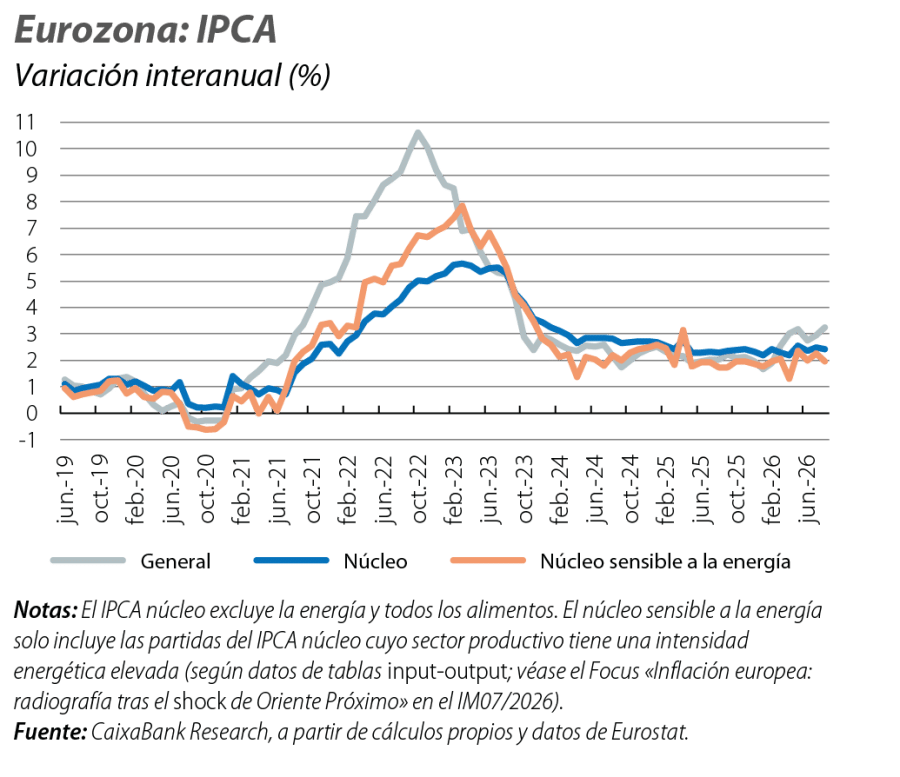
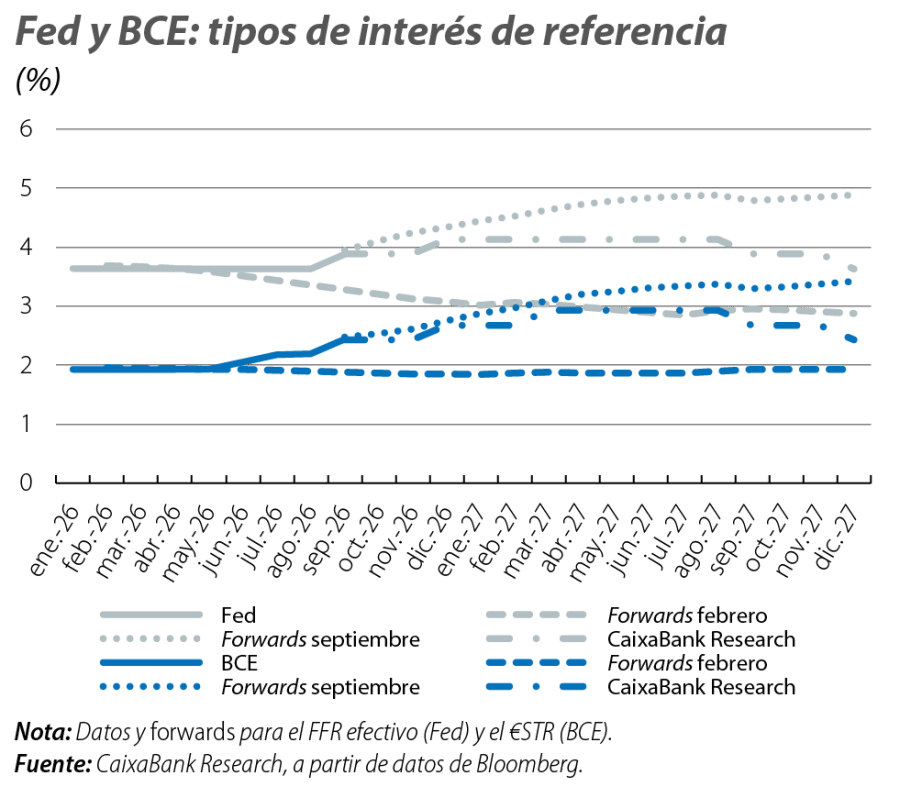
Es la intensificación de los riesgos inflacionistas, provocada por un conflicto más largo e incierto, lo que ha decantado a los bancos centrales a subir tipos. En los datos en sí, las presiones de precios subyacentes prácticamente no se han visto alteradas desde el conflicto (véase el segundo gráfico). Pero cuanto más duren las disrupciones, mayor será el riesgo de que se filtren al resto de los precios y la inflación gane inercia, de ahí que tanto la Fed como el BCE hayan empezado a subir tipos. Además, la resiliencia que mantiene la actividad da espacio a ambos bancos centrales para endurecer algo más la política monetaria. Todo ello nos lleva a prever que la Fed y el BCE terminen llevando los tipos al 4,00%-4,25% y al 3,00%, respectivamente, pero que la mejora de la inflación a lo largo de 2027 permita relajar la política monetaria de manera relativamente rápida.5
- 3
Los principales componentes de la inflación energética son carburantes y electricidad. Hasta el momento, el grueso del shock ha sido en términos de carburantes, mientras que los rezagos de transmisión y la mayor producción de renovables (que reduce el papel del gas como productor marginal) han mitigado el impacto sobre la electricidad.
- 4
Por efectos base de la energía, dado que el denominador de la inflación interanual ya incorporará los primeros meses de conflicto.
- 5
Los mercados cotizan un endurecimiento más agresivo, con tipos más altos durante más tiempo.
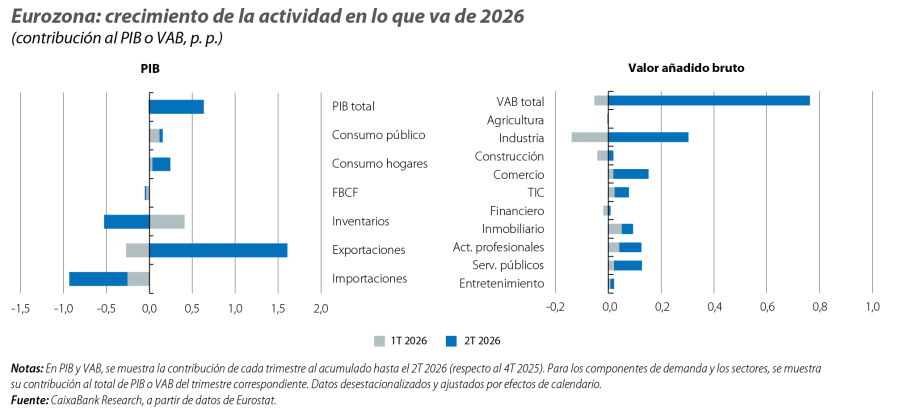
Así, la actividad económica se enfrenta a un contexto de mayores precios energéticos, mayores tipos de interés y mayor inflación. A la vez, el conjunto de las condiciones financieras es menos restrictivo de lo que podría aparentar, gracias al contrapeso que ejerce el buen desempeño de las bolsas en lo que va de año y la relativa estabilidad de los tipos de cambio, mientras que el boom inversor asociado a la IA ayuda a contrarrestar el lastre del conflicto en Oriente Próximo. Hasta el momento, la actividad económica se ha mostrado resiliente: el PIB de la eurozona ha crecido a un ritmo anualizado algo superior al 1% en el primer semestre de 20266 y el de EE. UU., a un ritmo algo inferior al 2%, mientras que el PIB de China se ha mantenido en la banda del 4,5%-5,0% interanual que persiguen las autoridades. Además, en los últimos meses, indicadores como los PMI muestran una recuperación del sentimiento hasta máximos del año, lo que nos lleva a proyectar la continuidad de un crecimiento económico relativamente razonable y apoyado en la solidez del mercado laboral.
- 6
La eurozona ha crecido a un ritmo promedio del 1,3% intertrimestral anualizado (1,2% sin Irlanda). Alemania lo ha hecho al 1,6%, España al 2,7% e Italia al 1,0%. Francia, en cambio, se ha contraído a un ritmo trimestral del 0,3% anualizado.
Hay diferencias regionales detrás de esta imagen. La eurozona está relativamente más expuesta al encarecimiento energético por su dependencia importadora de combustibles fósiles, pero cuenta con el empuje de los planes de inversión y gasto en defensa. Además, contrastan el dinamismo de la periferia y la reaceleración de Alemania con el estancamiento de Francia. Por su parte, la mayor autonomía energética de EE. UU. reduce el impacto directo del shock, mientras que la actividad americana se beneficia especialmente del boom de la IA. No obstante, la persistencia de la inflación y una política monetaria restrictiva también representan un freno para la demanda interna. Por su parte, la economía china combina la debilidad del sector inmobiliario y de la demanda doméstica con la capacidad de resistencia de sus elevadas existencias de petróleo y el impulso de las exportaciones de bienes de mayor valor añadido (relacionadas con tecnologías verdes e IA).
Todo ello dibuja un escenario exigente, pero no necesariamente negativo. Oriente Próximo, las disrupciones energéticas y las tensiones geopolíticas seguirán marcando la dirección de la economía, lo que redunda en unas perspectivas que pueden cambiar de manera rápida y multidireccional. También el ciclo inversor de la IA genera riesgos de doble filo: puede espolear el crecimiento a través de mayor demanda y más productividad o condicionarlo si alimenta nuevos episodios de turbulencias financieras.7 Todo ello sin olvidar el entorno de elevada deuda pública y mayores tipos de interés, con un escrutinio creciente de los inversores en economías como Francia o EE. UU., ni las tensiones comerciales, a pesar de que el marco arancelario de EE. UU. se ha estabilizado en el último año y, aunque ha cambiado en su forma legal, mantiene un fondo similar y el objetivo de un arancel promedio con el resto del mundo cercano al 10%.
- 7
Los últimos trimestres han traído ya algunos ejemplos: el delicado equilibrio entre unas valoraciones bursátiles ricas de la IA y sus ambiciosas expectativas de beneficios empresariales, el riesgo de disrupción en sectores tradicionales y la competencia por financiación (que contribuye a elevar los tipos de interés soberanos).
Condicions macrofinanceres
Quins factors determinaran l'evolució dels tipus d'interès, de l'sentiment inversor i de les condicions macrofinancieras en general?