El sector agroalimentario español consolida su recuperación en un contexto todavía exigente
El sector agroalimentario afronta 2026 desde una posición más sólida que en años recientes, apoyado en la normalización progresiva de la actividad agraria, la moderación de la inflación alimentaria y la resiliencia de la industria de la alimentación. Sin embargo, el escenario sigue siendo exigente. Aunque la situación hídrica ha mejorado notablemente, los fenómenos meteorológicos extremos continúan ganando relevancia y elevan la incertidumbre sobre las cosechas. Al mismo tiempo, la guerra en Irán introduce nuevas presiones sobre costes energéticos y fertilizantes, en un contexto internacional que sigue marcado por las tensiones comerciales y una evolución menos favorable de las exportaciones.

El sector agrario prolonga su recuperación en 2026 tras los shocks recientes
Tras la crisis de 2022, marcada por la sequía y el fuerte aumento de los costes, el sector agrario español registró una notable recuperación, especialmente intensa en 2024 (15%) y 2025 (11,9%). Los datos de 2026 sugieren que el sector sigue creciendo con fuerza tras los extraordinarios registros de los años anteriores (5,6% interanual en la primera mitad del año, frente al 2,6% del conjunto de la economía). El mercado laboral también muestra una mejora gradual y consolida esa tendencia positiva de la actividad: las afiliaciones en el sector primario aumentaron un 1,6% interanual entre enero y agosto respecto al mismo periodo de 2025, dejando atrás la destrucción de empleo observada entre 2022 y 2024.
Normalización de la actividad y recuperación del empleo
La renta agraria creció con fuerza en 2025 (8,9% nominal), impulsada por un aumento de la producción (+7,5% nominal y +6,7% real) superior a la de los costes (+4,8% nominal y +1,7% real). Este avance refleja la progresiva normalización de las condiciones productivas tras los episodios meteorológicos adversos de años anteriores. La rama vegetal lideró el crecimiento (+7,7% nominal y +9,5% real), especialmente en cereales, frutas y hortalizas, mientras que el aceite de oliva constituyó la principal excepción por el intenso ajuste de precios tras la recuperación de la cosecha. La ganadería también mostró una evolución favorable (+6,9% nominal y +2,6% real), con especial dinamismo en los segmentos de huevos y bovino.
Por el lado de los costes, los consumos intermedios crecieron un 4,8% (+1,7% real), por debajo de la producción, lo que favoreció una mejora de los márgenes. Aunque los piensos siguieron encareciéndose, la estabilidad de los fertilizantes y el descenso de los costes energéticos contrastaron con las fuertes tensiones registradas en 2022 y 2023.
Progresiva normalización de las condiciones productivas tras los episodios meteorológicos adversos de años anteriores
Principales macromagnitudes de la renta agraria*
El sector mantendrá el buen tono en 2026, aunque con importantes diferencias por cultivos
La encuesta ESYRCE del Ministerio de Agricultura, Pesca y Alimentación (MAPA) apunta a un mejor comportamiento de los principales cultivos leñosos mediterráneos, frente a unos cultivos herbáceos con una evolución más heterogénea y, en algunos casos, inferior a la de 2025.1
Entre los cultivos de secano sobresalen el olivar y el viñedo. Los rendimientos del primero se sitúan alrededor de un 40% por encima de los de 2025 y cerca de un 60% por encima de la media de los últimos cinco años, mientras que el viñedo registra aumentos cercanos al 20% interanual y también supera claramente su promedio histórico. Todo ello apunta a una campaña muy positiva para dos de los principales cultivos mediterráneos. En cambio, los cereales de invierno, las leguminosas y especialmente el almendro registran caídas de rendimiento respecto a 2025. No obstante, cereales y leguminosas se mantienen próximos a sus niveles habituales al compararlos con la media de los últimos cinco años. El regadío sigue ejerciendo un papel estabilizador, con oscilaciones más reducidas y rendimientos cercanos a los valores históricos.
- 1
En el momento de cierre de esta publicación se dispone de los datos de la encuesta ESYRCE de la primera mitad de 2026.
Rendimiento de los principales cultivos del sector agrario español para 2026
En conjunto, el sector agrario seguirá beneficiándose de unas condiciones más favorables que las observadas en 2022-2023, aunque con una evolución desigual entre producciones y focos de debilidad en algunos cultivos extensivos y hortícolas. Seguirán siendo determinantes las condiciones meteorológicas, los costes de producción y el contexto internacional. A ello se suman unas exigencias regulatorias y ambientales crecientes en ámbitos como el uso de insumos, la gestión del agua, el bienestar animal, la trazabilidad y la reducción de emisiones. Aunque estas medidas refuerzan la sostenibilidad del sector, también pueden elevar los costes de adaptación.
Mejora la situación hídrica, pero aumenta la exposición a eventos extremos
El Observatorio Nacional de Sequía del Ministerio para la Transición Ecológica y el Reto Demográfico señala que actualmente no hay ninguna región en situación de sequía prolongada ni de escasez coyuntural, salvo en la demarcación del Júcar y el alto Guadiana.2 Sin embargo, el impacto del cambio climático ya no se limita a la sequía: el sector afronta una mayor recurrencia e intensidad de fenómenos meteorológicos extremos, como tormentas, granizo, danas u olas de calor, que afectan a la producción y elevan la incertidumbre sobre los rendimientos. Según Agroseguro, hasta finales de julio de 2026 estas adversidades habían afectado a cerca de 1,2 millones de hectáreas y generado 374 millones de euros en indemnizaciones, una de las cifras más elevadas registradas para estas fechas.
Además, los efectos del cambio climático van más allá de las pérdidas directas de cosechas. Las altas temperaturas alteran los calendarios agrícolas y procesos clave para el desarrollo de los cultivos, mientras que en la ganadería aumentan los costes y se reduce la disponibilidad de pastos. Todo ello apunta a que el cambio climático se está convirtiendo en un desafío estructural para el sector agroalimentario español, reforzando la necesidad de seguir avanzando en adaptación, eficiencia en el uso del agua y cobertura aseguradora.
- 2
El MITECO diferencia entre sequía prolongada, fenómeno natural ligado al déficit de precipitaciones y caudales y escasez coyuntural, vinculada a problemas temporales para atender las demandas de agua (abastecimiento, regadío, etc.), que se evalúa mediante escenarios de normalidad, prealerta, alerta y emergencia. Los últimos datos disponibles al cierre de este informe son para el mes de mayo de 2026.
Un campo cada vez más expuesto a los extremos climáticos
Las tensiones geopolíticas reavivan los riesgos sobre los costes energéticos y los fertilizantes
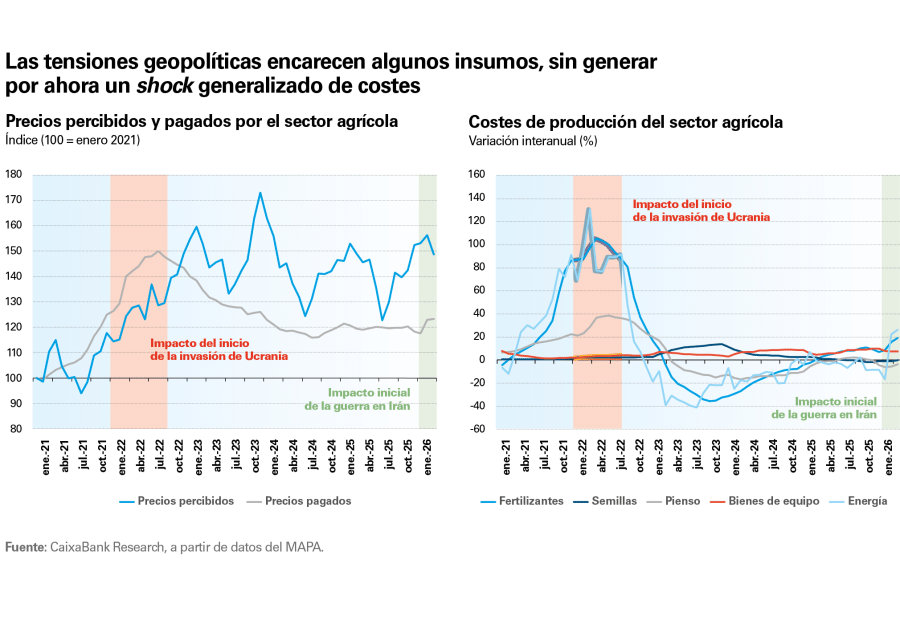
Los últimos datos disponibles del MAPA, correspondientes a abril, ya mostraban aumentos significativos en partidas relevantes para el agricultor español, como la energía (+27% interanual) y los fertilizantes (+19,5%). Por el momento, el encarecimiento, aunque significativo, es inferior a las tensiones registradas tras el inicio de la guerra en Ucrania (véase el siguiente gráfico). En cualquier caso, la evolución en los próximos meses dependerá en gran medida de la guerra en Irán y de la situación del estrecho de Ormuz.
El comercio exterior pierde impulso en un contexto muy adverso
Las exportaciones agroalimentarias españolas retrocedieron en la primera mitad de 2026 (–1,4% interanual), mientras que las importaciones aumentaron (2,3%), lo que redujo el superávit comercial hasta los 10.331 millones de euros, un 11% menos que un año antes.
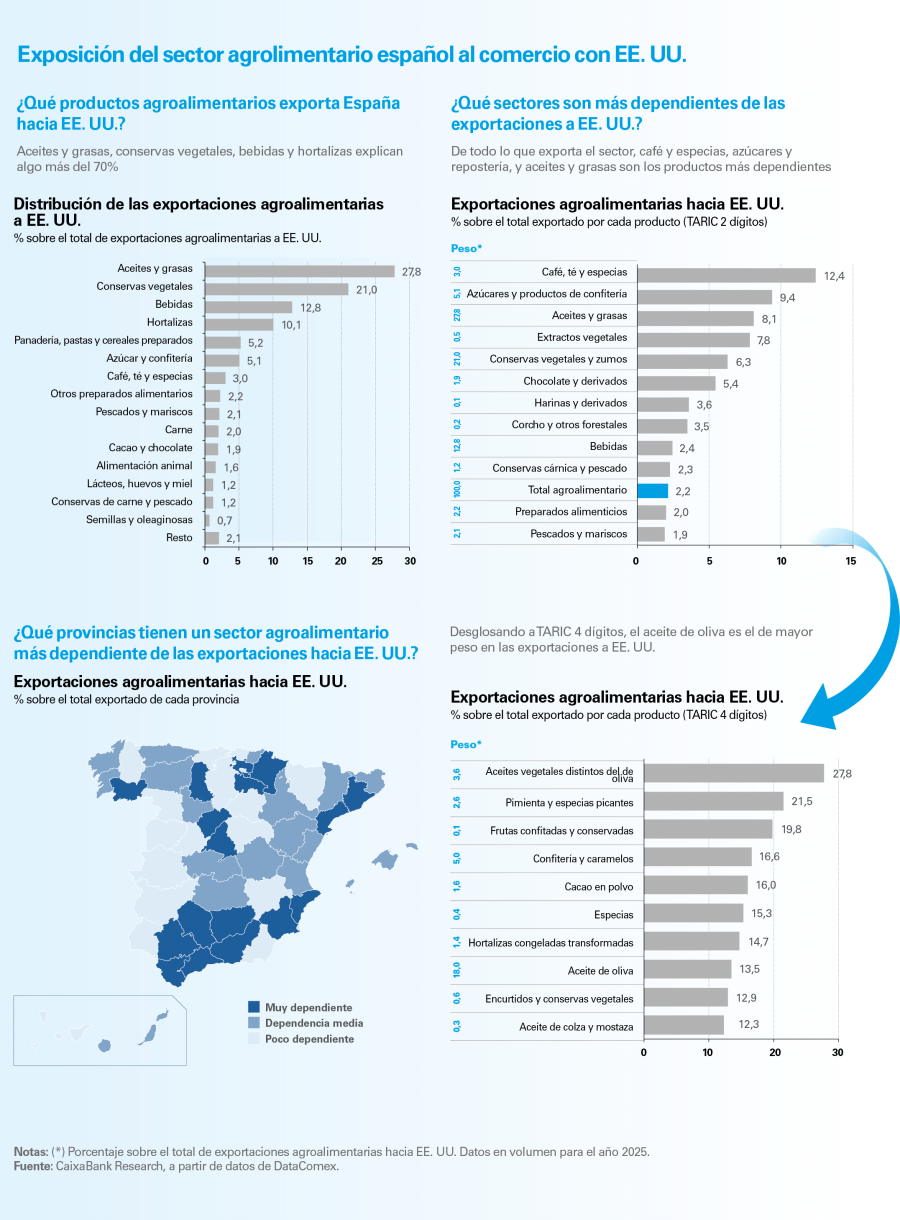
Por productos y destinos, el crecimiento exportador se concentra en frutas y hortalizas, y en mercados del centro y norte de Europa, especialmente Alemania, lo que compensa parcialmente el deterioro de las ventas de carne y la menor aportación de China y EE. UU. Las exportaciones de porcino siguen acusando la menor demanda china, consecuencia de la recuperación de su cabaña ganadera y de su mayor autosuficiencia tras la crisis de la peste porcina africana (PPA), a lo que se suman las restricciones comerciales derivadas de los recientes brotes de PPA en Cataluña. Por su parte, la siguiente infografía muestra qué productos (especialmente el aceite de oliva) y regiones (provincias andaluzas y del Levante, entre otras) están más expuestos a la subida arancelaria de EE. UU.
Por el lado de las importaciones, la aplicación provisional del acuerdo UE-Mercosur introduce un nuevo elemento de competencia para producciones sensibles como el vacuno, las aves, el azúcar y el arroz. Aunque aún es pronto para evaluar su impacto sobre los volúmenes importados, los precios y la renta de los productores españoles, el sector expresa preocupación por las diferencias en los estándares y costes de producción, así como por la capacidad de los mecanismos de control y salvaguardia para responder con rapidez ante posibles perturbaciones del mercado.
Comportamiento de las exportaciones agroalimentarias españolas
Alimentación y bebidas: la cara y la cruz de la industria alimentaria
La industria agroalimentaria mantiene una evolución desigual. La alimentación sigue mostrando un mejor comportamiento que el conjunto de las manufacturas, con avances en producción y empleo, apoyada en el carácter esencial de sus productos y en una demanda menos sensible al ciclo económico. En cambio, la fabricación de bebidas presenta un menor dinamismo debido a su mayor exposición a la hostelería, las exportaciones y los cambios en los hábitos de consumo. La alimentación continúa siendo el principal motor de la actividad, mientras que las bebidas dependen en mayor medida de la evolución de los precios para sostener su facturación.
La industria agroalimentaria avanza de forma desigual
Persisten los riesgos alcistas en la inflación de los alimentos
La inflación alimentaria se moderó en la segunda mitad de 2026, hasta situarse cerca del 2% interanual. Esta desaceleración fue especialmente intensa en las bebidas no alcohólicas y en los alimentos sin elaborar, categorías que registraron los mayores aumentos de precios durante 2025 (aunque los precios de los segundos también repuntaron con fuerza en agosto). Por su parte, los alimentos elaborados muestran una trayectoria más estable y las bebidas alcohólicas mantienen tasas de crecimiento reducidas. En conjunto, el semáforo de alimentos refleja una evolución más contenida que en 2025, pero todavía desigual entre sus componentes. Aunque el 60% de las partidas alimentarias crecieron menos del 2% interanual en agosto, el aumento de los costes observado desde abril y el reciente repunte de los alimentos sin elaborar aconsejan mantener la cautela ante la posibilidad de nuevas presiones alcistas en los próximos meses.
Se modera la inflación alimentaria en la primera mitad de 2026, pero persisten los focos de tensión
Mientras que en 2025 numerosas partidas registraban aumentos de precios de dos dígitos, en enero-agosto de 2026 predominaron tasas de crecimiento reducidas e incluso caídas en algunos productos. La corrección es especialmente visible en aceites vegetales, azúcar y frutas tropicales, mientras que categorías básicas como cereales, pastas o patatas muestran una notable estabilidad. Todo ello apunta a una normalización progresiva de las condiciones de oferta y de los costes de producción, que sitúa la inflación alimentaria en un entorno mucho más contenido y generalizado que el observado en los años posteriores al shock inflacionista de 2022.
¿Cómo se ha comportado la inflación en las partidas de alimentos?
De cara a los próximos meses, una prolongación de las tensiones geopolíticas podría trasladarse gradualmente a los precios de los alimentos a través de la energía, el transporte y determinados insumos. La intensidad y la velocidad de transmisión dependerán, no obstante, de la duración del episodio, de la evolución de los precios energéticos y de la capacidad de absorción de márgenes a lo largo de la cadena.
La moderación de la inflación y los nuevos hábitos de consumo reconfiguran la demanda
Tras varios años de elevada inflación, las ventas minoristas de alimentación crecieron un 1,5% interanual entre enero y julio en términos reales. Además, los datos del Panel de Consumo Alimentario del MAPA apuntan a una estabilización de las compras de los hogares tras las fuertes oscilaciones registradas en los años posteriores a la pandemia.
Por canales de distribución, el crecimiento de las ventas es especialmente intenso en el pequeño comercio y en los supermercados de proximidad. Aunque responden a modelos de negocio diferentes, ambos se benefician de la preferencia por la compra cercana y de la moderación de la inflación: los primeros por su especialización y cercanía al consumidor, y los segundos por su capacidad para contener precios y el creciente peso de la marca de distribuidor.
En cuanto a la composición de la cesta de la compra, ganan protagonismo productos percibidos como saludables, nutritivos y asequibles, como los huevos, mientras que retrocede el consumo de categorías relativamente más costosas, como el pescado, las frutas y hortalizas frescas o los lácteos. También destaca el aumento de consumo de aceite (gracias al descenso del precio) y el de los platos preparados, en consonancia con la creciente demanda de productos que ahorran tiempo y esfuerzo en la preparación, compra o consumo de alimentos (la denominada demanda de conveniencia). En conjunto, los patrones de consumo reflejan una combinación de adaptación al encarecimiento acumulado de los alimentos y cambios estructurales en los hábitos de los hogares.