Los hogares mantienen un ahorro elevado a pesar del 'shock' inflacionista
Analizamos la evolución reciente de la renta, el consumo y el ahorro de los hogares, así como sus perspectivas para el conjunto de 2026 y 2027 en un contexto marcado por la guerra en Irán, una inflación más elevada y una destacable incertidumbre global.

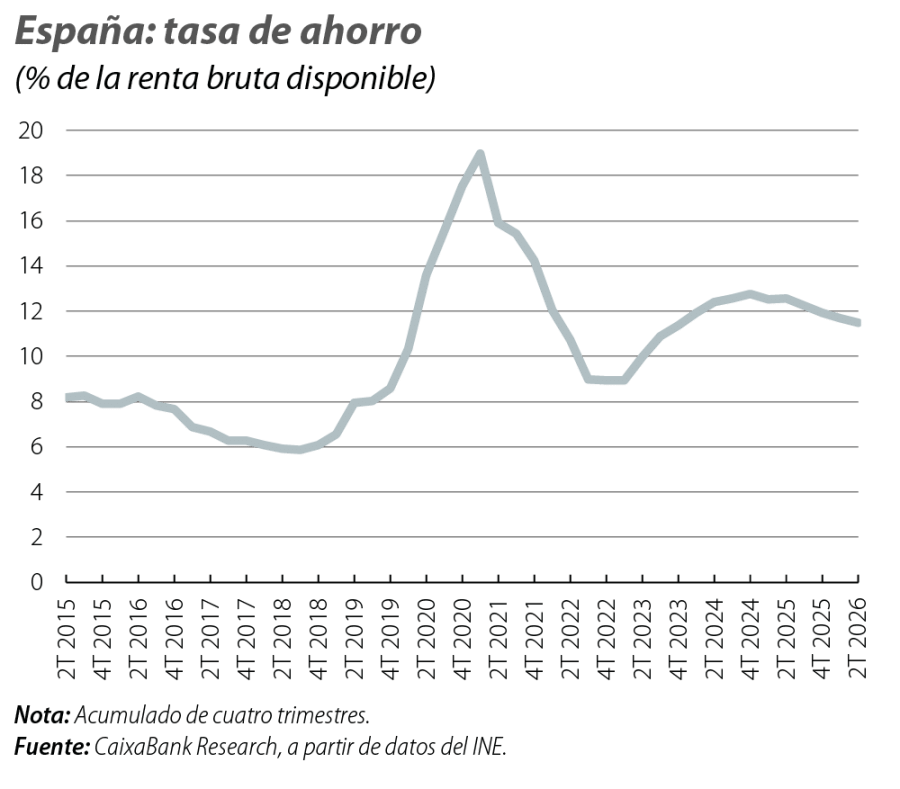
La tasa de ahorro de los hogares se mantuvo en niveles elevados durante la primera mitad de 2026, aunque continuó moderándose. La fortaleza del empleo impulsó la renta bruta disponible (RBD), lo que a su vez contribuyó a sostener el consumo pese al repunte de la inflación asociado a la guerra en Irán. A ello se sumó que los hogares también recurrieron a una parte de su margen de ahorro para sostener el consumo. Esta dinámica previsiblemente continuará durante la segunda mitad del año, aunque el ahorro se mantendrá claramente por encima de su promedio histórico. En este artículo analizamos la evolución reciente de la renta, el consumo y el ahorro de los hogares, así como sus perspectivas para el conjunto de 2026 y 2027 en un contexto marcado por la guerra en Irán, una inflación más elevada y una destacable incertidumbre global.
Balance a mitad de año: la renta mantiene su fortaleza y el ahorro continúa en niveles elevados
El consumo de los hogares se mostró más dinámico de lo previsto en el 2T 2026, pero la sorpresa positiva de la renta evitó una caída más pronunciada de la tasa de ahorro. En términos no desestacionalizados, el ahorro bruto alcanzó cerca de 57.000 millones de euros, equivalentes al 18,7% de la renta bruta disponible. Aunque esta ratio fue inferior al 19,9% registrado en el 2T 2025, se mantuvo por encima del promedio del 17,2% de los segundos trimestres de 2015-2019. Cabe recordar que el 2T suele concentrar el mayor volumen de ahorro del año, pues coincide con ingresos extraordinarios, como las pagas extra de verano y los dividendos.
Para evitar esta estacionalidad, resulta más informativa la tasa de ahorro acumulada durante los últimos cuatro trimestres. Esta se redujo ligeramente, del 11,7% en el 1T al 11,5% en el 2T, un resultado que prácticamente coincide con nuestra previsión del 11,6% anterior a la publicación del dato.
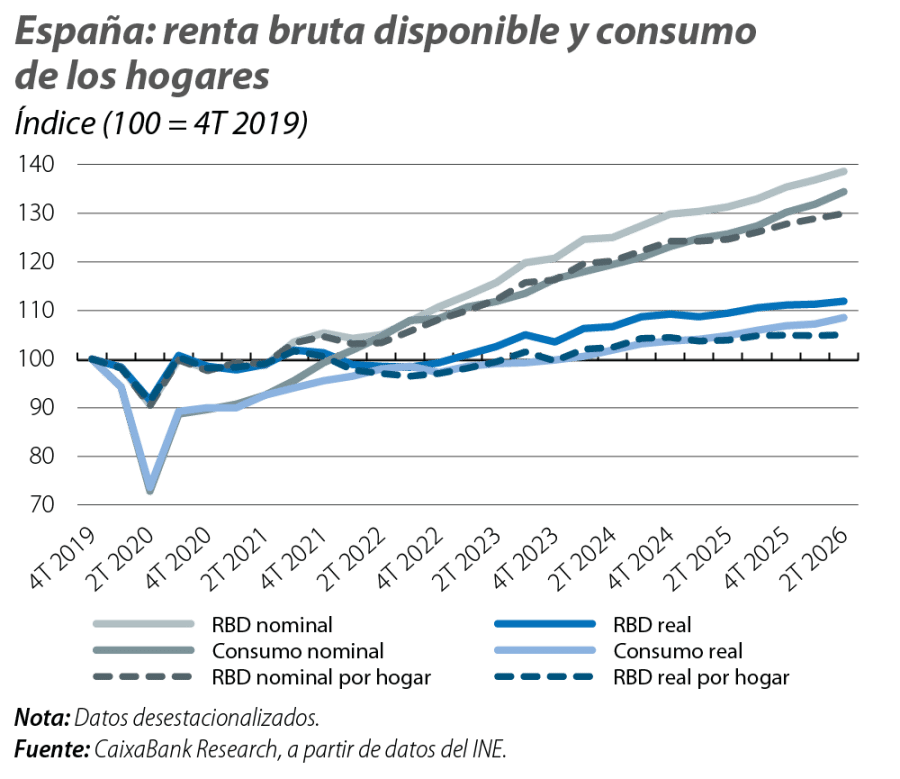
La moderación del ahorro respondió al mayor dinamismo del gasto. El consumo nominal creció un 6,9% interanual en el 2T, frente al 5,7% del trimestre anterior, mientras que el consumo real aceleró del 3,0% al 3,5%. Sin embargo, la renta de los hogares también sorprendió al alza: la RBD nominal aumentó un 5,5% interanual, por encima del 5,1% previsto. Esta evolución se apoyó en la fortaleza del mercado laboral, con un crecimiento de la remuneración de los asalariados del 7,2%, resultado del aumento del número de asalariados, del 2,9%, y de la remuneración media por asalariado, del 4,3%.
En términos reales, la RBD avanzó alrededor de un 2,3% interanual. El fuerte aumento del número de hogares, cercano al 1,3%, moderó la mejora en términos por hogar: la RBD real por hogar creció un 1,0%. Por tanto, la capacidad adquisitiva de las familias siguió mejorando, aunque de forma más contenida de lo que sugiere la evolución de la renta agregada.
El balance financiero de los hogares continúa fortaleciéndose
La fortaleza financiera de los hogares se reflejó también en un aumento de su stock de activos financieros brutos. En el 2T 2026, estos alcanzaron los 3,65 billones de euros, equivalentes al 209,8% del PIB, frente al 202,2% del trimestre anterior.
El stock de activos financieros aumentó en 177.942 millones de euros durante el trimestre. Conviene distinguir entre las nuevas adquisiciones de activos y los cambios en su valoración: 48.189 millones correspondieron a adquisiciones netas, mientras que 129.761 millones procedieron de revalorizaciones, concentradas principalmente en las participaciones en el capital y los fondos de inversión.
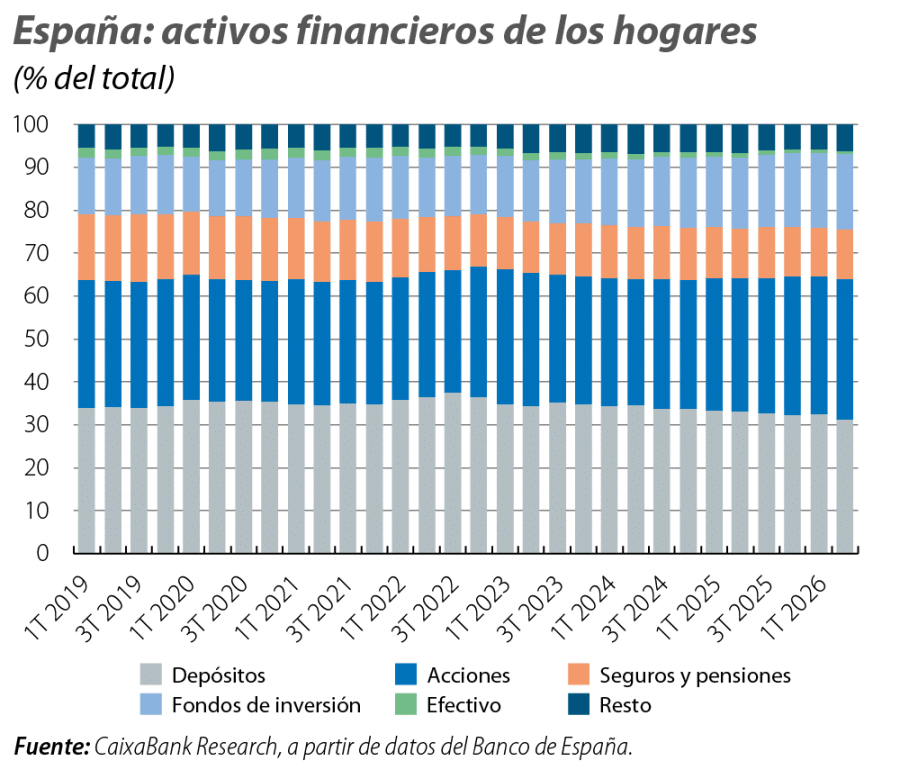
Respecto al 2T 2025, el stock total de activos financieros aumentó un 10,5%. El crecimiento se concentró en las acciones y los fondos de inversión, cuyo valor conjunto aumentó un 17,2% y elevó su peso en la cartera financiera del 47,4% al 50,3%. Los depósitos también aumentaron, aunque de forma más moderada, un 4,1% interanual. Como consecuencia, su peso en el conjunto de la cartera se redujo del 33,2% al 31,3%. Por su parte, los activos
vinculados a seguros y pensiones aumentaron un 8,0% y mantuvieron prácticamente estable su peso, alrededor del 11,5%.
Al mismo tiempo, el endeudamiento permaneció contenido. La deuda de los hogares disminuyó en 755 millones de euros respecto al trimestre anterior, hasta los 728.820 millones, equivalentes al 41,9% del PIB. Esta ratio se redujo en 0,6 p. p. respecto al 1T y 1,9 p. p. respecto a hace un año y se situó en un nivel similar al de la segunda mitad de 1999. La combinación de un patrimonio financiero creciente y una deuda descendente en términos de PIB refuerza la confianza y la capacidad de los hogares para amortiguar el impacto de perturbaciones adversas sobre su consumo.
Perspectivas: el ahorro seguirá moderándose, pero se mantendrá por encima de su promedio histórico
El repunte de la inflación y el aumento de la incertidumbre ejercen efectos contrapuestos sobre el ahorro. Si los hogares tratan de preservar su consumo real frente al aumento de los precios, deben elevar su gasto nominal y reducir la proporción de renta que ahorran. En cambio, una mayor incertidumbre puede llevarlos a posponer decisiones de gasto y reforzar el ahorro por motivos de precaución.
Hasta la fecha, los hogares están recurriendo al ahorro para amortiguar el shock inflacionista. Los datos del 2T muestran una aceleración simultánea del consumo nominal y real que sugiere que los hogares están utilizando parte de su margen de ahorro para sostener el gasto ante el aumento de los precios. En el conjunto del año, estimamos que la reducción adicional del ahorro amortiguará algo más de la mitad del efecto del repunte de la inflación sobre el consumo real1 y situaría la tasa de ahorro en el 10,8% en 2026, frente al 11,9% de 2025 y al 11,5% previsto antes del conflicto con Irán.
En 2027, el crecimiento del empleo y los salarios y la revalorización de las pensiones con la inflación de 20262 contribuirán a sostener la renta bruta. Al mismo tiempo, la esperada moderación de la inflación reduciría la presión sobre el gasto nominal. Con crecimientos de la RBD y del consumo nominal cercanos al 4,5%, prevemos que la tasa de ahorro se sitúe en el 10,6%, apenas por debajo del nivel de 2026.
Las tensiones experimentadas en los mercados energéticos en las últimas semanas arrojan dudas acerca del alcance de la moderación de la inflación el año que viene. Una inflación más elevada podría provocar una reducción adicional del ahorro. Como ejercicio de sensibilidad, si la inflación de 2027 fuese 1 p. p. superior a la de nuestro escenario central de previsiones y este incremento se trasladase íntegramente a un mayor consumo nominal, la tasa de ahorro podría reducirse hasta aproximadamente el 9,8%.
En la práctica, el efecto podría ser más moderado. Una inflación más elevada podría venir acompañada de una mayor incertidumbre y reforzar el ahorro por motivos de precaución. Asimismo, unos tipos de interés superiores a lo previsto aumentarían el incentivo a ahorrar.
En definitiva, aunque existe incertidumbre sobre el nivel exacto en el que se situará la tasa de ahorro en 2027, todo apunta a que se mantendrá claramente por encima del promedio del 8,6% registrado entre el 2000 y 2019.
- 1
Esta estimación se obtiene comparando la revisión de la tasa de ahorro prevista para 2026, desde el 11,5% anterior al conflicto hasta el 10,8% actual, con la revisión al alza de la inflación, de 1,3 p. p. Se trata de una aproximación que supone que, en ausencia de una reducción del ahorro, el aumento adicional del gasto nominal derivado de la inflación se habría traducido aproximadamente en un menor crecimiento del consumo real.
- 2
En rigor, la revalorización dependerá del promedio de la inflación entre diciembre de 2025 y noviembre de 2026.