El sector del vino ante su gran transformación: adaptarse al cambio climático y al nuevo consumidor
El sector vitivinícola afronta un profundo proceso de transformación: desde mediados de la pasada década, los efectos del cambio climático y de los patrones de consumo están redefiniendo las condiciones en las que opera en su sostenibilidad. En este contexto, mejorar la resiliencia de la producción con variedades más resistentes a las nuevas condiciones climáticas y responder a las nuevas preferencias de consumo son objetivos ineludibles. En España, la adaptación ya está en marcha, con una creciente recuperación de variedades autóctonas mejor aclimatadas al calor y al estrés hídrico, una mayor presencia de los vinos más ligeros y una apuesta cada vez más decidida por la calidad y la diferenciación. Sin embargo, al sector aún le queda margen de recorrido en transformar cómo comercializa y captura valor, especialmente en los mercados internacionales.

Doble desafío estructural para el sector vitivinícola español
El vino ocupa un lugar singular en el sector agroalimentario español. No solo por su relevancia económica –España cuenta con la mayor superficie de viñedo del mundo y figura entre los principales productores y exportadores internacionales–, sino también por su estrecha vinculación con el territorio, la cultura y la dieta mediterránea.11 A nivel global, y especialmente entre los productores europeos, el sector vitivinícola atraviesa una transformación profunda que está alterando algunas de las bases sobre las que ha sustentado su desarrollo durante décadas. A diferencia de otros episodios de carácter coyuntural, los cambios actuales afectan simultáneamente a la oferta y a la demanda, configurando un entorno más complejo e incierto para productores y comercializadores.
- 11
Para una visión estructural del sector vitivinícola español véase el artículo «El sector del vino español, símbolo de tradición y referente mundial» en el Informe Sectorial Agroalimentario 2021.
Situación actual del sector del vino a nivel mundial: menor rendimiento y menor consumo
Por el lado de la oferta, la producción mundial de vino muestra una tendencia descendente en los últimos años, especialmente entre los productores europeos. Aunque la superficie mundial de viñedo se ha mantenido relativamente estable, los rendimientos se han reducido de forma apreciable (con las excepciones de Argentina y Sudáfrica). El cambio climático ocupa un lugar central en esta evolución: la creciente frecuencia e intensidad de fenómenos meteorológicos adversos eleva la volatilidad de las cosechas y dificulta la planificación.
España cuenta con la mayor superficie de viñedo del mundo y es uno de los principales productores y exportadores. Sin embargo, los rendimientos se han reducido a causa del cambio climático
A este desafío se suma un segundo cambio estructural: la transformación de la demanda mundial de vino. Desde mediados de la década pasada, el consumo global mantiene una trayectoria descendente y en 2025 se situó aproximadamente un 3% por debajo de la media de los cinco años anteriores. Detrás de esta tendencia se encuentran múltiples factores, entre los que destacan los cambios en los hábitos de consumo de las generaciones más jóvenes, una mayor preocupación por la salud y la moderación en el consumo de alcohol, así como la creciente competencia de otras bebidas no alcohólicas. La caída no afecta por igual a todos los productos ni a todos los consumidores: retrocede con mayor intensidad el consumo cotidiano y tradicional, y resisten mejor las propuestas asociadas a la calidad, el origen y formas de consumo más vinculadas al ocio, la gastronomía y las experiencias.
Ante este nuevo escenario, la cuestión ya no es únicamente cómo producir vino en condiciones climáticas más adversas o cómo responder a una demanda más débil, sino cómo adaptar la oferta a una realidad distinta. La competitividad dependerá cada vez menos del volumen por sí solo y más de la capacidad del sector para innovar, diferenciar sus productos, incorporar variedades más resilientes, llegar a nuevos consumidores y generar mayor valor añadido.
El aumento de las temperaturas obliga a redibujar el mapa vitivinícola español
La producción de uva para vinificación está estrechamente condicionada por la meteorología a lo largo de todo el ciclo vegetativo. Fenómenos como las heladas tardías, la sequía, las olas de calor o el granizo pueden afectar tanto a los rendimientos como a la calidad de la cosecha. Entre todos ellos, la temperatura desempeña un papel especialmente relevante, ya que determina el ritmo de desarrollo de la vid, modifica el calendario fenológico y condiciona el equilibrio entre azúcares, acidez y compuestos aromáticos. Así pues, el cambio climático no solo plantea un problema de cantidad: también afecta al perfil del vino y a la capacidad de preservar las características que identifican a cada zona productora.
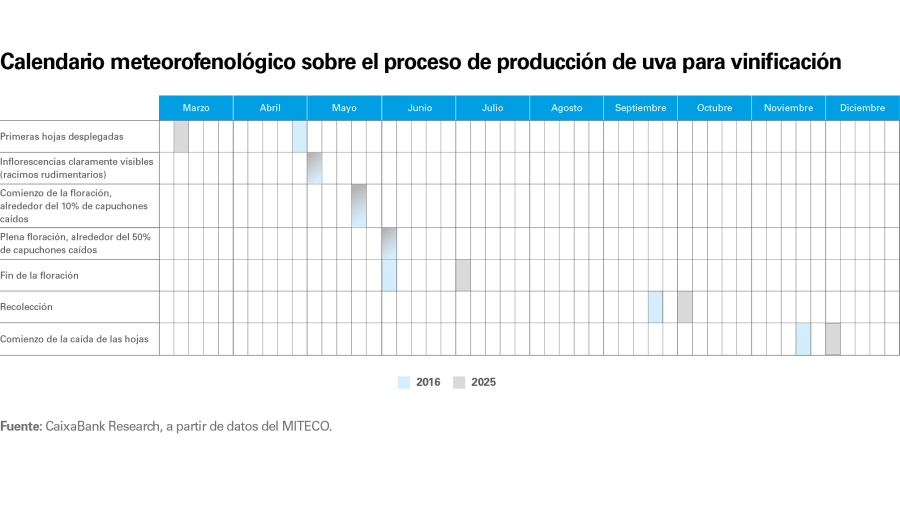
El cambio climático no solo afecta a la producción, sino al perfil del vino y a la capacidad de preservar las características que identifican a cada zona productora
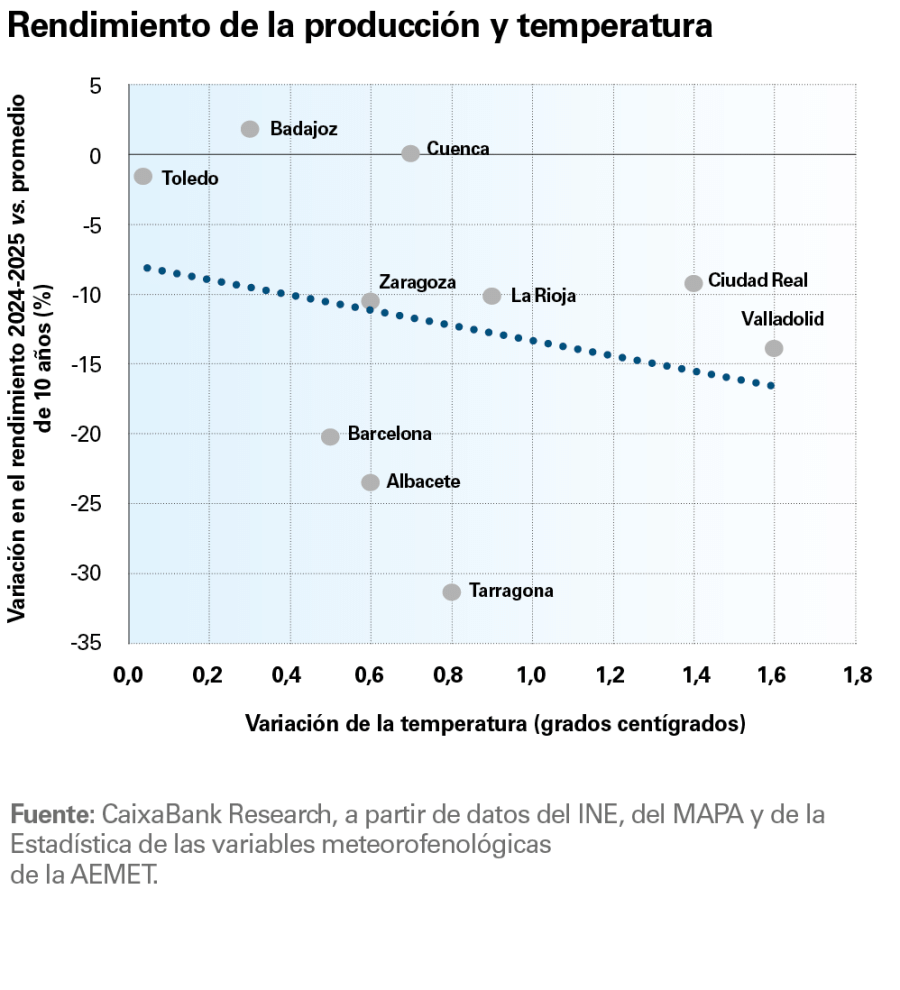
Los datos provinciales señalan que estos efectos ya son visibles en España. Entre 2015 y 2025, las principales provincias productoras registraron aumentos generalizados de las temperaturas máximas, especialmente intensos en territorios como Valladolid, Ciudad Real, La Rioja o Tarragona. Al relacionar esta evolución con los rendimientos observados en las últimas campañas, se aprecia una asociación negativa: las provincias que han experimentado un mayor calentamiento tienden a mostrar un peor comportamiento productivo respecto a su promedio histórico. Aunque esta relación no es uniforme y depende también de factores como la disponibilidad de agua, el tipo de suelo, la altitud o las variedades cultivadas, la evidencia apunta a que el cambio climático está aumentando la volatilidad de las cosechas y dificultando el mantenimiento de los niveles de productividad que tradicionalmente caracterizaban a algunas de las principales zonas productoras españolas.
El aumento de las temperaturas condiciona los rendimientos del viñedo en las principales regiones productoras
No solo se demanda menos vino, también se consume de una forma distinta
Junto a los desafíos derivados del cambio climático y la creciente competencia internacional, el sector español afronta una transformación de la demanda. El consumo per cápita de vino lleva décadas descendiendo en los mercados tradicionales europeos y España no es la excepción. Detrás de esta tendencia confluyen factores demográficos, cambios en los hábitos de consumo y una menor vinculación de las generaciones jóvenes al vino.
Entre 2019 y 2025, el consumo de vino en el hogar descendió un 11,7%, frente al retroceso del 7,1% registrado por el conjunto de las bebidas, según el Panel de consumo de los hogares del Ministerio de Agricultura Pesca y Alimentación. Sin embargo, la evolución ha sido desigual: es decir, se consume menos, pero también se consume de forma diferente. Mientras que el vino tinto y la mayoría de las categorías tradicionales pierden peso, los vinos blancos y rosados ganan cuota, reflejando una preferencia creciente por productos más ligeros y adaptados a formas de consumo más vinculadas al ocio, la gastronomía y las experiencias.12 Estas mismas tendencias también se observan fuera del hogar, a pesar del buen momento que vive el sector de la restauración en España, impulsado por el dinamismo del sector turístico.13
Asimismo, los vinos de aguja y gasificados y en formatos tradicionales como la botella son las categorías que pierden más cuota. En cambio, los vinos amparados por una DOP (denominación de origen protegida) o una IGP (indicación geográfica protegida) muestran una mayor capacidad de resistencia, lo que apunta a una demanda crecientemente orientada hacia productos diferenciados y de mayor valor añadido.
La dimensión generacional resulta especialmente relevante. Mientras que el consumo apenas varía entre los hogares de mayor edad, cae cerca de un 45% entre los menores de 35 años, especialmente entre jóvenes independientes y parejas sin hijos. Estos patrones reflejan una pérdida de peso del vino en los hábitos cotidianos de las nuevas generaciones, en un contexto marcado por una menor predisposición al consumo de alcohol, una mayor preocupación por la salud y una oferta cada vez más amplia de bebidas sustitutivas.
En conjunto, la evidencia apunta a que el principal desafío del sector no es únicamente una reducción del volumen consumido, sino una transformación de la propia demanda. El consumo frecuente retrocede mientras gana relevancia un consumo más ocasional y vinculado al ocio, la gastronomía y la experiencia. Los consumidores compran menos vino, pero muestran una mayor disposición a pagar por productos asociados al origen, la calidad, la sostenibilidad o el enoturismo. Paralelamente, emergen nuevas oportunidades en segmentos como los vinos de baja graduación o sin alcohol. La capacidad para responder a estas nuevas preferencias será uno de los principales determinantes del crecimiento futuro del sector.
- 12
El consumo de vinos no espumosos extranjeros muestra un notable avance desde 2019. Sin embargo, dado que en 2025 apenas representa 0,10 litros por hogar, su impacto sobre el consumo total continúa siendo reducido.
- 13
Aunque el análisis de este artículo se centra en el consumo doméstico, las tendencias observadas también se reflejan en el consumo fuera del hogar: entre 2019 y 2025, el consumo per cápita de vino en hostelería se redujo un 35,5%, con descensos especialmente intensos en el vino rosado (–68%), el cava (–48%) y el vino tinto (–45%), entre otras categorías.
Cambios en los patrones de consumo de bebidas en los hogares españoles
Variación entre 2025 y 2019 (%)
¿Cómo está respondiendo la oferta del sector vitivinícola a la transformación?
El nuevo contexto de cambio climático ha obligado al sector a ir más allá de las respuestas coyunturales ante cada vendimia. Hasta ahora, se observan dos grandes estrategias complementarias:
i) el desarrollo e implantación de variedades PIWI,14 concebidas para aumentar la resistencia frente a enfermedades fúngicas y reducir significativamente el uso de tratamientos fitosanitarios, contribuyendo así a una viticultura más sostenible;
ii) la recuperación y revalorización de variedades de uva más adaptadas a las actuales condiciones climatológicas.
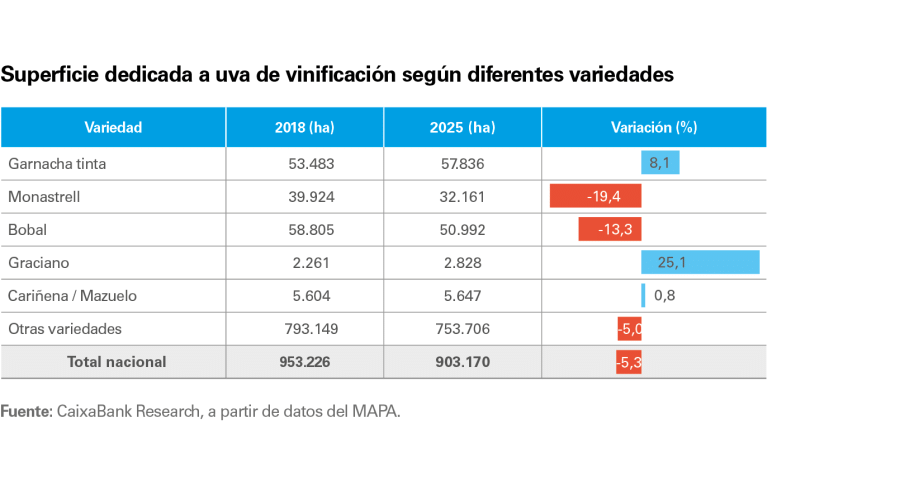
Las variedades PIWI permiten reducir costes y dependencia de los fitosanitarios, y se usan principalmente entre los productores centroeuropeos. Por su parte, tal y como se muestra en el siguiente cuadro, el sector español destaca por el uso de variedades de uva autóctonas mediterráneas, tradicionalmente adaptadas a condiciones cálidas y secas, cuya rusticidad y tolerancia al estrés hídrico constituyen una ventaja competitiva en un escenario de cambio climático.15
- 14
Las variedades PIWI (Pilzwiderstandsfähig o «resistentes a hongos») son variedades de vid obtenidas mediante cruces y selección genética convencional que presentan una elevada resistencia a determinadas enfermedades criptogámicas. Su principal ventaja es la reducción sustancial del uso de fungicidas, lo que contribuye a mejorar la sostenibilidad y la adaptación del viñedo a las nuevas exigencias ambientales.
- 15
En España, las variedades autóctonas mediterráneas mejor adaptadas a condiciones de calor y estrés hídrico incluyen la garnacha, la monastrell, la cariñena o mazuelo y la bobal, además de otras variedades locales como la graciano, la sumoll y la manto negro.
Por otro lado, la composición de la producción muestra que el sector vitivinícola español también está respondiendo, aunque de forma todavía gradual, a los cambios en las preferencias del consumidor comentados más arriba. Los vinos blancos y rosados ganan peso (aunque los tintos siguen predominando), y se observa una elevada presencia de vinos con DOP. En balance, aunque los tintos y los vinos envejecidos continúan ocupando una posición central en la oferta española, también aumenta la diversificación hacia blancos, rosados y vinos más jóvenes. De esta manera, el sector mantiene su oferta tradicional para consumidores de mayor edad o disposición a pagar (perfil de consumo más tradicional), al tiempo que amplía gradualmente su gama para atraer a perfiles más jóvenes y responder a nuevas formas de consumo más ocasionales e informales. Todo parece indicar que este cambio será mucho más evidente en las próximas décadas.
La oferta de vino se adapta gradualmente a las nuevas preferencias del consumidor
Sin embargo, la adaptación de la oferta española es menos evidente en su estrategia exportadora. Aunque los precios medios de exportación han aumentado en todas las grandes categorías, la composición de las ventas exteriores apenas ha cambiado: los vinos a granel continúan representando más de la mitad del volumen exportado y los vinos embotellados han perdido peso relativo. En consecuencia, España sigue siendo una potencia exportadora en volumen, pero avanza más lentamente en términos de valor añadido.
Los progresos más visibles se concentran en los segmentos de mayor calidad y diferenciación, cuyos precios medios han aumentado de forma significativa. Sin embargo, su escasa ganancia de cuota dentro del total exportado sugiere que la transformación del modelo exportador hacia categorías de mayor valor sigue siendo uno de los principales retos del sector.