La economía española mantiene el pulso pese a la incertidumbre y al 'shock' energético
La economía española sigue avanzando con fuerza, apoyada en la demanda interna, aunque con algunos signos de moderación. El mercado laboral mantiene una evolución positiva y la energía sostiene la inflación en niveles elevados, mientras la fortaleza de la balanza de servicios contrasta con el deterioro del saldo comercial. En el sector inmobiliario, las compraventas se frenan, pero persisten las tensiones.
La economía española afronta el complejo contexto actual, marcado por las tensiones energéticas y la incertidumbre geopolítica global, desde una posición de fortaleza. Mantiene un sólido crecimiento con una composición positiva, con especial protagonismo del consumo privado, la inversión y las exportaciones de servicios. Por su parte, el elevado ahorro acumulado permite a los hogares amortiguar las tensiones inflacionistas y limitar, por el momento, su impacto sobre el gasto en consumo (véase el Focus «Los hogares mantienen un ahorro elevado a pesar del shock inflacionista» en este mismo informe). Además, la economía sigue mostrando capacidad para generar empleo, si bien la regularización extraordinaria de inmigrantes dificulta valorar la verdadera fortaleza del mercado laboral.
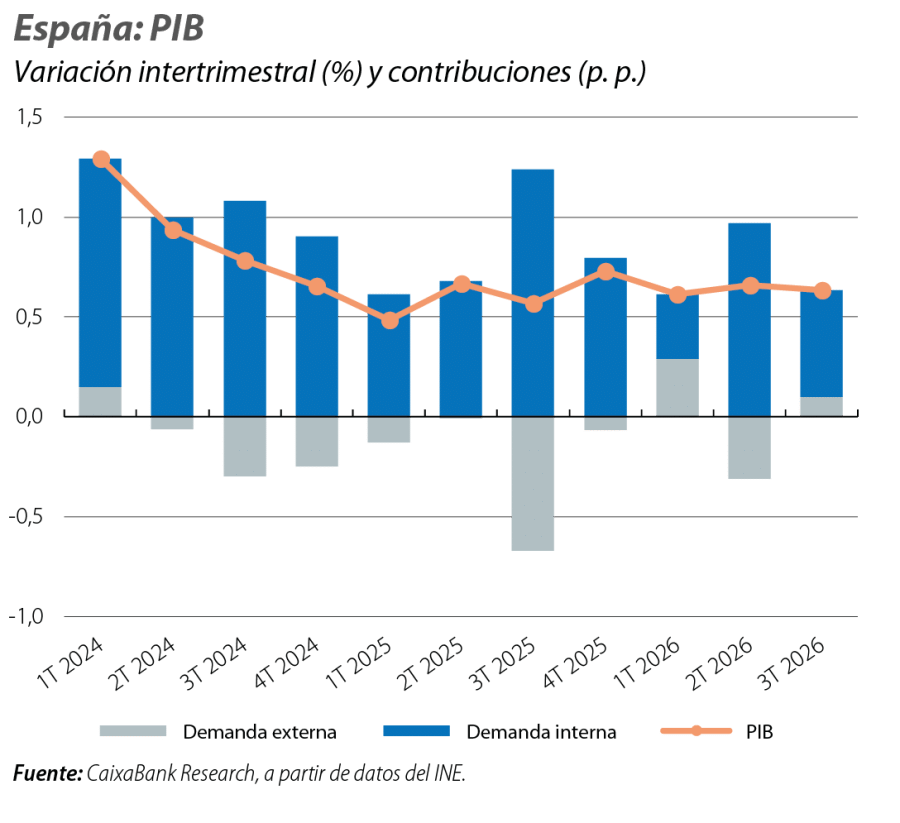
La economía española sigue avanzando con fuerza, apoyada en la demanda interna
El PIB creció un 0,6% intertrimestral en el 3T 2026, en consonancia con las previsiones de CaixaBank Research y apenas 1 décima menos que el trimestre anterior. Así, sigue superando al de la eurozona, que se situó en el 0,2% sin Irlanda. En términos interanuales, la tasa se aceleró 1 décima, hasta el 2,7%. Por componentes, el crecimiento intertrimestral del PIB se explica fundamentalmente por el dinamismo de la demanda interna, que aportó 0,5 p. p. Este avance se apoyó en el consumo, que creció un 0,6% en el caso del privado y un 0,9% en el del público, y en la inversión empresarial, que avanzó un 0,7%.
Por su parte, la demanda externa aportó 0,1 p. p. al crecimiento intertrimestral del PIB. Este comportamiento se debe al mayor empuje de las exportaciones, que crecen un 1,3%, donde siguen destacando los servicios, tanto turísticos como no turísticos, frente a un 1,1% de las importaciones.
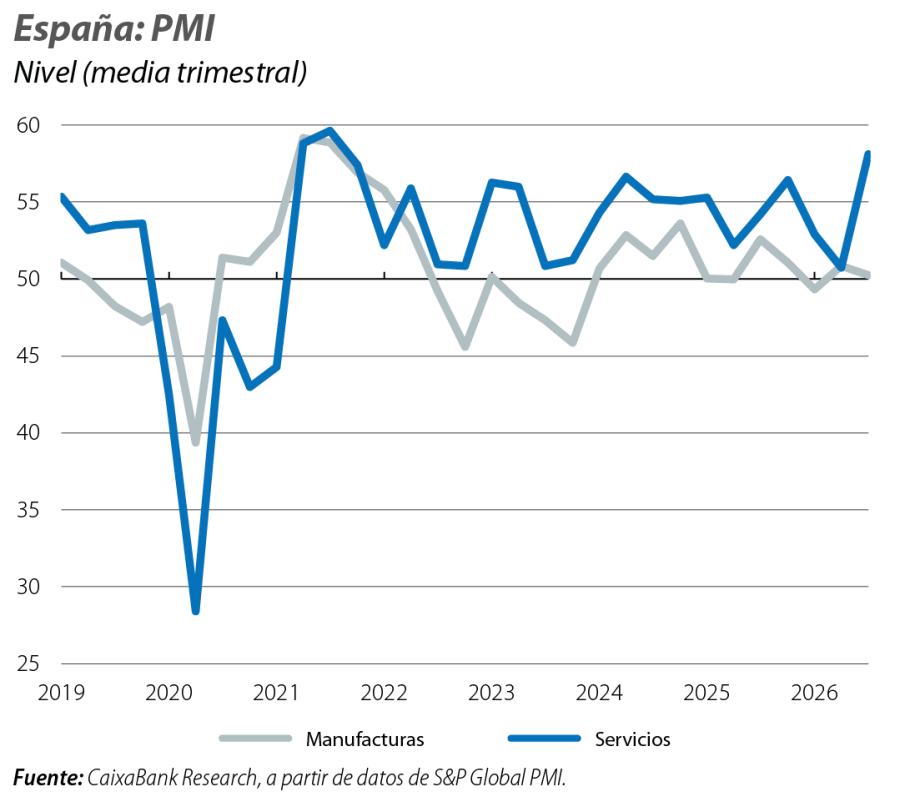
La economía mantiene un tono favorable, aunque con algunos signos de moderación
La información disponible para el 4T aún es muy escasa, aunque sigue siendo compatible con una prolongación del crecimiento a un ritmo algo más moderado. En positivo, el PMI del sector manufacturero torció al alza en octubre y alcanzó los 52,2 puntos, el registro más alto desde agosto del año pasado, y el de servicios, aunque su lectura de octubre aún no está disponible, se encuentra en máximos desde 2021. En contraposición, las ventas minoristas en términos reales anotaron en septiembre una caída del 1,4% interanual, lo que aumenta la evidencia de que las tensiones inflacionistas comienzan a pasar factura sobre las decisiones de gasto de los hogares.
La evolución del mercado laboral se mantiene positiva, pero la regularización extraordinaria sigue dificultando su lectura
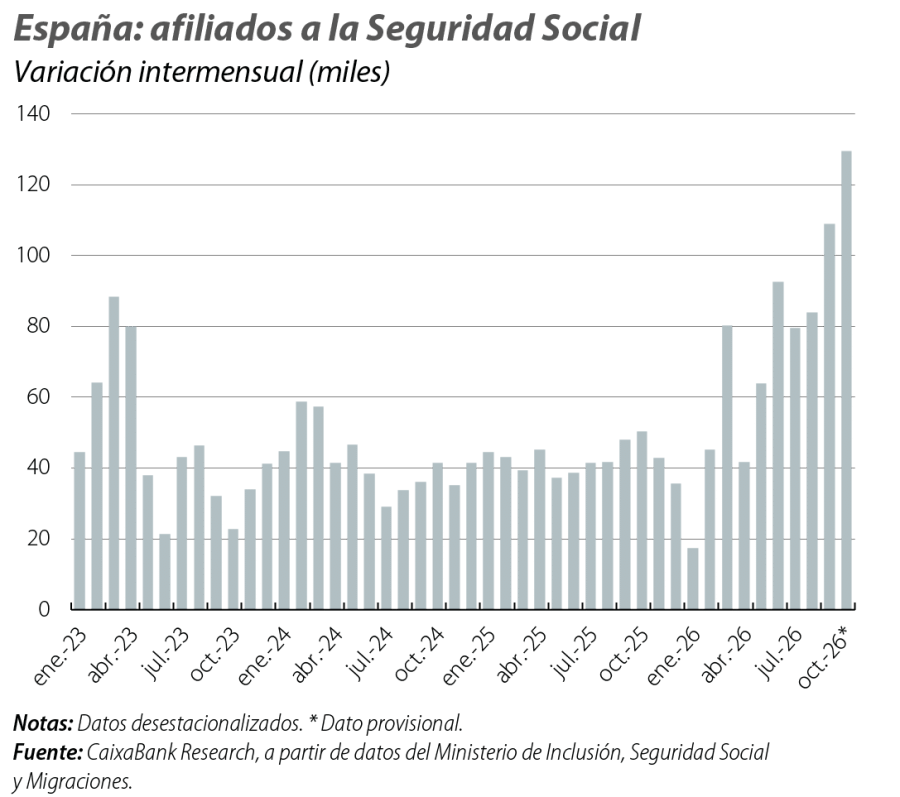
Según la EPA, la creación de empleo se amortiguó en el 3T. La ocupación aumentó en 73.600 personas, por debajo de lo habitual en este periodo (sobre 150.000 personas entre 2023 y 2025). En términos desestacionalizados el crecimiento fue del 0,3% intertrimestral, frente al 0,5% del trimestre anterior. Mientras tanto, el avance de la afiliación se mantiene muy elevado, impulsado por la regularización extraordinaria. A mitad de octubre, muestra un aumento en las últimas dos quincenas, en términos desestacionalizados, de 129.481 afiliados, el mayor incremento desde junio de 2021 y muy por encima de la media mensual en el 3T (90.748).
En cuanto al efecto de la regularización sobre el empleo, su impacto es difícil de cuantificar a través de la EPA, ya que recoge la situación laboral efectiva de los individuos, con independencia de que el empleo esté formalizado administrativamente. Con todo, pueden apreciarse algunos indicios de un aumento de ocupados extranjeros, que en el 3T representaban el 16,8% del total, 1 punto más que en el 1T, antes de ponerse en marcha el proceso. El impacto resulta mucho más visible en los registros de afiliación. En lo que va de año hasta el 30 de septiembre, los afiliados extranjeros han aumentado en 576.188 personas, frente a 211.457 en el mismo periodo de 2025. De este incremento, 421.306 afiliados (el 73,1%) estarían relacionados con el proceso de regularización. En paralelo, se observa una clara moderación del aumento de los afiliados españoles, que apenas crecen en 108.103 personas, frente a unas 210.000 un año antes. En cualquier caso, está por determinar qué parte del incremento de la afiliación extranjera responde a la creación efectiva de nuevos puestos de trabajo y qué parte al afloramiento de relaciones laborales preexistentes que permanecían en la economía informal.
La energía mantiene la inflación en niveles elevados
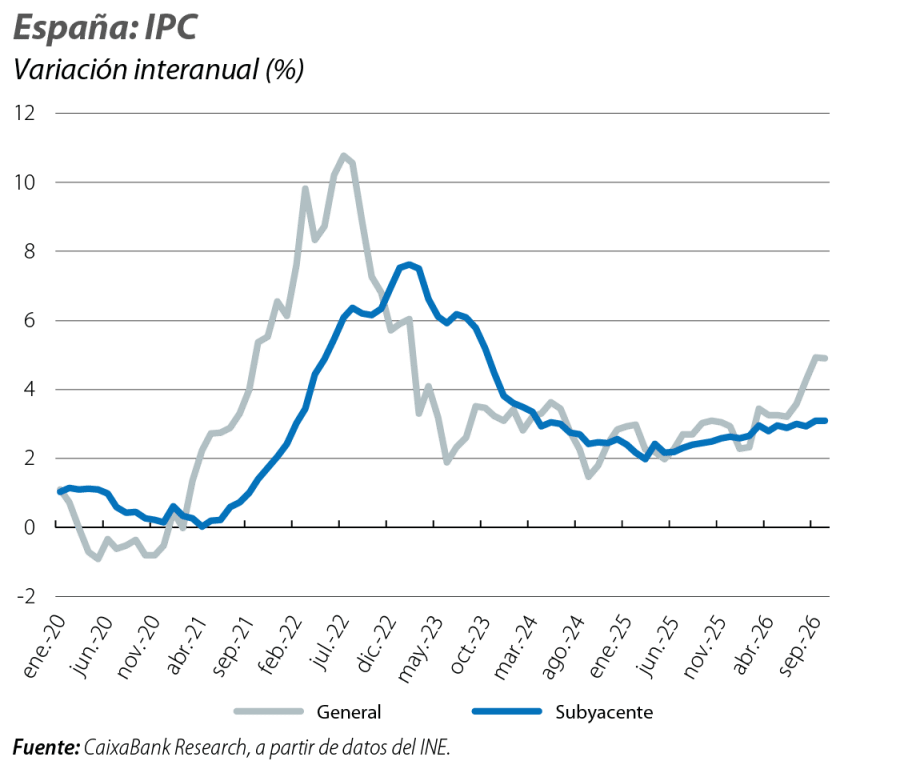
Según el indicador adelantado del IPC, la inflación general se situó en octubre en el 4,9%, la misma tasa del mes anterior, mientras que la subyacente, que excluye la energía y los alimentos no elaborados, también se estabilizó en el 3,1%. En un contexto en el que los precios del petróleo y del gas permanecen muy tensionados, el abaratamiento de los carburantes, gracias a las bonificaciones, contrarresta el repunte de la inflación de los servicios, impulsado por el turismo. Con todo, el aumento de los precios de la energía durante el mes de octubre ha sido superior al que preveíamos e imprime riesgos al alza sobre nuestras previsiones de inflación.
La fortaleza de la balanza de servicios contrasta con el deterioro del saldo comercial
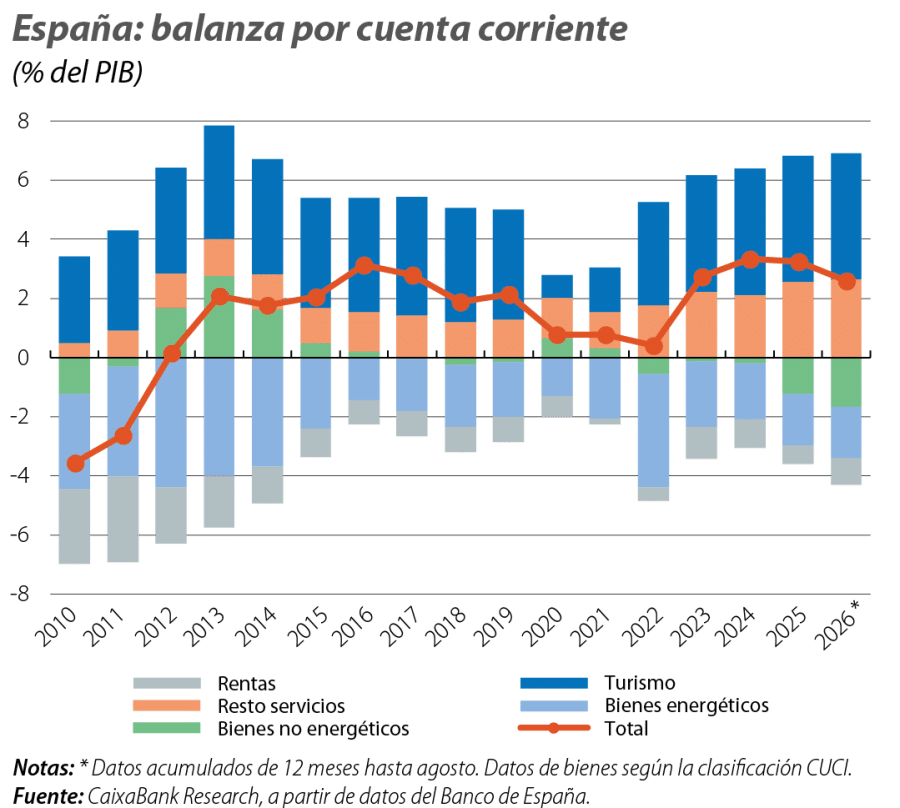
El saldo de la balanza por cuenta corriente hasta agosto, en términos acumulados de 12 meses, arrojó un superávit del 2,6% del PIB, 0,6 puntos menos que en el conjunto de 2025, pero todavía por encima de los registros prepandemia (2,1% en 2019). Por un lado, el déficit comercial se amplió hasta el 3,4% del PIB (–3,0% en 2025), ya que la contención del déficit energético, que se estabilizó en el 1,7% del PIB, contrasta con el fuerte deterioro del déficit de bienes no energéticos (–1,7% vs. –1,2%), lastrado principalmente por las balanzas de automóvil y bienes de equipo. En cambio, los servicios continúan generando elevados superávits: los no turísticos consolidan su creciente protagonismo (2,6% del PIB, al igual que el pasado año) y el turismo mantiene registros históricos (4,3% por tercer año consecutivo).
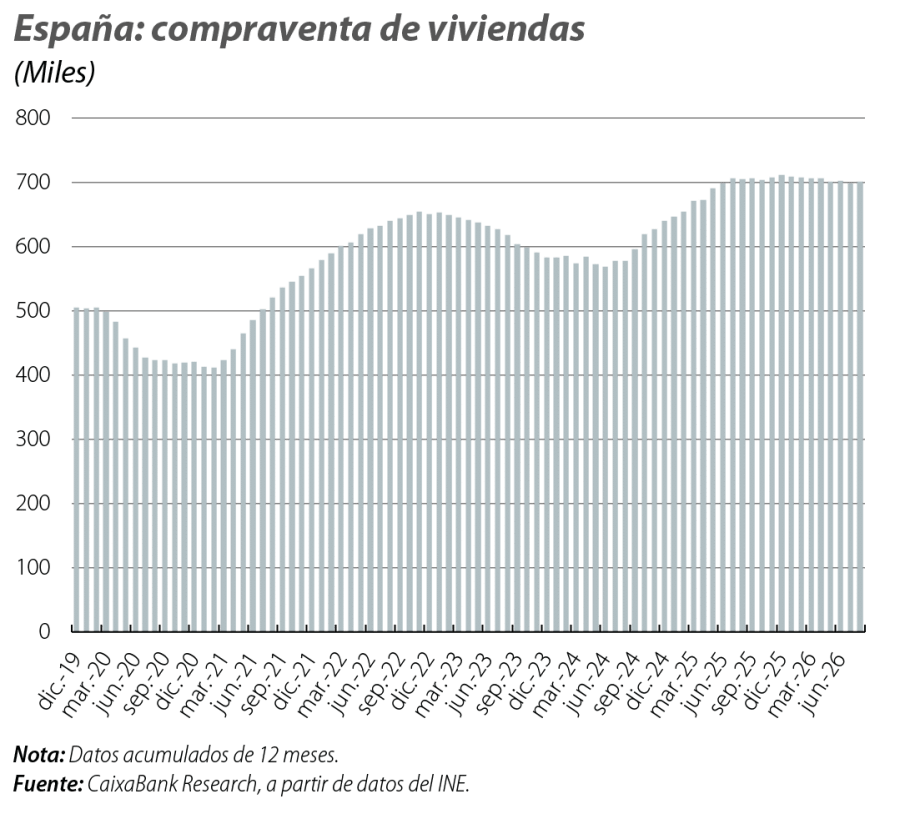
Las compraventas de vivienda se frenan, pero el mercado sigue muy tensionado
Las compraventas acumulan un descenso interanual del 2,3% entre enero y agosto. El deterioro de la accesibilidad, el efecto escalón respecto al excelente 2025 y las perspectivas de endurecimiento de las condiciones financieras explican esta normalización, aunque el volumen de actividad sigue siendo históricamente elevado, con unas 700.000 transacciones en los últimos 12 meses. Por el lado de la oferta, los visados de obra nueva han crecido un 11% en los últimos 12 meses, pero este avance sigue siendo insuficiente para cerrar la brecha con respecto a la demanda. Los precios, por su parte, han moderado su ritmo de crecimiento en los últimos trimestres, aunque el persistente desequilibrio entre oferta y demanda seguirá impulsándolos.