L’economia espanyola manté el pols malgrat la incertesa i el xoc energètic
L’economia espanyola continua avançant amb força, amb el suport de la demanda interna, tot i que amb alguns signes de moderació. El mercat laboral manté una evolució positiva i l’energia sosté la inflació a nivells elevats, mentre la fortalesa de la balança de serveis contrasta amb el deteriorament del saldo comercial. Al sector immobiliari, les compravendes es frenen, però persisteixen les tensions.
L’economia espanyola afronta el complex context actual, marcat per les tensions energètiques i per la incertesa geopolítica global, des d’una posició de fortalesa. Manté un creixement sòlid amb una composició positiva, amb un protagonisme especial del consum privat, de la inversió i de les exportacions de serveis. Per la seva banda, l’elevat estalvi acumulat permet a les llars esmorteir les tensions inflacionistes i limitar, de moment, el seu impacte sobre la despesa en consum (vegeu el Focus «Les llars mantenen un estalvi elevat malgrat el xoc inflacionista», en aquest mateix informe). A més a més, l’economia continua mostrant capacitat per generar ocupació, tot i que la regularització extraordinària d’immigrants dificulta la valoració de la veritable fortalesa del mercat laboral.
L’economia espanyola continua avançant amb força, amb el suport de la demanda interna
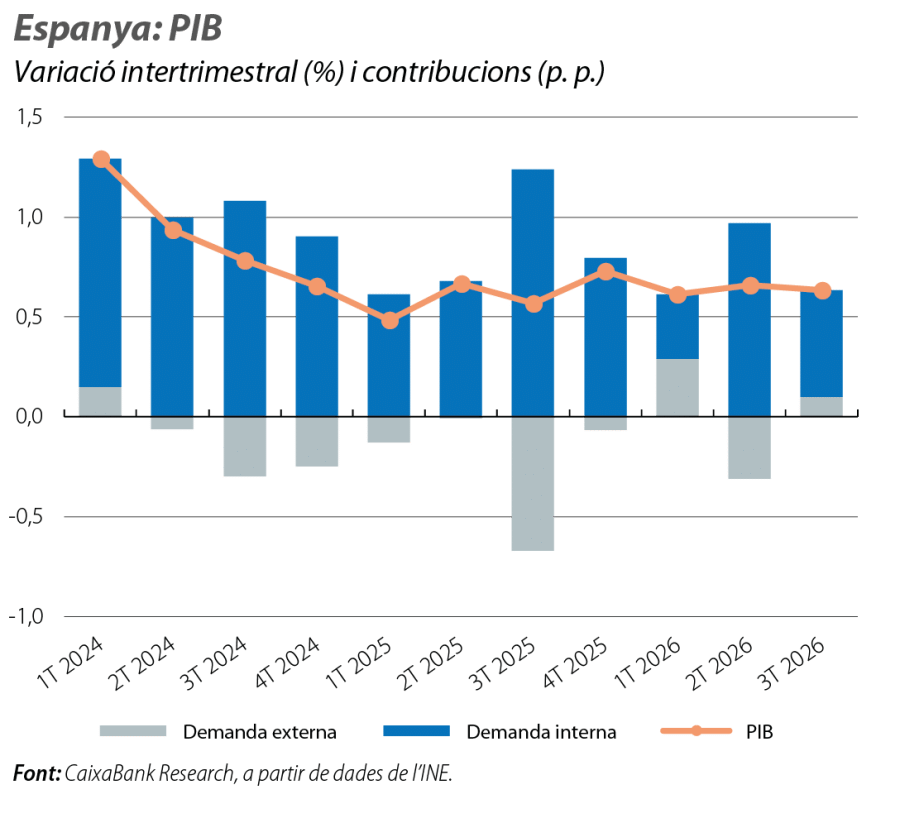
El PIB va créixer el 0,6% intertrimestral en el 3T 2026, d’acord amb les previsions de CaixaBank Research i amb prou feines 1 dècima per sota del trimestre anterior. Així, continua superant el creixement de la zona de l’euro, que, sense Irlanda, es va situar en el 0,2%. En termes interanuals, la taxa es va accelerar 1 dècima, fins al 2,7%. Per components, el creixement intertrimestral del PIB s’explica, fonamentalment, pel dinamisme de la demanda interna, que va aportar 0,5 p. p. Aquest avanç es va basar en el consum, que va créixer el 0,6% en el cas del privat i el 0,9% en el del públic, i en la inversió empresarial, que va avançar el 0,7%.
Per la seva banda, la demanda externa va aportar 0,1 p. p. al creixement intertrimestral del PIB. Aquest comportament és degut a la major embranzida de les exportacions, que creixen l’1,3%, i on continuen destacant els serveis, tant turístics com no turístics, en relació amb l’1,1% de les importacions.
L’economia manté un to favorable, tot i que mostra alguns signes de moderació
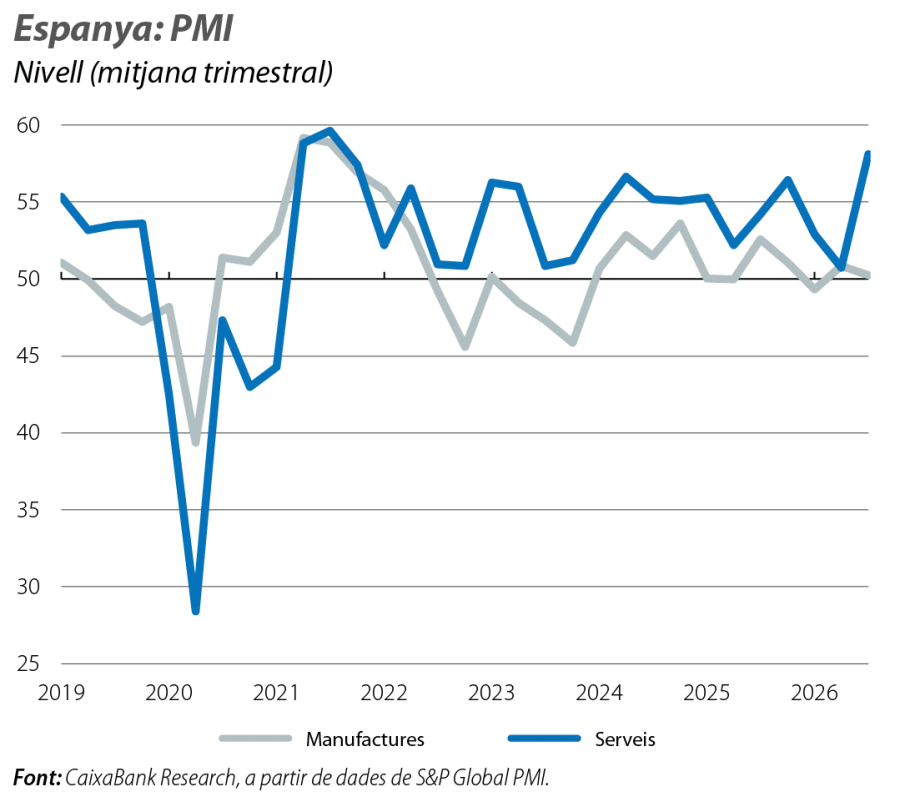
La informació disponible per al 4T encara és molt escassa, tot i que continua sent compatible amb una prolongació del creixement a un ritme una mica més moderat. En positiu, el PMI del sector manufacturer es va orientar a l’alça a l’octubre i va assolir els 52,2 punts, el registre més alt des de l’agost de l’any passat, i el de serveis, tot i que encara no està disponible la lectura de l’octubre, es troba en màxims des del 2021. En canvi, les vendes al detall en termes reals van anotar, al setembre, una caiguda de l’1,4% interanual, la qual cosa augmenta l’evidència que les tensions inflacionistes comencen a passar factura sobre les decisions de despesa de les llars.
L’evolució del mercat laboral es manté positiva, però la regularització extraordinària continua dificultant-ne la lectura
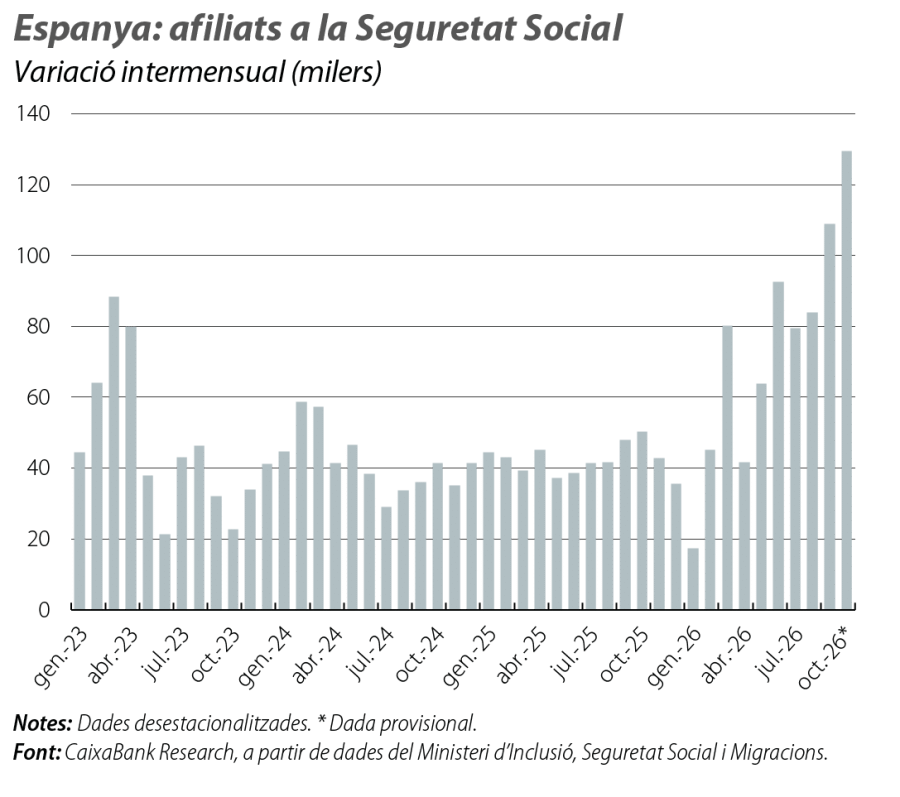
Segons l’EPA, la creació d’ocupació es va esmorteir en el 3T. L’ocupació va augmentar en 73.600 persones, per sota del que és habitual en aquest període (al voltant de 150.000 persones entre el 2023 i el 2025). En termes desestacionalitzats, el creixement va ser del 0,3% intertrimestral, en relació amb el 0,5% del trimestre anterior. Mentrestant, l’avanç de l’afiliació es manté molt elevat, impulsat per la regularització extraordinària. Cap a la meitat d’octubre, mostra un augment en les dues últimes quinzenes, en termes desestacionalitzats, de 129.481 afiliats, el major increment des del juny del 2021 i molt per damunt de la mitjana mensual en el 3T (90.748).
Pel que fa a l’efecte de la regularització sobre l’ocupació, és difícil quantificar-ne l’impacte a través de l’EPA, ja que recull la situació laboral efectiva dels individus, amb independència que l’ocupació estigui formalitzada administrativament. Així i tot, es poden apreciar alguns indicis d’un augment d’ocupats estrangers, que, en el 3T, representaven el 16,8% del total, 1 punt més que en el 1T, abans de posar-se en marxa el procés. L’impacte és molt més visible en els registres d’afiliació. Des de l’inici d’enguany fins al 30 de setembre, els afiliats estrangers han augmentat en 576.188 persones, en relació amb els 211.457 del mateix període del 2025. D’aquest increment, 421.306 afiliats (el 73,1%) estarien relacionats amb el procés de regularització. En paral·lel, s’observa una moderació clara de l’augment dels afiliats espanyols, que amb prou feines creixen en 108.103 persones, en relació amb unes 210.000 un any abans. En qualsevol cas, encara cal determinar quina part de l’increment de l’afiliació estrangera respon a la creació efectiva de nous llocs de treball i quina part a l’aflorament de relacions laborals preexistents que romanien en l’economia informal.
L’energia manté la inflació en nivells elevats
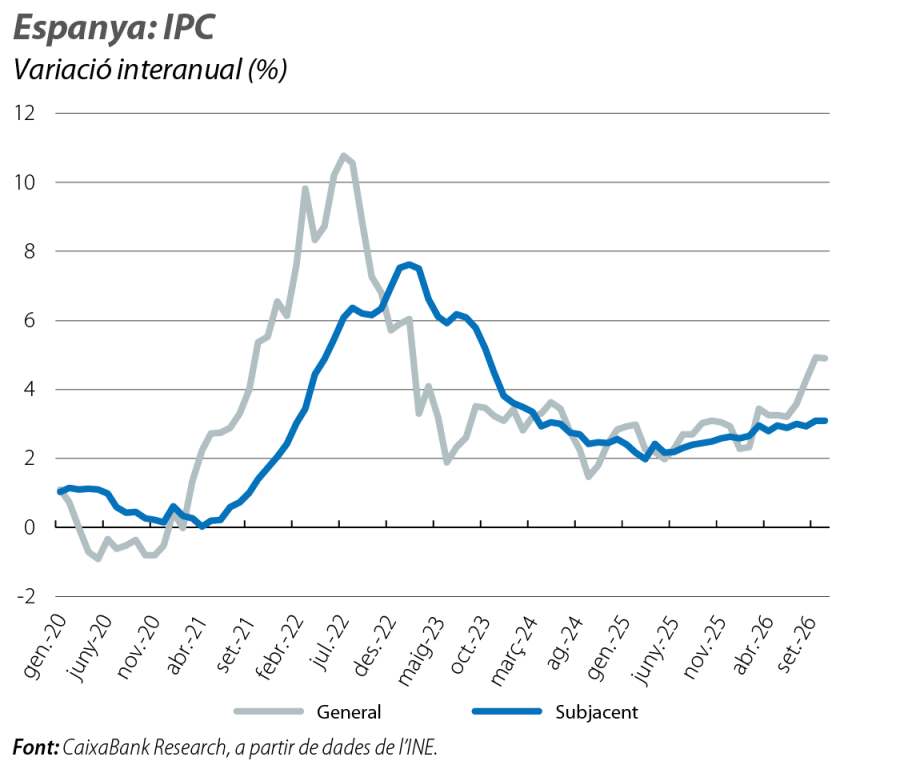
Segons l’indicador avançat de l’IPC, la inflació general es va situar a l’octubre en el 4,9%, la mateixa taxa del mes anterior, mentre que la subjacent, que exclou l’energia i els aliments no elaborats, també es va estabilitzar en el 3,1%. En un context en què els preus del petroli i del gas romanen molt tensionats, l’abaratiment dels carburants, gràcies a les bonificacions, contraresta el repunt de la inflació dels serveis, impulsat pel turisme. Així i tot, l’augment dels preus de l’energia durant el mes d’octubre ha estat superior al que prevèiem i imprimeix riscos a l’alça sobre les nostres previsions d’inflació.
La fortalesa de la balança de serveis contrasta amb el deteriorament del saldo comercial
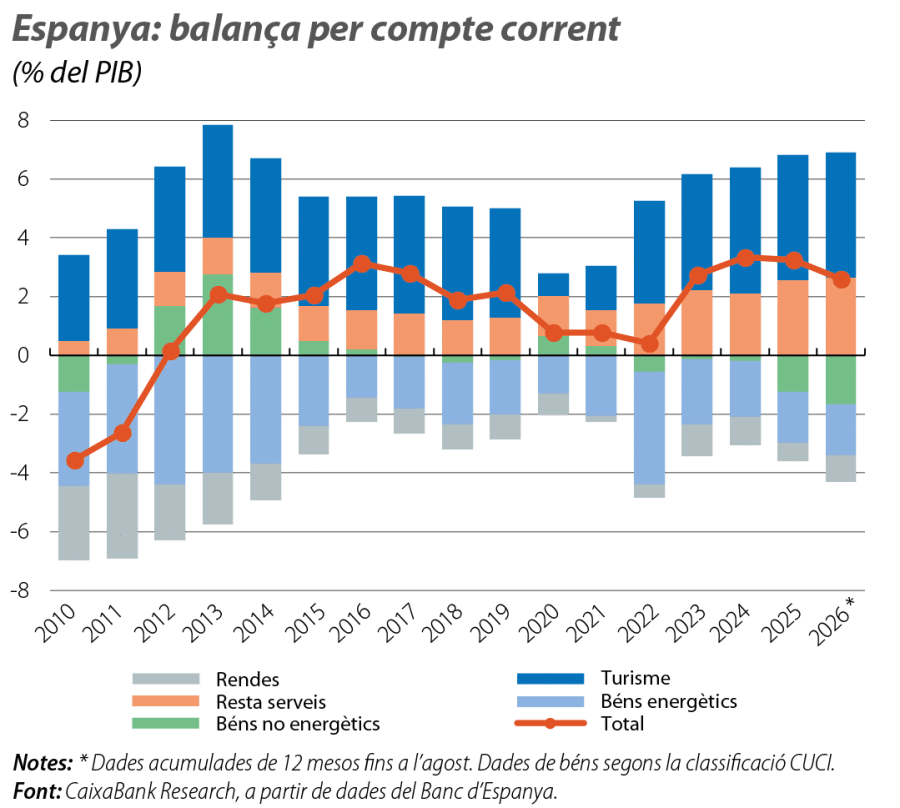
El saldo de la balança per compte corrent fins a l’agost, en termes acumulats de 12 mesos, va presentar un superàvit del 2,6% del PIB, 0,6 punts menys que en el conjunt del 2025, però encara per damunt dels registres prepandèmia (el 2,1% el 2019). D’una banda, el dèficit comercial es va ampliar fins al 3,4% del PIB (el –3,0% el 2025), ja que la contenció del dèficit energètic, que es va estabilitzar en l’1,7% del PIB, contrasta amb el fort deteriorament del dèficit de béns no energètics (el –1,7% vs. el –1,2%), llastat, principalment, per les balances d’automòbil i de béns d’equipament. En canvi, els serveis continuen generant superàvits elevats: els no turístics consoliden el seu creixent protagonisme (el 2,6% del PIB, igual que l’any passat), i el turisme manté registres històrics (el 4,3% per tercer any consecutiu).
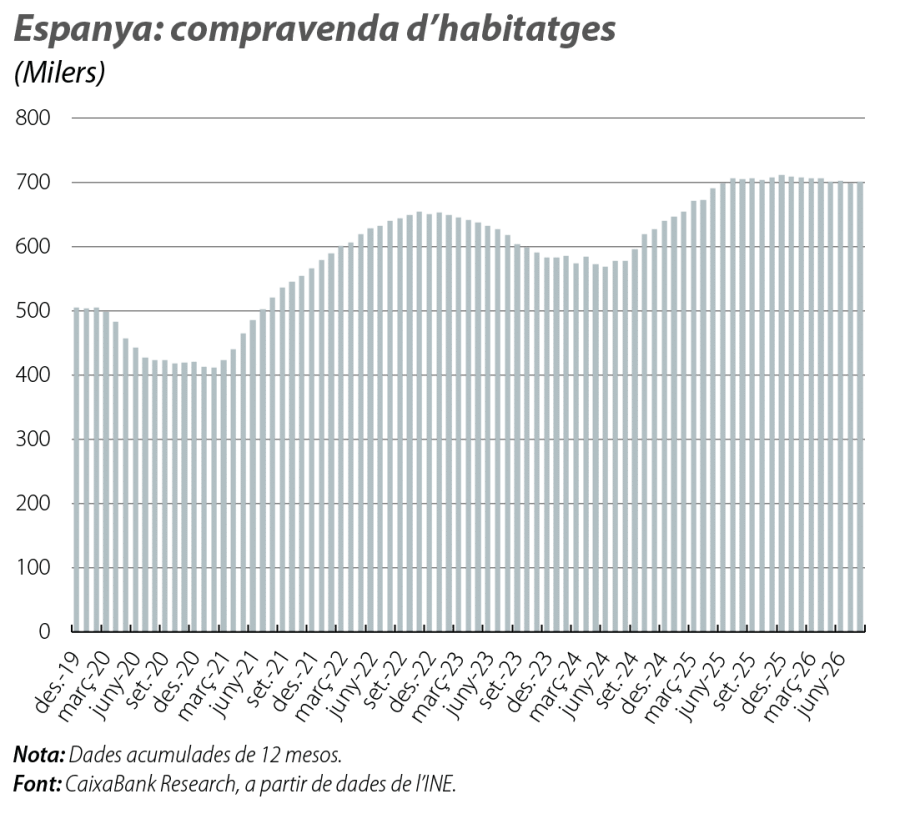
Les compravendes d’habitatge es frenen, però el mercat continua molt tensionat
Les compravendes acumulen un descens interanual del 2,3% entre el gener i l’agost. El deteriorament de l’accessibilitat, l’efecte graó en relació amb l’excel·lent 2025 i les perspectives d’enduriment de les condicions financeres expliquen aquesta normalització, tot i que el volum d’activitat continua sent històricament elevat, amb unes 700.000 transaccions en els 12 últims mesos. Pel costat de l’oferta, els visats d’obra nova han crescut l’11% en els 12 últims mesos, però aquest avanç continua sent insuficient per tancar la bretxa amb la demanda. Els preus, per la seva banda, han moderat el ritme de creixement en els últims trimestres, tot i que el persistent desequilibri entre l’oferta i la demanda els continuarà impulsant.