L’economia espanyola manté el pols, però la inflació guanya protagonisme
L’economia espanyola arriba al tram final del 2026 amb un creixement sòlid i amb una demanda interna que ha guanyat protagonisme, tot i que el repunt de la inflació i la major incertesa sobre el conflicte del golf Pèrsic aconsellen mantenir la cautela. En la seva revisió habitual, l’INE va confirmar el bon to de l’economia en el 2T i va reforçar la lectura d’un creixement basat, principalment, en els seus motors domèstics. A les portes del tancament del 3T, els indicadors apunten al fet que l’activitat manté un bon ritme d’avanç, impulsada pel dinamisme del mercat laboral i dels serveis. No obstant això, l’encariment de l’energia ha apropat la inflació al 5% i podria moderar la capacitat de consum de les llars en els propers mesos.
El creixement del 2T es basa més clarament en la demanda interna
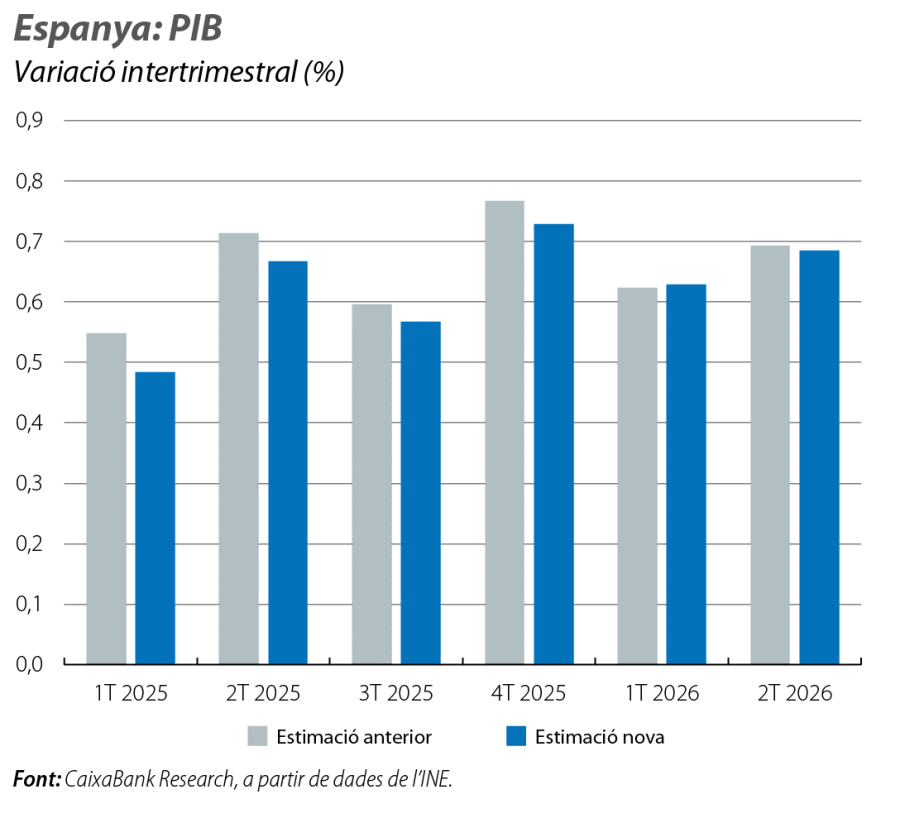
La revisió de l’INE confirma aquesta lectura: l’economia va mantenir un creixement sòlid en el 2T, amb un avanç del PIB del 0,7% intertrimestral. També reforça el protagonisme de la demanda interna, que va aportar 1,1 p. p. al creixement, gràcies al dinamisme del consum privat i de la inversió: el consum privat va avançar l’1,2% intertrimestral i la inversió va créixer l’1,4%. En canvi, la demanda externa va restar 0,5 p. p. al creixement, a causa del fort augment de les importacions, com caldria esperar en un context de fortalesa de la despesa interna. Aquesta composició reflecteix una economia menys dependent de l’impuls exterior, però també més exposada a una eventual pèrdua de poder adquisitiu de les llars. Ara com ara, el matalàs d’estalvi i la creació d’ocupació continuen sostenint el consum, tot i que l’acceleració dels preus podria començar a pressionar la renda real de les llars.
Els indicadors del 3T mostren un avanç desigual entre sectors
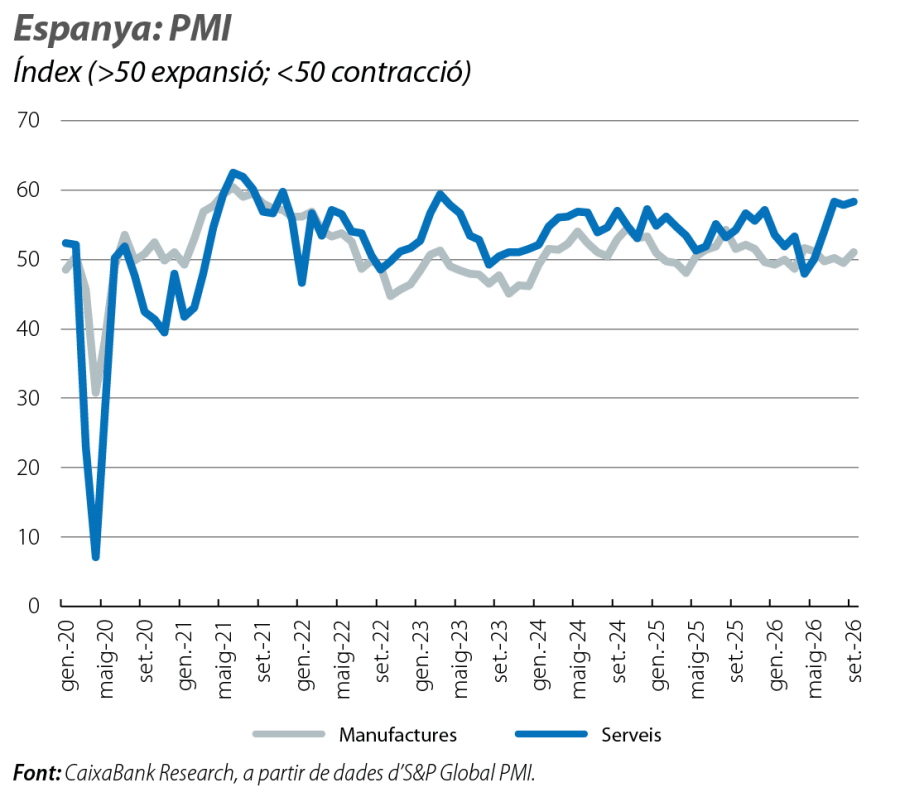
La informació més recent apunta al fet que l’activitat va mantenir un bon ritme d’avanç en el 3T, tot i que amb senyals mixtos. El PMI de serveis va assolir els 58,3 punts al setembre i es va situar en una mitjana de 58,1 punts en el 3T, molt per damunt del llindar d’expansió marcat pels 50 punts. La indústria manufacturera també va millorar al final del trimestre, amb un PMI de 51,0 punts, tot i que la mitjana trimestral, de 50,2 punts, reflecteix un ritme d’avanç més moderat. Pel costat de la demanda, les vendes al detall van recular el 0,4% interanual per segon mes consecutiu a l’agost, la qual cosa se suma a l’afebliment observat en aquest indicador des de l’inici del conflicte. En conjunt, la fortalesa dels serveis compensa la major feblesa del consum al detall i de la indústria, tot i que la inflació, en erosionar el poder adquisitiu de les llars, podria afeblir encara més el consum.
L’energia continua pressionant la inflació a l’alça
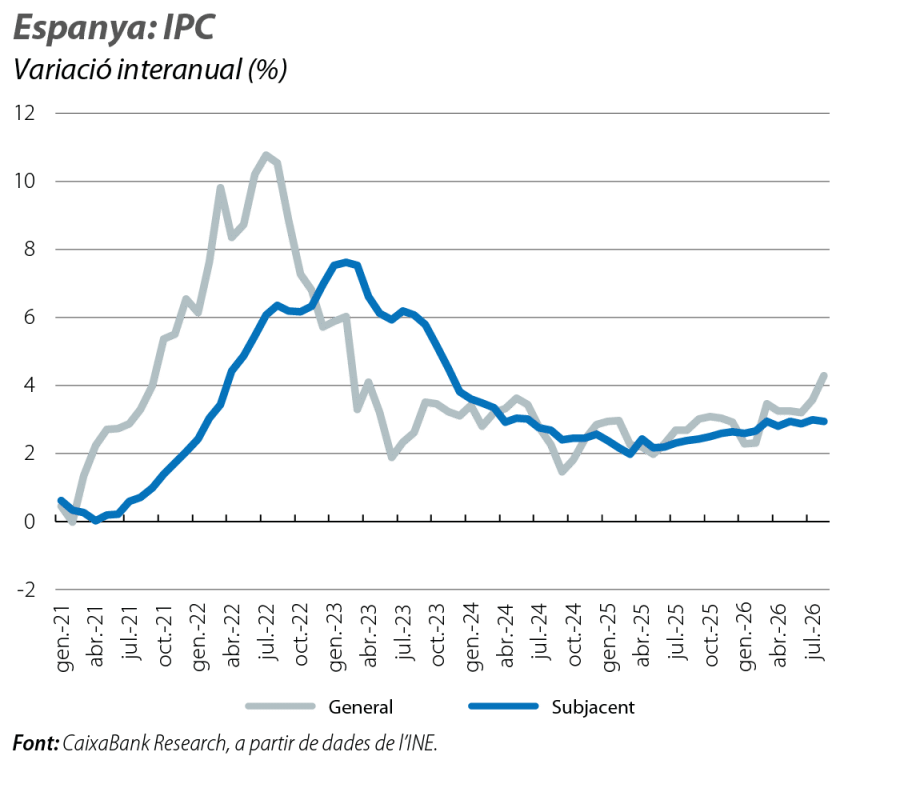
Un dels principals factors de risc en l’escenari actual és el repunt de la inflació. La inflació general va augmentar 6 dècimes al setembre, fins al 4,9%, i la subjacent va pujar 2 dècimes, fins al 3,1%. El repunt es va tornar a concentrar en l’energia, la inflació de la qual va assolir el 21,6%, en un context d’encariment del petroli i del gas i de canvis en els ajuts als combustibles. No obstant això, les pressions inflacionistes també es van intensificar en alguns dels components subjacents, com els béns industrials, mentre que la inflació dels serveis es va mantenir en registres encara pròxims al 4%. Malgrat que la dada supera el rang previst per CaixaBank Research i introdueix riscos a l’alça sobre la nostra previsió d’inflació, les mesures aprovades pel Govern, entre les quals destaquen el reforç dels descomptes sobre els carburants fins als 20 cèntims per litre i la reducció de l’IVA aplicat a l’electricitat del 21% al 10%, podrien situar la inflació lleugerament per sota del 4% en els propers mesos, la qual cosa permetrà esmorteir una part del xoc.
L’ocupació manté un ritme elevat, condicionat per la regularització
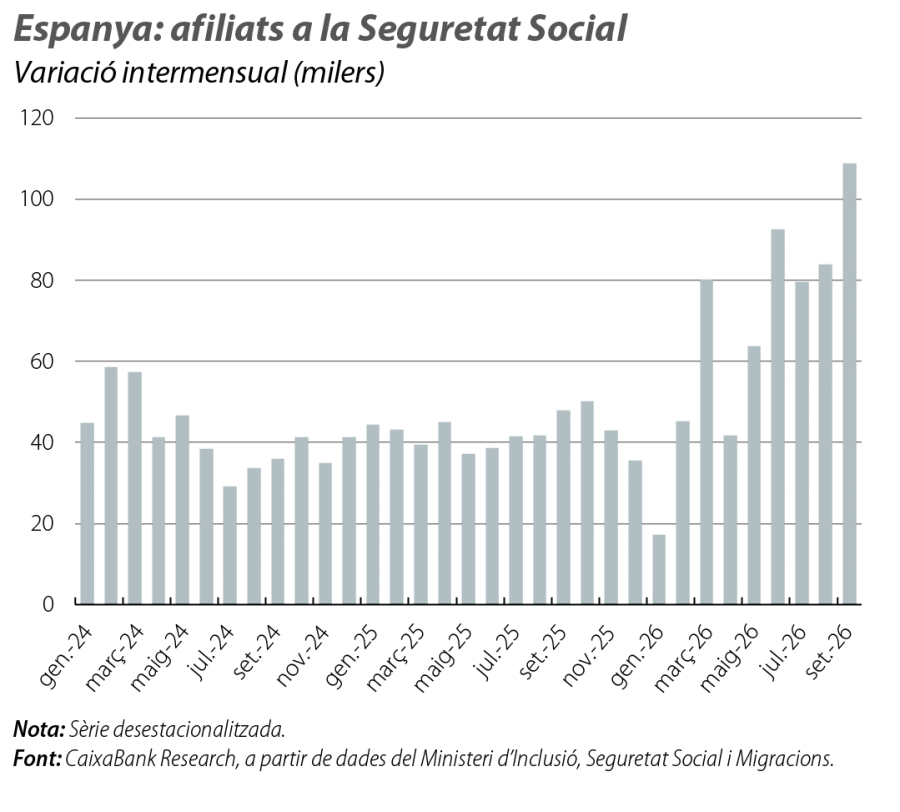
El mercat laboral va tancar el 3T amb un avanç notable. L’afiliació mitjana va augmentar en 92.327 persones al setembre, el 0,4% en relació amb l’agost, per damunt de l’avanç habitual en aquest mes. La dada va continuar condicionada per la regularització extraordinària, que, des de l’abril, ha facilitat l’alta de 420.000 persones a la Seguretat Social, 83.000 d’elles al setembre. En termes desestacionalitzats, l’afiliació va augmentar en 108.832 persones, el 0,5% intermensual, 1 dècima per damunt de la mitjana dels tres mesos anteriors. No obstant això, atès l’impacte de la regularització sobre la dada d’afiliació, aquesta acceleració no es pot atribuir a una millora de la dinàmica de fons. Les pròximes dades, quan disminueixi la contribució d’aquest procés, permetran valorar amb més precisió la fortalesa del mercat laboral.
L’estalvi de les llars continua oferint un matalàs rellevant
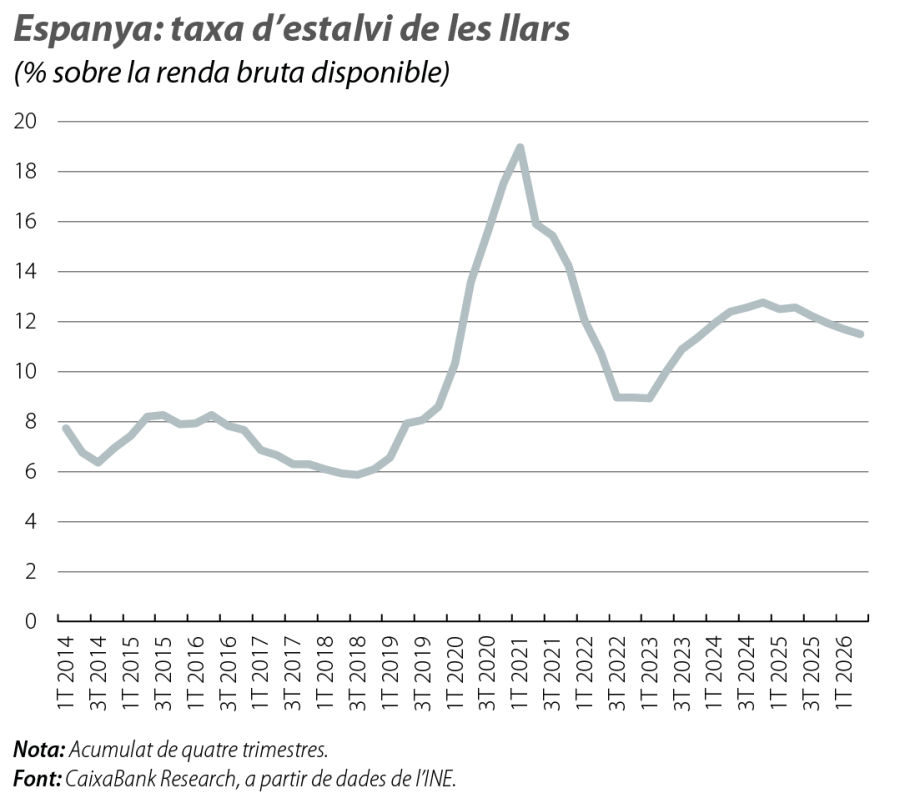
A diferència de l’episodi inflacionista anterior, les llars afronten l’actual des d’una posició financera relativament folgada. La taxa d’estalvi es va moderar suaument en el 2T, ja que la despesa en consum va créixer més que la renda bruta disponible. El bon comportament d’aquesta última, impulsat, principalment, per la fortalesa del mercat laboral, va evitar un descens més intens. En concret, la renda bruta disponible va augmentar el 5,5% interanual, en relació amb el 7,1% de la despesa en consum, i la taxa d’estalvi va recular fins a l’11,5% de la renda bruta disponible, en termes acumulats de quatre trimestres, en relació amb el 12,6% d’un any abans. Malgrat aquesta moderació, la taxa d’estalvi es manté clarament per damunt de la mitjana del 8,6% registrada entre el 2000 i el 2019. Les llars disposen, per tant, d’un cert marge per esmorteir l’impacte del repunt de la inflació sobre el consum, malgrat que aquest matalàs s’anirà reduint si la despesa continua creixent per damunt de la renda.
La demanda d’habitatge continua elevada i les pressions sobre els preus persisteixen
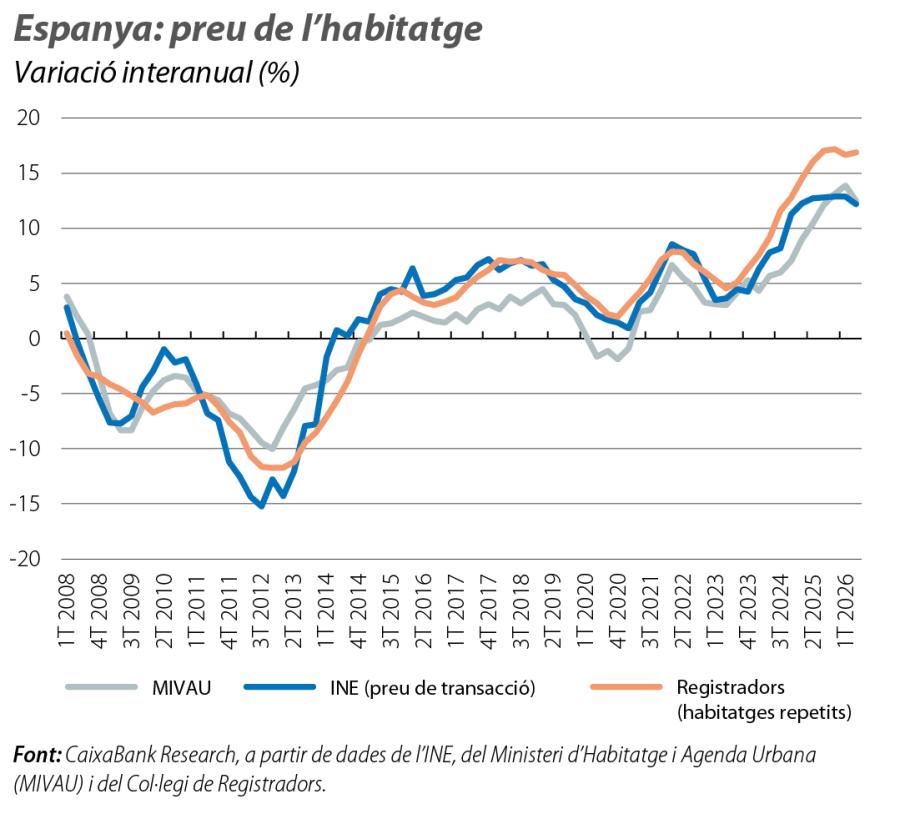
Les compravendes van caure el 5,1% interanual al juliol i van acumular unes 409.000 operacions entre el gener i el juliol, el 3,0% menys que en el mateix període de l’any anterior, però encara es mantenen en nivells relativament elevats, similars als del 2023 i el 2024. La correcció és generalitzada, amb reculades visibles a Madrid i a Barcelona. Ara com ara, sembla que aquesta evolució respon més a una correcció després del fort avanç del 2025 que a un afebliment significatiu de la demanda. El preu de l’habitatge també va moderar el seu ritme: el valor de taxació va augmentar el 12,5% interanual en el 2T, en relació amb el 13,9% del trimestre anterior, i va avançar l’1,7% intertrimestral. Malgrat que aquesta desacceleració introdueix un biaix a la baixa sobre la previsió de creixement dels preus, l’oferta continua sent insuficient per atendre una demanda que es manté en nivells elevats. En conseqüència, les pressions alcistes probablement continuaran sent significatives en els propers trimestres.