Escala, integración y valor: los retos del cooperativismo agroalimentario en España
El cooperativismo desempeña un papel decisivo en la competitividad de un sector tan atomizado como el de la agroalimentación. Al concentrar la oferta, compartir inversiones y servicios y facilitar el acceso a los mercados, las cooperativas refuerzan la posición de agricultores y ganaderos en la cadena alimentaria. Sin embargo, su implantación y su capacidad económica varían considerablemente entre territorios y ramas productivas. Los beneficios asociados al tamaño se materializan plenamente cuando van acompañados de estrategias orientadas a la diferenciación, la innovación, la transformación industrial y una mayor proximidad al consumidor. En este contexto, el reto del cooperativismo agroalimentario español no pasa únicamente por seguir ganando escala, sino por fortalecer su capacidad para generar valor añadido y aumentar su poder de mercado.

Radiografía de la cooperativa agroalimentaria media en España
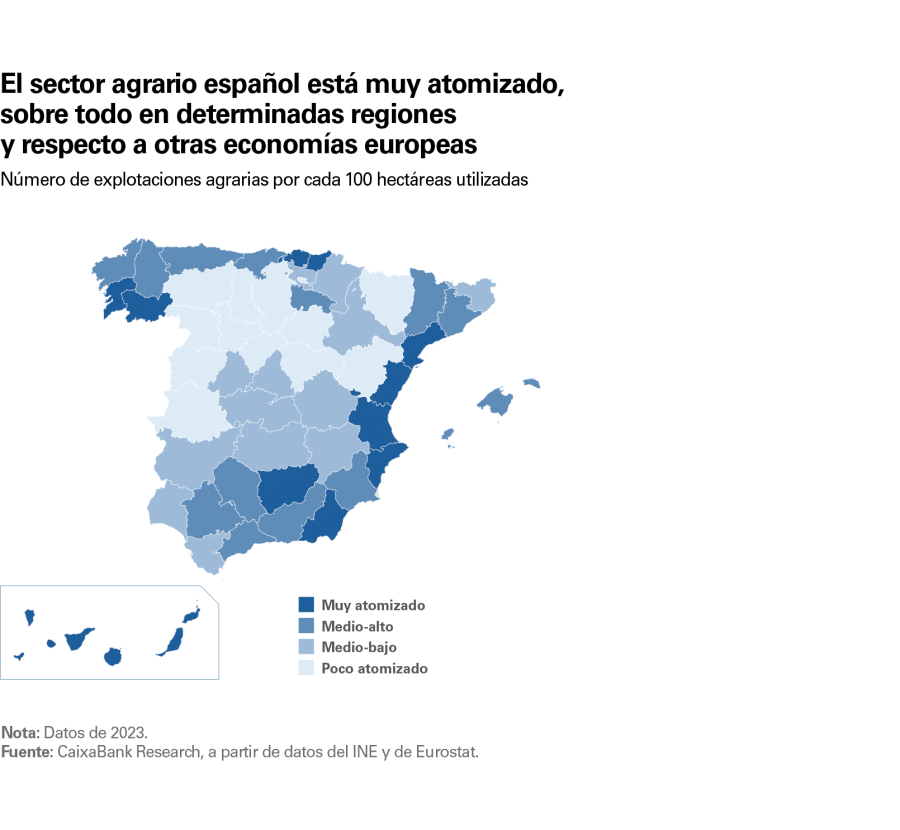
El cooperativismo desempeña un papel especialmente relevante en aquellos países, como España, donde la estructura productiva agraria está más fragmentada. España se sitúa entre las grandes economías agrarias con una mayor atomización productiva, solo superada por Italia, aunque por debajo de la media de la UE (países como Rumanía, Grecia o Eslovenia, entre otros, disparan la media de la región). Como se muestra en el siguiente mapa, la fragmentación muestra importantes diferencias territoriales, con una mayor densidad de explotaciones por hectárea de superficie agraria utilizada en el noroeste, algunas provincias del sur y en parte del arco mediterráneo.
A través de las cooperativas, agricultores y ganaderos aúnan esfuerzos para comercializar conjuntamente su producción, compartir servicios e inversiones y acceder a mercados en mejores condiciones. Esto les permite reforzar su capacidad de negociación y aumentar la rentabilidad de sus explotaciones, al tiempo que contribuye al desarrollo económico del medio rural. Ahora bien, ¿qué rasgos definen a la cooperativa agroalimentaria española?
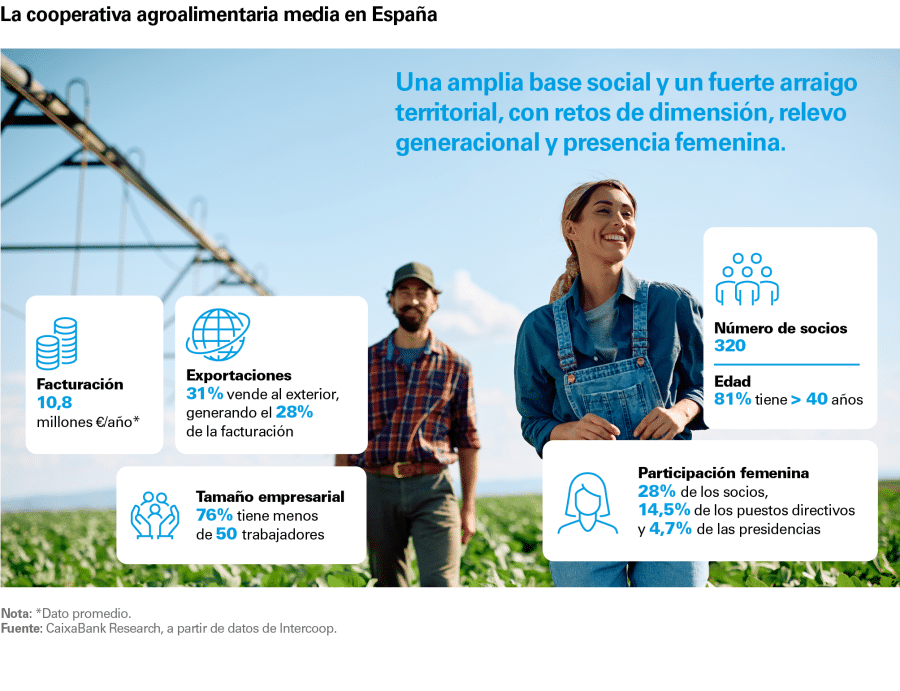
La cooperativa agroalimentaria española promedio es una empresa de pequeño tamaño: el 76% emplea menos de 50 trabajadores. Factura en promedio alrededor de 10,8 millones de euros al año y agrupa a unos 320 socios, principalmente agricultores y ganaderos. Además, una parte significativa presenta una notable orientación exportadora: el 31% de las cooperativas vende al exterior, donde se genera el 28% de su facturación. Su base social sigue siendo mayoritariamente masculina –las mujeres representan el 28% de los socios, el 14,5% de los puestos directivos y apenas el 4,7% de las presidencias– y envejecida, con una participación de jóvenes menores de 40 años cercana al 9%. En definitiva, estas cifras reflejan un modelo empresarial con una extensa base social, un fuerte arraigo territorial con retos importantes de dimensión y relevo generacional.7
- 7
Las cifras empleadas en este artículo proceden del MAPA y del Observatorio Socioeconómico del Cooperativismo Agroalimentario Español (OSCAE), cuya última información disponible corresponde a 2023. Estas fuentes sitúan en 3.669 el número de cooperativas agroalimentarias en España y estiman una facturación conjunta de 39.570 millones de euros (44.700 si se incluyen sociedades participadas). No obstante, debe tenerse en cuenta que el número de cooperativas recogido por estas estadísticas permanece estable desde 2018, mientras que los registros del Ministerio de Trabajo y Economía Social (MITES) recogen la constitución de 481 cooperativas agrarias adicionales entre 2019 y 2025.
Modelo empresarial con una extensa base social, un fuerte arraigo territorial con retos importantes de dimensión y relevo generacional
Las cooperativas agroalimentarias están muy concentradas territorialmente
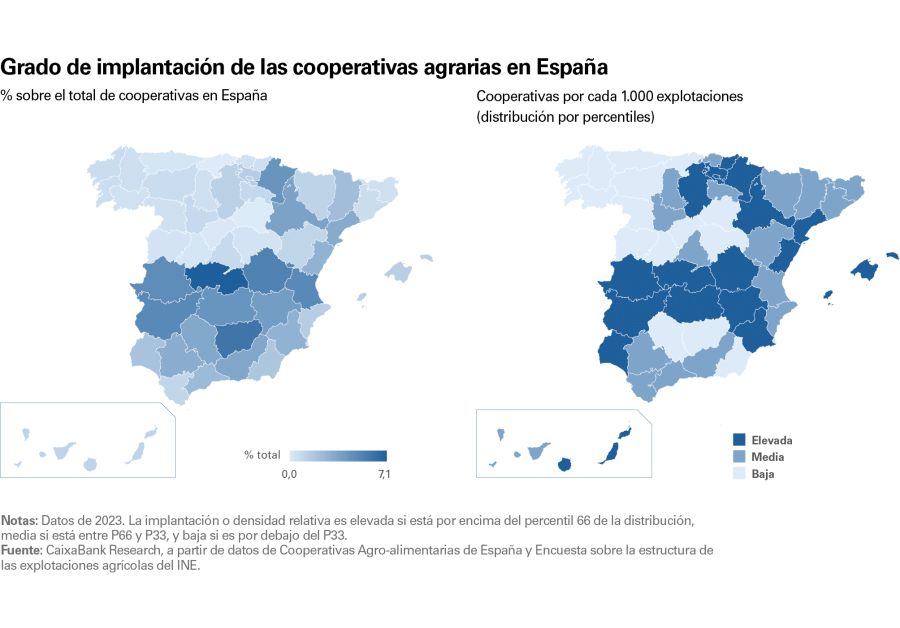
La distribución geográfica de las cooperativas agrarias es muy desigual, tal y como recoge el mapa de la izquierda de la página siguiente. Su presencia es especialmente destacada en el sur y en el interior peninsular, con Andalucía y Castilla-La Mancha como principales focos. En conjunto, el 75% de las cooperativas se localizan en solo seis comunidades autónomas: Andalucía, Castilla y León, Castilla-La Mancha, Comunidad Valenciana, Cataluña y Extremadura.
El mapa de la derecha de la página siguiente ofrece una perspectiva complementaria al relacionar el número de cooperativas con el de explotaciones agrarias en cada provincia. Este indicador aproxima la densidad o implantación relativa del cooperativismo en el territorio. Los mayores niveles se observan en amplias zonas del interior sur peninsular, especialmente en Extremadura, Castilla-La Mancha y en algunas provincias del valle del Ebro. En cambio, buena parte del norte peninsular presenta una menor ratio de cooperativas por explotación, lo que refleja una menor presencia relativa de entidades cooperativas.
En conjunto, los resultados sugieren que el cooperativismo agrario español ha arraigado con mayor fuerza en aquellos territorios donde la necesidad de concentrar la oferta, realizar inversiones conjuntas y reforzar el poder de negociación de los productores ha favorecido el desarrollo de estructuras cooperativas, especialmente en actividades como el aceite de oliva, el vino o determinadas ramas de la ganadería. Con todo, la intensidad de esta implantación también está condicionada por la estructura productiva, el tamaño de las explotaciones y la evolución histórica del asociacionismo agrario.8
- 8
Este análisis agregado del cooperativismo agrario español debe interpretarse como una aproximación: no incorpora el número de socios, la facturación, la producción comercializada ni el carácter multisectorial e interregional de algunas cooperativas, por lo que no permite concluir por sí solo que una mayor concentración implique necesariamente cooperativas de mayor dimensión económica o mayor poder de mercado.
El modelo de cooperativismo varía mucho según la rama agrícola
El cooperativismo agroalimentario español no responde a un patrón homogéneo. La siguiente tabla permite aproximar esta heterogeneidad a partir de cuatro dimensiones complementarias. En primer lugar, la distribución de las cooperativas por ramas agrarias muestra dónde se concentra el grueso del tejido cooperativo español. En segundo lugar, el número de cooperativas por cada 1.000 explotaciones aproxima la densidad o implantación cooperativa relativa. En tercer lugar, la facturación media por cooperativa ofrece una medida de su dimensión empresarial. Por último, la ratio entre los ingresos de las cooperativas y el valor de la producción agraria permite aproximar su penetración económica, es decir, el peso efectivo del cooperativismo en cada sector.9
Un primer rasgo destacable es la elevada concentración del número de cooperativas en unas pocas actividades. El aceite de oliva reúne una cuarta parte del total de cooperativas agroalimentarias españolas (25,3%), seguido por las frutas y hortalizas (13,6%), el vino (12,4%) y los cultivos herbáceos (11,6%). En conjunto, estas cuatro ramas reúnen cerca de dos terceras partes del cooperativismo agroalimentario español, reflejo de la larga tradición asociativa de buena parte de la agricultura mediterránea y extensiva.
Dentro de este grupo destacan los cultivos herbáceos, que presentan una elevada implantación cooperativa, aunque una menor dimensión económica. Con 15,2 cooperativas por cada 1.000 explotaciones presentan una de las mayores densidades organizativas del sector, aunque la facturación media apenas alcanza los 3,6 millones de euros por entidad. Un patrón similar se observa en los frutos secos, la apicultura o las flores y plantas, donde una amplia presencia del cooperativismo convive con organizaciones de tamaño reducido.
También sobresalen las actividades que combinan una presencia significativa del cooperativismo con una elevada penetración económica. El ejemplo más representativo es el aceite de oliva, que además de concentrar una de cada cuatro cooperativas genera ingresos equivalentes a 2,4 veces el valor de la producción agraria. También destacan las frutas y hortalizas, el vino y la aceituna de mesa, sectores donde las cooperativas desempeñan un papel central en la comercialización y organización de la oferta.10
Por el contrario, algunas actividades cuentan con pocas cooperativas, pero de gran dimensión empresarial. Es el caso de la leche y productos lácteos, el porcino blanco, el porcino ibérico o la avicultura de puesta, que registran algunas de las mayores cifras de facturación media. Este patrón sugiere procesos de integración y consolidación más avanzados.
En conjunto, los resultados ponen de relieve la coexistencia de distintos modelos cooperativos: uno característico de buena parte de la agricultura mediterránea, donde las cooperativas son numerosas y desempeñan un papel central en la transformación y comercialización; otro más concentrado y empresarial, asociado principalmente a determinados sectores ganaderos intensivos; y un tercer grupo con elevada implantación territorial, pero entidades de menor dimensión.
- 9
No se incluyen las cooperativas transversales (suministros, servicios, tiendas agrarias, maquinaria compartida y otras actividades auxiliares), ni las cooperativas de explotación comunitaria de la tierra. Dado que estas entidades operan simultáneamente en múltiples producciones agrarias, su incorporación dificultaría el análisis comparado por ramas. Cabe destacar el caso de las cooperativas de suministros, que superan las 1.000 entidades en España y representan una parte muy relevante del tejido cooperativo agroalimentario.
- 10
Los ingresos de las cooperativas reflejan el valor de las ventas realizadas por estas entidades y no únicamente el valor de la producción agraria primaria de sus socios. En numerosos sectores, las cooperativas desarrollan actividades de acondicionamiento, transformación industrial, comercialización y distribución que incrementan el valor del producto a lo largo de la cadena. Además, la facturación puede incluir operaciones con productos adquiridos a terceros. Como resultado, los ingresos medios por cooperativa pueden superar el valor de la producción agraria de la rama considerada y superar el valor de 1 en la cuarta columna de la tabla.
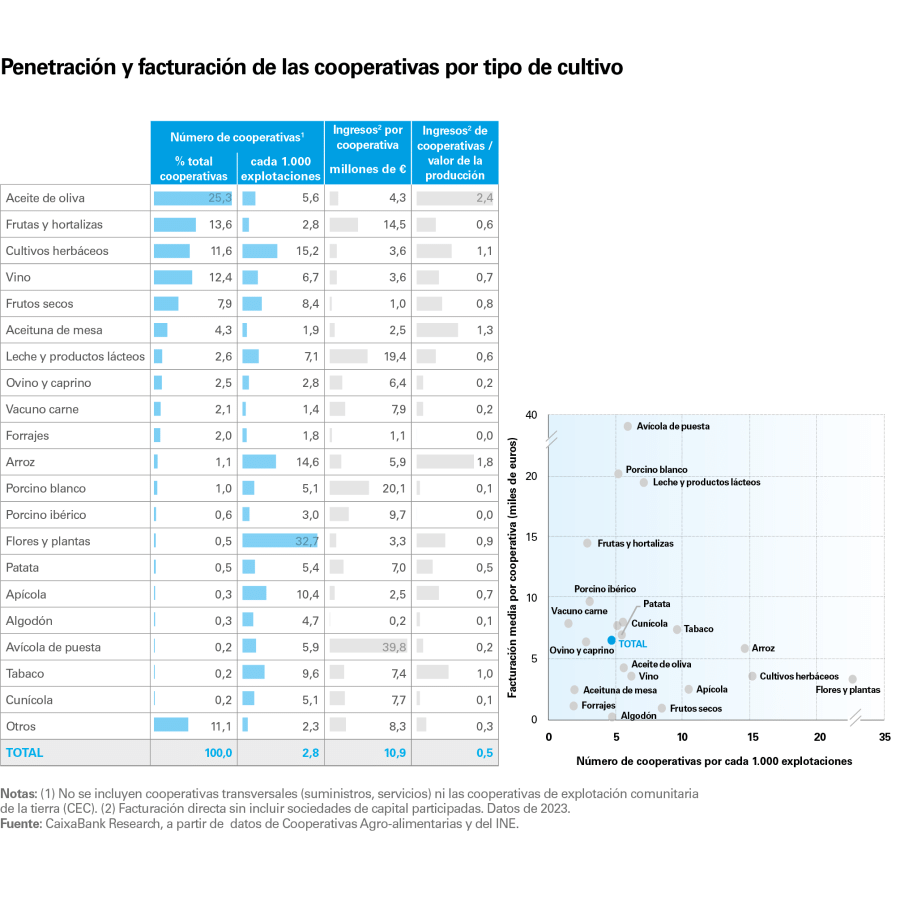
El gráfico de dispersión de la página anterior refuerza esta idea al mostrar que una mayor presencia relativa de cooperativas no implica necesariamente una mayor dimensión empresarial. Sectores como flores y plantas, frutos secos, apicultura o cultivos herbáceos presentan una elevada densidad cooperativa, pero una facturación media reducida. En cambio, frutas y hortalizas, leche y productos lácteos, porcino blanco o avicultura de puesta evidencian que la clave para generar economías de escala reside menos en el número de cooperativas que en su grado de integración y dimensión económica.
Las cooperativas ganan escala, pero existen otras recetas para el éxito
Aunque la estructura del cooperativismo agrario español sigue siendo muy atomizada –en 2024, las microcooperativas y pequeñas cooperativas representaban el 39% y el 37% del total, respectivamente–, la actividad económica se ha desplazado progresivamente hacia entidades de mayor dimensión. Las cooperativas grandes han pasado de concentrar el 40% de la facturación en 2014 al 60% en 2024 y han aumentado su peso en el número total de entidades del 2% al 6%.
No obstante, ganar escala no solo se produce a través de consolidaciones que den lugar a un menor número de cooperativas, pero de mayor tamaño. También se están dando otras fórmulas, tales como el aumento de las cooperativas de segundo grado, las alianzas comerciales, las plataformas conjuntas de comercialización o las centrales de compra y logística.
Tamaño medio de las cooperativas agroalimentarias
La dimensión empresarial constituye una condición necesaria para reforzar la posición de los productores en la cadena alimentaria, pero por sí sola no es suficiente. El poder de negociación no depende únicamente de concentrar la oferta, sino también de la capacidad para diferenciar los productos, anticiparse a las tendencias del mercado y retener una mayor parte del valor generado a lo largo de la cadena. Las cooperativas más exitosas son aquellas capaces de combinar las ventajas de escala con estrategias orientadas a reducir la sustituibilidad de sus productos y avanzar en la cadena de valor. La diferenciación mediante marcas, denominaciones de origen, certificaciones de calidad o atributos ligados a la sostenibilidad permite escapar parcialmente de la competencia basada exclusivamente en los precios, mientras que la transformación industrial, el envasado o la comercialización directa favorecen una mayor participación de los productores en el valor final de los alimentos.
La información y la coordinación de la oferta constituyen ventajas competitivas crecientes en mercados agrícolas caracterizados por la volatilidad y las asimetrías informativas. Disponer de un mejor conocimiento de la demanda y de las tendencias de consumo, junto con una planificación conjunta de la producción y de la comercialización, contribuye a reducir desequilibrios de mercado y a fortalecer el poder negociador de los productores. En conjunto, la experiencia de los modelos cooperativos más exitosos de Europa sugiere que la ventaja competitiva no reside únicamente en la concentración de la oferta, sino en la capacidad de transformar la escala alcanzada en innovación, desarrollo de marcas, internacionalización y creación de valor.