Semana del 10 al 18 de septiembre de 2026
- La energía impulsa la inflación española en agosto
- El BCE se muestra más confiado con el crecimiento, pero advierte de inflaciones más elevadas
- La Fed subió los tipos de interés y confirmó su menor tolerancia a una lenta desinflación

- Spanish Economy
La energía impulsa la inflación española en agosto
El INE confirma el dato de agosto de inflación, publicado en la estimación provisional hace 15 días, tanto de la tasa general (4,3%, 7 décimas más que el mes anterior) como de la subyacente (2,9%, 1 décima menos). Como ya comentamos en su momento, el repunte de la inflación general se debe, fundamentalmente, al encarecimiento de los carburantes (21,3%), dadas las tensiones en los mercados de petróleo y la retirada parcial de las ayudas.
Nuevas señales de moderación del crecimiento de los precios de la vivienda en España. El valor de tasación de la vivienda libre moderó su ritmo de crecimiento en el 2T 2026, con un avance del 1,7% intertrimestral, frente al 3,8% registrado en el trimestre anterior. En términos interanuales, el crecimiento también se suavizó hasta el 12,5%, desde el 13,9% del 1T. Esta evolución apunta a una gradual moderación de las presiones alcistas sobre los precios y es coherente con la señal observada en otros indicadores, como el índice de precios de vivienda del INE. Por provincias, los precios continuaron aumentando de forma generalizada, aunque con una notable heterogeneidad. Entre los principales mercados residenciales destacaron Valencia y Santa Cruz de Tenerife, con avances superiores al 15% interanual, mientras que Madrid y Sevilla registraron crecimientos más próximos a la media nacional. En cambio, Barcelona y Girona mostraron una evolución más contenida, con incrementos inferiores al 10% (véase la Nota Breve).
Last actualization: 18 September 2026 - 12:44Se frenan los costes laborales en España. Según la encuesta trimestral de coste laboral (ETCL), el coste laboral por hora efectiva, con datos corregidos y desestacionalizados, aumentó un 4,4% interanual en el 2T (4,6% anterior), mientras que el coste laboral por trabajador se ralentizó 2 décimas, hasta el 4,2%. Por otra parte, las vacantes no cubiertas en el mercado laboral se redujeron con intensidad (–8.048, la mayor caída de la serie en un 2T, exceptuando 2020, marcado por la pandemia). De las 151.737 vacantes totales, casi 9 de cada 10 se concentran en los servicios, sobre todo en actividades administrativas, comercio y, en especial, Administración pública.
Last actualization: 18 September 2026 - 13:00Se confirma el dinamismo en la creación de empleo, aunque condicionado por el proceso de regularización. El avance de afiliación a mitad de septiembre muestra un aumento en las últimas dos quincenas, en términos desestacionalizados, de 90.097 afiliados, el mayor incremento desde junio, de modo que el 3T cerraría con un crecimiento del 1,0% intertrimestral, por encima del 0,8% del 2T y el ritmo más elevado desde el 4T 2021.
- International economy
El BCE se muestra más confiado con el crecimiento, pero advierte de inflaciones más elevadas
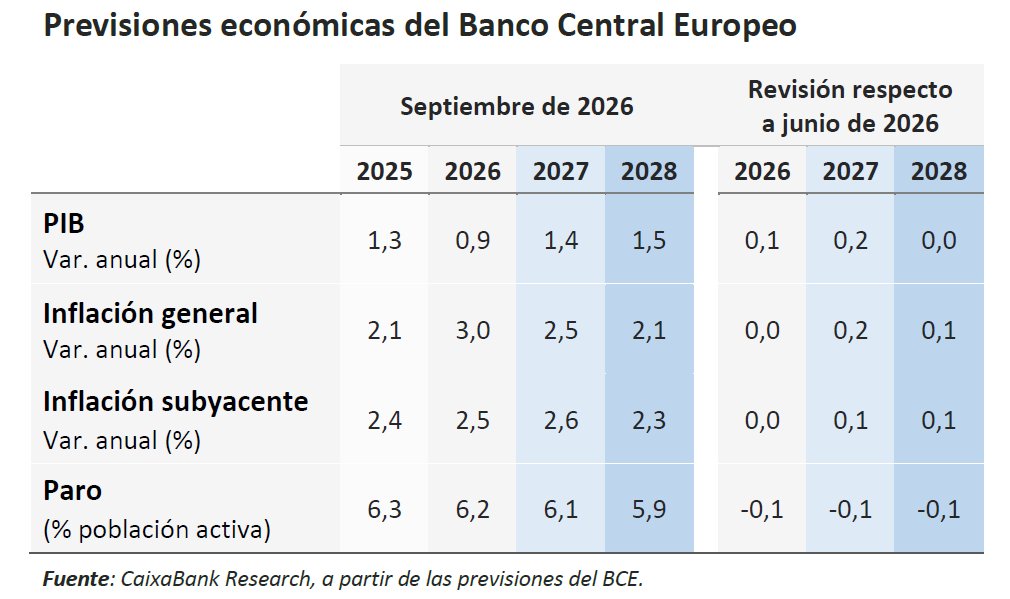
En su nuevo cuadro de previsiones de septiembre, el BCE eleva el crecimiento previsto para la eurozona tanto este año, en 0,1 p. p. (+0,3 p. p. al ajustar la volatilidad de Irlanda), como en 2027, en 0,2 p. p. Respecto a la inflación, el BCE señala que, hasta el momento, los efectos indirectos de la energía sobre alimentos y el resto de los productos son limitados, pero anticipa riesgos al alza en 2027, dificultando que la inflación se ancle en el 2,0% de manera sostenida en 2027. Dada la incertidumbre del contexto actual, el BCE presenta unos escenarios alternativos. En sus escenarios adversos/severos, supone que en el 4T 2026 los precios del crudo superarían los 100 y los 130 dólares, respectivamente, y los precios del gas alcanzarían los 75 y los 130 euros, respectivamente, lo que recortaría el crecimiento respecto al escenario central (apenas alcanzaría un 0,4% en 2027 en el caso extremo), mientras que la inflación repuntaría con fuerza y se volvería más persistente (en el extremo, 5,4% en 2027 y 3,2% en 2028) (véase la Nota Breve). Por otro lado, el optimismo de los agentes en Alemania sigue mejorando: en agosto, el índice de confianza ZEW muestra que el porcentaje de encuestados que anticipa una mejora de la situación sube 2,5 p. p., hasta el 46,5%, mientras que los que consideran que la situación va a ir a peor apenas alcanza un 12%.
La energía mantiene la presión sobre la inflación en EE. UU. La inflación general en agosto se mantuvo sin cambios en el 3,4% interanual y la núcleo se moderó 0,1 p. p., hasta el 2,4%. El encarecimiento del petróleo impulsó la gasolina y las tarifas aéreas, al tiempo que el alojamiento (shelter) volvió a ganar fuerza, pero siguen sin observarse efectos indirectos relevantes ni generalizados en el resto de los componentes (véase la Nota Breve). Por su parte, las ventas minoristas aumentaron, en agosto, un 1,2% mensual en términos nominales, tras caer un 0,5% en julio, gracias al dinamismo del comercio electrónico y la restauración, mientras que el encarecimiento de las gasolinas explicó buena parte del repunte de las ventas en estaciones de servicio.
Señales mixtas de los datos de agosto en China. Por un lado, la producción industrial se aceleró hasta el 5,2% interanual (vs. 4,5% en julio), impulsada por la fortaleza de las exportaciones. Por otro, la inversión sigue contrayéndose (–7,2% interanual hasta agosto vs. –6,7% hasta julio), pese a las señales de estabilización de la inversión en infraestructuras e inmobiliario en agosto, y las ventas minoristas se frenaron (0,4% vs. 0,6% interanual), a la vez que la demanda de servicios también se enfrió. En este contexto, el crecimiento del crédito volvió a moderarse y reflejó la debilidad persistente de la demanda por parte de hogares y empresas, lo que podría justificar la implementación de políticas de estímulo por parte de las autoridades, aunque no cabe esperar movimientos agresivos en este sentido.
- Financial markets
La Fed subió los tipos de interés y confirmó su menor tolerancia a una lenta desinflación
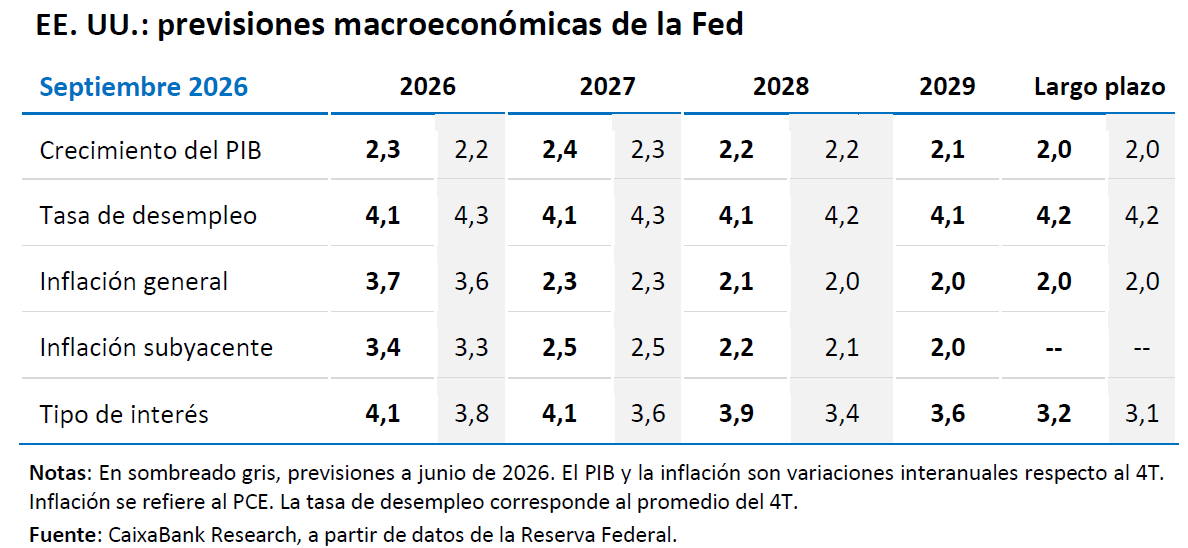
En una decisión ampliamente descontada por el mercado, la Fed subió los tipos de interés en 25 p. b., situando el rango objetivo para los fed funds en el 3,75%-4,00%, ante la persistencia de una desinflación demasiado lenta y de riesgos al alza para la inflación. Warsh señaló que las condiciones financieras continúan siendo acomodaticias y que era necesario retirar parte de ese estímulo para evitar efectos de segunda ronda entre las diferentes partidas de precios y que se produzca un desanclaje de las expectativas. El FOMC consideró que la economía de EE. UU. se mantiene dinámica, con un mercado laboral próximo al pleno empleo, y revisó al alza el crecimiento y la inflación esperados, retrasando la convergencia al objetivo del 2% hasta 2029. El dot plot apuntó a un ciclo corto de subidas (otra más este año y estabilidad en 2027), pero el mercado continúa descontando una senda más restrictiva, con hasta tres subidas más en los próximos 12 meses (véase la Nota Breve).
El BCE subió tipos y mostró un tono hawkish. Como se esperaba, el BCE subió los tipos de interés en 25 p. b. (depo al 2,50%) ante la prolongación del conflicto en Oriente Próximo y al riesgo de que el encarecimiento de la energía (shock directo) se filtre al resto de precios (efecto indirecto) y provoque un repunte más persistente de la inflación. La resiliencia observada en la actividad económica y el mercado laboral en los últimos meses también ha reforzado la decisión de subir tipos. Al mismo tiempo, Lagarde volvió a evitar cualquier tipo de orientación futura sobre los tipos de interés y defendió la necesidad de mantener una toma de decisiones ágil, según evolucionen los datos y los acontecimientos, dada la rapidez con la que la geopolítica puede modificar el escenario. Los mercados han suavizado algo a lo largo de la semana su postura para la reunión de diciembre, pero asignan todavía una probabilidad cercana al 90% a que suba otros 25 p. b. los tipos, para situar el depo en el 2,75% (véase la Nota Breve).
Política monetaria más restrictiva en otras economías del G7. El Banco de Inglaterra mantuvo los tipos sin cambios en el 3,75%, pero endureció su tono, tras elevar sus previsiones de inflación y advertir de mayores riesgos al alza por el encarecimiento de la energía y posibles efectos de segunda ronda. Además, sugirió que es factible una subida de tipos en noviembre si persiste el conflicto en Oriente Próximo y los precios de la energía siguen elevados, un escenario al que el mercado asigna una probabilidad de casi el 88%. Por su parte, el Banco de Japón subió los tipos en 25 p. b., hasta el 1,25%, y dejó la puerta abierta a nuevos aumentos si se materializa su escenario de crecimiento e inflación, aunque el mercado asigna una probabilidad inferior al 65% a que se produzca otro aumento antes de final de año.
Las subidas de tipos de los bancos centrales marcan el rumbo de los mercados financieros, que no pierden de vista la volatilidad en los precios de la energía. El mercado de deuda soberano estuvo muy condicionado por el sesgo claramente tensionador de los principales bancos centrales: subidas de tipos de la Fed y el Banco de Japón (BoJ) y declaraciones del BCE incidiendo en la posibilidad de una nueva subida de tipos en octubre si las presiones en los precios energéticos no ceden (véanse las noticias previas). Esto provocó un aplanamiento de las curvas de deuda soberana por un repunte de los tramos cortos, sobre todo en EE. UU. Sin embargo, la elevada volatilidad mostrada por los precios de la energía hace que los inversores sigan muy sensibles a cualquier señal de relajación de las tensiones energéticas que puede suavizar el ciclo de tensionamiento monetario actualmente descontado por los mercados. De hecho, en la semana, el crudo Brent cerró prácticamente plano (en torno a 105 dólares por barril) y el gas natural TTF cayó (–4,0%, hasta los 76 euros/MWh). En este contexto, el dólar se apreció frente a sus principales pares, beneficiado por una Fed que apunta a, al menos, una subida de tipos más. El yen se depreció, tanto frente al dólar como frente al euro, presionado ante la posibilidad de que el BoJ no añada tanto endurecimiento monetario como la Fed o el BCE en los próximos meses. En renta variable, los índices europeos tuvieron un mejor desempeño que los estadounidenses. En el caso de estos últimos, el Nasdaq registró pequeños avances gracias a un rally de las compañías tecnológicas y fabricantes de chips, hacia final de semana, sobre unas mejores perspectivas de beneficios para Nvidia.
Principales indicadores financieros
17-9-26 11-9-26 Var. Mensual Acumulado 2026 Var. interanual Tipos Tipos 3 meses Eurozona (Euribor) 2,63 2,65 -1 p. b. 61 p. b. 60 p. b. EE. UU. (SOFR) 3,98 3,89 +9 p. b. 33 p. b. -2 p. b. Tipos 12 meses Eurozona (Euribor) 3,35 3,16 +19 p. b. 110 p. b. 119 p. b. EE. UU. (SOFR) 4,40 4,28 +12 p. b. 98 p. b. 82 p. b. Tipos 2 años Alemania 3,23 3,20 +3 p. b. 111 p. b. 122 p. b. EE. UU. 4,66 4,63 +3 p. b. 119 p. b. 110 p. b. Tipos 10 años Alemania 3,48 3,50 -2 p. b. 63 p. b. 75 p. b. EE. UU. 4,93 4,97 -4 p. b. 76 p. b. 83 p. b. España 3,94 3,96 -2 p. b. 65 p. b. 65 p. b. Portugal 3,84 3,86 -2 p. b. 69 p. b. 71 p. b. Prima de riesgo (10 años) España 46 46 0 p. b. 3 p. b. -10 p. b. Portugal 36 36 0 p. b. 6 p. b. -4 p. b. Renta variable S&P 500 7.638 7.657 -0,3% 11,6% 15,2% Euro Stoxx 50 6.323 6.325 0,0% 9,2% 15,9% IBEX 35 19.832 19.839 0,0% 14,3% 30,7% PSI 20 9.671 9.525 1,5% 17,0% 25,2% MSCI emergentes 1.688 1.722 -2,0% 20,2% 25,4% Divisas EUR/USD (dólares por euro) 1,148 1,160 -1,1% -2,3% -2,6% EUR/GBP (libras por euro) 0,859 0,857 0,2% -1,5% -1,2% USD/CNY (yuanes por dólar) 6,706 6,707 0,0% -4,0% -5,7% USD/MXN (pesos por dólar) 17,167 16,968 1,2% -4,7% -6,5% Materias Primas Índice global 146,0 145,2 0,5% 33,1% 41,3% Brent a un mes 104,8 $/barril 104,6 $/barril 0,2% 72,3% 55,4% Gas n. a un mes 76,4 €/MWh 79,5 €/MWh -4,0% 171,1% 131,7% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
Datos previstos del 21 al 27 de septiembre de 2026
Fecha País Indicador Periodo Previsión Último dato 22 España Comercio exterior de bienes Julio - ‐7.687 mil Eurozona Avance de confianza del consumidor Septiembre -15,8 -15,5 23 España Producción del sector servicios (IPSS) Julio - - España Balanza de pagos y PIIN 2T - - Eurozona Avance PMI compuesto Septiembre 51,5 52,0 EE. UU. Avance PMI compuesto Septiembre - 56,0 24 Alemania Ifo sentimiento empresarial Septiembre 89,0 88,8 25 España Desglose del PIB (interanual) 2T - 2,7% España Compraventa de viviendas (interanual) Julio - 1,6% España Créditos, depósitos y morosidad 2T - - Fuente: CaixaBank Research, a partir de datos de Bloomberg.
PULSO ECONÓMICO es una publicación de CaixaBank Research, que contiene informaciones y opiniones que proceden de fuentes que consideramos fiables. Este documento tiene un propósito meramente informativo, por lo cual CaixaBank no se responsabiliza en ningún caso del uso que se pueda hacer del mismo. Las opiniones y las estimaciones son propias de CaixaBank Research y pueden estar sujetas a cambios sin notificación previa.