Setmana del 10 al 18 de setembre del 2026
- L’energia impulsa la inflació espanyola a l’agost
- El BCE es mostra més confiat amb el creixement, però adverteix d’inflacions més elevades
- La Fed va pujar els tipus d’interès i va confirmar la seva menor tolerància a una lenta desinflació

- Economia espanyola
L’energia impulsa la inflació espanyola a l’agost
L’INE confirma la dada d’inflació del mes d’agost, publicada fa 15 dies a l’estimació provisional, tant de la taxa general (4,3%, 7 dècimes més que el mes anterior) com de la subjacent (2,9%, 1 dècima menys). Com ja vam comentar en el seu moment, el repunt de la inflació general es deu, fonamentalment, a l’encariment dels carburants (21,3%), ateses les tensions als mercats de petroli i la retirada parcial de les ajudes.
Nous senyals de moderació del creixement dels preus de l’habitatge a Espanya. El valor de taxació de l’habitatge lliure va moderar el seu ritme de creixement en el 2T 2026, amb un avanç de l’1,7% intertrimestral, enfront del 3,8% registrat en el trimestre anterior. En termes interanuals, el creixement també es va suavitzar fins al 12,5%, des del 13,9% del 1T. Aquesta evolució apunta a una moderació gradual de les pressions alcistes sobre els preus i és coherent amb el senyal observat en altres indicadors, com l’índex de preus d’habitatge de l’INE. Per províncies, els preus van continuar augmentant de forma generalitzada, tot i que amb una notable heterogeneïtat. Entre els principals mercats residencials van destacar València i Santa Cruz de Tenerife, amb avanços superiors al 15% interanual, mentre que Madrid i Sevilla van registrar creixements més pròxims a la mitjana nacional. En canvi, Barcelona i Girona van mostrar una evolució més continguda, amb increments inferiors al 10%(vegeu la Nota Breve).
Última actualització: 18 setembre 2026 - 11:14Es frenen els costos laborals a Espanya. Segons l’enquesta trimestral de cost laboral (ETCL), el cost laboral per hora efectiva, amb dades corregides i desestacionalitzades, va augmentar un 4,4% interanual en el 2T (4,6% anterior), mentre que el cost laboral per treballador es va alentir 2 dècimes, fins al 4,2%. D’altra banda, les vacants no cobertes al mercat laboral es van reduir amb intensitat (–8.048, la major caiguda de la sèrie en un 2T, a excepció del 2020, marcat per la pandèmia). De les 151.737 vacants totals, gairebé 9 de cada 10 es concentren en els serveis, sobretot en activitats administratives, comerç i, especialment, Administració pública.
Última actualització: 18 setembre 2026 - 13:00Es confirma el dinamisme en la creació d’ocupació, tot i que condicionat pel procés de regularització. L’avanç d’afiliació a meitat de setembre mostra un augment en les últimes dues quinzenes, en termes desestacionalitzats, de 90.097 afiliats, el major increment des del juny, de manera que el 3T tancaria amb un creixement de l’1,0% intertrimestral, per sobre del 0,8% del 2T i el ritme més elevat des del 4T 2021.
- Economia internacional
El BCE es mostra més confiat amb el creixement, però adverteix d’inflacions més elevades
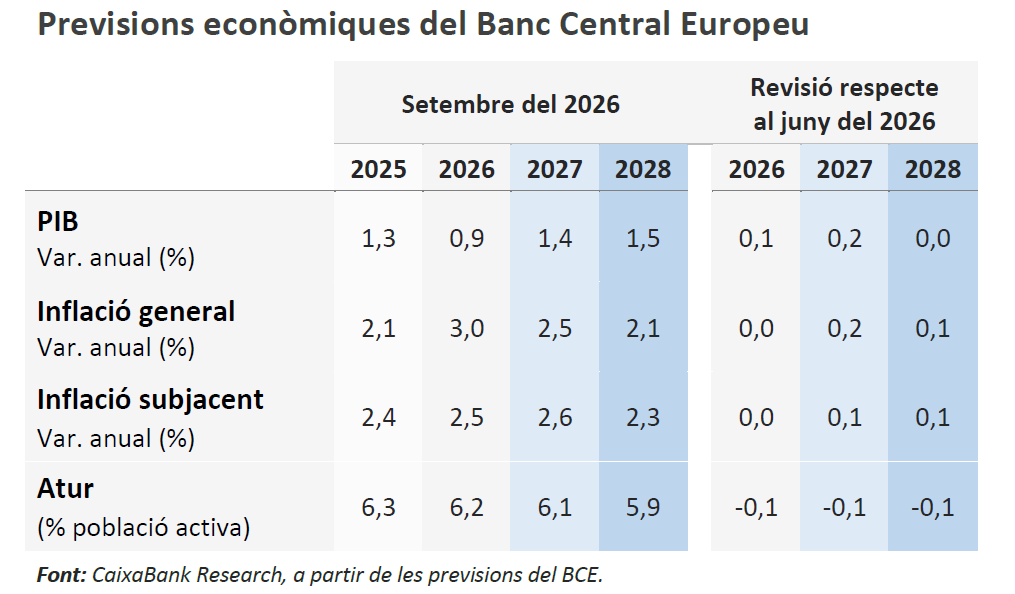
En el seu nou quadre de previsions de setembre, el BCE eleva enguany el creixement previst per a la zona de l’euro en 0,1 p. p. (+0,3 p. p. en ajustar la volatilitat d’Irlanda) i en 0,2 p. p. per al 2027. Respecte a la inflació, el BCE assenyala que, fins al moment, els efectes indirectes de l’energia sobre aliments i la resta dels productes són limitats, però anticipa riscos a l’alça el 2027, dificultant que la inflació s’ancori en el 2,0% de manera sostinguda el 2027. Atesa la incertesa del context actual, el BCE presenta uns escenaris alternatius. Als seus escenaris adversos/severs, suposa que en el 4T 2026 els preus del cru superarien els 100 i els 130 dòlars, respectivament, i els preus del gas assolirien els 75 i els 130 euros, respectivament, la qual cosa retallaria el creixement respecte a l’escenari central (a penes aconseguiria un 0,4% el 2027 en el cas extrem), mentre que la inflació repuntaria amb força i es tornaria més persistent (en l’extrem, 5,4% el 2027 i 3,2% el 2028) (vegeu la Nota Breve). D’altra banda, l’optimisme dels agents a Alemanya continua millorant: a l’agost, l’índex de confiança ZEW mostra que el percentatge d’enquestats que anticipa una millora de la situació puja 2,5 p. p., fins al 46,5%, mentre que els que consideren que la situació anirà a pitjor amb prou feines aconsegueix un 12%.
L’energia manté la pressió sobre la inflació als EUA. La inflació general a l’agost es va mantenir sense canvis en el 3,4% interanual i la nucli es va moderar 0,1 p. p., fins al 2,4%. L’encariment del petroli va impulsar la gasolina i les tarifes aèries, alhora que l’allotjament (shelter) va tornar a guanyar força, però continuen sense observar-se efectes indirectes rellevants ni generalitzats en la resta dels components (vegeu la Nota Breve). Per part seva, les vendes al detall van augmentar a l’agost un 1,2% mensual en termes nominals, després de caure un 0,5% al juliol, gràcies al dinamisme del comerç electrònic i la restauració, mentre que l’encariment de les gasolines va explicar bona part del repunt de les vendes en estacions de servei.
Senyals mixtos de les dades d’agost a la Xina. D’una banda, la producció industrial es va accelerar fins al 5,2% interanual (vs. 4,5% al juliol), impulsada per la fortalesa de les exportacions. Per una altra, la inversió continua contraient-se (–7,2% interanual fins a l’agost vs. –6,7% fins al juliol), malgrat els senyals d’estabilització de la inversió en infraestructures i immobiliari a l’agost, i les vendes al detall es van frenar (0,4% vs. 0,6% interanual), alhora que la demanda de serveis també es va refredar. En aquest context, el creixement del crèdit va tornar a moderar-se i va reflectir la feblesa persistent de la demanda per part de llars i empreses, la qual cosa podria justificar la implementació de polítiques d’estímul per part de les autoritats, tot i que no cal esperar moviments agressius en aquest sentit.
- Mercats financers
La Fed va pujar els tipus d’interès i va confirmar la seva menor tolerància a una lenta desinflació
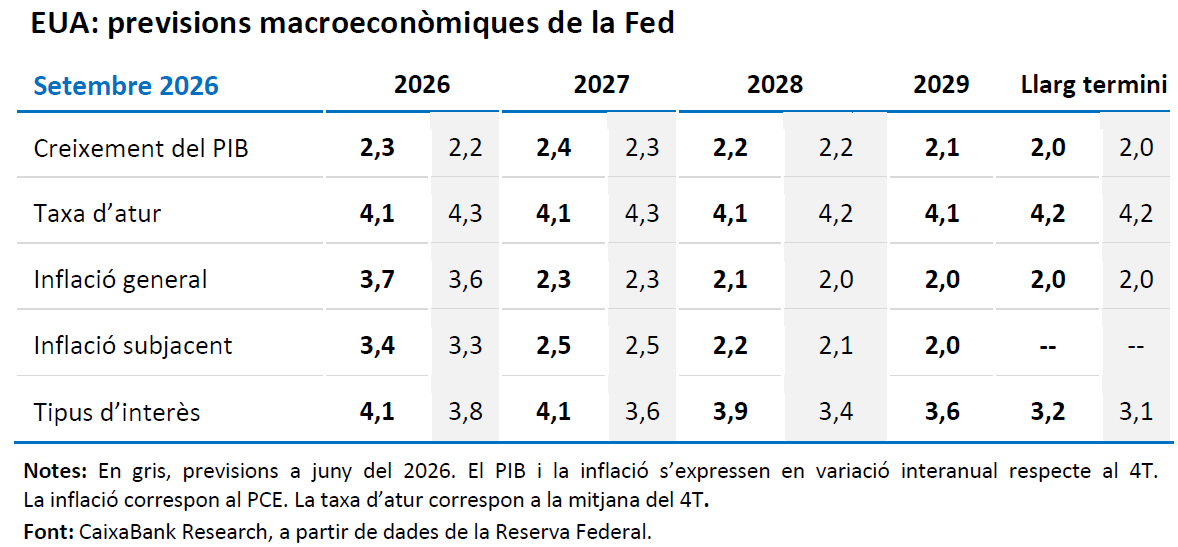
En una decisió àmpliament descomptada pel mercat, la Fed va pujar els tipus d’interès en 25 p. b., situant el rang objectiu per als fed funds en el 3,75%-4,00%, davant la persistència d’una desinflació massa lenta i de riscos a l’alça per a la inflació. Warsh va assenyalar que les condicions financeres continuen sent acomodatícies i que calia retirar part d’aquest estímul per evitar efectes de segona ronda entre les diferents partides de preus i que es produeixi un desancoratge de les expectatives. El FOMC va considerar que l’economia dels EUA es manté dinàmica, amb un mercat laboral pròxim a la plena ocupació, i va revisar a l’alça el creixement i la inflació esperats, retardant la convergència a l’objectiu del 2% fins al 2029. El dot plot va apuntar a un cicle curt de pujades (una altra més enguany i estabilitat el 2027), però el mercat continua descomptant una senda més restrictiva, amb fins a tres pujades més en els pròxims 12 mesos (vegeu la Nota Breve).
El BCE va pujar tipus i va mostrar un to hawkish. Com s’esperava, el BCE va pujar els tipus d’interès en 25 p. b. (depo al 2,50%) davant la prolongació del conflicte al Pròxim Orient i el risc que l’encariment de l’energia (xoc directe) es filtri a la resta dels preus (efecte indirecte) i provoqui un repunt més persistent de la inflació. La resiliència observada en l’activitat econòmica i el mercat laboral en els últims mesos també ha reforçat la decisió de pujar tipus. Al mateix temps, Lagarde va tornar a evitar qualsevol tipus d’orientació futura sobre els tipus d’interès i va defensar la necessitat de mantenir una presa de decisions àgil, segons evolucionin les dades i els esdeveniments, atesa la rapidesa amb la qual la geopolítica pot modificar l’escenari. Els mercats han suavitzat una mica al llarg de la setmana la seva postura per a la reunió del desembre, però encara assignen una probabilitat pròxima al 90% al fet que pugi uns altres 25 p. b. els tipus, per situar el depo en el 2,75% (vegeu la Nota Breve).
Política monetària més restrictiva en altres economies del G7. El Banc d’Anglaterra va mantenir els tipus sense canvis en el 3,75%, però va endurir el seu to, després d’elevar les seves previsions d’inflació i advertir de majors riscos a l’alça per l’encariment de l’energia i possibles efectes de segona ronda. A més, va suggerir que és factible una pujada de tipus al novembre si persisteix el conflicte al Pròxim Orient i els preus de l’energia continuen elevats, un escenari al qual el mercat assigna una probabilitat de gairebé el 88%. Per part seva, el Banc del Japó va pujar els tipus en 25 p. b., fins a l’1,25%, i va deixar la porta oberta a nous augments si es materialitza el seu escenari de creixement i inflació, tot i que el mercat assigna una probabilitat inferior al 65% al fet que es produeixi un altre augment abans de final d’any.
Les pujades de tipus dels bancs centrals marquen el rumb dels mercats financers, que no perden de vista la volatilitat en els preus de l’energia. El mercat de deute sobirà va estar molt condicionat pel biaix clarament tensionador dels principals bancs centrals: pujades de tipus de la Fed i el Banc del Japó (BoJ) i declaracions del BCE incidint en la possibilitat d’una nova pujada de tipus a l’octubre si les pressions en els preus energètics no cedeixen (vegeu les notícies prèvies). Això va provocar un aplanament de les corbes de deute sobirà per un repunt dels trams curts, sobretot als EUA. No obstant això, l’elevada volatilitat mostrada pels preus de l’energia fa que els inversors continuen molt sensibles a qualsevol senyal de relaxació de les tensions energètiques que pot suavitzar el cicle de tensionament monetari actualment descomptat pels mercats. De fet, durant la setmana, el cru Brent va tancar pràcticament pla (al voltant de 105 dòlars per barril) i el gas natural TTF va caure (–4,0%, fins als 76 euros/MWh). En aquest context, el dòlar es va apreciar enfront dels seus principals parells, beneficiat per una Fed que apunta a, com a mínim, una pujada de tipus més. El ien es va depreciar, tant enfront del dòlar com enfront de l’euro, pressionat davant la possibilitat que el BoJ no afegeixi tant enduriment monetari com la Fed o el BCE en els pròxims mesos. En renda variable, els índexs europeus van tenir un millor acompliment que els nord-americans. En el cas d’aquests últims, el Nasdaq va registrar petits avanços gràcies a un rally de les companyies tecnològiques i fabricadores de xips, cap a final de setmana, sobre unes millors perspectives de beneficis per a Nvidia.
Principals indicadors financers
17-9-26 11-9-26 Var. Mensual Acumulat 2026 Var. interanual Tipus Tipus 3 mesos Zona euro (Euribor) 2,63 2,65 -1 p. b. 61 p. b. 60 p. b. EUA (Libor) 3,98 3,89 +9 p. b. 33 p. b. -2 p. b. Tipus 12 mesos Zona euro (Euribor) 3,35 3,16 +19 p. b. 110 p. b. 119 p. b. EUA (Libor) 4,40 4,28 +12 p. b. 98 p. b. 82 p. b. Tipus 2 anys Alemanya 3,23 3,20 +3 p. b. 111 p. b. 122 p. b. EUA 4,66 4,63 +3 p. b. 119 p. b. 110 p. b. Tipus 10 anys Alemanya 3,48 3,50 -2 p. b. 63 p. b. 75 p. b. EUA 4,93 4,97 -4 p. b. 76 p. b. 83 p. b. Espanya 3,94 3,96 -2 p. b. 65 p. b. 65 p. b. Portugal 3,84 3,86 -2 p. b. 69 p. b. 71 p. b. Prima de risc (10 anys) Espanya 46 46 0 p. b. 3 p. b. -10 p. b. Portugal 36 36 0 p. b. 6 p. b. -4 p. b. Renda variable S&P 500 7.638 7.657 -0,3% 11,6% 15,2% Euro Stoxx 50 6.323 6.325 0,0% 9,2% 15,9% IBEX 35 19.832 19.839 0,0% 14,3% 30,7% PSI 20 9.671 9.525 1,5% 17,0% 25,2% MSCI emergents 1.688 1.722 -2,0% 20,2% 25,4% Divises EUR/USD (dòlars per euro) 1,148 1,160 -1,1% -2,3% -2,6% EUR/GBP (lliures per euro) 0,859 0,857 0,2% -1,5% -1,2% USD/CNY (yuans per dòlar) 6,706 6,707 0,0% -4,0% -5,7% USD/MXN (peso per dòlar) 17,167 16,968 1,2% -4,7% -6,5% Matèries Primeres Índex global 146,0 145,2 0,5% 33,1% 41,3% Brent a un mes 104,8 $/barril 104,6 $/barril 0,2% 72,3% 55,4% Gas n. a un mes 76,4 €/MWh 79,5 €/MWh -4,0% 171,1% 131,7% Font: CaixaBank Research, a partir de dades de Bloomberg.
Dades previstes del 21 al 27 de setembre del 2026
Data País Indicador Període Previsió Última dada 22 Espanya Comerç exterior de béns Juliol - ‐7.687 mil Zona euro Avanç de confiança del consumidor Setembre -15,8 -15,5 23 Espanya Producció del sector serveis (IPSS) Juliol - - Espanya Balança de pagaments i PIIN 2T - - Zona euro Avanç PMI compost Setembre 51,5 52,0 EUA Avanç PMI compost Setembre - 56,0 24 Alemanya Ifo sentiment empresarial Setembre 89,0 88,8 25 Espanya Desglossament del PIB (interanual) 2T - 2,7% Espanya Compravenda d'habitatges (interanual) Juliol - 1,6% Espanya Crèdits, dipòsits i morositat 2T - - Font: CaixaBank Research, a partir de dades de Bloomberg.
POLS ECONÒMIC és una publicació de CaixaBank Research, que conté informacions i opinions procedents de fonts que considerem fiables. Aquest document té un propòsit merament informatiu, per la qual cosa CaixaBank no es responsabilitza en cap cas de l’ús que se’n pugui fer. Les opinions i les estimacions són pròpies de CaixaBank Research i poden estar subjectes a canvis sense notificació prèvia.