Semana del 2 al 9 de octubre de 2026
- El Banco de España revisa al alza las proyecciones de crecimiento del PIB y de inflación
- La actividad mundial mejora sin que las presiones inflacionistas aflojen
- La geopolítica y las expectativas en torno a la IA continúan dominando los mercados

- Spanish Economy
El Banco de España revisa al alza las proyecciones de crecimiento del PIB y de inflación
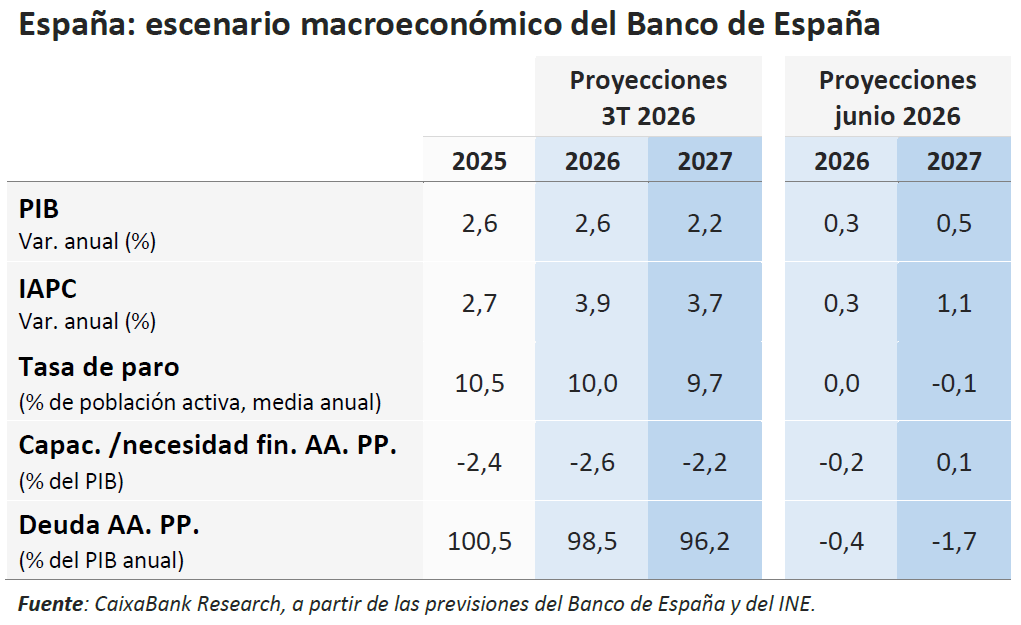
En su actualización del escenario macroeconómico, ha elevado la previsión de crecimiento del PIB de 2026 y 2027 en 0,3 y 0,5 p. p., respectivamente, hasta el 2,6% y el 2,2%. Esta mejora se explica por un comportamiento más favorable de lo esperado de la economía española en el 2T y el 3T del año, que compensa el deterioro del escenario internacional y el endurecimiento de la política monetaria. Por su parte, el Banco de España también ha revisado la inflación al alza, en 0,3 y 1,1 p. p. en 2026 y 2027, hasta el 3,9% y el 3,7%, respectivamente, debido al impacto del aumento de los precios de la energía y, en 2027, por la retirada de las medidas de apoyo fiscal.
Ligero aumento de la deuda empresarial en porcentaje del PIB y reducción de la de los hogares en España. En el 2T 2026, la deuda no consolidada de las sociedades no financieras aumentó en 23.498 millones de euros respecto al 1T, mientras que la deuda de los hogares se redujo en 755 millones. En porcentaje del PIB, la deuda de las empresas aumentó ligeramente, 0,3 p. p., hasta el 81,7%, un nivel similar al del segundo semestre de 2002, mientras que la de los hogares descendió 0,6 p. p., hasta el 41,9%, un nivel parecido al de la segunda mitad de 1999. Las ratios de deuda privada sobre el PIB en España se mantienen muy por debajo de la media de la eurozona: 21,9 p. p. para las empresas y 8,1 p. p. para los hogares. En el caso de los activos financieros de los hogares, aumentaron en 177.942 millones de euros, de los cuales 48.189 millones correspondieron a adquisiciones netas y 129.761 millones a revalorizaciones, concentradas principalmente en participaciones en el capital y fondos de inversión. De este modo, los activos financieros se situaron en el 209,8% del PIB, frente al 202,2% del trimestre anterior.
Last actualization: 09 October 2026 - 11:34Los indicadores de oferta continúan mostrando un tono favorable en el 3T. El PMI de servicios alcanzó los 58,3 puntos en septiembre y se situó en un promedio de 58,1 puntos en el 3T, claramente por encima del umbral de expansión marcado por los 50 puntos. Por su parte, la producción industrial moderó ligeramente su avance en agosto, con un crecimiento intermensual del 1,5%, frente al 2,5% de julio. No obstante, el aumento acumulado en el 3T del 2,0% interanual se sitúa apenas 1 décima por debajo del registrado en el 2T y muy por encima del 0,5% del 1T.
- International economy
La actividad mundial mejora sin que las presiones inflacionistas aflojen
En septiembre, el indicador de actividad mundial PMI compuesto subió 0,8 puntos, hasta alcanzar un nivel de 54,3, el máximo desde principios de 2023 (50 es el umbral que apunta a crecimientos positivos). La mejora se explicó tanto por servicios (+0,9 puntos, hasta 54,5) como por manufacturas (+0,7 puntos, hasta 53,0 puntos). Por países, destacó el dinamismo de EE. UU., de España y de la India, con los PMI más elevados de la muestra, mientras que Brasil y Canadá fueron las únicas dos grandes economías con unos PMI en zona de contracción de la actividad. Además de la resiliencia de la economía mundial, los datos también mostraron una mejora de la creación de empleo, en un contexto creciente de las presiones de precios. Así lo evidencia el subcomponente de precios de los insumos del PMI, que alcanzó uno de sus niveles más elevados de los últimos cuatro años.
Last actualization: 09 October 2026 - 12:00En la eurozona, señales mixtas de actividad en el 3T. Las ventas minoristas de la eurozona apenas avanzaron un 0,1% intermensual en agosto, tras caer un 0,6% en julio, lo que apunta a una moderación del consumo privado en el 3T. Por otro lado, la producción industrial sorprendió positivamente en Alemania, con un crecimiento del 2,0% intermensual en agosto que compensó la caída del mes previo (–1,2%). El avance estuvo impulsado por la construcción y la producción de bienes de capital, en un contexto de aceleración del gasto público en infraestructuras y defensa. Por su parte, se confirma que el PMI compuesto de la eurozona alcanzó en septiembre el nivel más alto de los últimos tres años (53,1 puntos), gracias a la reactivación en manufacturas y servicios, apoyado por una mejora de la demanda externa y una aceleración de la economía alemana. En conjunto, los datos disponibles para el 3T sugieren un trimestre positivo, aunque el consumo parece seguir mostrando un crecimiento más modesto.
En EE. UU., el mercado laboral cierra en septiembre el trimestre más débil de 2026. El empleo no agrario aumentó en septiembre en apenas 29.000 personas, muy por debajo de lo esperado, y cerró el 3T con una notable pérdida de dinamismo respecto al primer semestre (véase la Nota Breve). La creación de empleo siguió concentrada en la educación y la salud privada, mientras que persistió la debilidad en varias ramas de servicios más expuestas a la IA y el empleo público mantuvo un perfil volátil. Este comportamiento del mercado de trabajo, sumado al favorable comportamiento mostrado por los últimos datos de inflación (en agosto, el crecimiento interanual del PCE subyacente se mantuvo en el 3,0%), moderó las expectativas de endurecimiento monetario de la Fed, con una pausa prevista en la reunión del 27 y 28 de octubre.
- Financial markets
La geopolítica y las expectativas en torno a la IA continúan dominando los mercados
La intensificación de los ataques iraníes en el estrecho de Ormuz provocó un nuevo repunte de los precios energéticos (el Brent llegó a superar los 105 dólares/barril y el TTF rozó los 80 euros/MWh). Sin embargo, las expectativas de subidas de tipos por parte de la Fed y el BCE permanecieron relativamente estables (tres subidas adicionales en ambos casos), aunque se desplazaron ligeramente en el tiempo, a medida que los distintos responsables monetarios se inclinaban por una pausa en las reuniones de octubre, sin dejar de insistir en la necesidad de nuevas subidas de tipos para contener la inflación. En los mercados de deuda soberana, la incertidumbre presupuestaria en Francia se intensificó y generó una elevada volatilidad en la deuda del país, cierto contagio a otros mercados soberanos, especialmente el de Italia y Grecia, y movimientos de refugio hacia la deuda alemana. Con todo, las rentabilidades de la deuda alemana aumentaron ligeramente en todos los tramos de la curva, mientras que las primas de riesgo se redujeron en la semana. Destacó el caso de las primas italianas, que se vieron favorecidas por la aprobación de la reforma de ley electoral, que facilitaría la obtención de una mayoría parlamentaria por parte de la coalición vencedora. En EE. UU., la rentabilidad de los treasuries cayó modestamente tras la publicación de un dato de empleo inferior a lo esperado. En este contexto, la incertidumbre política en Europa supuso un lastre importante para el euro, que se depreció frente a sus principales pares, aunque recuperó parte del terreno perdido hacia el final de la semana. En renta variable, los principales índices europeos registraron pérdidas, particularmente los mercados francés e italiano, mientras que los índices estadounidenses mostraron un mejor comportamiento. El S&P 500 logró cerrar la semana con avances pese a la debilidad de las grandes tecnológicas y de los fabricantes de chips. Por último, en materias primas, los metales preciosos registraron caídas, lastrados por la elevada rentabilidad ofrecida por la deuda soberana y la fortaleza del dólar.
El BCE persigue un endurecimiento monetario «controlado». En su reunión de septiembre, el BCE subió tipos (depo al 2,50%) ante la prolongación del conflicto en Oriente Próximo y el riesgo de que el encarecimiento de la energía se filtre al resto de precios y provoque un repunte más persistente de la inflación. En los últimos días, distintas declaraciones de miembros del BCE, como las del economista jefe Philip Lane, han enmarcado esta subida de tipos en una estrategia de «endurecimiento monetario controlado». Además, las actas correspondientes a esa reunión reiteran el compromiso con una estrategia ágil: enfatizan la importancia de no comprometerse con una senda futura de tipos y, a la vez, no se señaliza que el incremento de septiembre podría ser el último. Las actas también ponen de manifiesto que las subidas de los tipos de interés soberanos, siempre que no sean desordenadas, contribuyen al endurecimiento de las condiciones financieras, lo que respalda la idea de que los repuntes de las últimas semanas podrían moderar la necesidad de subidas de tipos del BCE. Con todo ello, los mercados cotizan que el BCE se mantenga estable en octubre y eleve los tipos en diciembre (depo al 2,75% con cerca de un 90% de probabilidad), mientras que en 2027 prevén dos incrementos más (depo al 3,25% a finales de año con más de un 70% de probabilidad).
Las actas de la reunión de septiembre reforzaron el tono hawkish de la Fed. La decisión unánime del FOMC de elevar en 25 p. b. el tipo de los fondos federales, hasta el rango del 3,75%-4,00%, se justificó por una inflación aún demasiado elevada y por la capacidad de la economía para absorber unas condiciones financieras más restrictivas. Además, las actas reflejan una preocupación creciente por la persistencia de las presiones inflacionistas, sustentadas no solo por factores de oferta, sino también por la fortaleza de la demanda, la inversión empresarial y unas condiciones financieras que, pese al fuerte repunte de las rentabilidades de mercado (tipos swap y soberanos), continúan respaldando la actividad. La mayoría de los participantes consideraron probable una nueva subida de tipos antes de final de año, y varios miembros señalaron que el nivel actual de los tipos apenas puede considerarse restrictivo. No obstante, en las últimas semanas, distintos miembros de la Fed apuntaron a una menor urgencia para volver a subir los tipos en octubre. La contención de la inflación (PCE de agosto) y el enfriamiento del mercado laboral llevaron a varios responsables a abogar por una mayor cautela y por disponer de más tiempo para evaluar el impacto de la subida aprobada en septiembre. Con todo, el sesgo de la Fed continúa siendo claramente restrictivo y los mercados siguen descontando una nueva subida de tipos en diciembre.
Principales indicadores financieros
8-10-26 2-10-26 Var. Mensual Acumulado 2026 Var. interanual Tipos Tipos 3 meses Eurozona (Euribor) 2,64 2,60 4 p. b. 62 p. b. 62 p. b. EE. UU. (SOFR) 4,03 4,03 +0 p. b. 38 p. b. 12 p. b. Tipos 12 meses Eurozona (Euribor) 3,21 3,32 -11 p. b. 97 p. b. 100 p. b. EE. UU. (SOFR) 4,48 4,48 +0 p. b. 106 p. b. 89 p. b. Tipos 2 años Alemania 3,11 3,08 +3 p. b. 99 p. b. 111 p. b. EE. UU. 4,76 4,82 -6 p. b. 129 p. b. 117 p. b. Tipos 10 años Alemania 3,50 3,46 4 p. b. 65 p. b. 80 p. b. EE. UU. 5,23 5,27 -4 p. b. 106 p. b. 109 p. b. España 4,12 4,09 4 p. b. 84 p. b. 88 p. b. Portugal 3,99 3,98 1 p. b. 84 p. b. 89 p. b. Prima de riesgo (10 años) España 62 62 0 p. b. 19 p. b. 8 p. b. Portugal 49 51 -3 p. b. 19 p. b. 9 p. b. Renta variable S&P 500 7.765 7.723 0,6% 13,4% 15,3% Euro Stoxx 50 6.127 6.239 -1,8% 5,8% 8,9% IBEX 35 18.929 19.085 -0,8% 9,1% 21,5% PSI 20 9.348 9.417 -0,7% 13,1% 13,6% MSCI emergentes 1.699 1.709 -0,6% 20,9% 23,4% Divisas EUR/USD (dólares por euro) 1,121 1,126 -0,4% -4,6% -3,1% EUR/GBP (libras por euro) 0,848 0,850 -0,3% -2,8% -2,5% USD/CNY (yuanes por dólar) 6,704 6,706 0,0% -4,1% -6,0% USD/MXN (pesos por dólar) 18,185 18,164 0,1% 1,0% -1,1% Materias Primas Índice global 143,6 141,5 1,5% 30,9% 35,9% Brent a un mes 104,3 $/barril 102,3 $/barril 2,0% 71,4% 59,9% Gas n. a un mes 78,8 €/MWh 74,8 €/MWh 5,5% 180,0% 143,6% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
Datos previstos del 12 al 18 de octubre de 2026
Fecha País Indicador Periodo Previsión Último dato 13 Alemania IPC (interanual) Septiembre 3,3% 3,3% 14 España IPC (interanual) Septiembre - 4,9% EE. UU. IPC (interanual) Septiembre 3,6% 3,4% EE. UU. Beige Book Octubre - - China IPC (interanual) Septiembre 1,0% 0,8% China Comercio internacional Septiembre - - 15 Eurozona Producción industrial (interanual) Agosto 0,2% 0,0% Francia IPC (interanual) Septiembre 3,0% 3,0% EE. UU. Ventas minoristas (mensual) Septiembre 0,3% 1,2% Japón Producción industrial (interanual) Agosto - 3,4% 16 Eurozona IPC (interanual) Septiembre 3,8% 3,8% Italia IPC (interanual) Septiembre - 4,1% EE. UU. Producción industrial (mensual) Septiembre 0,4% 0,0% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
PULSO ECONÓMICO es una publicación de CaixaBank Research, que contiene informaciones y opiniones que proceden de fuentes que consideramos fiables. Este documento tiene un propósito meramente informativo, por lo cual CaixaBank no se responsabiliza en ningún caso del uso que se pueda hacer del mismo. Las opiniones y las estimaciones son propias de CaixaBank Research y pueden estar sujetas a cambios sin notificación previa.