Setmana del 2 al 9 d’octubre del 2026
- El Banc d’Espanya revisa a l’alça les previsions de creixement del PIB i d’inflació
- L’activitat mundial millora sense que les pressions inflacionistes afluixin
- La geopolítica i les expectatives al voltant de la IA continuen dominant els mercats

- Economia espanyola
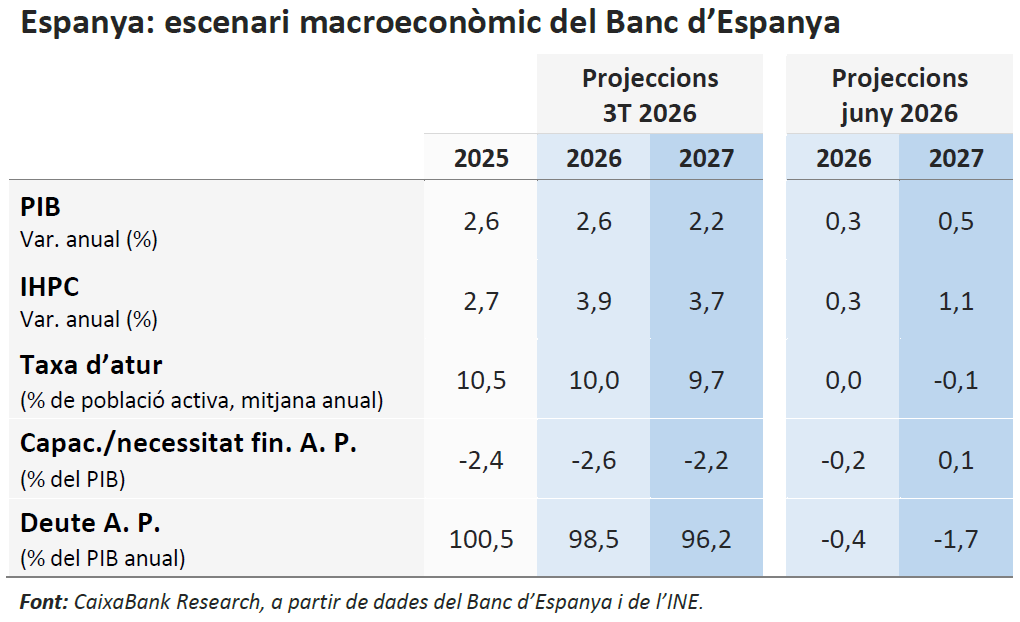
El Banc d’Espanya revisa a l’alça les previsions de creixement del PIB i d’inflació
En l’actualització de l’escenari macroeconòmic, ha elevat en 0,3 p. p. la previsió de creixement del PIB per al 2026 i en 0,5 p. p. la del 2027, fins al 2,6% i el 2,2%, respectivament. Aquesta millora s’explica pel comportament més favorable del que s’esperava de l’economia espanyola en el 2T i el 3T de l’any, que compensa la deterioració de l’escenari internacional i l’enduriment de la política monetària. Per part seva, el Banc d’Espanya també ha revisat la inflació a l’alça, en 0,3 i 1,1 p. p. el 2026 i 2027, fins al 3,9% i el 3,7%, respectivament, a causa de l’impacte de l’augment dels preus de l’energia i, el 2027, per la retirada de les mesures de suport fiscal.
Lleuger augment del deute empresarial en percentatge del PIB i reducció del de les llars a Espanya. En el 2T 2026, el deute no consolidat de les societats no financeres va augmentar en 23.498 milions d’euros respecte al 1T, mentre que el deute de les llars es va reduir en 755 milions. En percentatge del PIB, el deute de les empreses va augmentar lleugerament, 0,3 p. p., fins al 81,7%, un nivell similar al del segon semestre del 2002, mentre que el de les llars va descendir 0,6 p. p., fins al 41,9%, un nivell semblant al de la segona meitat del 1999. Les ràtios de deute privat sobre el PIB a Espanya es mantenen molt per sota de la mitjana de la zona de l’euro: 21,9 p. p. per a les empreses i 8,1 p. p. per a les llars. En el cas dels actius financers de les llars, van augmentar en 177.942 milions d’euros, dels quals 48.189 milions van correspondre a adquisicions netes i 129.761 milions a revaloracions, concentrades principalment en participacions en el capital i fons d’inversió. D’aquesta manera, els actius financers es van situar en el 209,8% del PIB, enfront del 202,2% del trimestre anterior.
Última actualització: 09 octubre 2026 - 11:26Els indicadors d’oferta continuen mostrant un to favorable en el 3T. El PMI de serveis va assolir els 58,3 punts al setembre i es va situar en una mitjana de 58,1 punts en el 3T, clarament per sobre del llindar d’expansió marcat pels 50 punts. Per la seva banda, la producció industrial va moderar lleugerament el seu avanç a l’agost, amb un creixement intermensual de l’1,5%, enfront del 2,5% del juliol. No obstant això, l’augment acumulat en el 3T del 2,0% interanual amb prou feines se situa 1 dècima per sota del registrat en el 2T i molt per sobre del 0,5% del 1T.
- Economia internacional
L’activitat mundial millora sense que les pressions inflacionistes afluixin
Al setembre, l’indicador d’activitat mundial PMI compost va augmentar 0,8 punts, fins a assolir un nivell de 54,3, màxims des de principis del 2023 (50 és el llindar que apunta a creixements positius). La millora es va explicar tant pels serveis (+0,9 punts, fins a 54,5) com per les manufactures (+0,7 punts, fins als 53,0 punts). Per països, va destacar el dinamisme dels EUA, d’Espanya i de l’Índia, amb els PMI més elevats de la mostra, mentre que el Brasil i el Canadà van ser les úniques dues grans economies amb uns PMI en zona de contracció de l’activitat. A més de la resiliència de l’economia mundial, les dades també van mostrar una millora de la creació d’ocupació, en un context creixent de les pressions de preus. Així ho evidencia el subcomponent de preus dels inputs del PMI, que va aconseguir un dels nivells més elevats dels últims quatre anys.
Última actualització: 09 octubre 2026 - 12:00A la zona de l’euro, senyals mixtos d’activitat en el 3T. Les vendes al detall de la zona de l’euro amb prou feines van créixer un 0,1% intermensual a l’agost, després de retrocedir un 0,6% al juliol, fet que apunta a una moderació del consum privat en el 3T. D’altra banda, la producció industrial va sorprendre positivament a Alemanya, amb un creixement del 2,0% intermensual a l’agost que va compensar la caiguda del mes anterior (–1,2%). L’avanç va estar impulsat per la construcció i la producció de béns de capital, en un context d’acceleració de la despesa pública en infraestructures i defensa. Per la seva banda, es confirma que el PMI compost de la zona de l’euro va assolir al setembre el nivell més alt dels darrers tres anys (53,1 punts), impulsat per la reactivació de les manufactures i els serveis, en un context de recuperació de la demanda externa i d’acceleració de l’economia alemanya. En conjunt, les dades disponibles per al 3T suggereixen un trimestre positiu, tot i que el consum sembla continuar mostrant un creixement més modest.
Als EUA, el mercat laboral tanca al setembre el trimestre més feble del 2026. L’ocupació no agrària va augmentar al setembre en només 29.000 persones, molt per sota del que s’esperava, i va tancar el 3T amb una pèrdua notable de dinamisme respecte al primer semestre (vegeu la Nota Breve). La creació d’ocupació va seguir concentrada en l’educació i la salut privada, mentre que va persistir la feblesa en diverses branques de serveis més exposades a la IA i l’ocupació pública va mantenir un perfil volàtil. Aquest comportament del mercat de treball, sumat al favorable comportament mostrat per les últimes dades d’inflació (a l’agost, el creixement interanual del PCE subjacent es va mantenir en el 3,0%), va moderar les expectatives d’enduriment monetari de la Fed, amb una pausa prevista en la reunió del 27 i 28 d’octubre.
- Mercats financers
La geopolítica i les expectatives al voltant de la IA continuen dominant els mercats
La intensificació dels atacs iranians a l’estret d’Ormuz va provocar un nou repunt dels preus energètics (el Brent va arribar a superar els 105 dòlars/barril i el TTF va fregar els 80 euros/MWh). No obstant això, les expectatives de pujades de tipus per part de la Fed i el BCE van romandre relativament estables (tres pujades addicionals en tots dos casos), tot i que es van desplaçar lleugerament en el temps, a mesura que els diferents responsables monetaris s’inclinaven per una pausa en les reunions d’octubre, sense deixar d’insistir en la necessitat de noves pujades de tipus per contenir la inflació. En els mercats de deute sobirà, la incertesa pressupostària a França es va intensificar i va generar una elevada volatilitat en el deute del país, un cert contagi a altres mercats sobirans, especialment el d’Itàlia i Grècia, i moviments de refugi cap al deute alemany. Amb tot, les rendibilitats del deute alemany van augmentar lleugerament en tots els trams de la corba, mentre que les primes de risc es van reduir durant la setmana. Va destacar el cas de les primes italianes, que es van veure afavorides per l’aprovació de la reforma de llei electoral, que facilitaria l’obtenció d’una majoria parlamentària per part de la coalició vencedora. Als EUA, la rendibilitat dels treasuries va caure modestament després de la publicació d’una dada d’ocupació inferior a la que s’esperava. En aquest context, la incertesa política a Europa va suposar un llast important per a l’euro, que es va depreciar enfront dels seus principals parells, encara que va recuperar part del terreny perdut cap al final de la setmana. En renda variable, els principals índexs europeus van registrar pèrdues, particularment els mercats francès i italià, mentre que els índexs nord-americans van mostrar un comportament més favorable. L’S&P 500 va aconseguir tancar la setmana amb avanços malgrat la feblesa de les grans tecnològiques i dels fabricants de xips. Finalment, en matèries primeres, els metalls preciosos van registrar caigudes, llastats per l’elevada rendibilitat del deute sobirà i la fortalesa del dòlar.
El BCE persegueix un enduriment monetari «controlat». En la seva reunió de setembre, el BCE va pujar tipus (depo al 2,50%) davant la prolongació del conflicte al Pròxim Orient i el risc que l’encariment de l’energia es filtri a la resta de preus i provoqui un repunt més persistent de la inflació. En els últims dies, diferents declaracions de membres del BCE, com les de l’economista en cap Philip Lane, han emmarcat aquesta pujada de tipus en una estratègia d’«enduriment monetari controlat». A més, les actes de la reunió reiteren el compromís amb una estratègia flexible: subratllen la importància de no comprometre’s amb una trajectòria futura dels tipus d’interès i no donen senyals que la pujada del setembre hagi de ser l’última. Les actes també posen de manifest que les pujades dels tipus d’interès sobirans, sempre que no siguin desordenades, contribueixen a l’enduriment de les condicions financeres, la qual cosa confirma la idea que els repunts de les últimes setmanes podrien moderar la necessitat de pujades de tipus del BCE. Amb tot això, els mercats cotitzen que el BCE es mantingui estable a l’octubre i elevi els tipus al desembre (depo al 2,75% amb prop d’un 90% de probabilitat), mentre que el 2027 preveuen dos increments més (depo al 3,25% a finals d’any amb més d’un 70% de probabilitat).
Les actes de la reunió del setembre van reforçar el to hawkish de la Fed. La decisió unànime del FOMC d’elevar en 25 p. b. el tipus dels fons federals, fins al rang del 3,75%-4,00%, es va justificar per una inflació encara massa elevada i per la capacitat de l’economia per absorbir unes condicions financeres més restrictives. A més, les actes reflecteixen una preocupació creixent per la persistència de les pressions inflacionistes, sustentades no sols per factors d’oferta, sinó també per la fortalesa de la demanda, la inversió empresarial i unes condicions financeres que, malgrat el fort repunt de les rendibilitats de mercat (tipus swap i sobirans), continuen esperonant l’activitat. La majoria dels participants van considerar probable una nova pujada de tipus abans de final d’any, i diversos membres van assenyalar el nivell actual dels tipus difícilment es pot considerar restrictiu. No obstant això, en les últimes setmanes, diferents membres de la Fed van apuntar a una menor urgència per tornar a pujar els tipus a l’octubre. La contenció de la inflació (PCE d’agost) i el refredament del mercat laboral van portar a diversos responsables a advocar per una major cautela i per disposar de més temps per avaluar l’impacte de la pujada aprovada al setembre. Amb tot, el biaix de la Fed continua sent clarament restrictiu i els mercats continuen descomptant una nova pujada de tipus al desembre.
Principals indicadors financers
8-10-26 2-10-26 Var. Mensual Acumulat 2026 Var. interanual Tipus Tipus 3 mesos Zona euro (Euribor) 2,64 2,60 4 p. b. 62 p. b. 62 p. b. EUA (Libor) 4,03 4,03 +0 p. b. 38 p. b. 12 p. b. Tipus 12 mesos Zona euro (Euribor) 3,21 3,32 -11 p. b. 97 p. b. 100 p. b. EUA (Libor) 4,48 4,48 +0 p. b. 106 p. b. 89 p. b. Tipus 2 anys Alemanya 3,11 3,08 +3 p. b. 99 p. b. 111 p. b. EUA 4,76 4,82 -6 p. b. 129 p. b. 117 p. b. Tipus 10 anys Alemanya 3,50 3,46 4 p. b. 65 p. b. 80 p. b. EUA 5,23 5,27 -4 p. b. 106 p. b. 109 p. b. Espanya 4,12 4,09 4 p. b. 84 p. b. 88 p. b. Portugal 3,99 3,98 1 p. b. 84 p. b. 89 p. b. Prima de risc (10 anys) Espanya 62 62 0 p. b. 19 p. b. 8 p. b. Portugal 49 51 -3 p. b. 19 p. b. 9 p. b. Renda variable S&P 500 7.765 7.723 0,6% 13,4% 15,3% Euro Stoxx 50 6.127 6.239 -1,8% 5,8% 8,9% IBEX 35 18.929 19.085 -0,8% 9,1% 21,5% PSI 20 9.348 9.417 -0,7% 13,1% 13,6% MSCI emergents 1.699 1.709 -0,6% 20,9% 23,4% Divises EUR/USD (dòlars per euro) 1,121 1,126 -0,4% -4,6% -3,1% EUR/GBP (lliures per euro) 0,848 0,850 -0,3% -2,8% -2,5% USD/CNY (yuans per dòlar) 6,704 6,706 0,0% -4,1% -6,0% USD/MXN (peso per dòlar) 18,185 18,164 0,1% 1,0% -1,1% Matèries Primeres Índex global 143,6 141,5 1,5% 30,9% 35,9% Brent a un mes 104,3 $/barril 102,3 $/barril 2,0% 71,4% 59,9% Gas n. a un mes 78,8 €/MWh 74,8 €/MWh 5,5% 180,0% 143,6% Font: CaixaBank Research, a partir de dades de Bloomberg.
Dades previstes del 12 al 18 d'octubre del 2026
Data País Indicador Període Previsió Última dada 13 Alemanya IPC (interanual) Setembre 3,3% 3,3% 14 Espanya IPC (interanual) Setembre - 4,9% EUA IPC (interanual) Setembre 3,6% 3,4% EUA Beige Book Octubre - - Xina IPC (interanual) Setembre 1,0% 0,8% Xina Comerç internacional Setembre - - 15 Zona euro Producció industrial (interanual) Agost 0,2% 0,0% França IPC (interanual) Setembre 3,0% 3,0% EUA Vendes al detall (interanual) Setembre 0,3% 1,2% Japó Producció industrial (interanual) Agost - 3,4% 16 Zona euro IPC (interanual) Setembre 3,8% 3,8% Itàlia IPC (interanual) Setembre - 4,1% EUA Producció industrial (mensual) Setembre 0,4% 0,0% Font: CaixaBank Research, a partir de dades de Bloomberg.
POLS ECONÒMIC és una publicació de CaixaBank Research, que conté informacions i opinions procedents de fonts que considerem fiables. Aquest document té un propòsit merament informatiu, per la qual cosa CaixaBank no es responsabilitza en cap cas de l’ús que se’n pugui fer. Les opinions i les estimacions són pròpies de CaixaBank Research i poden estar subjectes a canvis sense notificació prèvia.