Semana del 13 al 20 de noviembre de 2026
- Las compraventas de vivienda en España experimentan una fuerte caída en septiembre
- La Comisión Europea revisó al alza sus perspectivas para la economía europea tras una evolución mejor de lo esperado a lo largo de este año
- Los mercados intensifican la corrección ante las dudas sobre la rentabilidad de la inversión en IA

- Spanish Economy
Las compraventas de vivienda en España experimentan una fuerte caída en septiembre
Las compraventas de vivienda registraron en septiembre el mayor descenso interanual del actual ciclo de moderación (–13,4%). Con todo, el dato no altera la tendencia de estabilización de la actividad residencial en niveles históricamente elevados. En lo que va de año, las transacciones retroceden un 3,6% interanual, aunque su volumen sigue siendo el segundo más elevado desde 2008, solo por detrás de 2025. La moderación es generalizada por tipología de vivienda, aunque más intensa en la vivienda usada (–10,4% interanual, frente al –3,0% de la nueva). Por territorios, el descenso también se extiende a los principales mercados residenciales, con las excepciones de Girona y Sevilla, mientras que Madrid, Alicante y Almería concentran las correcciones más acusadas.
Last actualization: 25 September 2026 - 11:20El déficit comercial de España volvió a ampliarse en septiembre, al crecer las importaciones por encima de las exportaciones. En concreto, las exportaciones crecieron un 11,5% interanual, mientras que las importaciones aumentaron un 14,5%, de modo que el déficit se situó en 7.820 millones de euros, frente a 6.001 millones registrados en septiembre de 2025. En el acumulado de enero a septiembre, las exportaciones crecieron un 4,2% interanual y las importaciones un 7,4%, lo que dio lugar a un déficit de 53.638 millones, un 30,5% más que un año antes. Este deterioro procedió principalmente del componente no energético, cuyo déficit pasó de 17.700 a 28.619 millones, mientras que el déficit energético aumentó de 23.406 a 25.019 millones. Dentro del déficit no energético, destacó el empeoramiento de los saldos de bienes de equipo y automóvil.
Last actualization: 20 November 2026 - 11:57La deuda pública española se situó en el 100,3% del PIB al cierre del 3T, 1,1 p. p. menos que en el trimestre anterior y 2,7 p. p. por debajo de un año antes. En términos nominales, la deuda alcanzó los 1,77 billones de euros en septiembre, un 3,4% más que un año antes (+57.800 millones). Los datos del 3T son coherentes con la continuidad de la senda descendente de la ratio de deuda durante este año. La Comisión Europea prevé que cierre 2026 en el 99,2% del PIB, mientras que CaixaBank Research la sitúa en el 98,8%, frente al 100,5% registrado al cierre de 2025.
- International economy
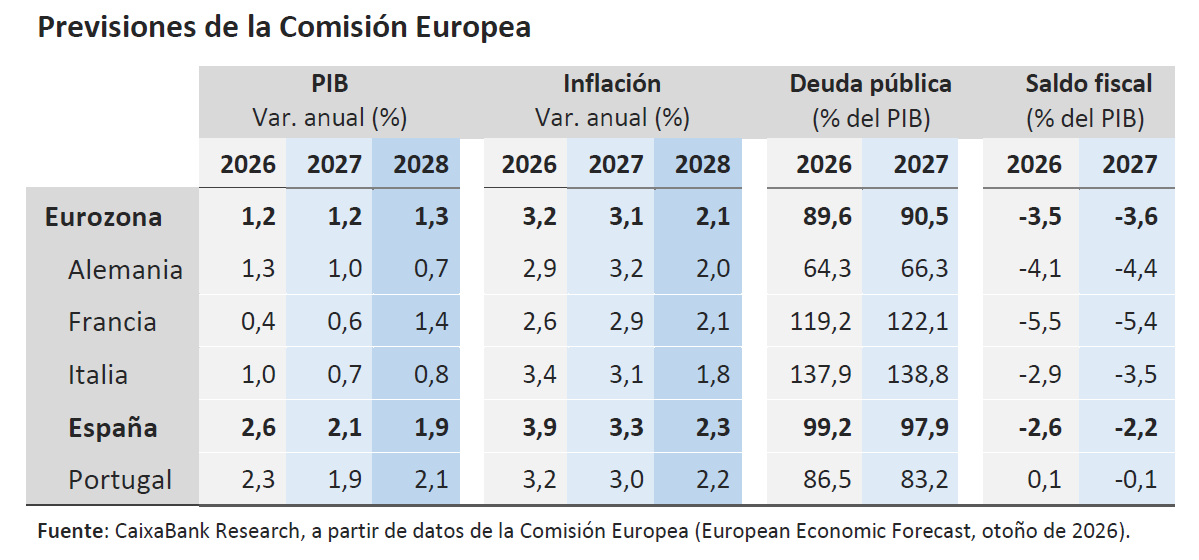
La Comisión Europea revisó al alza sus perspectivas para la economía europea tras una evolución mejor de lo esperado a lo largo de este año
La economía europea ha mostrado una mayor solidez de lo previsto, gracias al buen comportamiento de las exportaciones y a la mejora de Alemania. En su informe de otoño, la Comisión Europea prevé que la eurozona crezca un 1,2% en 2026 y 2027. La demanda externa debería seguir beneficiándose del ciclo global de inversión en tecnologías relacionadas con la IA y las energías verdes, aunque se espera que la demanda interna pierda impulso, en un entorno de moderación del consumo privado y de la inversión, tras el final del Mecanismo de Recuperación y Resiliencia. A pesar de la resistencia de la actividad, la persistencia del shock energético mantiene elevadas las presiones inflacionistas (inflación media en el 3,2% este año y 3,1% en 2027), aunque los efectos de segunda ronda sobre salarios y márgenes permanecen contenidos. Al mismo tiempo, la fortaleza del mercado laboral continúa proporcionando un importante colchón a la demanda interna. Por otro lado, el informe remarca un escenario fiscal particularmente exigente. El déficit de la eurozona se situaría en el 3,5% del PIB en 2026, reflejo del crecimiento del gasto en defensa, de los apoyos frente a los elevados precios energéticos y de la subida de los costes de financiación. Asimismo, la Comisión prevé que la deuda pública mantendría una senda ascendente, hasta el 91,3% del PIB en la eurozona en 2028 (vs. 88,6% en 2025). Los riesgos sobre el escenario macroeconómico siguen dominados por la evolución geopolítica y el contexto de elevada incertidumbre a nivel global, mientras que la combinación de mayor deuda y costes de financiación más elevados reduce el margen fiscal para responder a nuevos shocks.
En EE. UU., el consumo y la producción industrial moderaron su impulso en octubre, pero mantuvieron indicios de resistencia. Las ventas minoristas aumentaron un 0,2% mensual en términos nominales, frente al 0,8% de septiembre, lo que supone una caída aproximada del 0,2% al descontar la inflación general. Sin embargo, el denominado ‘grupo de control’, utilizado para estimar el consumo en el PIB, avanzó un notable 0,6%. Por su parte, la producción industrial cayó un 0,4% mensual, lastrada por la minería y el sector de utilities, mientras que las manufacturas crecieron un 0,3%. Las viviendas iniciadas repuntaron cerca de un 10% mensual en octubre, aunque la caída del 7,4% de los permisos de construcción apunta a una menor actividad residencial en los próximos meses. Los indicadores manufactureros regionales de las Fed de Nueva York y Filadelfia cayeron con fuerza en noviembre, aunque se mantienen ligeramente por encima de cero, lo que implica que las empresas que señalan un aumento de la producción todavía superan a las que declaran una caída. Finalmente, los precios de producción aumentaron un 0,3% intermensual en octubre (6,5% interanual), un avance muy inferior al 1,4% mensual revisado de septiembre, pero que sigue mostrando que las presiones inflacionistas en las primeras fases de la cadena de producción continúan siendo elevadas.
Los principales indicadores de actividad y demanda de China pierden empuje al inicio del 4T. En octubre, el crecimiento interanual de las ventas minoristas se frenó con fuerza: hasta el 0,4%, desde el 1,1%, en valor, y hasta el –0,3%, desde el +0,2%, en cantidad (ajustadas de inflación). La producción industrial también perdió impulso (4,8% vs. 5,5% interanual), aunque mantiene ritmos todavía dinámicos, apoyada por la manufactura de bienes de equipo y electrónica y por los sectores más orientados a la exportación. La lectura de la inversión en capital fijo es menos favorable: en términos acumulados hasta octubre, retrocedió un 8,1% interanual (–7,2% anterior), señal de que las últimas medidas fiscales adoptadas todavía no se están trasladando a la actividad.
Last actualization: 20 November 2026 - 11:51Japón se estancó en el 3T, por la apatía de su sector privado y el aumento de las importaciones. Después de crecer un 0,4% intertrimestral en el 2T, el PIB se estancó en el 3T, debido a que la aparente reactivación de la demanda interna pública (+1,8% vs. –0,9%), explicada por una mayor acumulación de inventarios, fue insuficiente para compensar la debilidad que continuó mostrando la demanda interna privada (+0,2% vs. 0,0% en los dos trimestres previos) y el fuerte lastre que supuso la demanda externa (–0,6 p. p. vs. +0,6 p. p. anterior). En este contexto, la inflación general repuntó en octubre 0,2 p. p., hasta un 2,3%, máximo de 10 meses, mientras que la subyacente (que excluye alimentos frescos y energía) se frenó 0,2 p. p., hasta el 2,2%.
- Financial markets
Los mercados intensifican la corrección ante las dudas sobre la rentabilidad de la inversión en IA
La revisión de las elevadas valoraciones y de los retornos esperados de las inversiones en IA provocó fuertes caídas bursátiles, especialmente entre las compañías tecnológicas y los mercados más expuestos al sector. Los índices estadounidenses retrocedieron algo más que los europeos, mientras que las bolsas asiáticas registraron pérdidas especialmente intensas el viernes, tras las fuertes caídas de Anthropic en la negociación posterior al cierre del mercado del jueves, que protagonizó la mayor salida a bolsa de la historia. La aversión al riesgo favoreció a la deuda soberana estadounidense y redujo las rentabilidades de los treasuries, pese al tono tensionador de los miembros del FOMC, con varios de ellos apuntando a la posibilidad de subir 50 p. b. en la reunión de diciembre. El mercado siguió descontando plenamente una subida en diciembre, pero redujo a dos las subidas adicionales previstas para la primera mitad de 2027. En la eurozona, unas declaraciones de los responsables del BCE claramente hawkish, al poner el foco en la persistencia de las presiones inflacionistas, aumentaron ligeramente la probabilidad asignada por el mercado a dos subidas de tipos adicionales en 2027, tras la de diciembre (plenamente descontada). Por su parte, las primas de riesgo de España e Italia se ampliaron, mientras que la francesa se mantuvo más estable, gracias a unas noticias políticas y presupuestarias algo más favorables. En este contexto, el euro volvió a perder terreno frente al dólar, que ya cotiza en mínimos desde abril de 2025. Por último, los precios energéticos descendieron con fuerza. El petróleo acusó unas perspectivas de oferta más abundante, apoyadas por el aumento de las exportaciones rusas y por el anuncio de mayor oferta futura tras la cumbre trilateral Xi-Trump-Putin, mientras que el gas europeo cayó ante la menor demanda asiática y la mayor disponibilidad de cargamentos de GNL para Europa. Asimismo, también cayeron con fuerza los metales preciosos e industriales. Los primeros, lastrados por la fortaleza del dólar y la elevada rentabilidad de los treasuries; los segundos, por la revisión de las expectativas de demanda ligadas a la inversión en IA.
Las actas de la reunión de octubre del FOMC confirman que la pausa fue táctica y muestran un claro sesgo tensionador. La mayoría de los miembros prefirieron mantener los tipos hasta tener más información sobre la transmisión de la subida de septiembre, la evolución de las condiciones financieras y la sostenibilidad de la inversión en IA. Además, algunos señalaron que la senda de tipos descontada por el mercado era coherente con sus propias previsiones, lo que reducía el riesgo de que la pausa se interpretase como un menor compromiso con el objetivo de inflación. Con todo, la decisión entre subir 25 p. b. o mantener los tipos estuvo muy ajustada. Para próximas reuniones, casi todos los participantes consideraron probables nuevas subidas. Un par de ellos planteó, incluso, la posibilidad de aplicar incrementos superiores a 25 p. b. en diciembre si los próximos datos de inflación eran desfavorables. Los mercados apenas reaccionaron a la publicación de las actas, que confirman el tono más tensionador adoptado por los responsables de la Fed tras la publicación del IPC de octubre: ya descuentan una subida en diciembre y anticipan otras dos subidas en 2027.
Principales indicadores financieros
19-11-26 13-11-26 Var. semanal Acumulado 2026 Var. interanual Tipos Tipos 3 meses Eurozona (Euribor) 2,85 2,78 7 p. b. 82 p. b. 79 p. b. EE. UU. (SOFR) 4,19 4,17 +2 p. b. 54 p. b. 31 p. b. Tipos 12 meses Eurozona (Euribor) 3,34 3,33 +2 p. b. 110 p. b. 112 p. b. EE. UU. (SOFR) 4,60 4,62 -2 p. b. 118 p. b. 102 p. b. Tipos 2 años Alemania 3,17 3,13 +4 p. b. 105 p. b. 115 p. b. EE. UU. 4,76 4,84 -8 p. b. 129 p. b. 123 p. b. Tipos 10 años Alemania 3,40 3,38 2 p. b. 55 p. b. 68 p. b. EE. UU. 5,05 5,14 -9 p. b. 88 p. b. 97 p. b. España 3,99 3,94 5 p. b. 70 p. b. 76 p. b. Portugal 3,85 3,81 5 p. b. 70 p. b. 80 p. b. Prima de riesgo (10 años) España 59 56 3 p. b. 16 p. b. 8 p. b. Portugal 45 43 2 p. b. 16 p. b. 11 p. b. Renta variable S&P 500 7.176 7.562 -5,1% 4,8% 9,7% Euro Stoxx 50 6.114 6.387 -4,3% 5,6% 9,8% IBEX 35 19.186 20.020 -4,2% 10,6% 20,0% PSI 20 9.410 9.698 -3,0% 13,9% 15,4% MSCI emergentes 1.465 1.550 -5,5% 4,4% 6,8% Divisas EUR/USD (dólares por euro) 1,097 1,102 -0,5% -6,6% -4,9% EUR/GBP (libras por euro) 0,838 0,834 0,4% -3,9% -5,0% USD/CNY (yuanes por dólar) 6,692 6,672 0,3% -4,2% -6,0% USD/MXN (pesos por dólar) 19,085 18,537 3,0% 6,0% 3,8% Materias Primas Índice global 128,4 133,5 -3,8% 17,1% 19,2% Brent a un mes 92,0 $/barril 95,8 $/barril -4,0% 51,2% 45,1% Gas n. a un mes 84,5 €/MWh 91,0 €/MWh -7,1% 199,9% 171,0% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
Datos previstos del 23 al 29 de noviembre de 2026
Fecha País Indicador Periodo Previsión Último dato 23 Eurozona Avance PMI compuesto Noviembre - 51,7 EE. UU. Avance PMI compuesto Noviembre - 55,9 24 España Índice de producción del sector servicios Septiembre - - España Créditos, depósitos y morosidad Septiembre - - Alemania Ifo sentimiento empresarial Noviembre - 90,2 EE. UU. Confianza del consumidor Noviembre 92,1 91,7 EE. UU. Case-shiller (interanual) 3T 2,7% 2,65% 25 EE. UU. Beige Book Noviembre - - 26 Eurozona Actas del BCE Noviembre - - 27 España Avance del IPC (interanual) Noviembre - 4,9% España Ventas minoristas (interanual) Octubre - -1,4% Eurozona Índice de sentimiento económico Noviembre - 96,9 Francia Avance del IPC (interanual) Noviembre - 3,4% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
PULSO ECONÓMICO es una publicación de CaixaBank Research, que contiene informaciones y opiniones que proceden de fuentes que consideramos fiables. Este documento tiene un propósito meramente informativo, por lo cual CaixaBank no se responsabiliza en ningún caso del uso que se pueda hacer del mismo. Las opiniones y las estimaciones son propias de CaixaBank Research y pueden estar sujetas a cambios sin notificación previa.