Setmana del 13 al 20 de novembre del 2026
- Les compravendes d’habitatge a Espanya experimenten una forta caiguda al setembre
- La Comissió Europea va revisar a l’alça les seves perspectives per a l’economia europea arran d’una evolució millor del que s’esperava enguany
- Els mercats intensifiquen la correcció davant els dubtes sobre la rendibilitat de la inversió en IA

- Economia espanyola
Les compravendes d’habitatge a Espanya experimenten una forta caiguda al setembre
Les compravendes d’habitatge van registrar al setembre el descens interanual més elevat de l’actual cicle de moderació (–13,4%). Amb tot, la dada no altera la tendència d’estabilització de l’activitat residencial en nivells històricament elevats. En el que portem d’any, les transaccions retrocedeixen un 3,6% interanual, tot i que el seu volum continua sent el segon més elevat des del 2008, només per darrere del 2025. La moderació és generalitzada per tipologia d’habitatge, tot i que més intensa en l’habitatge de segona mà (–10,4% interanual, enfront del –3,0% del nou). Per territoris, el descens també s’estén als principals mercats residencials, amb les excepcions de Girona i Sevilla, mentre que Madrid, Alacant i Almeria concentren les correccions més acusades.
Última actualització: 20 novembre 2026 - 11:20El dèficit comercial d’Espanya va tornar a ampliar-se al setembre, en créixer les importacions per sobre de les exportacions. En concret, les exportacions van créixer un 11,5% interanual, mentre que les importacions van augmentar un 14,5%, de manera que el dèficit es va situar en 7.820 milions d’euros, enfront dels 6.001 milions registrats al setembre del 2025. En l’acumulat del gener al setembre, les exportacions van créixer un 4,2% interanual i les importacions un 7,4%, fet que dona com a resultat un dèficit de 53.638 milions, un 30,5% més que un any abans. Aquesta deterioració va procedir principalment del component no energètic, el dèficit del qual va passar de 17.700 a 28.619 milions, mentre que el dèficit energètic va augmentar de 23.406 a 25.019 milions. Dins del dèficit no energètic, va destacar l’empitjorament dels saldos de béns d’equipament i automòbil.
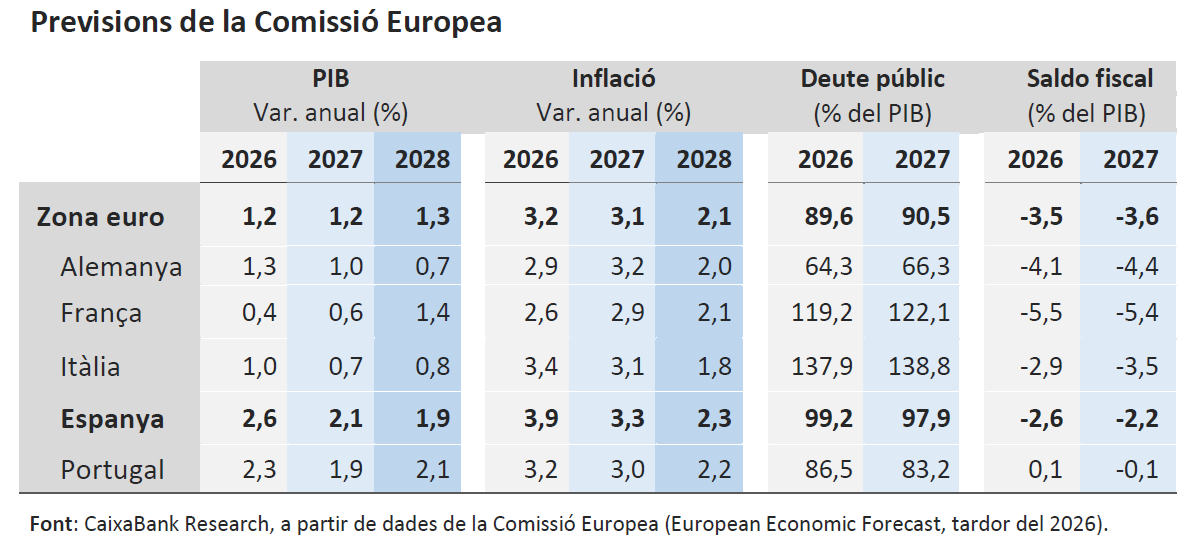
Última actualització: 20 novembre 2026 - 12:00El deute públic espanyol es va situar en el 100,3% del PIB al tancament del 3T, 1,1 p. p. menys que en el trimestre anterior i 2,7 p. p. menys que un any abans. En termes nominals, el deute va assolir els 1,77 bilions d’euros al setembre, un 3,4% més que un any abans (+57.800 milions). Les dades del 3T són coherents amb la continuïtat de la trajectòria descendent de la ràtio de deute enguany. La Comissió Europea preveu que tanqui el 2026 en el 99,2% del PIB, mentre que CaixaBank Research la situa en el 98,8%, enfront del 100,5% registrat al tancament del 2025.
- Economia internacional
La Comissió Europea va revisar a l’alça les seves perspectives per a l’economia europea arran d’una evolució millor del que s’esperava enguany
L’economia europea ha mostrat una major solidesa del que es preveia, gràcies al bon comportament de les exportacions i a la millora d’Alemanya. En el seu informe de tardor, la Comissió Europea preveu que la zona de l’euro creixi un 1,2% el 2026 i 2027. La demanda externa hauria de continuar beneficiant-se del cicle global d’inversió en tecnologies relacionades amb la IA i les energies verdes, tot i que s’espera que la demanda interna perdi impuls, en un entorn de moderació del consum privat i de la inversió, després del final del Mecanisme de Recuperació i Resiliència. Malgrat la resistència de l’activitat, la persistència del xoc energètic manté elevades les pressions inflacionistes (inflació mitjana en el 3,2% enguany i 3,1% el 2027), tot i que els efectes de segona ronda sobre salaris i marges romanen continguts. Al mateix temps, la fortalesa del mercat laboral continua proporcionant un important matalàs a la demanda interna. D’altra banda, l’informe remarca un escenari fiscal particularment exigent. El dèficit de la zona de l’euro se situaria en el 3,5% del PIB el 2026, reflex del creixement de la despesa en defensa, dels suports enfront dels elevats preus energètics i de la pujada dels costos de finançament. Així mateix, la Comissió preveu que el deute públic mantindria una trajectòria ascendent, fins al 91,3% del PIB a la zona de l’euro el 2028 (vs. el 88,6% el 2025). Els riscos sobre l’escenari macroeconòmic continuen dominats per l’evolució geopolítica i el context d’elevada incertesa a nivell global, mentre que la combinació de major deute i costos de finançament més elevats redueix el marge fiscal per respondre a nous xocs.
Als EUA, el consum i la producció industrial van moderar el seu impuls a l’octubre, però van mantenir indicis de resistència. Les vendes al detall van augmentar un 0,2% mensual en termes nominals, enfront del 0,8% del setembre, la qual cosa suposa una caiguda aproximada del 0,2% en descomptar la inflació general. No obstant això, el denominat ‘grup de control’, utilitzat per estimar el consum en el PIB, va avançar un notable 0,6%. Per part seva, la producció industrial va caure un 0,4% mensual, llastada per la mineria i el sector de subministraments, mentre que les manufactures van créixer un 0,3%. Els habitatges iniciats van repuntar prop d’un 10% mensual a l’octubre, tot i que la caiguda del 7,4% dels permisos de construcció apunta a una menor activitat residencial els pròxims mesos. Els indicadors manufacturers regionals de les Fed de Nova York i Filadèlfia van caure amb força al novembre, tot i que es mantenen lleugerament per sobre de zero, la qual cosa implica que les empreses que assenyalen un augment de la producció encara superen les que declaren una caiguda. Finalment, els preus de producció van augmentar un 0,3% intermensual a l’octubre (6,5% interanual), un avanç molt inferior a l’1,4% mensual revisat del setembre, però que continua mostrant que les pressions inflacionistes en les primeres fases de la cadena de producció continuen sent elevades.
Els principals indicadors d’activitat i demanda de la Xina perden embranzida a l’inici del 4T. A l’octubre, el creixement interanual de les vendes al detall es va frenar amb força: fins al 0,4%, des de l’1,1%, en valor, i fins al –0,3%, des del +0,2%, en volum (ajustades d’inflació). La producció industrial també va perdre impuls (4,8% vs. 5,5% interanual), tot i que manté ritmes encara dinàmics, secundada per la manufactura de béns d’equipament i electrònica i pels sectors més orientats a l’exportació. La lectura de la inversió en capital fix és menys favorable: en termes acumulats fins a l’octubre, va retrocedir un 8,1% interanual (–7,2% anterior), senyal que les últimes mesures fiscals adoptades encara no s’estan traslladant a l’activitat.
Última actualització: 20 novembre 2026 - 11:53El Japó es va estancar en el 3T, per l’apatia del seu sector privat i l’augment de les importacions. Després de créixer un 0,4% intertrimestral en el 2T, el PIB es va estancar en el 3T, pel fet que l’aparent reactivació de la demanda interna pública (+1,8% vs. –0,9%), explicada per una major acumulació d’inventaris, va ser insuficient per compensar la feblesa que va continuar mostrant la demanda interna privada (+0,2% vs. 0,0% en els dos trimestres previs) i el fort llast que va suposar la demanda externa (–0,6 p. p. vs. +0,6 p. p. anterior). En aquest context, la inflació general va repuntar a l’octubre 0,2 p. p., fins al 2,3%, màxim de 10 mesos, mentre que la subjacent (que exclou aliments frescos i energia) es va frenar 0,2 p. p., fins al 2,2%.
- Mercats financers
Els mercats intensifiquen la correcció davant els dubtes sobre la rendibilitat de la inversió en IA
La revisió de les elevades valoracions i dels retorns esperats de les inversions en IA va provocar fortes caigudes borsàries, especialment entre les companyies tecnològiques i els mercats més exposats al sector. Els índexs nord-americans van retrocedir una mica més que els europeus, mentre que les borses asiàtiques van registrar pèrdues especialment intenses el divendres, després de les fortes caigudes d’Anthropic en la negociació posterior al tancament del mercat del dijous, que va protagonitzar la major sortida a borsa de la història. L’aversió al risc va afavorir el deute sobirà nord-americà i va reduir les rendibilitats dels treasuries, malgrat el to restrictiu dels membres del FOMC, amb diversos d’ells apuntant a la possibilitat de pujar 50 p. b. en la reunió del desembre. El mercat va continuar descomptant plenament una pujada al desembre, però va reduir a dues les pujades addicionals previstes per a la primera meitat del 2027. A la zona de l’euro, unes declaracions dels responsables del BCE clarament hawkish, en posar el focus en la persistència de les pressions inflacionistes, van augmentar lleugerament la probabilitat assignada pel mercat a dues pujades de tipus addicionals el 2027, després de la del desembre (plenament descomptada). Per part seva, les primes de risc d’Espanya i Itàlia es van ampliar, mentre que la francesa es va mantenir més estable, gràcies a unes notícies polítiques i pressupostàries una mica més favorables. En aquest context, l’euro va tornar a perdre terreny enfront del dòlar, que ja cotitza en mínims des de l’abril del 2025. Finalment, els preus energètics van baixar amb força. El petroli va acusar unes perspectives d’oferta més abundant, secundades per l’augment de les exportacions russes i per l’anunci de més oferta futura després de la cimera trilateral Xi-Trump-Putin, mentre que el gas europeu va caure davant la menor demanda asiàtica i la major disponibilitat de carregaments de GNL per a Europa. També van caure amb força els metalls preciosos i industrials. Els primers, llastats per la fortalesa del dòlar i l’elevada rendibilitat dels treasuries; els segons, per la revisió de les expectatives de demanda lligades a la inversió en IA.
Les actes de la reunió d’octubre del FOMC confirmen que la pausa va ser tàctica i mostren un clar biaix restrictiu. La majoria dels membres van preferir mantenir els tipus fins a tenir més informació sobre la transmissió de la pujada del setembre, l’evolució de les condicions financeres i la sostenibilitat de la inversió en IA. A més, alguns van assenyalar que la senda de tipus descomptada pel mercat era coherent amb les seves pròpies previsions, la qual cosa reduïa el risc que la pausa s’interpretés com un menor compromís amb l’objectiu d’inflació. Amb tot, la decisió entre apujar els tipus 25 p. b. o mantenir-los sense canvis va ser molt ajustada. Per a les pròximes reunions, gairebé tots els participants van considerar probables noves pujades dels tipus. Un parell d’ells va plantejar, fins i tot, la possibilitat d’aprovar increments superiors a 25 p. b. al desembre si les pròximes dades d’inflació eren desfavorables. Els mercats a penes van reaccionar a la publicació de les actes, que confirmen el to més restrictiu adoptat pels responsables de la Fed després de la publicació de l’IPC d’octubre: ja descompten una pujada dels tipus al desembre i anticipen dues pujades més el 2027.
Principals indicadors financers
19-11-26 13-11-26 Var. semanal Acumulat 2026 Var. interanual Tipus Tipus 3 mesos Zona euro (Euribor) 2,85 2,78 7 p. b. 82 p. b. 79 p. b. EUA (Libor) 4,19 4,17 +2 p. b. 54 p. b. 31 p. b. Tipus 12 mesos Zona euro (Euribor) 3,34 3,33 +2 p. b. 110 p. b. 112 p. b. EUA (Libor) 4,60 4,62 -2 p. b. 118 p. b. 102 p. b. Tipus 2 anys Alemanya 3,17 3,13 +4 p. b. 105 p. b. 115 p. b. EUA 4,76 4,84 -8 p. b. 129 p. b. 123 p. b. Tipus 10 anys Alemanya 3,40 3,38 2 p. b. 55 p. b. 68 p. b. EUA 5,05 5,14 -9 p. b. 88 p. b. 97 p. b. Espanya 3,99 3,94 5 p. b. 70 p. b. 76 p. b. Portugal 3,85 3,81 5 p. b. 70 p. b. 80 p. b. Prima de risc (10 anys) Espanya 59 56 3 p. b. 16 p. b. 8 p. b. Portugal 45 43 2 p. b. 16 p. b. 11 p. b. Renda variable S&P 500 7.176 7.562 -5,1% 4,8% 9,7% Euro Stoxx 50 6.114 6.387 -4,3% 5,6% 9,8% IBEX 35 19.186 20.020 -4,2% 10,6% 20,0% PSI 20 9.410 9.698 -3,0% 13,9% 15,4% MSCI emergents 1.465 1.550 -5,5% 4,4% 6,8% Divises EUR/USD (dòlars per euro) 1,097 1,102 -0,5% -6,6% -4,9% EUR/GBP (lliures per euro) 0,838 0,834 0,4% -3,9% -5,0% USD/CNY (yuans per dòlar) 6,692 6,672 0,3% -4,2% -6,0% USD/MXN (peso per dòlar) 19,085 18,537 3,0% 6,0% 3,8% Matèries Primeres Índex global 128,4 133,5 -3,8% 17,1% 19,2% Brent a un mes 92,0 $/barril 95,8 $/barril -4,0% 51,2% 45,1% Gas n. a un mes 84,5 €/MWh 91,0 €/MWh -7,1% 199,9% 171,0% Font: CaixaBank Research, a partir de dades de Bloomberg.
Dades previstes del 23 al 29 de novembre del 2026
Data País Indicador Període Previsió Última dada 23 Zona euro Avanç PMI compost Novembre - 51,7 EUA Avanç PMI compost Novembre - 55,9 24 Espanya Índex de producció del sector serveis Setembre - - Espanya Crèdits, dipòsits i morositat Setembre - - Alemanya Ifo sentiment empresarial Novembre - 90,2 EUA Confiança del consumidor Novembre 92,1 91,7 EUA Case-shiller (interanual) 3T 2,7% 2,65% 25 EUA Beige Book Novembre - - 26 Zona euro Actes del BCE Novembre - - 27 Espanya Avanç de l'IPC (interanual) Novembre - 4,9% Espanya Vendes al detall (interanual) Octubre - -1,4% Zona euro Índex de sentiment econòmic Novembre - 96,9 França Avanç de l'IPC (interanual) Novembre - 3,4% Font: CaixaBank Research, a partir de dades de Bloomberg.
POLS ECONÒMIC és una publicació de CaixaBank Research, que conté informacions i opinions procedents de fonts que considerem fiables. Aquest document té un propòsit merament informatiu, per la qual cosa CaixaBank no es responsabilitza en cap cas de l’ús que se’n pugui fer. Les opinions i les estimacions són pròpies de CaixaBank Research i poden estar subjectes a canvis sense notificació prèvia.