El mercado del alquiler en España: un esfuerzo cada vez más desigual
El mercado del alquiler residencial se encuentra en el punto de mira. El aumento del precio de los alquileres, especialmente acusado en los nuevos contratos, coincide con un incremento del número de hogares arrendatarios. Además, estos hogares presentan unas tasas de sobre-esfuerzo elevadas: alrededor de 1 de cada 4 destina más del 40% de sus ingresos al pago del arrendamiento. Estas tensiones se caracterizan por una marcada heterogeneidad territorial: el encarecimiento del alquiler es especialmente intenso en los grandes núcleos urbanos y en las zonas turísticas.
Nuevos indicadores de CaixaBank Research para analizar el mercado del alquiler en España
La evolución reciente del mercado del alquiler en España se caracteriza por una elevada heterogeneidad territorial, reflejo de la naturaleza eminentemente local de este mercado. Las estadísticas oficiales no permiten analizar sus dinámicas con suficiente detalle geográfico y las más detalladas se publican con un retraso considerable, de más de un año. En este sentido, los datos internos de CaixaBank sobre transferencias realizadas en concepto de alquiler, debidamente anonimizados y agregados, permiten profundizar en las dinámicas territoriales del mercado del alquiler en España prácticamente en tiempo real.
El análisis de los pagos entre pagador y receptor permite identificar nuevas relaciones de alquiler, que utilizamos como aproximación a los nuevos contratos. Asimismo, combinamos el importe del alquiler con los ingresos del hogar para construir dos indicadores: el esfuerzo del alquiler, medido como la proporción de los ingresos destinada a este pago, y la tasa de sobreesfuerzo, definida como el porcentaje de hogares que destina más del 40% de sus ingresos al alquiler. Una ventaja de estos indicadores es que, a diferencia de la mayoría de los análisis de esfuerzo del alquiler, relaciona el pago del alquiler directamente con los ingresos del hogar en cuestión.
Aumenta el precio del alquiler, especialmente en los nuevos contratos
Los datos internos muestran que, entre 2022 y 2026, la distribución del importe mensual de los alquileres se ha desplazado hacia valores más elevados, tanto en el stock de contratos como, de forma más acusada, en los nuevos alquileres.7 En concreto, el importe medio del stock de alquileres aumentó un 9,5%, mientras que en los nuevos alquileres el incremento alcanzó el 13,5%, 4 p. p. más.8 Esta diferencia también se observa en la mediana, con aumentos del 9,0% y del 13,1%, respectivamente, y se mantiene en la parte alta de la distribución (percentil 75), donde los incrementos fueron más intensos, del 12,2% y del 15,8%.
Las distribuciones confirman este patrón: en 2026 pierde peso el tramo de alquileres de menor importe y ganan presencia los tramos medios y altos, un desplazamiento especialmente acusado entre los nuevos alquileres, que presentan importes superiores al stock de contratos, lo que indica que las mayores presiones sobre el precio se producen cuando hay un cambio en la relación emisor-receptor.
- 7
En todo este artículo, los datos internos de alquileres de 2026 corresponden a los 12 meses acumulados hasta agosto de 2026.
- 8
Los datos internos de transferencias arrojan un aumento del importe del alquiler inferior al del INE (IPVA). Así, para el periodo 2022-2024 (último dato disponible del INE), el IPVA aumentó un 6,2% mientras que el aumento del importe promedio según las transferencias de alquiler fue del 5,0%. La diferencia es mayor para los contratos nuevos, lo que sugiere ciertas diferencias en la composición de la muestra.
Los datos internos de transferencias de pago de alquileres apuntan a una mayor presión al alza sobre los precios cuando se formaliza un nuevo alquiler que en los contratos ya existentes
El aumento del importe de los alquileres se ha traducido en un mayor esfuerzo para los inquilinos
Entre 2022 y 2026, el esfuerzo mediano destinado al pago del alquiler pasó del 26,8% al 27,8% de los ingresos (+1,0 p. p.). En paralelo, la tasa de sobreesfuerzo, definida como la proporción de hogares que destina más del 40% de sus ingresos al alquiler, aumentó del 24,9% al 26,5% (+1,6 p. p.). Así, en 2026, algo más de 1 de cada 4 hogares analizados se encuentra en situación de sobreesfuerzo por el pago del alquiler. Esta proporción es muy similar a la registrada por Eurostat para los hogares españoles en alquiler a precio de mercado en 2025 (26,8%), si bien su indicador considera el conjunto de los gastos relacionados con la vivienda.
Los datos de Eurostat permiten, además, comparar el sobreesfuerzo entre regímenes de tenencia y países. En España, la tasa es del 8,4% entre los hogares con alquiler inferior al mercado o cesión, del 3,4% entre los propietarios con hipoteca y del 1,9% entre aquellos sin hipoteca. Asimismo, la tasa de sobreesfuerzo de los hogares en alquiler a precio de mercado en España supera claramente la media de la UE (18,5%) y la de otras grandes economías europeas, como Alemania (13,2%), Francia (18,7%) e Italia (22,3%).
El aumento del esfuerzo del alquiler afecta a una proporción creciente de la población, dado que el número de hogares en alquiler ha ascendido
Esta mayor presión económica sobre los hogares arrendatarios adquiere especial relevancia en un contexto en el que cada vez más hogares viven de alquiler. Entre 2021 y 2025, el número de hogares en España aumentó en 940.000. Durante este periodo, el porcentaje de hogares que residía en una vivienda de alquiler a precio de mercado pasó del 15,2% al 16,7% (+1,5 p. p.), mientras que el correspondiente al alquiler a un precio inferior al de mercado aumentó del 2,8% al 3,5% (+0,7 p. p.).9 En conjunto, el número de hogares en alquiler aumentó en unos 600.000, alrededor de dos terceras partes del incremento del total de hogares en España durante este periodo.10 Por tanto, lejos de reducirse, el número de hogares arrendatarios ha aumentado de forma muy significativa en los últimos años. Los datos internos de CaixaBank sobre el número de transferencias relacionadas con el pago del alquiler corroboran esta tendencia ascendente.
- 9
Datos de hogares de la Estadística Continua de Población (INE) y del porcentaje de hogares según régimen de tenencia de la vivienda principal de la Encuesta de Condiciones de Vida (INE).
- 10
Por su parte, los hogares que residían en una vivienda principal de su propiedad aumentaron en 218.000 y los que lo hacían en una vivienda cedida, en 118.000.
Diferencias regionales: los importes del alquiler más altos se concentran en las grandes ciudades y las zonas turísticas
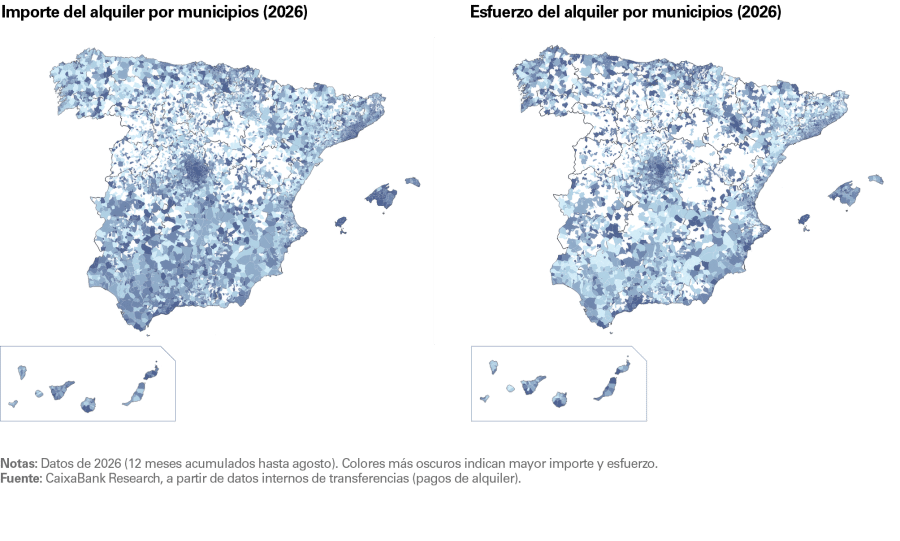
Los siguientes mapas muestran una marcada heterogeneidad territorial tanto en el importe del alquiler como en el esfuerzo que supone para los hogares. Los alquileres más elevados se concentran principalmente en las grandes áreas urbanas, el litoral mediterráneo y los archipiélagos, mientras que en buena parte de los municipios del interior predominan importes más moderados. Sin embargo, el mapa del esfuerzo presenta una distribución algo más dispersa, ya que no depende únicamente del nivel del alquiler, sino también de los ingresos de los hogares. Así, algunos municipios con rentas relativamente reducidas registran un esfuerzo elevado pese a no situarse entre los territorios con los alquileres más altos.
Municipios turísticos: mayor incremento de precio y más esfuerzo del alquiler
El encarecimiento del alquiler entre 2022 y 2026 ha sido especialmente intenso en los municipios turísticos.11 Mientras que para el conjunto de España el importe medio del alquiler aumentó alrededor de un 9,5% y la mediana cerca de un 9%, en los municipios turísticos los incrementos alcanzaron aproximadamente el 13% y el 14%, respectivamente. Este mayor crecimiento ha ampliado de forma significativa la brecha respecto al conjunto del país: en 2022, el importe del alquiler en los municipios turísticos era alrededor de un 5% superior al promedio nacional, mientras que en 2026 el diferencial prácticamente se ha duplicado, hasta cerca del 10%. En definitiva, los datos apuntan a una creciente divergencia entre los municipios turísticos y el resto del mercado, reflejo de unas presiones sobre el alquiler particularmente intensas en estas localizaciones.
- 11
Estos municipios concentran aproximadamente el 37% de los alquileres analizados. Lista de 100 municipios más turísticos según Exceltur.
Los municipios turísticos combinan dos rasgos: los alquileres han aumentado más que en el conjunto del país y una mayor proporción de hogares se encuentra en situación de sobreesfuerzo para pagar el alquiler
El mayor coste del alquiler en los municipios turísticos eleva el esfuerzo de los hogares
El mayor nivel de los alquileres en los municipios turísticos se traduce también en un mayor esfuerzo para los hogares, ya que sus mayores ingresos no llegan a compensar por completo el diferencial de precios. En 2022, el esfuerzo mediano en estos municipios se situaba en el 28,6% de los ingresos, frente al 26,8% del conjunto nacional, una brecha de cerca de 2 p. p. Entre 2022 y 2026, el esfuerzo aumentó de forma muy similar en los municipios turísticos (+1,1 p. p., hasta el 29,7%) que en el total (+1,0 p. p., hasta el 27,8%), lo que indica que el mayor crecimiento del importe de los alquileres en los municipios turísticos ha venido acompañado de un avance de los ingresos de los hogares también superior al promedio. Sin embargo, la proporción de hogares en situación de sobreesfuerzo aumentó más en los municipios turísticos (+2,1 p. p., hasta el 29,9%) que en el total nacional (+1,6 p. p., hasta el 26,5%), lo que evidencia una mayor dificultad para afrontar el pago del alquiler en las zonas turísticas.
Conviene señalar que estas cifras corresponden a promedios de los municipios turísticos y esconden, una vez más, una elevada heterogeneidad territorial. El aumento del esfuerzo ha sido mucho más acusado en algunas localidades turísticas. Destacan Sant Llorenç des Cardassar (Mallorca), Tarifa (Cádiz), Oliva (Valencia), Capdepera (Mallorca) y Oropesa del Mar (Castellón), los cinco municipios donde más se ha intensificado entre 2022 y 2026 (más de 3 p. p.).
Mayor presión del alquiler en las grandes ciudades
Los municipios de más de 300.000 habitantes presentan alquileres más elevados y un encarecimiento más intenso que el total nacional.12 Entre 2022 y 2026, el importe mediano del alquiler aumentó alrededor de un 13%, frente al 9% del total. Como resultado, se ha ampliado de forma notable la brecha respecto al conjunto del país: mientras que en 2022 los alquileres en las grandes ciudades se situaban alrededor de un 8% por encima del total nacional, en 2026 el diferencial alcanza aproximadamente el 12%. Esto refleja que el alquiler se ha encarecido más en los grandes núcleos urbanos que en el resto del territorio, lo que ha acentuado progresivamente las diferencias geográficas en el coste de la vivienda.
Esta evolución también ha deteriorado las ratios de esfuerzo en las grandes ciudades. Así, el esfuerzo mediano de los hogares aumentó en 1,4 p. p., hasta el 30,3% de los ingresos, y la tasa de sobreesfuerzo avanzó 2,4 p. p., hasta el 31,0%, incrementos superiores a los registrados en el conjunto nacional. Estos promedios esconden, sin embargo, diferencias importantes entre ciudades. Bilbao presentaba en 2026 el esfuerzo más elevado, del 35,1% de los ingresos, y la mayor tasa de sobreesfuerzo, del 39,9%, aunque el deterioro más intenso desde 2022 se produjo en Murcia, donde el esfuerzo aumentó 3,6 p. p. Por su parte, Valencia registró el mayor aumento de la tasa de sobreesfuerzo, de 4,5 p. p., seguida de Murcia, con 4,3 p. p., y Sevilla, con 3,9 p. p. En el extremo opuesto, Valladolid fue la única gran ciudad donde ambos indicadores mejoraron ligeramente.
- 12
Un 30% de los alquileres observados se localizan en estas 13 grandes ciudades.
El esfuerzo del alquiler depende del barrio: precios e ingresos marcan la diferencia
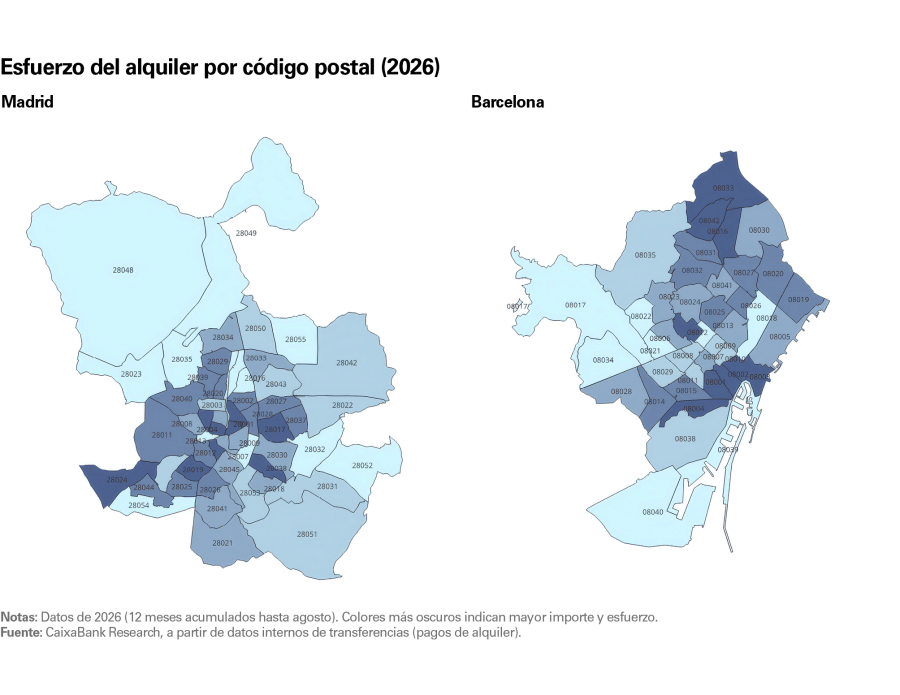
El análisis municipal permite identificar diferencias relevantes entre las grandes ciudades, pero oculta a la vez una elevada heterogeneidad dentro de cada una. Los siguientes mapas por código postal de Madrid y Barcelona muestran que zonas muy distintas pueden presentar tasas de esfuerzo similares, ya que estas dependen tanto del alquiler como de los ingresos. En barrios de renta relativamente baja, como Ciutat Meridiana y Torre Baró o el Raval, en Barcelona, y Puerta del Ángel, Aluche o Lavapiés, en Madrid, el esfuerzo es elevado incluso cuando los alquileres no se encuentran entre los más altos de la ciudad. En cambio, zonas de rentas altas como Vallvidrera, Pedralbes y Sant Gervasi, en Barcelona, o Aravaca, Nueva España y Castellana, en Madrid, presentan un esfuerzo comparativamente reducido a pesar de registrar alquileres elevados, porque la mayor capacidad económica de sus residentes compensa el coste de la vivienda. En definitiva, tras las cifras agregadas del mercado del alquiler se esconden realidades muy heterogéneas, tanto en la evolución de los precios como en el esfuerzo que afrontan los hogares entre territorios, ciudades e incluso barrios de una misma ciudad.