El sector inmobiliario español entra en una fase más madura del ciclo
La demanda de vivienda se mantiene en niveles históricamente elevados, respaldada por la fortaleza del mercado laboral y el dinamismo de los flujos demográficos. Con todo, tras dos años de fuerte crecimiento, los últimos datos de compraventas empiezan a apuntar a una cierta moderación, en un contexto de deterioro de la accesibilidad y condiciones financieras menos favorables. La oferta residencial gana tracción, con un avance destacado de la vivienda protegida, pero sigue siendo claramente insuficiente para cubrir las necesidades derivadas del crecimiento de los hogares y el déficit acumulado en los últimos años. En este contexto, los precios seguirán aumentando, aunque de forma algo más contenida, y las dificultades de acceso a la vivienda continuarán intensificándose.
La buena marcha de la economía española sigue respaldando al mercado inmobiliario
La economía española sigue mostrando un notable dinamismo y una elevada capacidad de resistencia en un entorno internacional exigente, marcado por las tensiones geopolíticas y comerciales, el encarecimiento de la energía y unas condiciones financieras globales más restrictivas. La fortaleza de la demanda interna continúa sosteniendo el crecimiento, pese al menor impulso procedente del sector exterior. En este contexto, las previsiones de CaixaBank Research apuntan a que el crecimiento del PIB de España seguirá siendo significativo en 2026, en torno al 2,6%, antes de moderarse hasta el 2,0% en 2027 a medida que se trasladen plenamente los efectos del shock energético y del endurecimiento de las condiciones financieras. Esta fortaleza de la economía continúa proporcionando un importante apoyo al mercado inmobiliario. Sin embargo, tras dos años de intenso dinamismo, los últimos indicadores empiezan a mostrar ciertos indicios de moderación, con una señal más clara en transacciones que en precios.
La demanda de vivienda permanece en niveles históricamente elevados, pero empieza a moderarse
La demanda de vivienda se mantiene en niveles muy elevados, respaldada por la fortaleza del mercado laboral y el dinamismo de los flujos demográficos. En los 12 meses hasta agosto de 2026 se registraron alrededor de 700.000 compraventas, una cifra cercana a los máximos alcanzados en 2025. Tras el fuerte avance del pasado año, los datos más recientes empiezan, no obstante, a mostrar ciertas señales de moderación: en el acumulado de enero a agosto, las compraventas (INE) retrocedieron un 2,3% interanual, con un descenso algo menor en la vivienda nueva (−1,8%) que en la de segunda mano (−2,5%). Esta evolución estaría reflejando, entre otros factores, el deterioro de la accesibilidad, que limita la capacidad de compra de los hogares y reduce la demanda efectiva, aunque la demanda subyacente continúa siendo elevada.
La moderación de la demanda de vivienda en España es más acusada entre los compradores extranjeros no residentes
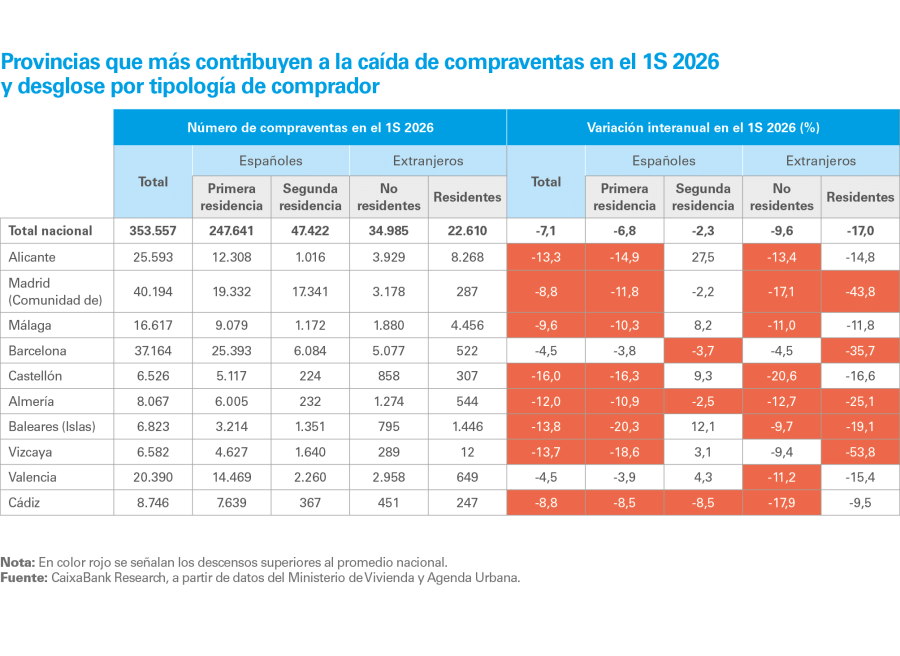
El descenso de las compraventas se observa en prácticamente todos los perfiles de comprador, aunque con distinta intensidad. Según los datos de transacciones del Ministerio de Vivienda y Agenda Urbana (MIVAU), las compraventas de vivienda descendieron un 7,1% interanual en el 1S 2026. Entre los compradores españoles, el retroceso fue del 6,8% en las adquisiciones de primera residencia y más contenido, del 2,3%, en las de segunda residencia.1 La pérdida de dinamismo es más acusada entre los compradores extranjeros, cuyas transacciones disminuyeron un 12,6%. Dentro de este colectivo, el ajuste es especialmente intenso entre los extranjeros no residentes, con una caída del 17,0%, frente al 9,6% de los residentes. Así, aunque la moderación de la demanda es generalizada, los datos apuntan a una mayor pérdida de impulso de los extranjeros no residentes, un aspecto que analizamos en profundidad en el artículo «La demanda extranjera de vivienda en España: moderación y diversificación», en este mismo informe.
- 1
Consideramos una compra de segunda residencia cuando la provincia de residencia del comprador es distinta de aquella en la que se ubica la vivienda.
Por provincias, la evolución de las compraventas en el 1S 2026 fue desigual. Los mayores descensos se concentraron en provincias costeras con una elevada exposición al comprador extranjero no residente, como Baleares (−13,8%), Alicante (−13,3%) y Málaga (−9,6%), así como en algunos grandes mercados, como Madrid (−8,8%). En Barcelona, la caída fue más moderada (−4,5%). Por otro lado, las compraventas aumentaron en solamente ocho provincias, todas ellas del interior y con mercados inmobiliarios de menor tamaño (promedio de 2.000 transacciones). Los mayores avances se registraron en Cuenca (24,6%), Teruel (10,7%) y Jaén (9,0%).
Perspectivas de la demanda de vivienda: los fundamentales siguen siendo favorables, aunque aumentan los vientos de cara
De cara a los próximos trimestres, los factores estructurales que sostienen la demanda de vivienda seguirán siendo favorables, apoyados por la buena marcha de la economía española, el buen comportamiento del mercado laboral, el crecimiento de la renta de los hogares y, especialmente, el dinamismo demográfico. Las nuevas proyecciones del INE, publicadas en junio de 2026, contemplan la creación de unos 200.000 hogares anuales en promedio hasta 2030, lo que seguirá generando unas necesidades habitacionales significativas y proporcionará un soporte de fondo a la demanda residencial.
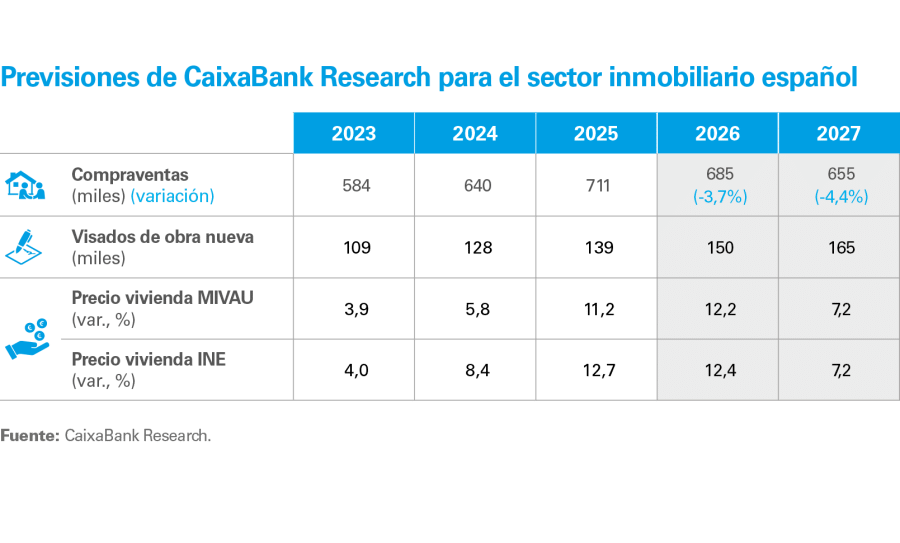
En sentido contrario, el ciclo de subidas de los tipos de interés del BCE supone un viento de cara para la demanda, al encarecer la financiación. Esperamos que el BCE siga endureciendo la política monetaria de forma gradual y controlada, con una nueva subida del tipo depo hasta el 2,75% en diciembre y un posible máximo del 3,00% en la primavera de 2027. Si las presiones inflacionistas derivadas de la energía no se trasladan de forma significativa al componente subyacente, el BCE podría empezar a reducir los tipos antes de finalizar 2027. Además del aumento de los tipos de interés, la escasez de oferta de vivienda nueva y unas ratios de accesibilidad cada vez más tensionadas limitan que un mayor número de familias pueda acceder a una vivienda en propiedad. En este contexto, esperamos que la normalización de las compraventas se prolongue al año que viene, desde las 711.000 operaciones de 2025 hasta unas 685.000 (−3,7%) en 2026 y 655.000 (−4,4%) en 2027. A pesar de la moderación esperada, estos niveles de actividad residencial seguirán siendo elevados en términos históricos.
La oferta empieza a responder, con un creciente protagonismo de la vivienda protegida
Los indicadores de oferta apuntan a una reactivación gradual de la promoción residencial. Los visados de obra nueva alcanzaron las 147.700 unidades en el acumulado de 12 meses hasta junio de 2026, un 12,4% más que un año antes. Sin embargo, el aumento de la actividad en las fases iniciales del proceso constructivo aún no se traslada plenamente a la puesta de viviendas en el mercado: el volumen de viviendas iniciadas supera ampliamente al de viviendas terminadas (81.000 vs. 51.000 en el 1S 2026), una brecha que señala la persistencia de cuellos de botella en la ejecución de las promociones y restricciones en infraestructuras eléctricas.
La oferta de vivienda en España va ganando tracción, especialmente la vivienda protegida, pero sigue siendo insuficiente para cubrir el déficit acumulado
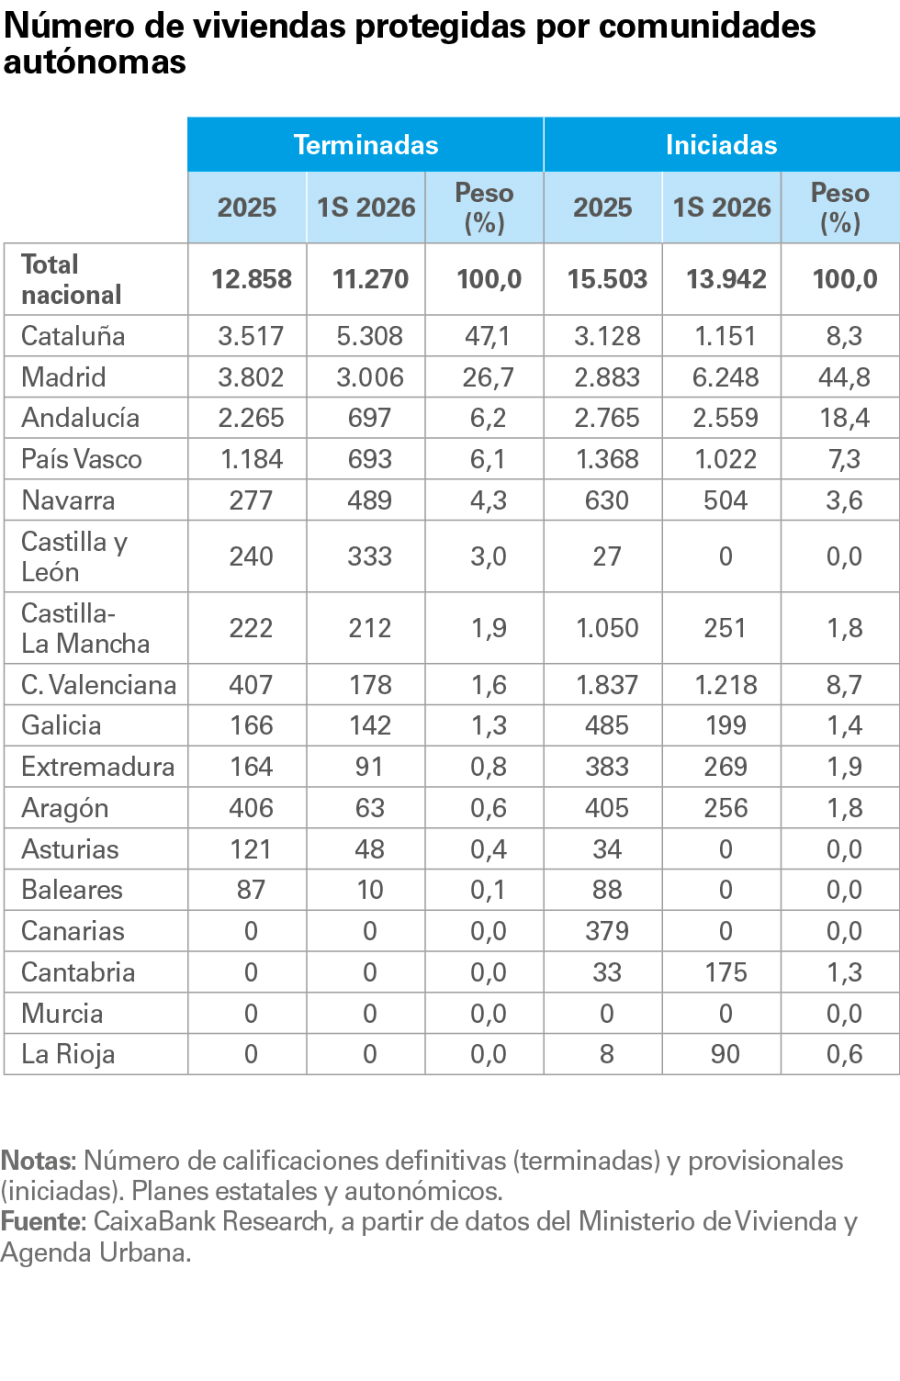
Especialmente destacable es la recuperación de la promoción de vivienda protegida: durante el 1S 2026 se terminaron 11.270 viviendas protegidas, el doble que en el mismo periodo de 2025, y se iniciaron unas 14.000, un 70% más. A pesar de este avance, la promoción de vivienda protegida sigue siendo claramente insuficiente para hacer frente a los actuales problemas de accesibilidad, después de más de una década de escaso desarrollo de este tipo de vivienda. A ello se suma un modelo que históricamente ha favorecido la vivienda protegida en régimen de propiedad, hecho que ha dificultado la consolidación de un parque estable de vivienda asequible.22
La recuperación de la vivienda protegida presenta importantes diferencias territoriales. Casi la mitad de las viviendas protegidas terminadas en el 1S 2026 se concentraron en Cataluña (47%), seguida de Madrid (27%), dos de los mercados con mayores necesidades de vivienda. La distribución de las viviendas iniciadas dibuja, sin embargo, un mapa distinto: Madrid concentra cerca del 45% del total nacional, mientras que el peso de Cataluña se reduce hasta el 8%, lo que apunta a una pérdida de impulso de la promoción protegida en esta comunidad en los próximos trimestres. En cambio, Andalucía gana protagonismo y concentra alrededor del 18% de las viviendas protegidas iniciadas en España en el 1S 2026. La mejora también se extiende a otras comunidades, con un aumento de las viviendas iniciadas en País Vasco, Navarra, La Rioja, Aragón y la Comunidad Valenciana.
- 2
En la década de 1980, se terminaban unas 120.000 viviendas protegidas al año, pero buena parte de ese parque ha ido perdiendo su protección y pasando al mercado libre.
Perspectivas de oferta de vivienda: la mejora será gradual
De cara a los próximos trimestres, prevemos que la oferta residencial mantenga una trayectoria ascendente. En concreto, prevemos que los visados de obra nueva se sitúen en torno a las 150.000 viviendas en 2026 y aumenten hasta las 165.000 en 2027. En consecuencia, el número de viviendas terminadas debería aumentar progresivamente a medida que avance el ciclo de construcción. Con todo, la nueva oferta seguirá siendo insuficiente para absorber la creación de hogares y el déficit acumulado en 2021-2T 2026, que estimamos en unas 816.000 viviendas, seguirá aumentando.3 Cerrar esta brecha requerirá actuar sobre los principales cuellos de botella que limitan la capacidad de respuesta de la oferta: la escasez de mano de obra, los plazos administrativos, la disponibilidad de suelo finalista y la capacidad de ejecución. Asimismo, será importante que la nueva oferta se localice allí donde las necesidades de vivienda son mayores. En la actualidad, existe un desajuste territorial significativo entre la creación de vivienda y el déficit acumulado, es decir, no siempre se construye donde más se necesita, tal y como constatábamos en el anterior informe.4
- 3
Entre el 4T 2020 y el 2T 2026, se han creado 1,3 millones de hogares, frente a unas 520.000 viviendas terminadas.
- 4
Véase el artículo «Falta vivienda nueva donde más se necesita: un déficit creciente y geográficamente muy concentrado» publicado en el IS Inmobiliario 1S/2026.
Los precios de la vivienda empiezan a moderar su ritmo de crecimiento, pero las presiones se generalizan en todo el territorio
Los distintos indicadores disponibles coinciden en que el precio de la vivienda siguió creciendo con fuerza en el 2T 2026, aunque aparecen las primeras señales de moderación. Según el INE, el precio de transacción aumentó un 12,2% interanual, frente al 12,9% del trimestre anterior. La moderación fue especialmente visible en la vivienda nueva, cuyo precio creció un 7,4% interanual (9,4% en el 1T), mientras que el de la vivienda de segunda mano avanzó un 12,9% (13,5% en el 1T). Por su parte, el valor de tasación publicado por el MIVAU también apunta a una cierta pérdida de impulso: aumentó un 12,5% interanual en el 2T, frente al 13,9% del trimestre anterior. Finalmente, el índice de ventas repetidas del Colegio de Registradores, que compara la evolución del precio de una misma vivienda a lo largo del tiempo y del que ya disponemos del dato del 3T, muestra un crecimiento todavía mayor, del 15,8% interanual, aunque también modera su avance respecto al 17,5% del 1T. Con todo, la revalorización acumulada desde el 4T 2019 es muy notable (42,5% MIVAU y 59,5% INE), muy superior al incremento de la renta de los hogares en este periodo, lo que ha empeorado las ratios de accesibilidad (8,4 en el 2T 2026 frente a 6,8 en el 4T 2019, según el Banco de España).5 Este deterioro de la accesibilidad a la vivienda en propiedad también está trasladando presión al mercado del alquiler, donde las tensiones son cada vez más visibles, como analizamos en el siguiente artículo del informe, «El mercado del alquiler en España: un esfuerzo cada vez más desigual», a partir de datos internos de transferencias por el pago del alquiler.
- 5
La ratio de accesibilidad a la vivienda del Banco de España mide el número de años de renta bruta disponible que un hogar medio necesitaría destinar íntegramente para adquirir una vivienda media.
La escalada se desacelera, pero el precio de la vivienda sigue en máximos en España
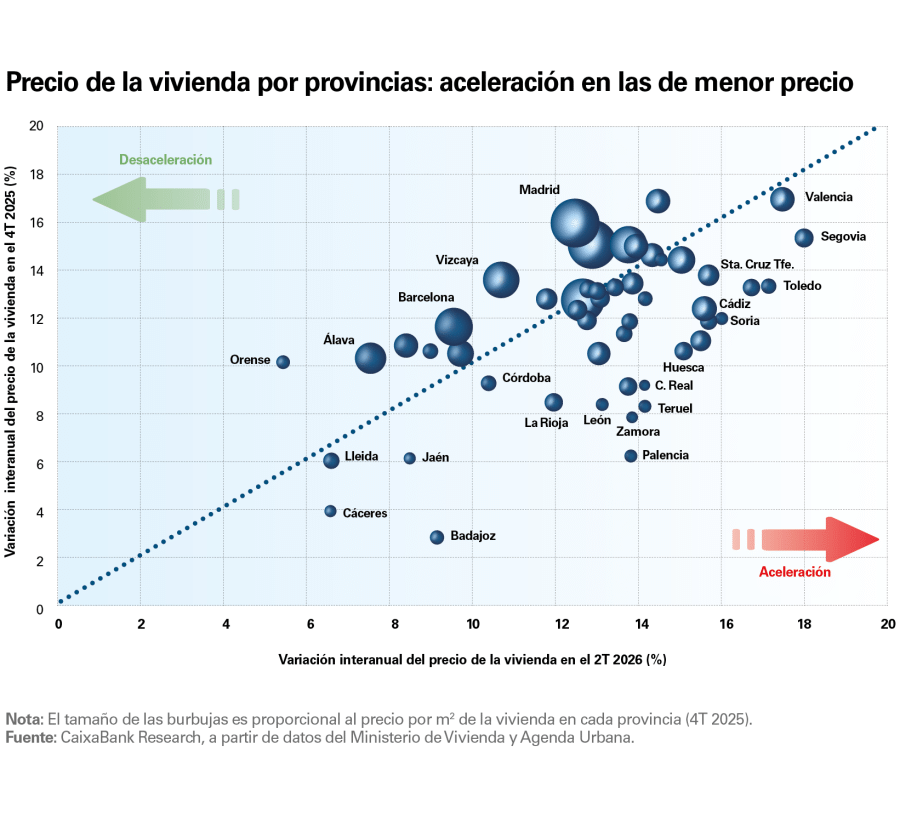
Desde una perspectiva territorial, el crecimiento de los precios es cada vez más generalizado. Mientras que en 2024 y 2025 los mayores incrementos se concentraban principalmente en las zonas turísticas y los grandes polos económicos, en el 2T 2026 las subidas más intensas se observan en numerosas provincias del interior, caracterizadas por tener unos mercados inmobiliarios más pequeños y menos tensionados.
El siguiente gráfico muestra que, entre el 4T 2025 y el 2T 2026, el precio de la vivienda se aceleró en 24 provincias y se desaceleró en otras 26. Los mayores avances se registraron en varias provincias de Castilla y León y Castilla-La Mancha. En cambio, mercados tradicionalmente muy dinámicos, como Madrid, Barcelona o Málaga, se desaceleran. Así, las presiones alcistas sobre los precios se han extendido más allá de los grandes núcleos urbanos y las zonas turísticas, alcanzando también otras regiones donde la presión demográfica es menos evidente.
El fuerte crecimiento del precio de la vivienda de los últimos años se ha traducido en un deterioro generalizado de la accesibilidad en las capitales de provincia españolas.6 Entre el 4T 2022 y el 2T 2026, la ratio de accesibilidad aumentó en todas ellas, aunque con importantes diferencias territoriales. El deterioro ha sido especialmente intenso en Madrid, donde la ratio ha pasado de 13,6 a 18,2 años de renta, así como en Málaga (de 8,3 a 11,6), Valencia (de 6,5 a 9,7) y Palma de Mallorca (de 9,0 a 12,0). En cambio, el aumento ha sido más contenido en ciudades como Barcelona, San Sebastián o Bilbao, que ya partían de niveles de accesibilidad relativamente elevados. Asimismo, en las capitales que partían de ratios de accesibilidad más reducidas, el incremento ha sido, en general, más moderado, de modo que las diferencias territoriales en términos de accesibilidad se han ampliado durante este periodo.
- 6
Datos procedentes del portal de Economía en tiempo real de CaixaBank Research. La ratio de accesibilidad a la vivienda en propiedad se calcula como el cociente entre el precio de una vivienda representativa y los ingresos laborales netos del hogar mediano, y expresa el número de años de renta íntegra que dicho hogar necesitaría destinar a su compra. Un valor más elevado indica una mayor dificultad de acceso a la vivienda.
La escasez de oferta seguirá sosteniendo el precio de la vivienda
De cara a los próximos trimestres, prevemos que el precio de la vivienda seguirá creciendo, aunque a ritmos progresivamente más moderados. Las presiones alcistas continuarán siendo elevadas, dado que la oferta de vivienda sigue siendo insuficiente para absorber una demanda que, pese a las primeras señales de enfriamiento, permanece en cotas históricamente altas. Sin embargo, la pérdida de impulso de los precios observada recientemente debería consolidarse, en un contexto marcado por la creciente madurez del ciclo, especialmente en los mercados inmobiliarios de mayor tamaño, donde los problemas de accesibilidad son más acusados, y por el endurecimiento de las condiciones financieras. En este contexto, el escenario de CaixaBank Research contempla una desaceleración del crecimiento del precio de la vivienda, desde tasas superiores al 12% en 2026 hasta el 7,2% en 2027 en el total nacional, aunque las diferencias geográficas seguirán siendo importantes.
El principal riesgo que contemplamos en nuestro escenario central es que el shock energético tenga una mayor persistencia y se traslade en mayor medida a la inflación general y subyacente. En este escenario, cabría esperar nuevas subidas de los tipos de interés y unas condiciones financieras más restrictivas. Dado que la oferta seguirá siendo insuficiente, el ajuste en el sector inmobiliario se produciría principalmente a través de un menor volumen de compraventas y un menor aumento de los precios.