La demanda extranjera de vivienda en España: moderación y diversificación
Las compraventas de vivienda por parte de extranjeros no residentes han perdido impulso desde mediados de 2025, aunque se mantienen en niveles históricamente elevados. Esta moderación viene acompañada de una recomposición de la demanda, tanto por mercados de origen como por destinos. Países Bajos y Polonia ganan protagonismo frente a mercados tradicionalmente relevantes, como Reino Unido, Francia o Suecia, al tiempo que las compras se extienden hacia algunas zonas del interior peninsular y destinos con menor tradición turística. Factores económicos como la evolución de la renta de los hogares en los países de origen y el encarecimiento relativo de la vivienda en España contribuyen a entender estas nuevas tendencias, aunque solo explican una parte de las diferencias observadas entre nacionalidades y territorios.

La demanda extranjera no residente se estabiliza en niveles históricamente elevados
El restablecimiento de la movilidad después de la pandemia de COVID-19 y las nuevas preferencias residenciales impulsaron una intensa recuperación de la demanda extranjera no residente, que alcanzó su máximo en la serie disponible en unas 63.000 operaciones en 2022. El posterior endurecimiento de las condiciones financieras dio paso a una corrección en 2023, seguida de una recuperación parcial entre 2024 y principios de 2025. Desde entonces, las compraventas han retomado una senda descendente y se sitúan alrededor de las 47.000 operaciones en los últimos 12 meses hasta el 2T 2026, su menor nivel desde 2021. Con todo, permanecen claramente por encima del promedio de 2010-2019, lo que apunta más a una normalización tras el excepcional auge pospandemia que a un deterioro significativo de esta parte de la demanda.
Los compradores de Países Bajos, Polonia y Alemania aumentan su presencia en el mercado español
La demanda de vivienda por parte de extranjeros no residentes sigue concentrada en unas pocas nacionalidades europeas, aunque su composición ha cambiado significativamente en los últimos años. El Reino Unido continúa siendo el principal mercado de origen, con alrededor del 13% de las compraventas realizadas entre 2020 y 2025, seguido de Alemania, con algo más del 12%, y los Países Bajos, con cerca del 10%. Bélgica y Francia ocupan las siguientes posiciones, ambas con cuotas cercanas al 9%, mientras que el peso del resto de las nacionalidades es sensiblemente menor. Sin embargo, esta fotografía agregada esconde una notable recomposición respecto a la década anterior.
Los últimos años muestran una diversificación de la demanda por nacionalidades, con una clara moderación de la hegemonía británica y un mayor protagonismo de nuevos mercados
El mercado residencial español ha ganado atractivo para los compradores de los Países Bajos –que se convierte en la tercera nacionalidad más relevante– y Polonia, cuyo peso en las compraventas ha aumentado en 6,0 y 5,3 p. p., respectivamente, entre 2020-2025 y 2010-2019. También han ganado presencia Alemania (+2,6 p. p.), EE. UU. (+1,5), Rumanía (+1,1), Irlanda (+1,0) y Ucrania (+0,8), aunque de forma más moderada. En el lado opuesto, los principales perdedores son el Reino Unido (–8,6 p. p.) y Rusia (–5,1), seguidos de Noruega (–3,8), Francia y Suecia (–2,6 p. p. en ambos casos). Así, más allá de los cambios en el volumen agregado de compraventas, los últimos años muestran una diversificación de la demanda por nacionalidades, con una clara moderación en la hegemonía británica y un mayor protagonismo de otros mercados, especialmente Países Bajos y Polonia.
Las compraventas se han diversificado también hacia más destinos
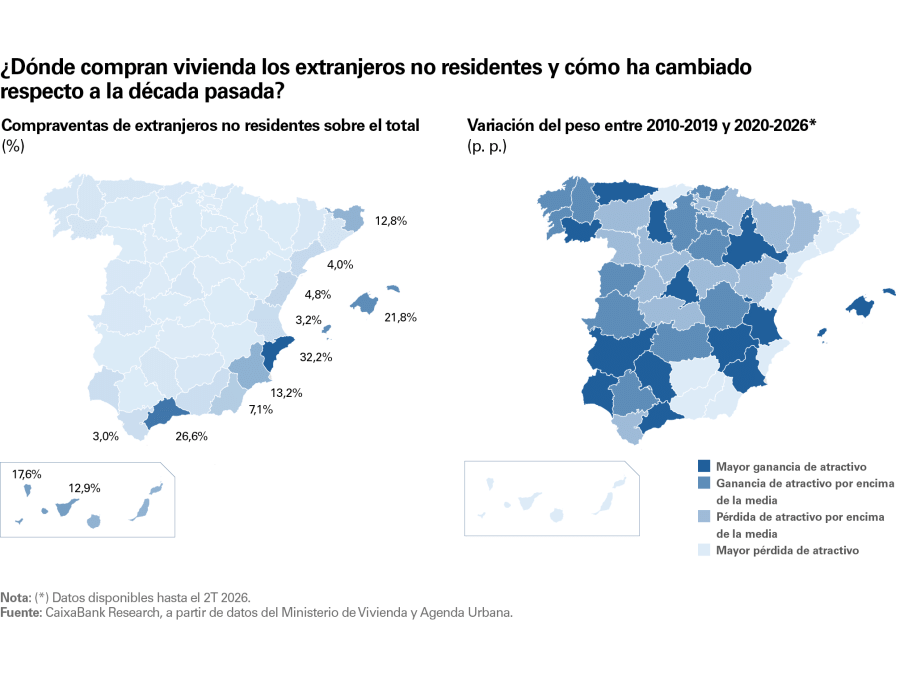
La demanda de vivienda por parte de extranjeros no residentes continúa muy concentrada en los principales destinos turísticos, especialmente en el litoral mediterráneo y los archipiélagos. Destacan Alicante (32,2% de las compraventas), Málaga (26,6%), Baleares (21,8%), Santa Cruz de Tenerife (17,6%), Murcia (13,2%) y Las Palmas (12,9%), donde este colectivo tiene un peso muy superior al del conjunto del territorio.
Al comparar esta fotografía con la de la década anterior, emergen dinámicas territoriales diferenciadas. Algunos de los destinos que ya concentraban una elevada presencia de compradores extranjeros no residentes han seguido reforzando su atractivo, como Murcia, Baleares o Málaga. Al mismo tiempo, la demanda extranjera ha ganado peso relativo en provincias donde tradicionalmente tenía una presencia mucho menor, especialmente en Galicia y Asturias, en el norte, y en varias provincias del interior, como las extremeñas, algunas castellanomanchegas o Zaragoza. Se apunta así a una cierta diversificación geográfica de la demanda, que amplía progresivamente su radio de acción más allá de los destinos tradicionalmente asociados al comprador extranjero. En sentido contrario, Canarias y varias provincias del litoral mediterráneo, entre ellas Girona, Barcelona, Tarragona, Castellón y Almería, han perdido atractivo relativo respecto a la década anterior.
Algunas de las provincias que más peso han ganado presentan una elevada presencia de las nacionalidades cuyo protagonismo más ha aumentado en los últimos años
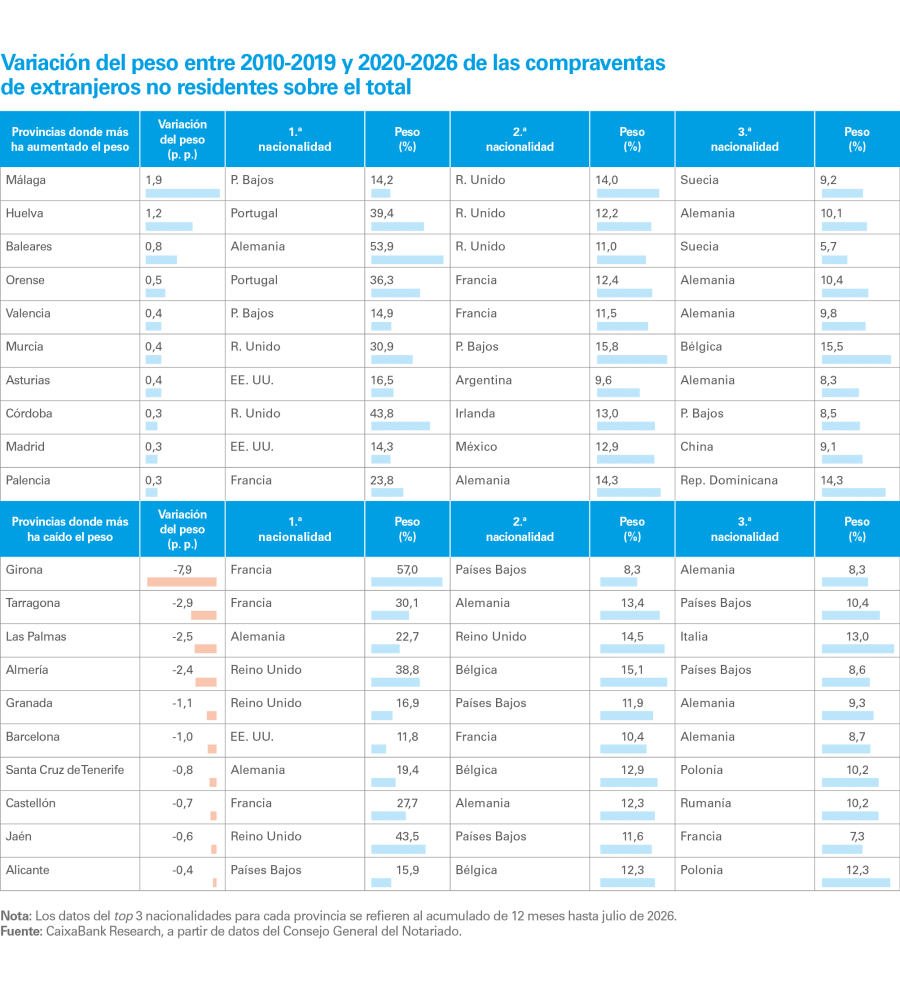
El cambio en el perfil de los compradores parece haber contribuido a modificar el mapa territorial de la demanda extranjera. Algunas de las provincias que más peso han ganado presentan una elevada presencia de las nacionalidades que más han aumentado su protagonismo en los últimos años. Así ocurre en Málaga y Valencia, con los compradores neerlandeses; Asturias y Madrid, con los estadounidenses; y Baleares, con los alemanes. En sentido contrario, entre las provincias que más peso han perdido destacan algunos destinos con una elevada exposición a nacionalidades en retroceso, como Girona, Tarragona y Castellón en el caso de los franceses, o Almería y Jaén en el de los británicos. Con todo, la relación no es perfectamente directa: Alicante o Santa Cruz de Tenerife han perdido peso pese a contar con una presencia significativa de nacionalidades al alza, lo que apunta a que el cambio en el mix de compradores es solo una pieza de una transformación territorial más amplia.
El encarecimiento relativo de la vivienda española y la evolución de la renta, dos factores detrás de la moderación
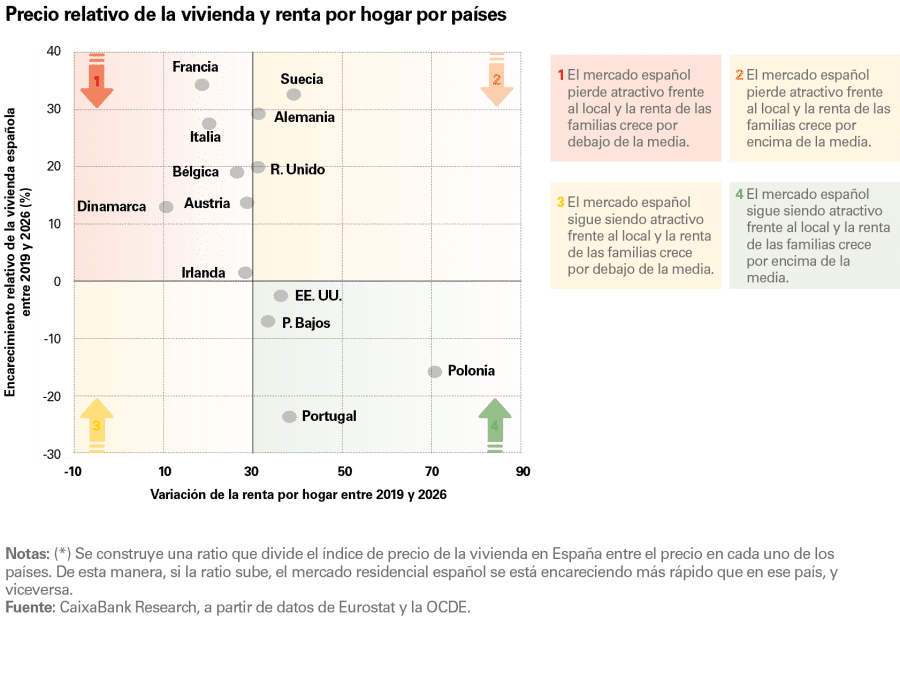
Un primer factor que puede contribuir a explicar la moderación de las compras de vivienda por parte de extranjeros no residentes es la evolución del precio de la vivienda en España en relación con el de sus países de origen.13 Desde 2019, la vivienda española se ha encarecido mucho más que en Francia (+34%), Suecia (+32%), Alemania (+29%) o Italia (+27%), lo que ha reducido su atractivo relativo para los compradores procedentes de estos mercados. Se trata, además, de nacionalidades con un peso elevado, que conjuntamente concentran algo más del 40% de las compraventas de extranjeros no residentes. Por tanto, su evolución tiene una incidencia significativa sobre el agregado.
En el extremo opuesto se sitúan Portugal (–24%), Polonia (–16%), Países Bajos (–7%) y
EE. UU. (–3%). En estos países, el precio de la vivienda ha aumentado más que en España desde 2019, de manera que el mercado residencial español ha ganado atractivo en términos relativos para sus compradores.
La evolución de la renta bruta disponible nominal por hogar aporta una segunda dimensión al análisis, al permitir aproximar cómo ha variado la capacidad económica de los hogares en los principales mercados de origen. Polonia destaca claramente, con un aumento de la renta cercano al 70% desde 2019, seguida a cierta distancia por Suecia y Portugal, con avances próximos al 40%. EE. UU. y Países Bajos también registran incrementos significativos, superiores al 30%, mientras que el crecimiento ha sido más moderado en países como Francia, Italia o Dinamarca. Con todo, el precio de la vivienda en España ha aumentado un 53% entre 2019 y 2026, por encima del crecimiento de las rentas en todos los países analizados, salvo Polonia. En este sentido, la accesibilidad se habría deteriorado de forma generalizada.
- 13
Para medir la evolución relativa del precio de la vivienda, se construye una ratio entre el índice de precios de la vivienda en España y el correspondiente a cada país. Un aumento de la ratio indica que la vivienda en España se encarece más que en el país de comparación y, por tanto, pierde atractivo relativo; una disminución indica lo contrario.
Polonia y Portugal presentan una combinación relativamente favorable, ya que registran un fuerte crecimiento de las rentas, mientras que la vivienda española ha ganado atractivo en términos relativos
La lectura conjunta de ambas variables permite identificar situaciones muy distintas entre los principales mercados de origen. Polonia y Portugal presentan una combinación relativamente favorable, ya que registran un fuerte crecimiento de las rentas, mientras que la vivienda española ha ganado atractivo en términos relativos. Países Bajos y EE. UU. muestran un patrón similar, aunque con una ventaja relativa en precios más moderada. En el extremo opuesto, Francia, Alemania, Italia y, especialmente, Suecia han experimentado un aumento de la renta, pero también un encarecimiento significativo de la vivienda española frente a sus respectivos mercados residenciales. El Reino Unido ocupa una posición intermedia: la renta ha crecido en consonancia con la media de los países considerados, mientras que la vivienda española ha perdido atractivo relativo en términos de precio.
Estas diferencias son coherentes con algunos de los cambios observados recientemente en la composición de la demanda por nacionalidades. Países Bajos, Polonia y EE. UU. combinan un crecimiento elevado de la renta nominal con una mejora del atractivo relativo de la vivienda española, dos factores que pueden haber contribuido a su ganancia de peso. Alemania también ha ganado protagonismo pese al encarecimiento relativo de la vivienda española, lo que sugiere que intervienen otros factores. En sentido contrario, la pérdida de atractivo relativo en precio puede estar actuando como freno en mercados como Francia, el Reino Unido o Suecia.
En Portugal, Polonia, Países Bajos y EE. UU. ha aumentado la renta de las familias y el mercado español sigue siendo atractivo
En cualquier caso, este ejercicio debe interpretarse como una aproximación a dos de los múltiples factores que intervienen en la decisión de adquirir una vivienda en España, y no como una relación causal. La demanda de los extranjeros no residentes depende también de los tipos de interés y las condiciones de financiación, los tipos de cambio, la fiscalidad y la regulación, la conectividad con España o las preferencias residenciales. El precio relativo y la renta ayudan, por tanto, a explicar parte de los cambios observados, pero no determinan por sí solos la evolución de las compras de cada nacionalidad.