¿Qué ha impulsado el repunte global de los tipos de interés a largo plazo?
En lo que va de año, los tipos soberanos han aumentado de forma generalizada en las principales economías desarrolladas, con un repunte especialmente llamativo en los vencimientos más largos. La sincronización entre EE. UU., Europa y Japón apunta a fuerzas globales, más allá de los factores fiscales o institucionales propios de cada país. Aunque el conflicto entre EE. UU. e Irán ha intensificado el movimiento, la tendencia se observa desde finales de 2024.

La naturaleza de este repunte importa porque sus posibles explicaciones tienen implicaciones económicas muy diferentes. Una lectura lo atribuye a unas expectativas de inflación más elevadas o a una pérdida de confianza en la sostenibilidad de las finanzas públicas. Otra relaciona, especialmente en EE. UU., los mayores tipos reales con unas mejores perspectivas de crecimiento derivadas del despliegue de la inteligencia artificial (IA) y un posible aumento del tipo de interés neutral. Una tercera explicación, a medio camino entre ambas, vincula las mayores necesidades de inversión pública y privada con una base inversora más sensible al precio, que exige una mayor rentabilidad para financiarlas. Aunque las tres cumplen un cierto papel, esta última explicación parece la más influyente.
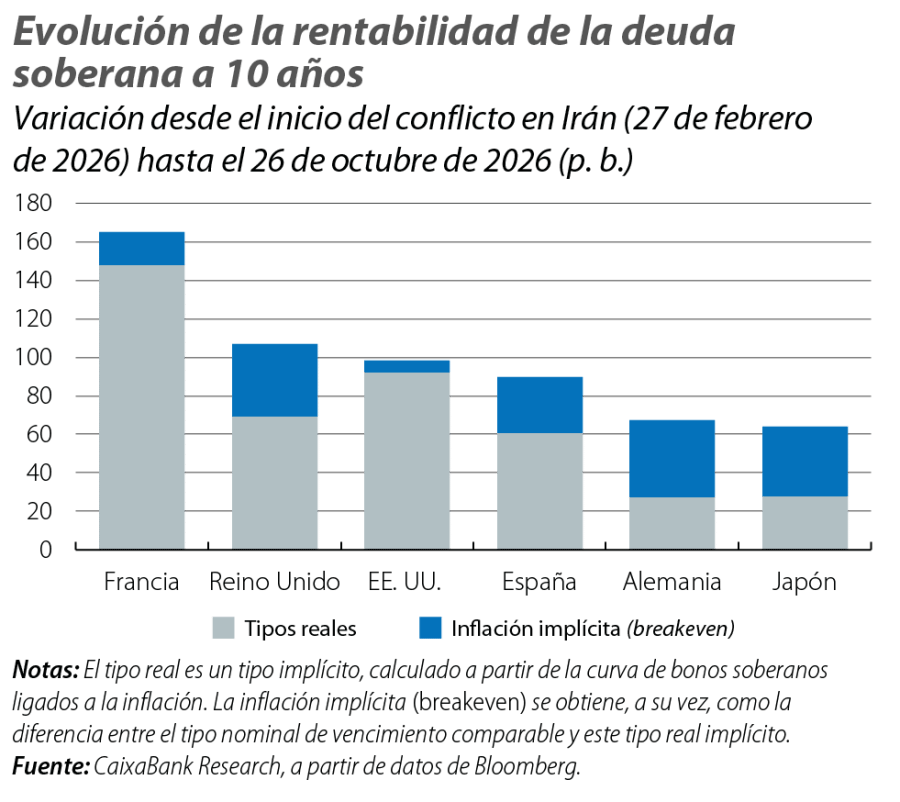
Los tipos reales, protagonistas del movimiento
El repunte de los tipos largos no se explica principalmente por una mayor inflación esperada, aunque su contribución varía entre países y fases del conflicto. Desde su inicio, los tipos reales explican aproximadamente 93 de los cerca de 100 p. b. que ha aumentado el tipo de interés estadounidense a 10 años. Alemania y Japón presentan una composición más equilibrada, pero la compensación por inflación, pese a ganar relevancia en las últimas semanas, tampoco explica principalmente la tendencia ni en lo que va de año ni desde finales de 2024.
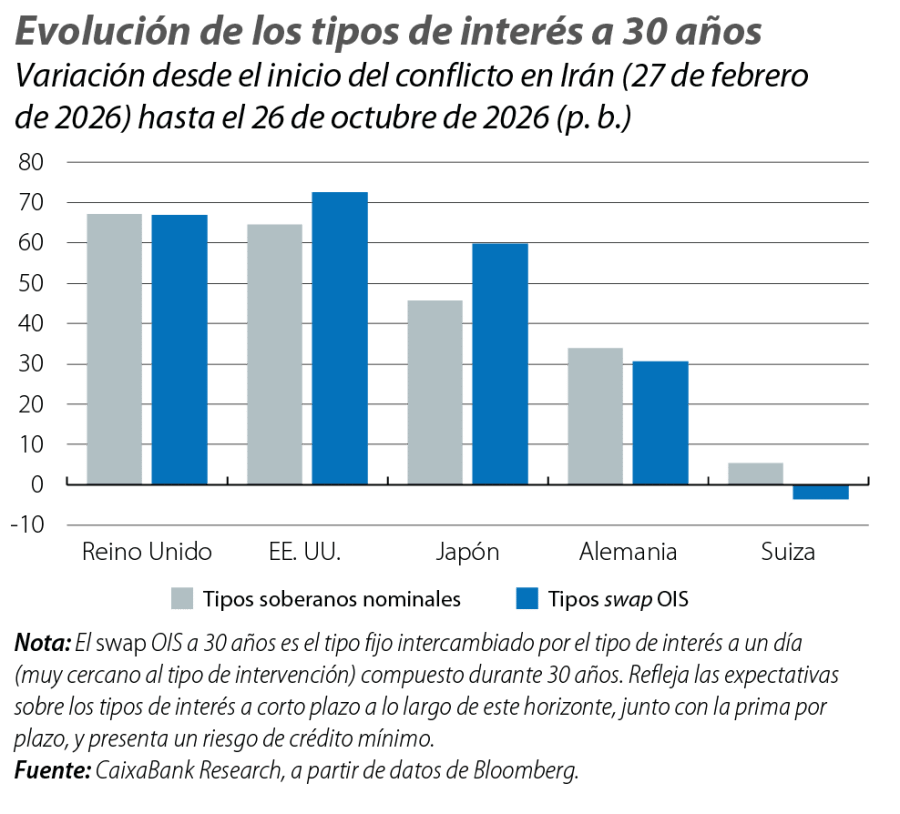
Más que una crisis generalizada de confianza soberana
La subida tampoco parece responder principalmente a una crisis generalizada de confianza en las finanzas públicas. El movimiento general afecta a economías con situaciones fiscales muy diferentes y no se limita a aquellas con las trayectorias de deuda más preocupantes. Aunque Suiza constituye una excepción destacada, con un repunte mucho menor y una situación fiscal favorable, otras economías con cuentas públicas sólidas y para las que no se prevé un deterioro significativo, como Dinamarca o Noruega, lo han sufrido igual, al estar más expuestas a fuerzas comunes como el ciclo monetario europeo o las mayores necesidades de gasto relacionadas con la geo-política y la defensa.
La evolución de los swaps confirma que una parte sustancial del movimiento representa un encarecimiento general del capital a largo plazo y no solo una mayor prima soberana. Desde finales de febrero, el swap OIS a 30 años ha aumentado unos 70 p. b. en dólares, frente a unos 65 p. b. del treasury equivalente. En el Reino Unido, los tipos swap OIS han subido prácticamente lo mismo que el gilt, mientras que, en la eurozona, el tipo swap OIS ha avanzado alrededor de 30 p. b., unos 5 p. b. por debajo del bund.
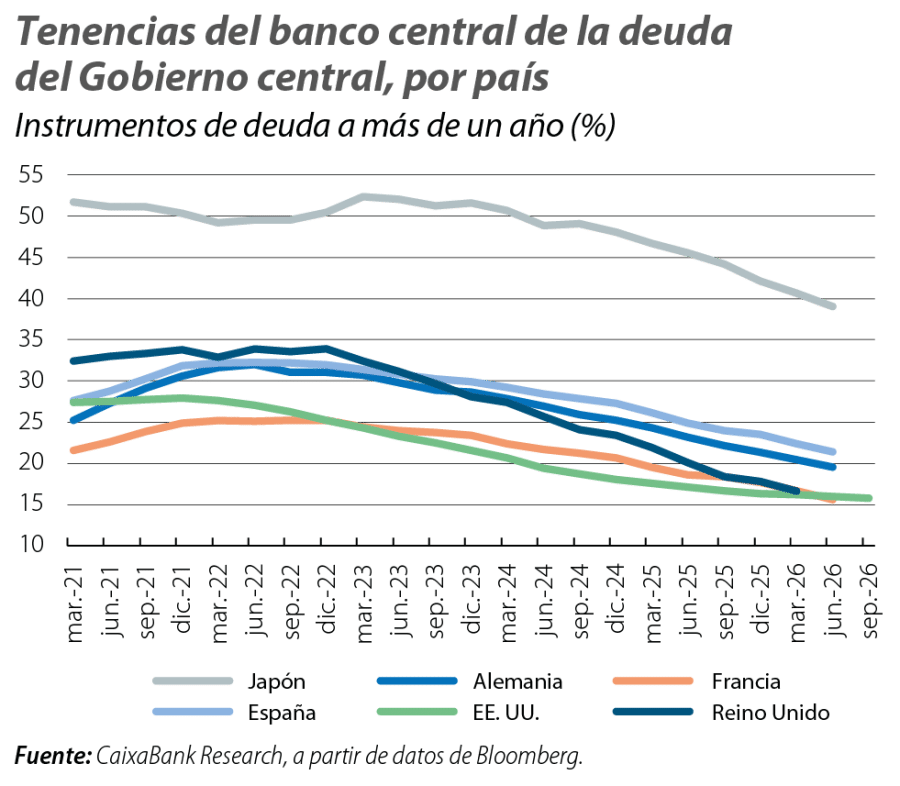
Los riesgos fiscales específicos sí parecen explicar las diferencias entre países en la intensidad del aumento de los tipos. Francia es el ejemplo más claro: además del encarecimiento generalizado de los tipos a largo plazo, desde comienzos de 2023, y en un contexto de QT, el diferencial soberano francés a 10 años frente al swap OIS europeo se ha ampliado unos 170 p. b., frente a unos 115 p. b. respecto al bund. Esto refleja tanto una prima por la situación fiscal y política francesa, como la menor prima de escasez de la deuda alemana a medida que el BCE está reduciendo sus tenencias de bonos soberanos
¿Por qué han subido entonces los tipos reales?
Una parte de la subida refleja expectativas de tipos oficiales más elevados durante más tiempo. Entre septiembre de 2024 y comienzos de 2026, el repunte de tipos se concentró relativamente más en los vencimientos largos, lo que apunta a fuerzas estructurales. Sin embargo, con el conflicto en Irán y el shock energético, los tramos cortos también se han ajustado con intensidad: si a principios de año los mercados descontaban recortes de tipos, ahora cotizan aún varias subidas, lo que presiona los tipos libres de riesgo a lo largo de la curva.
Con todo, y para el caso de EE. UU., una de las descomposiciones de la rentabilidad del treasury a 10 años que realiza la Fed1 confirma que la revisión de los tipos sin riesgo esperados no explica todo el movimiento. Desde el comienzo del conflicto en Irán en marzo, algo más del 40% del aumento de la rentabilidad del treasury a 10 años se explicaría por los mayores tipos reales esperados a corto plazo, y alrededor del 30% vendría de una mayor prima real por plazo. Es decir, que las expectativas sobre la evolución de la política monetaria explican solo ligeramente más que la mayor compensación por riesgo de duración que exigen los inversores.
Una segunda explicación para el aumento de los tipos reales proviene de la mayor demanda mundial de capital para inversión. En EE. UU., por ejemplo, el consenso de Bloomberg prevé que la inversión privada real crezca prácticamente un 5% en 2026 y 2027, desde el 3,1% registrado en 2025. Solo las compañías tecnológicas más involucradas en el desarrollo de infraestructura para la IA, las llamadas hiperescaladoras, se espera que inviertan unos 800.000 millones de dólares en 2026 y más de 1,1 billones de dólares en 2027 (el 2,4% y el 3,4% del PIB nominal esperado para cada año, respectivamente).
Esta gran inversión no tiene por qué suponer necesariamente que el tipo neutral haya aumentado permanentemente: las expectativas de elevados retornos futuros pueden incentivarla antes de que los efectos sobre la productividad de la tecnología sean visibles, aumentando la competencia por el ahorro y con ello los tipos reales.2
En Europa, por otro lado, las necesidades de defensa, la seguridad energética y las infraestructuras también compiten por el ahorro, a lo que se suma la creciente emisión de varias empresas de IA en divisas europeas.
Por último, el cambio en la base inversora también ayuda a explicar por qué mayores necesidades de financiación pueden exigir rentabilidades superiores. Durante el QE, los bancos centrales y otros compradores oficiales absorbieron importantes cantidades de deuda, con escasa sensibilidad a su rentabilidad, reduciendo así el volumen disponible para el resto del mercado. Con la normalización de sus balances, aumenta la deuda en manos de inversores privados más sensibles al precio, y puede reducirse parte de la prima de escasez o de conveniencia que comprimió las rentabilidades soberanas durante la era del QE.
Un nuevo precio para el capital
En definitiva, los mercados parecen estar buscando una rentabilidad más elevada para equilibrar unas necesidades mundiales de financiación crecientes. La inflación y las expectativas de tipos oficiales han contribuido al repunte, especialmente desde el estallido del conflicto en Irán, pero el protagonismo corresponde a los tipos reales. La mayor demanda de inversión, unos elevados stocks de deuda, una menor prima de escasez y una base inversora más sensible al precio completan la explicación. El deterioro fiscal es, por tanto, una pieza importante de una historia más amplia, no su única causa.
Macrofinance
What factors will determine the evolution of interest rates, investment sentiment and macro-financial conditions in general?