La economía española mantiene el pulso, pero la inflación gana protagonismo
La economía española llega al tramo final de 2026 con un crecimiento sólido y una demanda interna que ha ganado protagonismo, aunque el repunte de la inflación y la mayor incertidumbre en torno al conflicto del golfo Pérsico aconsejan mantener la cautela. En su revisión habitual, el INE confirmó el buen tono de la economía en el 2T y reforzó la lectura de un crecimiento apoyado principalmente en sus motores domésticos. A las puertas del cierre del 3T, los indicadores apuntan a que la actividad mantiene un buen ritmo de avance, impulsada por el dinamismo del mercado laboral y de los servicios. Sin embargo, el encarecimiento de la energía ha situado la inflación cerca del 5% y podría moderar la capacidad de consumo de los hogares en los próximos meses.
El crecimiento del 2T se apoya con mayor claridad en la demanda interna
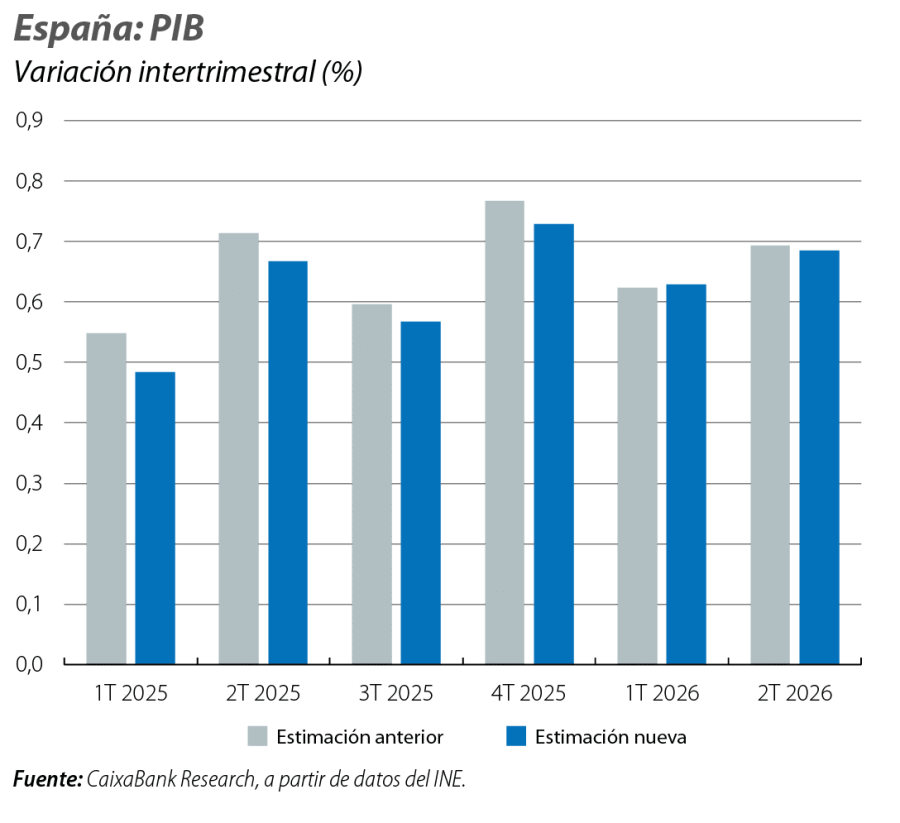
La revisión del INE confirma esta lectura: la economía mantuvo un crecimiento sólido en el 2T, con un avance del PIB del 0,7% intertrimestral. También refuerza el protagonismo de la demanda interna, que aportó 1,1 p. p. al crecimiento, gracias al dinamismo del consumo privado y de la inversión: el consumo privado avanzó un 1,2% intertrimestral y la inversión creció un 1,4%. En contraste, la demanda externa restó 0,5 p. p. al crecimiento, debido al fuerte aumento de las importaciones, como cabría esperar en un contexto de fortaleza del gasto interno. Esta composición refleja una economía menos dependiente del impulso exterior, pero también más expuesta a una eventual pérdida de poder adquisitivo de los hogares. Por ahora, el colchón de ahorro y la creación de empleo continúan sosteniendo el consumo, aunque la aceleración de los precios podría empezar a presionar la renta real de los hogares.
Los indicadores del 3T muestran un avance desigual entre sectores
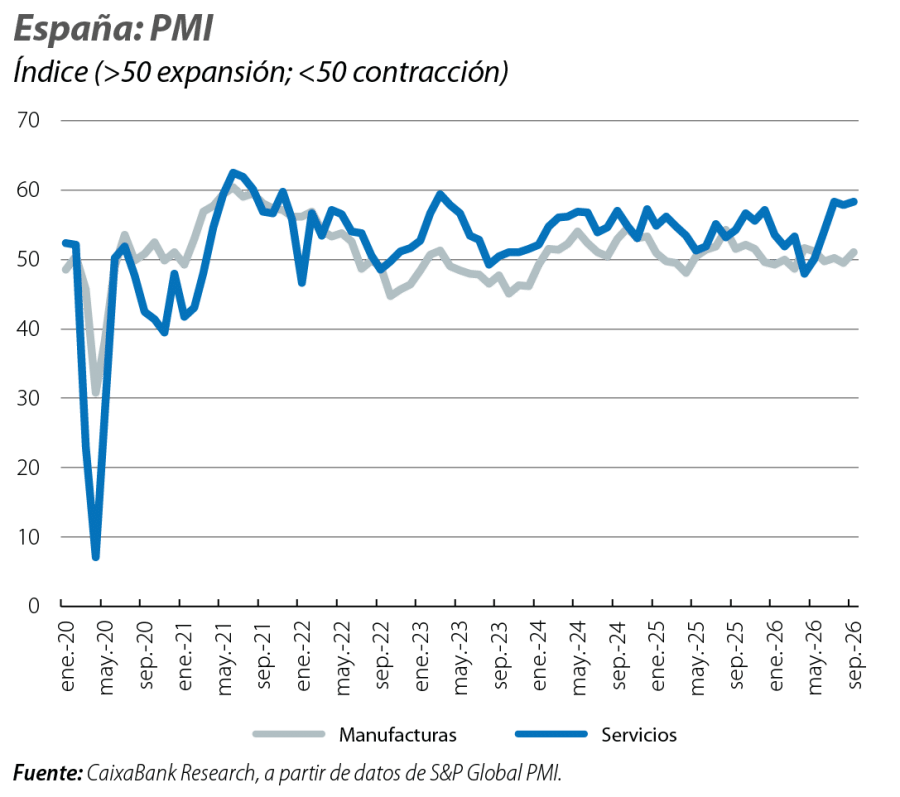
La información más reciente apunta a que la actividad mantuvo un buen ritmo de avance en el 3T, aunque con señales mixtas. El PMI de servicios alcanzó los 58,3 puntos en septiembre y se situó en un promedio de 58,1 puntos en el 3T, muy por encima del umbral de expansión marcado por los 50 puntos. La industria manufacturera también mejoró al cierre del trimestre, con un PMI de 51,0 puntos, si bien el promedio trimestral, de 50,2 puntos, refleja un ritmo de avance más moderado. Por el lado de la demanda, las ventas minoristas retrocedieron un 0,4% interanual por segundo mes consecutivo en agosto, lo que se suma al debilitamiento observado en este indicador desde el inicio del conflicto. En conjunto, la pujanza de los servicios compensa la mayor debilidad del consumo minorista y de la industria, aunque la inflación podría debilitar aún más el consumo al erosionar el poder adquisitivo de los hogares.
La energía sigue presionando la inflación al alza
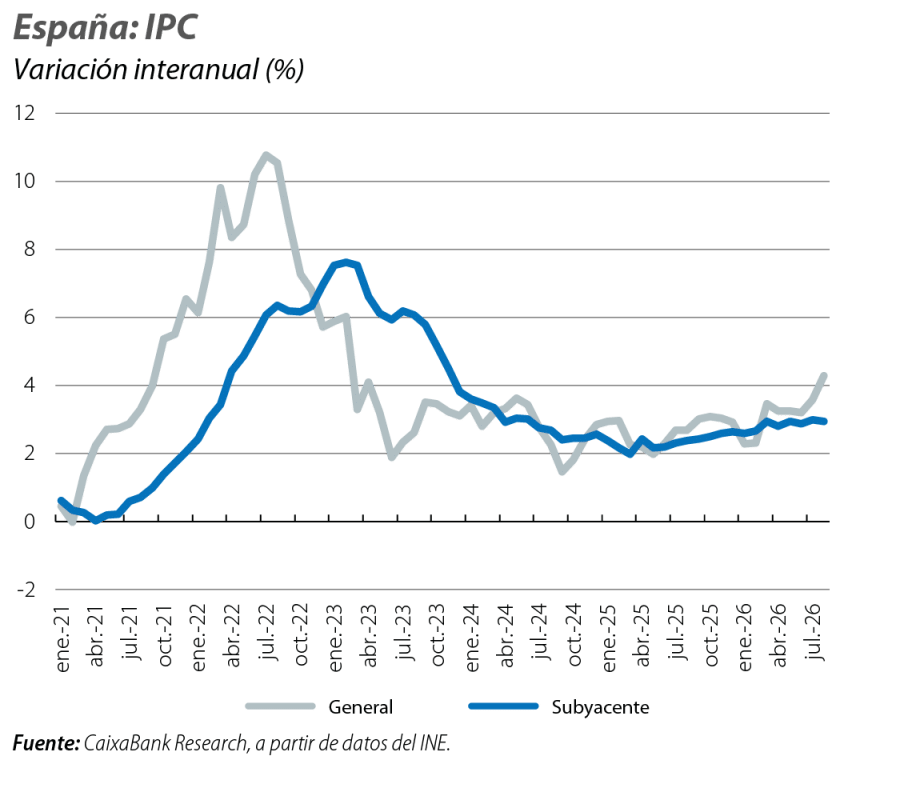
Uno de los principales factores de riesgo en el escenario actual es el repunte de la inflación. La inflación general aumentó 6 décimas en septiembre, hasta el 4,9%, y la subyacente subió 2 décimas, hasta el 3,1%. El repunte volvió a concentrarse en la energía, cuya inflación alcanzó el 21,6%, en un contexto de encarecimiento del petróleo y del gas, y cambios en las ayudas a los combustibles. No obstante, las presiones inflacionistas también se acentuaron en algunos de los componentes subyacentes, como los bienes industriales, mientras que la inflación de los servicios se mantuvo en registros aún cercanos al 4%. Aunque el dato supera el rango previsto por CaixaBank Research e introduce riesgos al alza sobre nuestra previsión de inflación, las medidas aprobadas por el Gobierno, entre las que destacan el refuerzo a los descuentos sobre los carburantes hasta los 20 céntimos por litro y la reducción del IVA aplicado a la electricidad del 21% al 10%, podrían situar la inflación ligeramente por debajo del 4% en los próximos meses, lo que permitirá amortiguar parte del shock.
El empleo mantiene un ritmo elevado, condicionado por la regularización
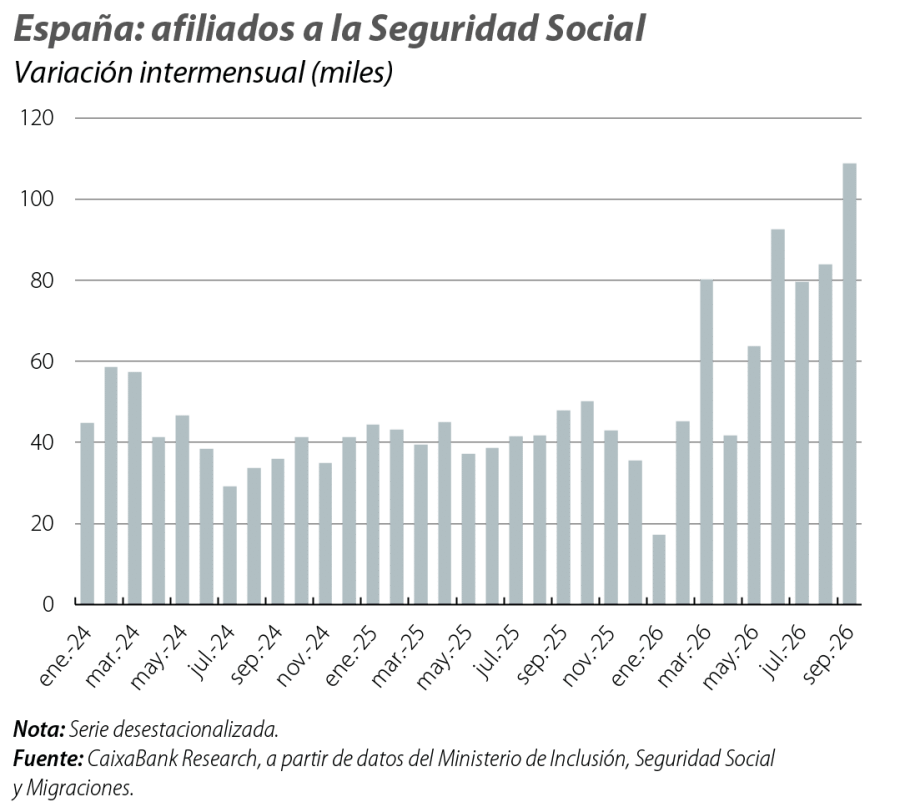
El mercado laboral cerró el 3T con un avance notable. La afiliación media aumentó en 92.327 personas en septiembre, un 0,4% respecto a agosto, por encima del avance habitual en este mes. El dato continuó condicionado por la regularización extraordinaria, que desde abril ha facilitado el alta de 420.000 personas en la Seguridad Social, 83.000 de ellas en septiembre. En términos desestacionalizados, la afiliación aumentó en 108.832 personas, un 0,5% intermensual, 1 décima más que el promedio de los tres meses anteriores. Sin embargo, dado el impacto de la regularización sobre el dato de afiliación, esta aceleración no puede atribuirse a una mejora de la dinámica de fondo. Los próximos datos, una vez disminuya la contribución de este proceso, permitirán valorar con mayor precisión la fortaleza del mercado laboral.
El ahorro de los hogares sigue ofreciendo un colchón relevante
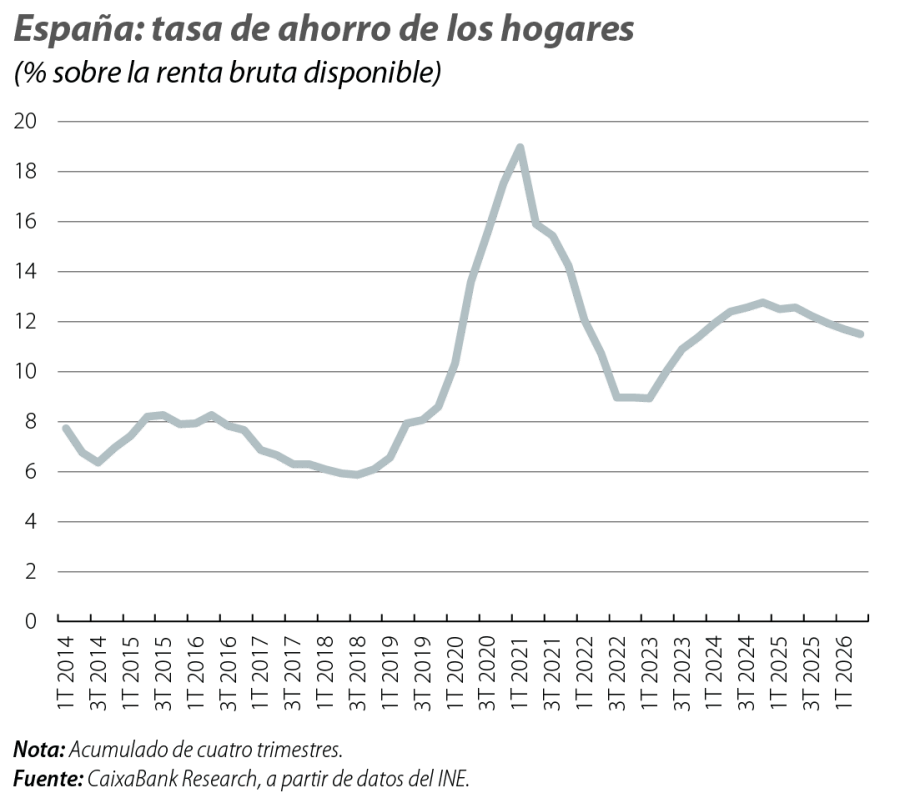
A diferencia del episodio inflacionista anterior, los hogares afrontan el actual desde una posición financiera relativamente holgada. La tasa de ahorro se moderó suavemente en el 2T, ya que el gasto en consumo creció más que la renta bruta disponible. El buen comportamiento de esta última, impulsado principalmente por la fortaleza del mercado laboral, evitó un descenso más acusado. En concreto, la renta bruta disponible aumentó un 5,5% interanual, frente al 7,1% del gasto en consumo, y la tasa de ahorro descendió hasta el 11,5% de la renta bruta disponible, en términos acumulados de cuatro trimestres, frente al 12,6% de un año antes. Pese a esta moderación, la tasa de ahorro se mantiene claramente por encima del promedio del 8,6% registrado entre 2000 y 2019. Los hogares disponen, por tanto, de cierto margen para amortiguar el impacto del repunte de la inflación sobre el consumo, aunque este colchón se irá reduciendo si el gasto continúa creciendo por encima de la renta.
La demanda de vivienda sigue elevada y las presiones sobre los precios persisten
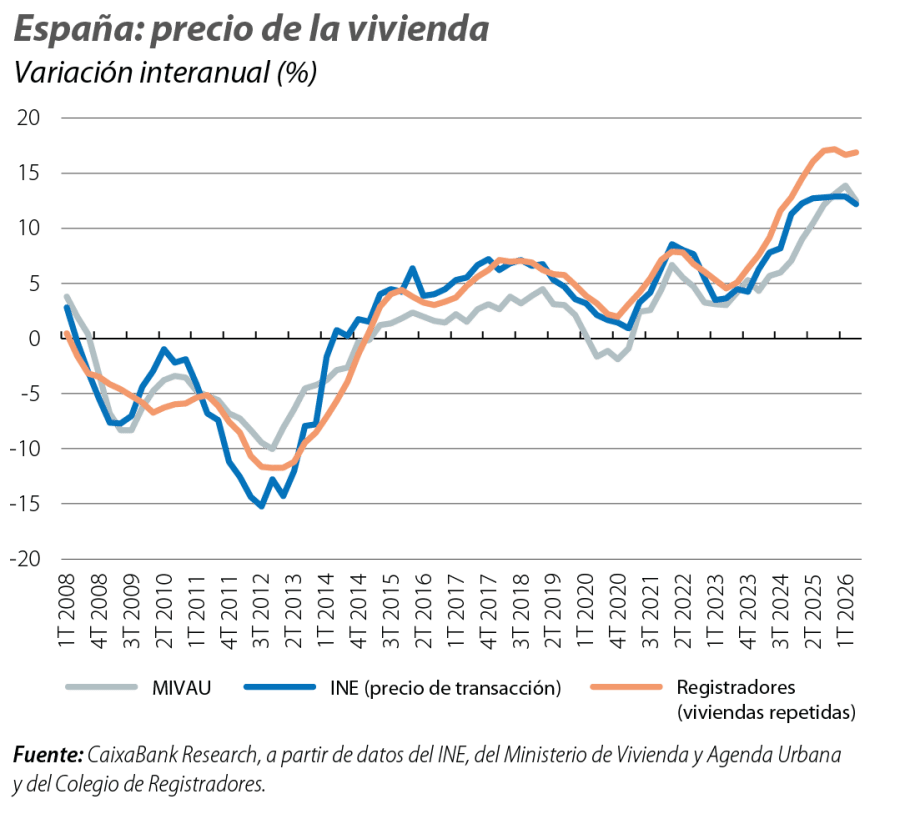
Las compraventas cayeron un 5,1% interanual en julio y acumularon unas 409.000 operaciones entre enero y julio, un 3,0% menos que en el mismo periodo del año anterior, pero todavía se mantienen en niveles relativamente elevados, similares a los de 2023 y 2024. La corrección es generalizada, con retrocesos visibles en Madrid y Barcelona. Por ahora, esta evolución parece responder más a una corrección tras el fuerte avance de 2025 que a un debilitamiento significativo de la demanda. El precio de la vivienda también moderó su ritmo: el valor de tasación aumentó un 12,5% interanual en el 2T, frente al 13,9% del trimestre anterior, y avanzó un 1,7% intertrimestral. Aunque esta desaceleración introduce un sesgo a la baja sobre la previsión de crecimiento de los precios, la oferta continúa siendo insuficiente para atender una demanda que se mantiene en niveles elevados. En consecuencia, las presiones alcistas probablemente seguirán siendo significativas en los próximos trimestres.