Invertir para competir: el nuevo ciclo de modernización de la industria alimentaria española
La industria de la alimentación no solo es la primera rama manufacturera del país por actividad, empleo y proyección exterior; también se ha consolidado como uno de los grandes motores de inversión del tejido industrial español. En un entorno marcado por el encarecimiento de costes, la presión regulatoria, la competencia internacional y unas demandas de consumo cada vez más sofisticadas, el sector ha seguido destinando recursos a ganar eficiencia, reforzar la trazabilidad y avanzar en sostenibilidad y seguridad alimentaria. Esta capacidad inversora refleja una característica diferencial: frente a ramas manufactureras más cíclicas, la alimentación combina una demanda relativamente estable con una necesidad permanente de renovación. De cara a los próximos años, el reto será complementar el peso tradicional del capital físico con un mayor esfuerzo en activos intangibles –innovación, digitalización, datos, trazabilidad, marca y capital humano–, claves para elevar la productividad y competir en segmentos de mayor valor añadido.

Un sector líder dentro de la industria manufacturera
La relevancia de la industria de la alimentación3 no se explica únicamente por su tamaño –es la primera rama manufacturera del país, con una facturación cercana a los 185.000 millones de euros, un peso del 21,3% del VAB manufacturero y alrededor de medio millón de empleos–, sino también por su contribución a la cohesión territorial, a la generación de valor en la cadena agroalimentaria y al saldo exterior. En 2025, las exportaciones de alimentos y bebidas alcanzaron los 52.565 millones de euros, lo que sitúa al sector como el segundo mayor exportador manufacturero, solo por detrás de la automoción, con un superávit comercial superior a los 14.800 millones de euros, el 0,9% del PIB.4
- 3
Ramas de alimentación y bebidas (divisiones CNAE 10 y 11), con datos de 2024 para la facturación y el VAB, y de 2025 para el empleo (afiliados a la Seguridad Social), a partir del INE (Estadística Estructural de Empresas [EEE]) y del Ministerio de Inclusión, Seguridad Social y Migraciones.
- 4
Datos de DataComex.
En el contexto europeo, España se sitúa entre las principales potencias alimentarias y ocupa el cuarto lugar en la UE en términos de cifra de negocios, por detrás de Alemania, Francia e Italia.
Sin embargo, la especialización de la economía española en esta rama es más elevada: el peso de la alimentación en el VAB manufacturero es del 21,3% frente al 7,6% en Alemania, 18,0% en Francia y 11,1% en Italia.
En términos de inversión, el sector español presenta una intensidad (en proporción del VAB) similar a la de Francia y Alemania, pero por debajo de Italia (véanse los gráficos anteriores): en 2023, el sector español invirtió el 0,8% del VAB en activos intangibles, algo por encima de la media de la UE y de Alemania, pero por debajo del 2,2% de Italia. Esta diferencia apunta a un margen de mejora en los activos tecnológicos e intangibles, especialmente si se compara con el modelo italiano.
El sector también lidera la inversión en las manufacturas
La industria de la alimentación es la rama manufacturera que más invierte en España: 6.889 millones de euros en 2024, el 21,7% del total. Desde 2019, acumula un crecimiento del 32,9%, muy similar al del conjunto de las manufacturas, que avanzó un 32,4%.5 Este comportamiento confirma que no se trata solo de un sector de gran dimensión, sino de una actividad con un esfuerzo inversor sostenido, incluso en un periodo marcado por shocks de costes, incertidumbre y endurecimiento de las condiciones financieras.
Desde la perspectiva de la intensidad inversora (inversión sobre valor añadido), la industria alimentaria se sitúa en un nivel medio-alto dentro de las manufacturas. Supera claramente a ramas tradicionales como el textil, el mueble o la metalurgia ligera, pero se sitúa por debajo de sectores altamente intensivos en capital, como la industria química o la automoción.
La industria alimentaria presenta un perfil inversor distinto al de ramas como la automoción, la química o los bienes de equipo. Mientras que estas actividades suelen estar más expuestas al ciclo económico y a grandes proyectos de capacidad, la alimentación muestra una inversión más distribuida, continua y vinculada a necesidades operativas recurrentes: modernización de plantas, automatización, seguridad alimentaria, eficiencia energética, trazabilidad y adaptación a estándares regulatorios cada vez más exigentes. Esta estabilidad inversora también implica una exigencia permanente: al tratarse de un sector maduro y muy competitivo, la inversión no solo debe mantener la capacidad instalada, sino elevar la eficiencia, mejorar la calidad, reducir costes y facilitar una mayor diferenciación del producto.
- 5
Para un análisis en detalle de la evolución de la inversión en los últimos años, por actividades y tipo de activo, véase «Radiografía de la inversión empresarial en España: más intangibles y un patrón cada vez más heterogéneo», en el Observatorio Sectorial 1S 2026.
La composición de la inversión confirma el carácter industrial y operativo del sector. Los activos materiales concentran la mayor parte del esfuerzo inversor (véanse los siguientes gráficos), especialmente en maquinaria, elementos de transporte, instalaciones técnicas y construcciones. Esta estructura es coherente con una industria donde la escala productiva, la automatización, la logística, la calidad y la seguridad alimentaria son factores decisivos. En este sentido, se observa una creciente orientación hacia inversiones vinculadas a la sostenibilidad (energía, agua, economía circular o reducción de emisiones), sobre todo en las industrias láctea, cárnica, de bebidas y hortofrutícola. En este ámbito, la sostenibilidad no debe entenderse solo como cumplimiento regulatorio, sino como una palanca para reducir costes, asegurar suministros y responder a los nuevos requisitos demandados por consumidores, distribuidores y reguladores.
Por el contrario, aunque muestra un fuerte dinamismo en los últimos años, con un aumento del 44,7% entre 2019 y 2024, frente al 32,9% para el total de la inversión, el papel de los activos intangibles6 sigue siendo relativamente reducido: representan el 4,5% del total, tres veces menos que en el promedio de la industria manufacturera y claramente por debajo de las actividades más intensivas en conocimiento y tecnología, como maquinaria, farmacia, automoción o material de transporte (alrededor del 25,0%) y, sobre todo, productos informáticos (44,6%).
Esta brecha no resta valor al esfuerzo inversor realizado, pero sí apunta a la dirección que debería tomar la siguiente fase de modernización. La industria alimentaria seguirá necesitando capital físico –plantas, maquinaria, instalaciones y logística–, pero el rendimiento de esos activos dependerá cada vez más de su combinación con tecnologías y capacidades intangibles: sensores y automatización avanzada, analítica de datos, inteligencia artificial aplicada a procesos industriales, trazabilidad digital, innovación en formatos y productos, gestión avanzada de la cadena de suministro, diseño, marca y cualificación del capital humano. En un sector donde la competencia no se libra solo en precio, estos activos serán cada vez más importantes para capturar más valor.
- 6
Gastos en I+D, aplicaciones informáticas, propiedad industrial, concesiones administrativas, patentes, licencias, marcas comerciales, diseños, derechos de autor, etc.
La inversión y la productividad en la industria de la alimentación van de la mano
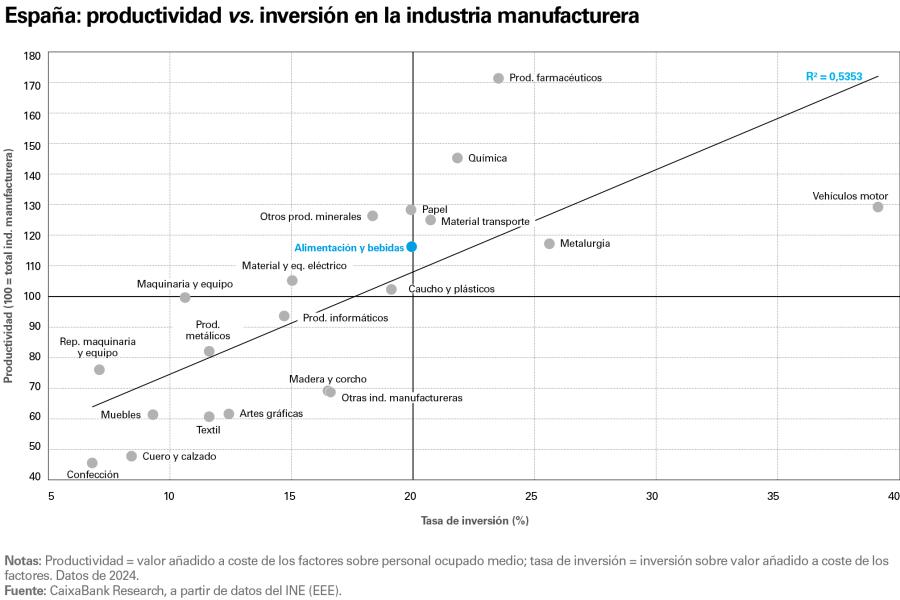
Como se observa en el siguiente gráfico, dentro de la industria manufacturera existe una relación positiva –aunque con elevada dispersión por actividades– entre el esfuerzo inversor y la productividad del trabajo, lo que es coherente con el papel de la acumulación de capital como determinante de la eficiencia productiva.
La industria alimentaria se sitúa en una posición intermedia dentro de las manufacturas, ligeramente por encima de la recta de tendencia, lo que sugiere que obtiene un rendimiento eficiente de su esfuerzo inversor. No alcanza la frontera de productividad de ramas más intensivas en I+D, como la farmacéutica o la química, pero presenta una posición más sólida que varias manufacturas tradicionales y, en términos relativos, parece obtener más productividad por unidad de inversión que sectores mucho más intensivos en capital, como la automoción.
En sectores maduros, las mejoras de productividad no dependen únicamente de aumentar el capital físico, sino de combinarlo con tecnología, organización, datos, innovación y capital humano.
La industria alimentaria se sitúa en una posición intermedia dentro de las manufacturas, lo que sugiere que obtiene un rendimiento eficiente de su esfuerzo inversor
Una inversión muy heterogénea por actividades
El análisis desagregado revela que no existe un patrón común de inversión en la industria alimentaria. La industria cárnica (procesado, elaboración y conservación) concentra más del 20,0% de la inversión, impulsada por la necesidad de instalaciones especializadas, trazabilidad y cumplimiento sanitario; no obstante, su esfuerzo en términos del VAB se sitúa por debajo de la media (véanse los siguientes gráficos). Entre las principales actividades inversoras en volumen también se encuentran el procesado de frutas y hortalizas y la fabricación de vino (inversiones vinculadas a calidad, marca y posicionamiento) y productos de panadería. En términos de intensidad inversora destacan comidas preparadas, procesado de patatas y pastas.
En el desglose por tipo de activos hay un claro predominio de los materiales, principalmente maquinaria e instalaciones técnicas, que superan, en muchos casos, el 50,0% de la inversión total, en línea con procesos industriales estandarizados y automatizables. En el caso de los elementos de transporte, también tienen un peso significativo, pero desigual, especialmente alto en actividades donde la logística y la distribución son parte central del modelo de negocio, como las ramas de fabricación de bebidas. Por su parte, los activos intangibles adquieren mayor relevancia en determinadas ramas, como las de cacao y chocolate, vinos y productos lácteos, donde la innovación, la marca, la calidad percibida y la diferenciación desempeñan un papel más destacado.
No hay que olvidar que la industria alimentaria combina actividades de gran escala y elevada intensidad en capital físico con otras donde el valor se apoya más en la marca, la innovación, la calidad, el diseño o la especialización. Por ello, las palancas de modernización no serán idénticas en todas las ramas: en algunas, el foco estará en la automatización y la eficiencia operativa; en otras, en la diferenciación, la digitalización comercial, la sostenibilidad, la innovación de producto o el posicionamiento internacional.
Los activos intangibles adquieren mayor relevancia en determinadas ramas, como las de cacao y chocolate, vinos y productos lácteos
Una marcada dimensión territorial
La inversión en la industria alimentaria se concentra en las regiones especializadas en dicha actividad. Más del 53,0% de la inversión material (la EEE no desagrega la inversión en intangibles) se efectúa en cuatro regiones: Comunidad Valenciana, Castilla y León, Andalucía y Cataluña. Esta distribución responde a la base productiva de cada territorio: transformación hortofrutícola en la Comunidad Valenciana, carne y lácteos en Castilla y León, aceite de oliva y hortofrutícola en Andalucía.
Cataluña ocupa una posición especialmente relevante, aporta por sí sola casi la cuarta parte de la inversión total y posee la industria alimentaria más diversificada del país, aunque sobresale la industria cárnica –básicamente porcino–. Además, ha ganado peso relativo de forma significativa en los últimos años: es la única región entre las cuatro primeras del ranking donde esto sucede (véase el gráfico siguiente).
En porcentaje sobre el VAB del sector, el mayor esfuerzo inversor corresponde a Aragón, Murcia, Cataluña (por encima del 25,0% en todas ellas) y, sobre todo, Navarra, con el 43,1%, 12 puntos más que en 2019: solo la Comunidad Foral, Galicia y el País Vasco (muy levemente en ambos casos) han aumentado su intensidad inversora.
Navarra sobresale tanto por su dinamismo como por su intensidad inversora: entre 2019 y 2024, la inversión se duplicó. Este comportamiento apunta a un ciclo inversor excepcional, posiblemente asociado a una base empresarial de mayor dimensión, orientación exportadora y proyectos relevantes en la industria cárnica y la transformación vegetal.
Conclusiones
La industria alimentaria española destaca por su capacidad inversora, su menor exposición cíclica y su fuerte anclaje territorial. Estas características la convierten en una pieza clave para la modernización del tejido productivo y para la competitividad exterior del sector agroalimentario.
El reto, sin embargo, será cada vez más cualitativo. La inversión en plantas, maquinaria e instalaciones seguirá siendo imprescindible, pero las ganancias de productividad dependerán de forma creciente de la incorporación de tecnología, datos, innovación, marca y capital humano. En definitiva, el sector ya invierte mucho; la cuestión decisiva será invertir cada vez mejor.
La inversión en plantas, maquinaria e instalaciones seguirá siendo imprescindible. La cuestión decisiva será invertir cada vez mejor