La economía internacional resiste a los 'shocks', hasta el momento
El conflicto en Oriente Próximo sigue prolongándose, aunque la economía mundial continúa mostrando una notable resiliencia. En la eurozona, las encuestas de clima empresarial apuntan a un tercer trimestre dinámico, si bien los datos de actividad reales moderan ese optimismo, especialmente en Alemania. Mientras tanto, en Estados Unidos, la inflación sigue sometida a presiones alcistas por el encarecimiento de la energía, en un contexto en el que el mercado laboral continúa mostrando una elevada volatilidad.
El conflicto en Oriente Próximo se prolonga
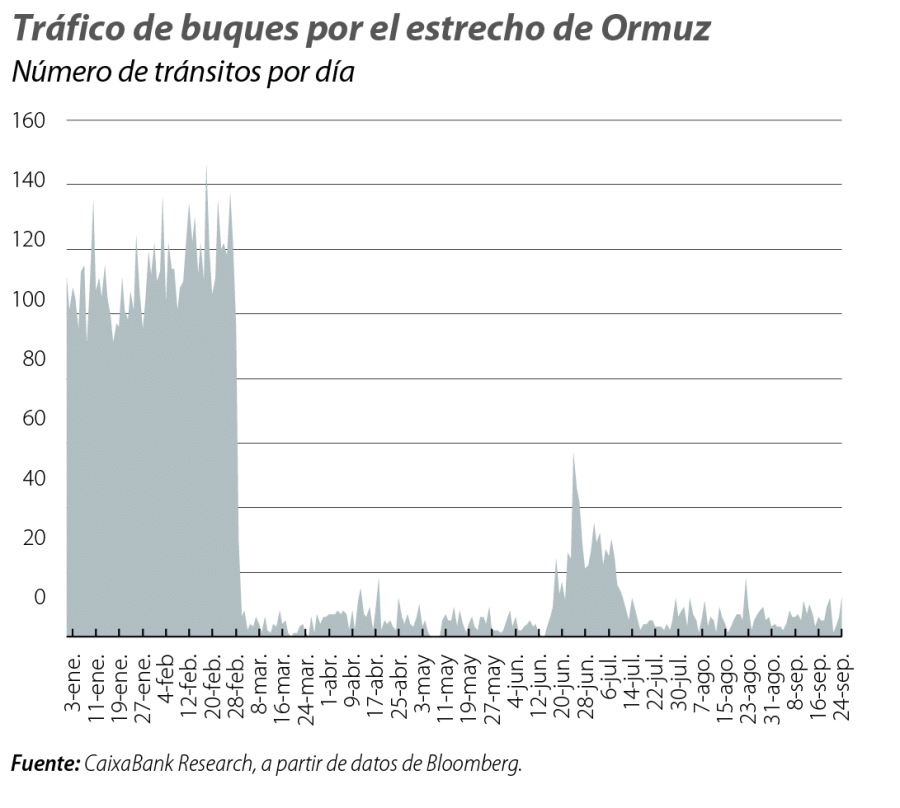
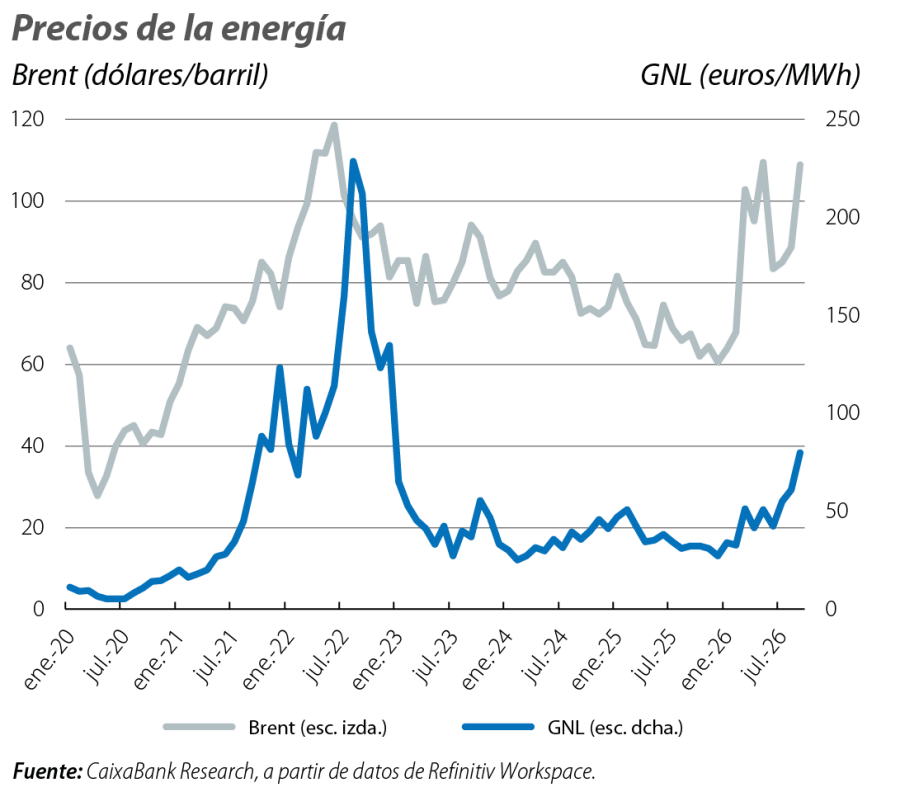
La guerra en Irán y EE. UU. e Israel cumple ya casi siete meses y se encuentra en una fase de tensión. El estancamiento militar sobre el terreno coincide con unas negociaciones diplomáticas complicadas, como se puso de manifiesto durante la Asamblea General de la ONU celebrada a finales de septiembre, mientras Trump endurece su retórica para exigir la consecución de un pacto definitivo cuanto antes. El estrecho de Ormuz sigue siendo el centro estratégico del conflicto y apenas se registra tráfico marítimo a través de él. Además, los ataques de los hutíes del Yemen, aliados de Irán, contra instalaciones y buques de Arabia Saudí endurecen la situación para el mercado de la energía (el reino saudita llegó a cerrar un oleoducto) y suponen un riesgo sobre el estrecho de Bab el-Mandeb, que comunica el canal de Suez con Europa. En este contexto, el precio del barril de Brent superó los 100 dólares en septiembre (cerca de un 15% más respecto a agosto), mientras que el precio de la referencia europea del gas natural licuado fluctuó entre los 70 y los 80 euros/MWh y alcanzó máximos de casi tres años.
Con todo, la economía mundial ha mostrado un comportamiento resiliente
Con todo, la economía mundial ha mostrado un comportamiento resiliente hasta la fecha, gracias al apoyo de las políticas públicas para compensar el shock energético, a la disponibilidad de inventarios energéticos y al fuerte impulso de la inversión y del comercio vinculados a la IA. De hecho, la OCDE, en su informe de septiembre, revisa modestamente al alza el crecimiento en 2026 de forma generalizada, pero se muestra algo más prudente respecto a 2027. Así, anticipa que el crecimiento mundial se desacelere levemente hasta el 2,9% en 2026 y que recupere hasta un 3,0% en 2027. Mientras, el aumento de la inflación se circunscribe, de momento, a la energía y su contagio al resto de precios está siendo bastante contenido entre las principales economías desarrolladas, lo que explica que las expectativas de inflación a medio plazo se mantengan ancladas en torno a los objetivos de los bancos centrales. No obstante, la evolución de los precios de la energía representa un importante riesgo a la baja para la actividad, sobre todo de cara a la temporada de invierno, especialmente para aquellas economías más dependientes de las importaciones de energía.
Las encuestas de clima empresarial apuntan a un 3T bastante dinámico en la eurozona
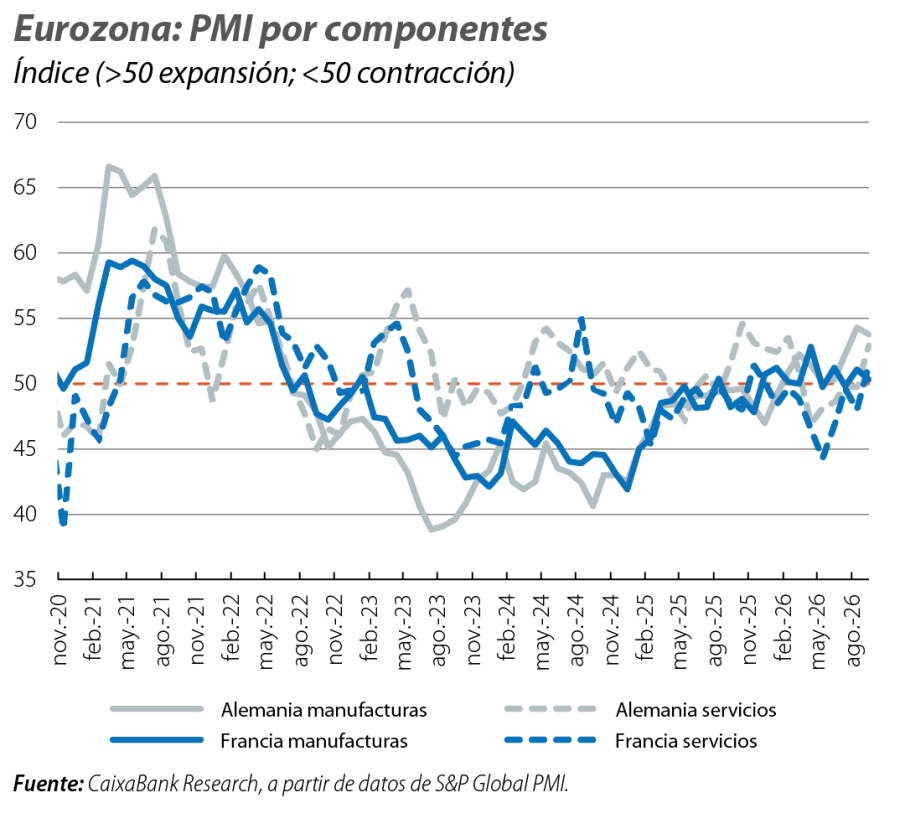
Los principales indicadores de clima y opinión empresarial parecen apuntar a que el crecimiento de la eurozona (sin Irlanda) en el 3T mantendría el tono del 2T, pese al agravamiento de la crisis energética y al aumento de la incertidumbre. Así, el PMI de la eurozona alcanzó en septiembre máximos de tres años y medio (+1,1 puntos, hasta 53,1, siendo 50 el umbral que marca crecimientos positivos), gracias a la notable reactivación del sector servicios. Por países, en Francia logró superar el umbral de 50 por primera vez en el año y en Alemania alcanzó máximos en 11 meses. Esta mejoría del optimismo de los empresarios con Alemania se refuerza gracias a la evolución seguida por el índice de confianza empresarial Ifo, que en septiembre alcanzó máximos desde mayo de 2023 (89,9, siendo 100 el umbral de referencia) y a las señales que muestra el ZEW, que reveló que el porcentaje de encuestados que en septiembre anticipa una mejora de la situación supera el 46%, frente al 12% que teme un deterioro.
Pero los datos reales enfrían el optimismo de las encuestas empresariales, principalmente en Alemania
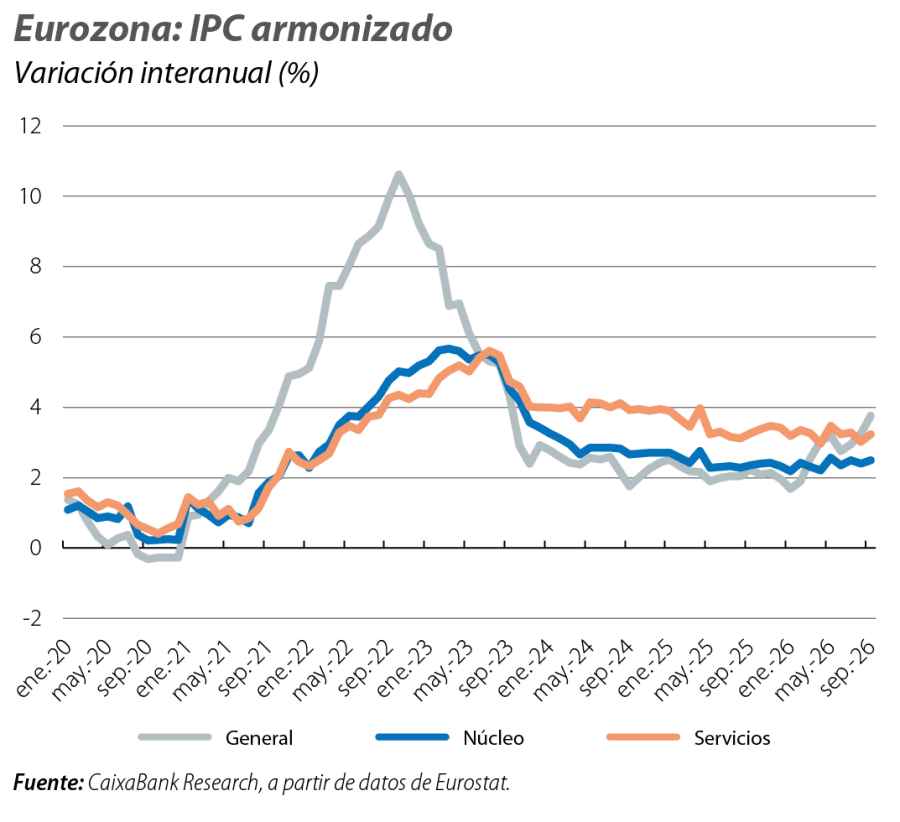
En contraste con el optimismo que muestran las encuestas empresariales en Alemania, la confianza de los hogares alemanes sigue baja, en un contexto de lento goteo al alza de la tasa de paro (4,0% en julio, máximos desde la pandemia) y los indicadores de actividad de julio apuntan a un arranque de 3T bastante débil. De hecho, las ventas minoristas en Alemania retrocedieron un 3,4% intermensual (lo que arrastró a las ventas de la eurozona a un –0,6%), mientras que el dinamismo de los pedidos industriales (+2,5% intermensual) se explicó, principalmente, por el impulso de las partidas más erráticas (transporte y defensa), ya que, al excluirlas, habrían caído un 1,4%. Esta debilidad de fondo se corresponde con el retroceso de la producción industrial (–1,1% intermensual vs. 0,0% en julio) y el frenazo de las exportaciones (–0,8% intermensual vs. 0,0%). En este contexto, la inflación general de la eurozona aumentó en septiembre 0,6 p. p., hasta el 3,8%, máximo en tres años, impulsada por el nuevo repunte de los precios de la energía, con una núcleo que sube 0,1 p. p., hasta el 2,5%, lo que apunta a que los efectos indirectos del shock energético siguen siendo limitados.
La inflación en EE. UU. sigue presionada al alza por la energía mientras su mercado de trabajo sigue muy volátil
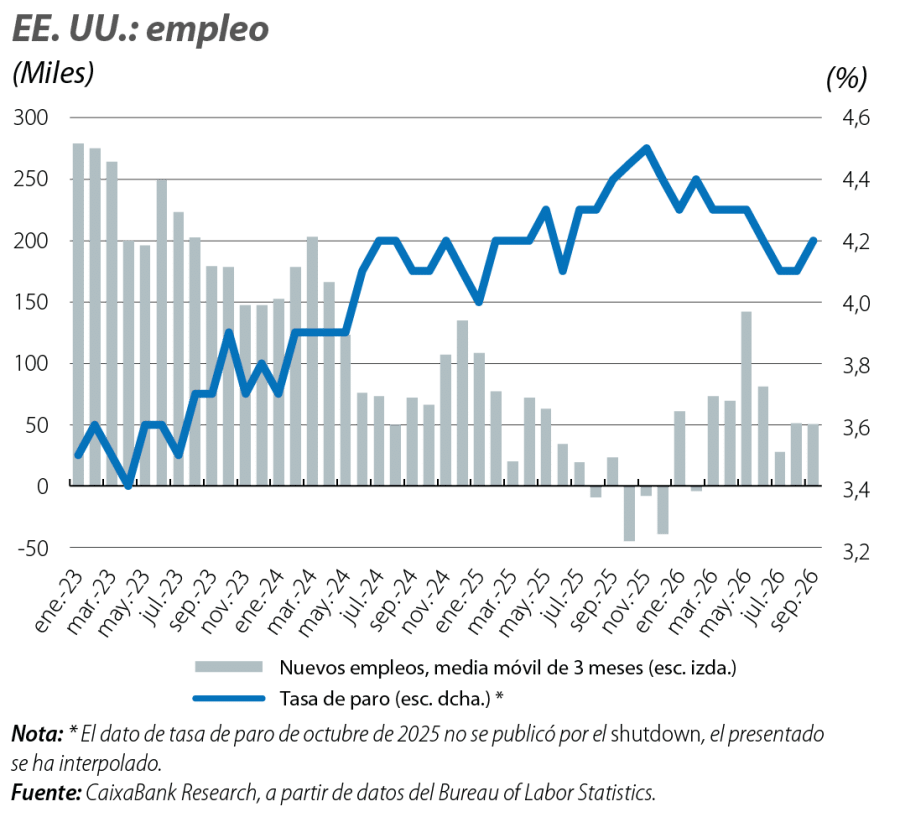
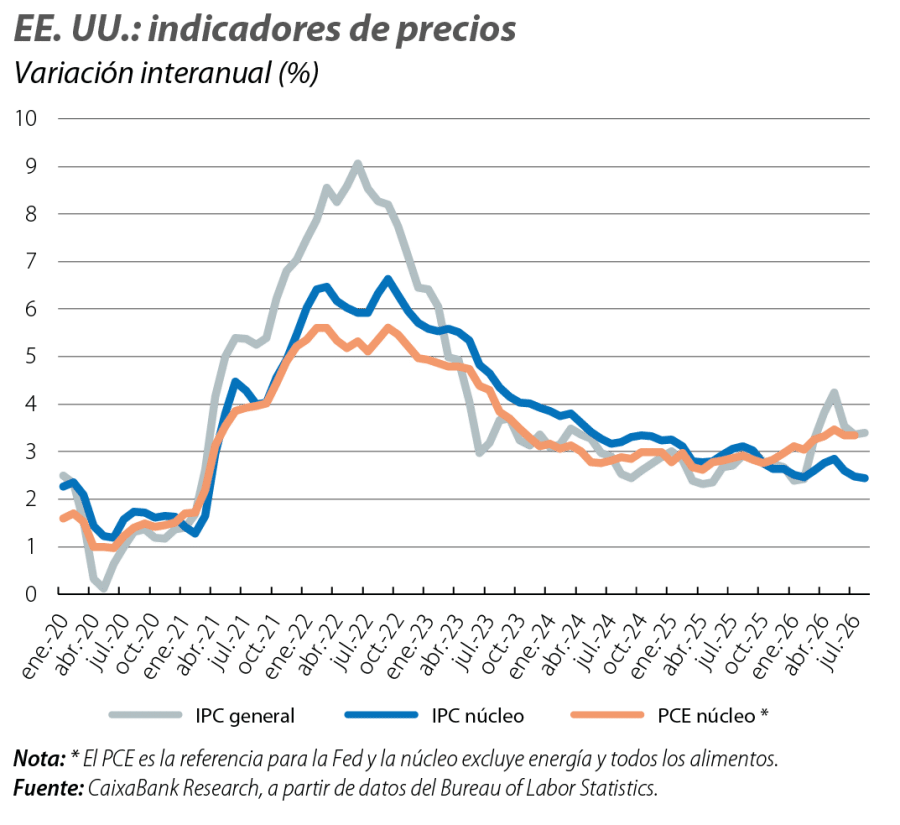
Los últimos datos parecen apuntar a un menor dinamismo del consumo de las familias: en julio, se estancó en términos reales, tras crecer un 0,4% los dos meses previos, lo que permitió recuperar su tasa de ahorro hasta máximos de cuatro meses (+0,4 p. p., hasta el 3,0% de su renta disponible). Además, los indicadores no sugieren una reactivación sustancial en los próximos meses, en consonancia con el nuevo descenso de la confianza de Michigan en agosto (entre los mínimos desde verano de 2022) y el de la Conference Board, que lleva buena parte del año oscilando en torno a mínimos desde comienzos de 2021. También la producción industrial se estancó en agosto (tras dos meses creciendo un 0,2% intermensual), pero la evolución seguida por los principales indicadores de clima del sector permite confiar en que sea algo transitorio: en septiembre, el PMI de manufacturas (+2,0 puntos, hasta 55,9) y el ISM para manufacturas (–0,1 puntos, hasta 54,5) se afianzan en valores compatibles con un crecimiento dinámico en el sector. Mientras, la creación de empleo sigue siendo muy volátil y cierra el 3T con una generación media de 51.000 empleos al mes, por debajo de los 76.000 puestos de trabajo creados en media mensual durante el primer semestre, con una tasa de paro que repuntó 0,1 p. p., hasta el 4,2%, en septiembre. Por su parte, la inflación sigue presionada al alza por la energía: en agosto, la general repitió en el 3,4% según el IPC, mientras que la núcleo cayó 0,1 p. p., hasta el 2,4%.