La solidesa de l’economia internacional davant un horitzó més complex
La zona de l’euro sorprèn en positiu en el 3T, tot i que s’anticipa un 4T «calent». La inflació es manté elevada per la pujada dels preus energètics, mentre els EUA exhibeixen dinamisme i les economies emergents, encapçalades per la Xina, continuen mostrant una fortalesa notable al xoc energètic.
La zona de l’euro sorprèn en positiu en el 3T…
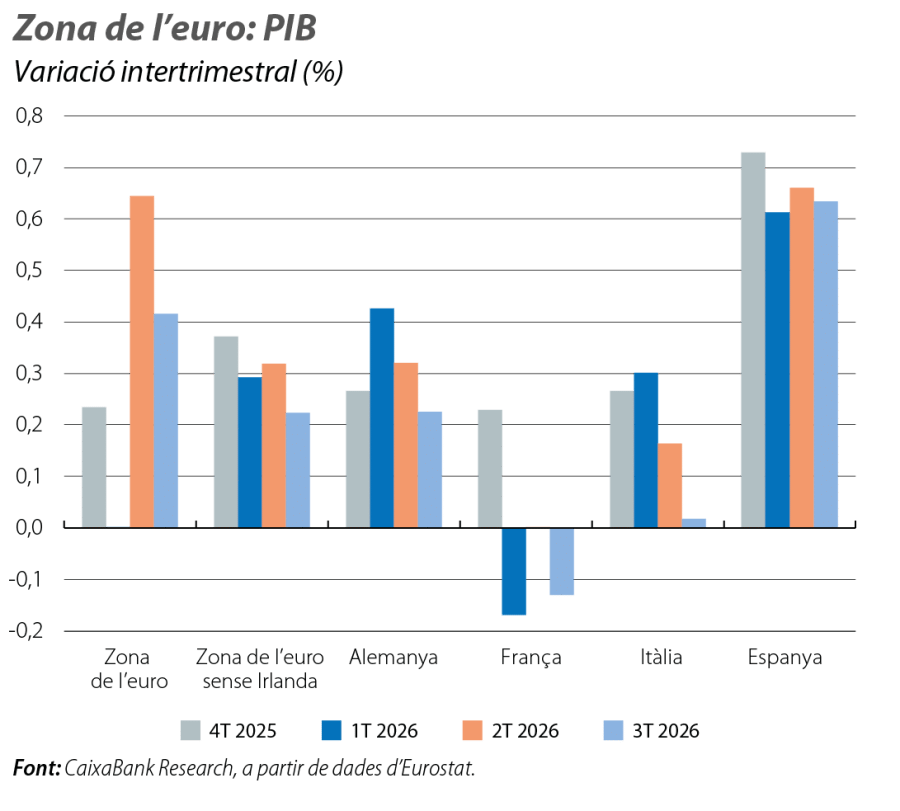
El PIB de la zona de l’euro va créixer més del que s’esperava en el 3T 2026 (el +0,4% intertrimestral vs. el 0,6% anterior), tot i que la dada va estar condicionada de nou per Irlanda. Sense Irlanda, el PIB de la zona de l’euro va avançar el 0,2% intertrimestral (vs. el 0,3% anterior). Malgrat que el creixement es va moderar en relació amb el 2T, va confirmar la continuïtat de la resistència de l’activitat davant el xoc energètic. Per països, l’evolució va ser heterogènia. Espanya va tornar a liderar el creixement entre les grans economies, amb un avanç del 0,6% (vegeu la Conjuntura d’Economia espanyola en aquest informe), mentre que Alemanya va moderar la seva expansió al 0,2%, Itàlia es va estancar i França es va contreure el 0,1%. En conjunt, mentre que la inversió i les exportacions han mostrat més feblesa, el consum manté una evolució més favorable, secundat pel matalàs d’estalvi acumulat en els últims anys. La dada del 3T redueix els riscos a la baixa sobre la nostra previsió anual (l’1,0%), tot i que es manté la perspectiva de desacceleració al final de l’any.
… davant un 4T que s’anticipa «calent»
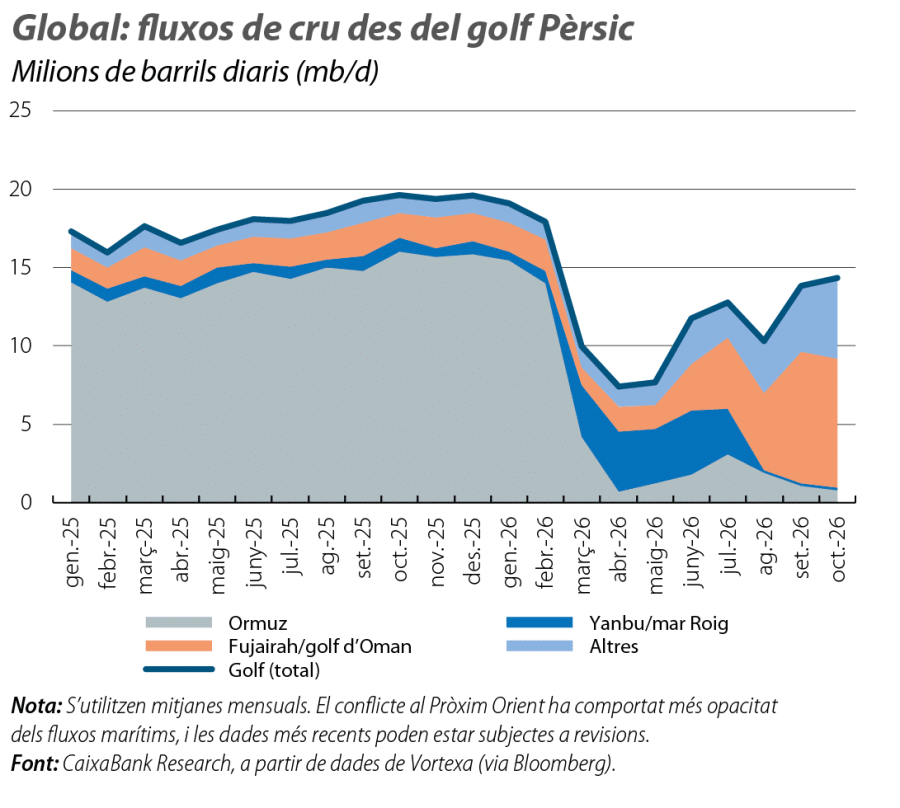
Les dades disponibles donen senyals d’alentiment a l’inici del 4T, en un entorn marcat per l’afebliment de la confiança i per la divergència entre les principals economies de la zona de l’euro. La confiança dels consumidors europeus va tornar a caure a l’octubre, fins als –17,9 punts, molt per sota de la seva mitjana històrica, afectada per l’encariment de l’energia, per la incertesa política i pel temor a un deteriorament del mercat laboral. Les dades de les enquestes empresarials també apunten a una pèrdua d’impuls, tot i que l’activitat es manté en terreny expansiu: el PMI compost de la zona de l’euro va caure 1,4 punts, fins als 51,7, llastat, sobretot, per França, que va recular 2,7 punts, fins als 48,4, amb un deteriorament generalitzat en serveis i en manufactures. Així mateix, amb uns mercats energètics encara condicionats per l’impàs geopolític i per la intermitència dels fluxos des del Pròxim Orient, el repunt dels tipus sobirans davant els dubtes sobre les perspectives fiscals a França i les manifestacions generades pel creixent descontentament social arran de l’augment del cost de la vida afegeixen nous focus de tensió. En aquest context, els països europeus encaren un final d’any més exigent del que es preveia.
La inflació es manté elevada per la pujada dels preus energètics, però la transmissió a la resta de la cistella continua sent continguda
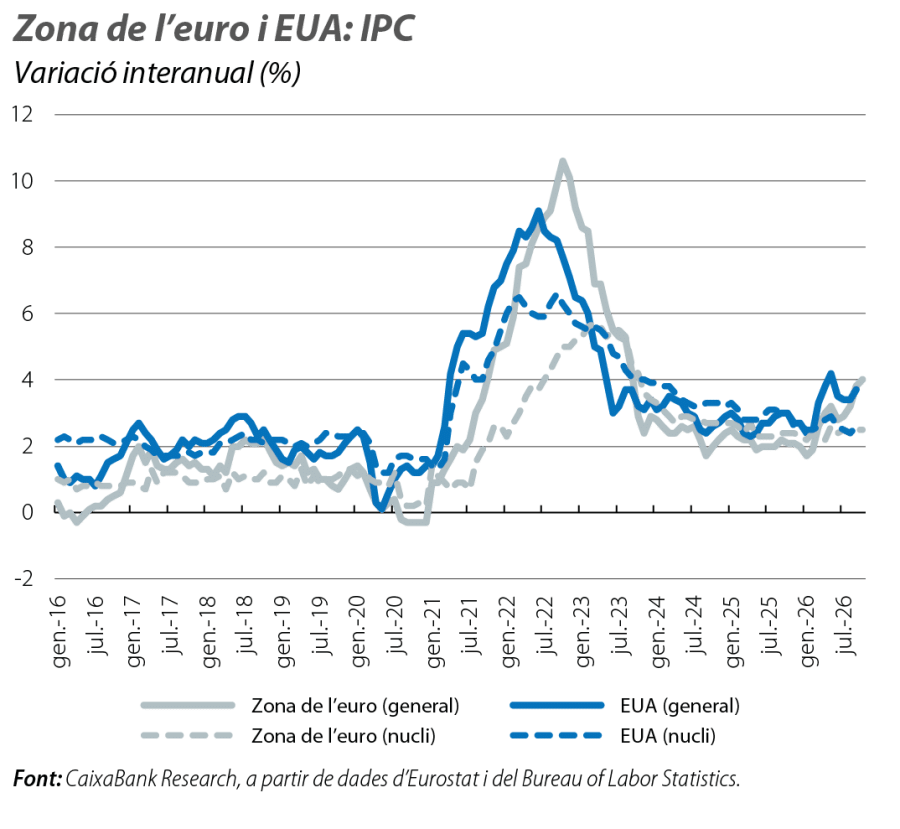
La inflació general de la zona de l’euro ha tornat a repuntar a l’octubre, fins al 4,0% (vs. el 3,8% al setembre). La inflació nucli es va mantenir en el 2,5%, la qual cosa apunta a l’estabilitat de les pressions subjacents, tot i que l’encariment de l’energia podria impulsar encara més la inflació en els propers mesos i augmentar el risc de contagi a la resta dels preus. Als EUA, les pressions inflacionistes també s’han intensificat en els últims mesos, amb una pujada de la inflació PCE general (la mètrica de referència per a la Fed) fins al 3,6% interanual (+0,2 p. p.) i de la nucli fins al 3,1% (+0,1 p. p.). El repunt s’explica, en bona part, pel xoc energètic, especialment visible en els combustibles, tot i que es comencen a observar més pressions en alguns serveis. Ara com ara, els efectes indirectes romanen relativament continguts, però la seva evolució dependrà de la persistència de l’encariment energètic i reforça les expectatives de noves pujades de tipus de la Fed (vegeu la Conjuntura de Mercats financers en aquest informe).
L’economia nord-americana va mostrar dinamisme en el 3T, i els demòcrates segellen una clara victòria a les 'midterms'
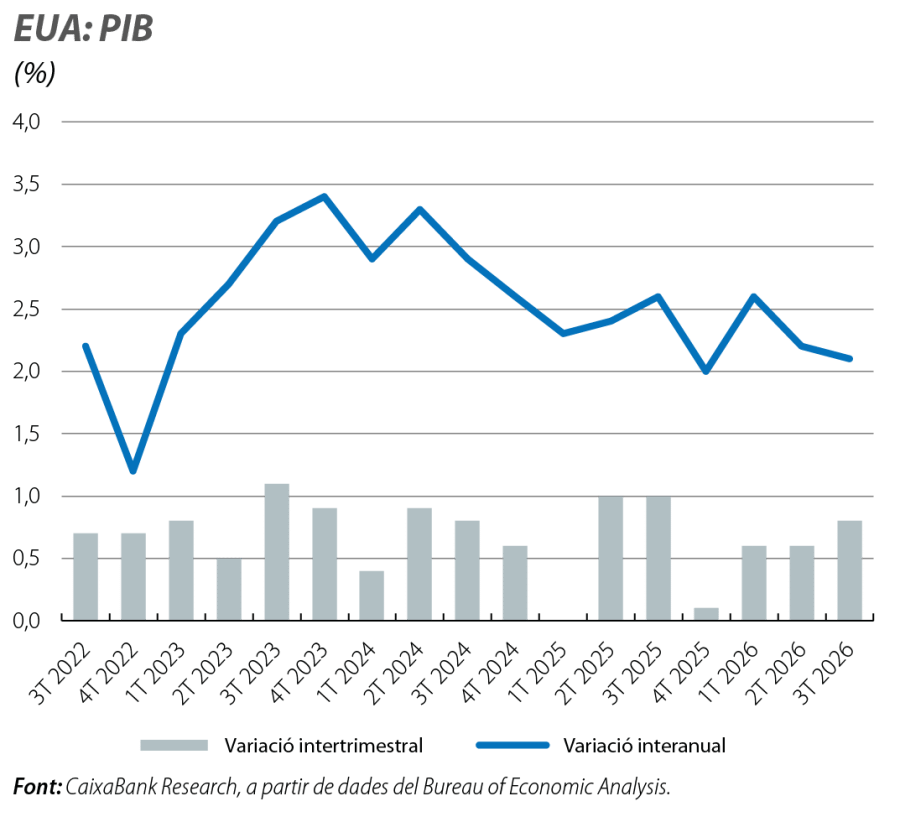
Als EUA, el PIB va créixer el 0,8% intertrimestral, una acceleració en relació amb el 2T, amb el suport de la fortalesa del consum i de la inversió. De cara al 4T, els indicadors continuen apuntant a una expansió sòlida: el PMI compost va disminuir a l’octubre, però es va mantenir en nivells elevats (57,6 punts), mentre que les enquestes de confiança dels consumidors van oferir senyals dispars. La fortalesa de l’activitat contrasta amb una pèrdua gradual de dinamisme del mercat laboral en els últims mesos. La creació d’ocupació es va moderar fins als 29.000 llocs al setembre, per sota del que esperava el consens d’analistes, i va presentar una mitjana de +51.000 llocs de treballs mensuals en el 3T (vs. els +76.000 del 1S). Al mateix temps, la taxa d’atur va repuntar 1 dècima, fins al 4,2%. La desacceleració de l’ocupació continua sent desigual entre sectors, amb més fortalesa en educació i salut, en comerç i en construcció i més feblesa als serveis professionals, financers i d'informació. En aquest context, les eleccions de mig mandat han deixat una clara victòria demòcrata, amb el control de les dues cambres i avanços fins i tot en territoris favorables a Trump el 2024. La nova majoria reforçarà el contrapès a l’Executiu, però anticipa dos anys de bloqueig polític, especialment rellevant davant els elevats desequilibris fiscals. Mentrestant, continua deixant un ampli marge de maniobra en àrees com les polítiques comercial, migratòria i exterior.
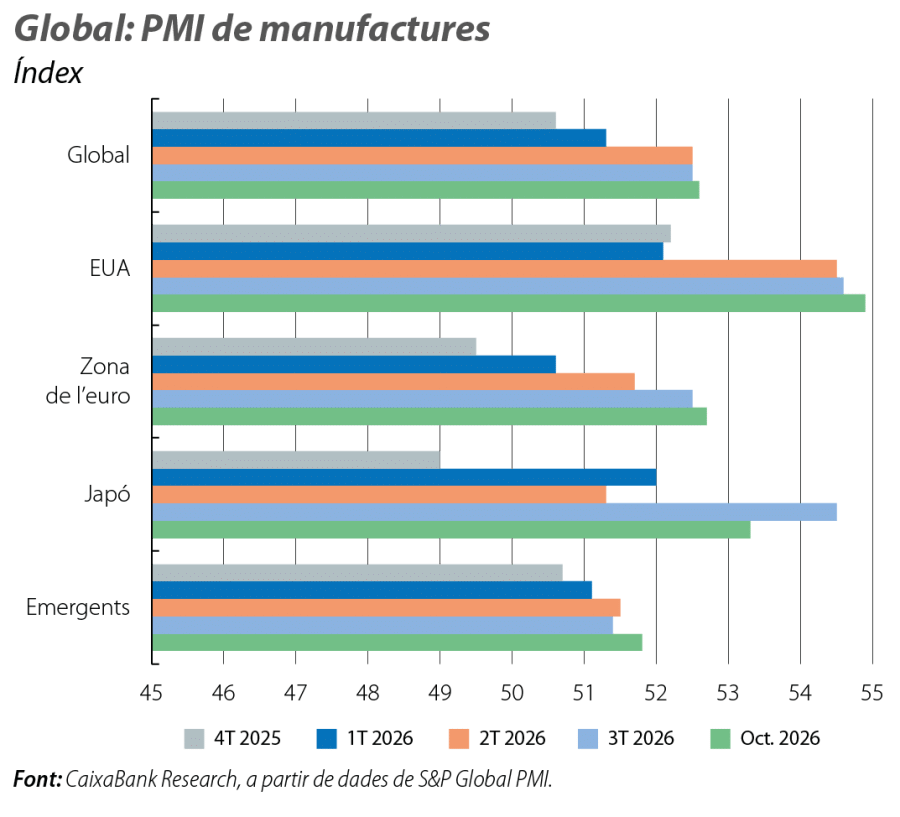
Les economies emergents continuen mostrant una fortalesa notable al xoc energètic, encapçalades per la Xina, però amb deures per davant
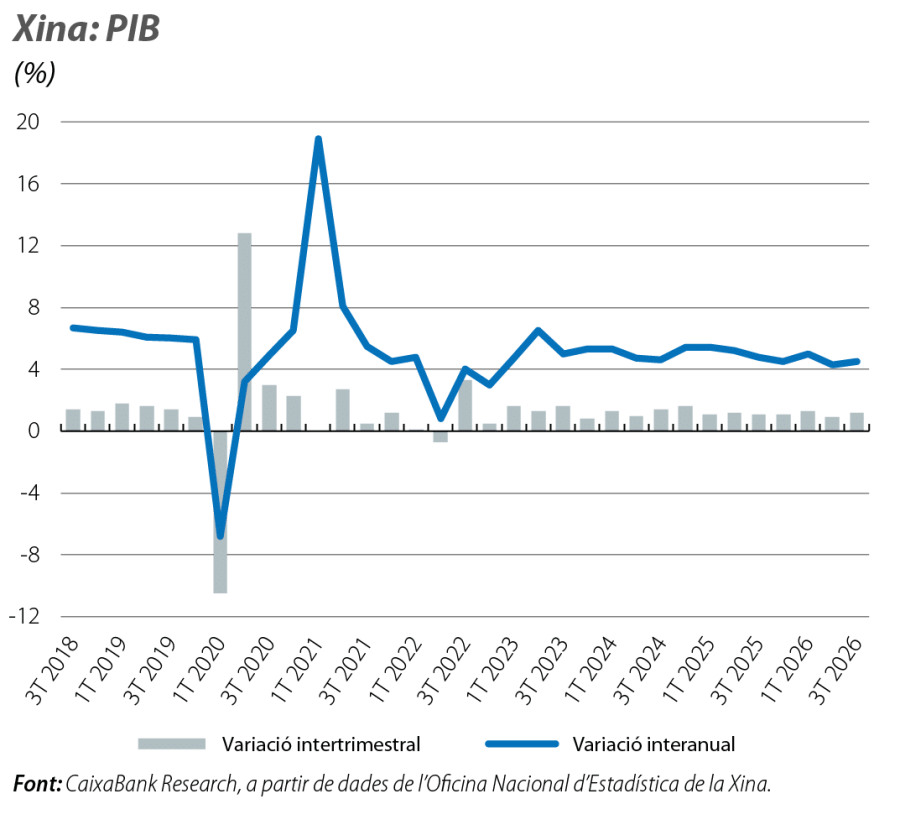
Al seu informe de tardor, l’FMI va mantenir la seva previsió de creixement global en el 3,1% per al 2026, en relació amb el 3,5% del 2025, en un context que defineix com de «resiliència sota pressió». Els països emergents afronten un escenari particularment reptador, sobretot els importadors d’energia, i, entre aquests, destaquen els països amb menys marge fiscal per respondre a l’efecte d’aquest xoc. D’altra banda, els països més integrats en la cadena tecnològica han mostrat més dinamisme. L’economia xinesa va guanyar impuls en el 3T, amb un creixement del PIB de l’1,2% intertrimestral (vs. el 0,9% anterior), i situa el creixement des de l’inici de l’any en la banda baixa de l’objectiu oficial per a enguany (el 4,5%-5,0%). La millora va estar liderada per la indústria, mentre que les exportacions van mantenir un bon dinamisme, amb un creixement pròxim al 30% en el trimestre. Per la seva banda, el consum privat va mantenir un creixement molt feble, i la inversió continua llastada per la crisi immobiliària. Les economies emergents continuen aguantant el xoc energètic millor del que s’esperava, però no sense reptes per davant. Al Brasil, la victòria del president Lula da Silva a la segona volta de les eleccions presidencials va provocar un repunt dels tipus sobirans i una depreciació del real brasiler, que va desfer els moviments viscuts després de la victòria de Bolsonaro en la primera ronda, reflex dels símptomes de la delicada posició fiscal en què es troba el país en un entorn de pujada de tipus d’interès a nivell global. A l’Índia, els indicadors més recents continuen mostrant una activitat sòlida, amb senyals de recuperació de la inversió, però s’anticipa una moderació gradual del creixement el 2027, arran de la pujada de la inflació i de l’enduriment de la política monetària.