L’economia internacional resisteix els xocs, fins al moment
El conflicte al Pròxim Orient es prolonga, tot i que l’economia mundial continua mostrant una important resiliència. A la zona de l'euro, les enquestes de clima empresarial apunten a un tercer trimestre dinàmic, però les dades reals refreden aquest optimisme, principalment a Alemanya. Mentrestant, als EUA, la inflació continua pressionada a l’alça per l'encariment de l’energia, en un context en què el mercat laboral continua molt volàtil.
El conflicte al Pròxim Orient es prolonga
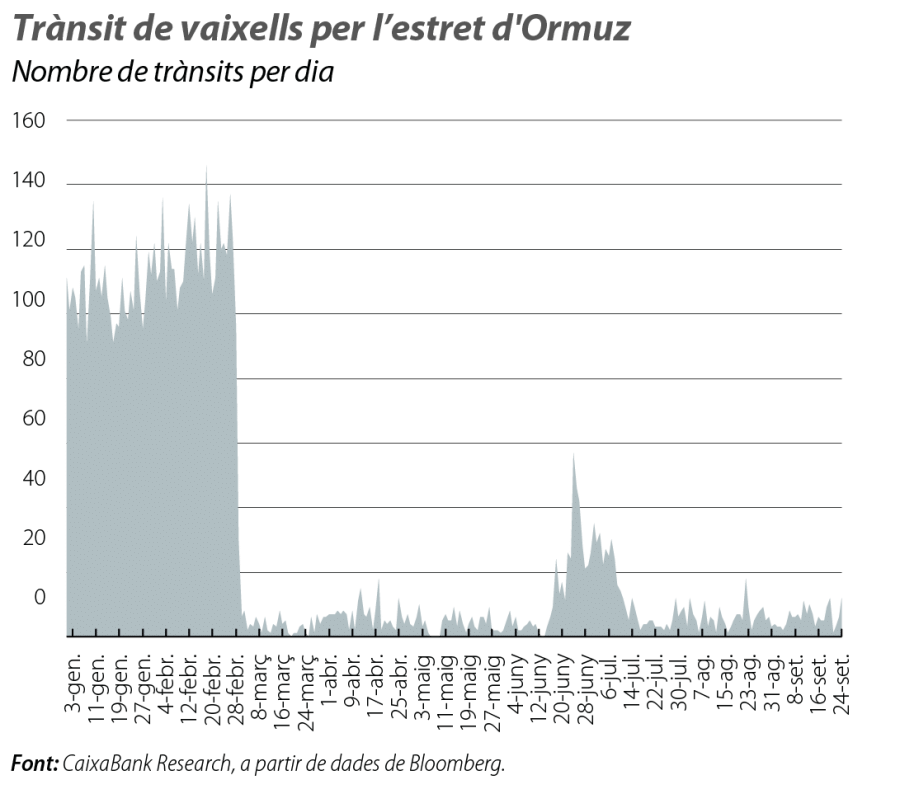
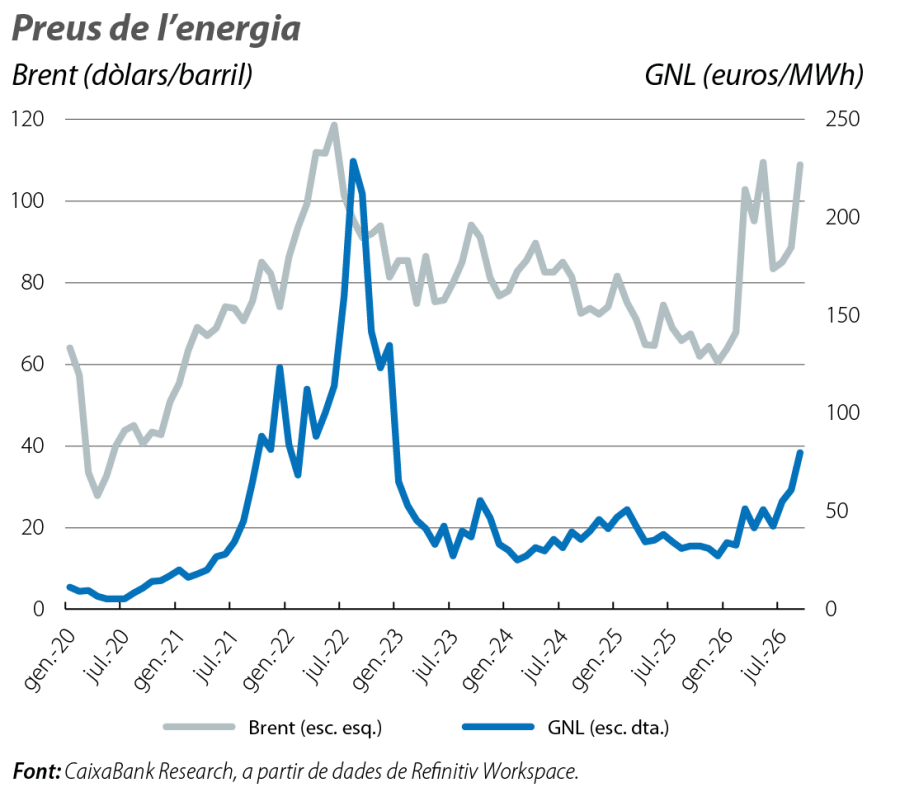
La guerra entre l’Iran i els EUA i Israel arriba ja gairebé als set mesos i es troba en una fase de tensió. L’estancament militar sobre el terreny coincideix amb unes negociacions diplomàtiques complicades, com es va posar de manifest durant l’Assemblea General de l’ONU celebrada al final de setembre, mentre Trump endureix la seva retòrica per exigir l’assoliment d’un pacte definitiu com més aviat millor. L’estret d’Ormuz continua sent el centre estratègic del conflicte, i amb prou feines s’hi registra trànsit marítim. A més a més, els atacs dels houthis del Iemen, aliats de l’Iran, contra instal·lacions i vaixells de l’Aràbia Saudita endureixen la situació per al mercat de l’energia (el regne saudita va arribar a tancar un oleoducte) i representen un risc sobre l’estret de Bab el-Mandeb, que comunica el canal de Suez amb Europa. En aquest context, el preu del barril de Brent va superar els 100 dòlars al setembre (prop del 15% més en relació amb l’agost), i el preu de la referència europea del gas natural liquat va fluctuar entre els 70 i els 80 euros/MWh i va assolir màxims de gairebé tres anys.
Així i tot, fins a la data, l’economia mundial ha mostrat un comportament resilient
Així i tot, fins a la data, l’economia mundial ha mostrat un comportament resilient, gràcies al suport de les polítiques públiques per compensar el xoc energètic, a la disponibilitat d’inventaris energètics i al fort impuls de la inversió i del comerç vinculats a la IA. De fet, l’OCDE, a l’informe del setembre, revisa modestament a l’alça el creixement el 2026 de forma generalitzada, però es mostra una mica més prudent en relació amb el 2027. Així, anticipa que el creixement mundial es desaccelerarà lleugerament fins al 2,9% el 2026 i que es recuperarà fins al 3,0% el 2027. Mentrestant, l’augment de la inflació es limita, ara com ara, a l’energia, i el seu contagi a la resta de preus és força contingut a les principals economies desenvolupades, la qual cosa explica que les expectatives d’inflació a mitjà termini es mantinguin ancorades al voltant dels objectius dels bancs centrals. No obstant això, l’evolució dels preus de l’energia representa un risc important a la baixa per a l’activitat, sobretot de cara a la temporada d’hivern, en especial per aquelles economies més dependents de les importacions d’energia.
Les enquestes de clima empresarial apunten a un 3T força dinàmic a la zona de l’euro
Sembla que els principals indicadors de clima i d’opinió empresarial apunten al fet que el creixement de la zona de l’euro (sense Irlanda) en el 3T mantindria el to del 2T, malgrat l’agreujament de la crisi energètica i l’augment de la incertesa. Així, el PMI de la zona de l’euro va assolir al setembre màxims de tres anys i mig (+1,1 punts, fins als 53,1, sent 50 el llindar que marca els creixements positius), gràcies a la notable reactivació del sector serveis. Per països, a França, va aconseguir superar el llindar dels 50 per primera vegada des de l’inici d’enguany i, a Alemanya, va assolir màxims d’11 mesos. Aquesta millora de l’optimisme dels empresaris en relació amb Alemanya es reforça gràcies a l’evolució seguida per l’índex de confiança empresarial Ifo, que, al setembre, va assolir màxims des del maig del 2023 (89,9, sent 100 el llindar de referència), i als senyals que mostra el ZEW, que revela que el percentatge d’enquestats que al setembre anticipaven una millora de la situació supera el 46%, en relació amb el 12% que temia un deteriorament.
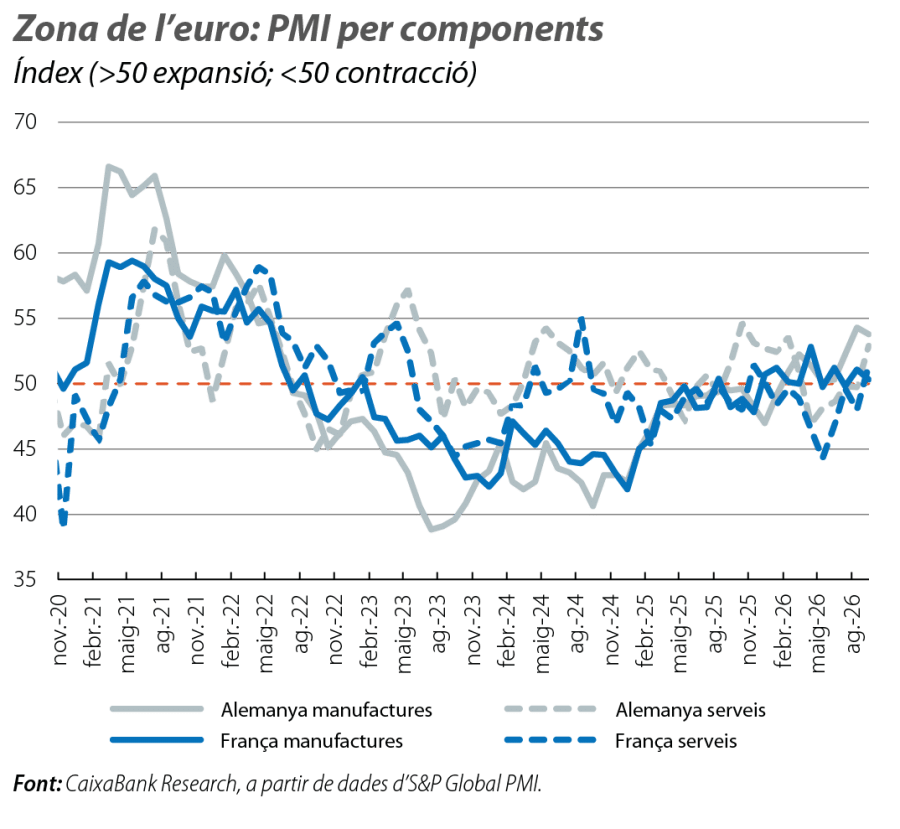
Però les dades reals refreden l’optimisme de les enquestes empresarials, principalment a Alemanya
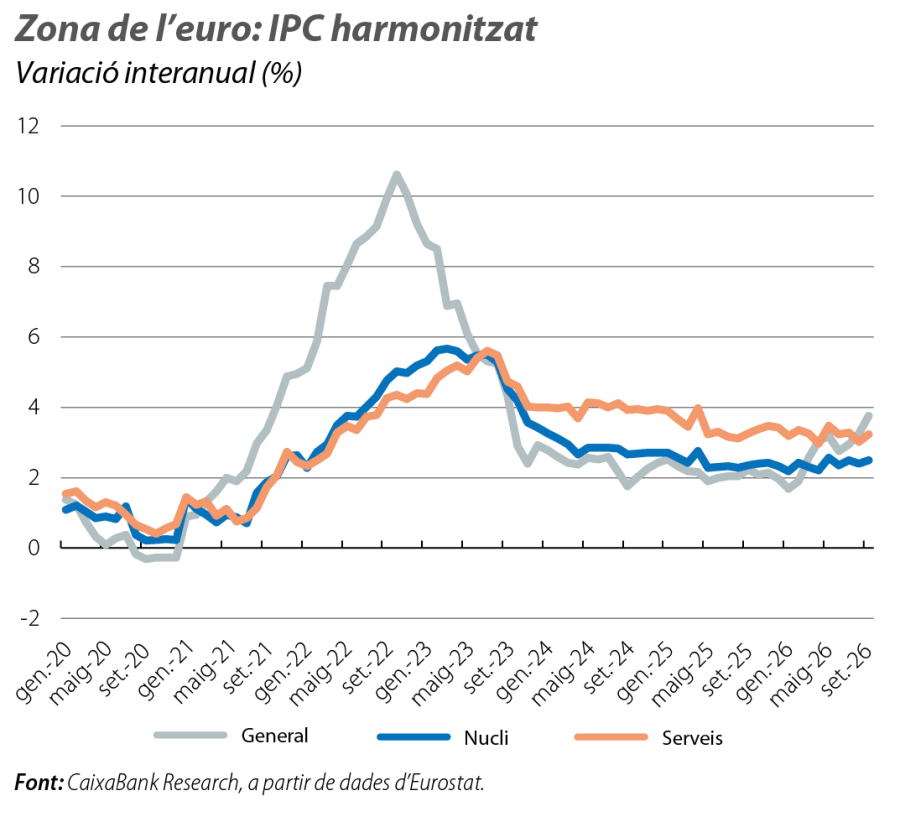
En contrast amb l’optimisme que mostren les enquestes empresarials a Alemanya, la confiança de les llars alemanyes continua baixa, en un context de lent degoteig a l’alça de la taxa d’atur (el 4,0% al juliol, màxims des de la pandèmia), i els indicadors d’activitat del juliol apunten a una arrencada del 3T força feble. De fet, a Alemanya, les vendes al detall van recular el 3,4% intermensual (i van arrossegar les vendes de la zona de l’euro al –0,6%), mentre que el dinamisme de les comandes industrials (el +2,5% intermensual) es va explicar, principalment, per l’impuls de les partides més erràtiques (transport i defensa), ja que, en excloure-les, haurien caigut l’1,4%. Aquesta feblesa de fons es correspon amb la reculada de la producció industrial (el –1,1% intermensual vs. el 0,0% al juliol) i amb la frenada de les exportacions (el –0,8% intermensual vs. el 0,0%). En aquest context, la inflació general de la zona de l’euro va augmentar al setembre 0,6 p. p., fins al 3,8%, màxim en tres anys, impulsada pel nou repunt dels preus de l’energia, amb una nucli que puja 0,1 p. p., fins al 2,5%, la qual cosa apunta al fet que els efectes indirectes del xoc energètic continuen sent limitats.
Als EUA, la inflació continua pressionada a l’alça per l’energia i el mercat de treball continua molt volàtil
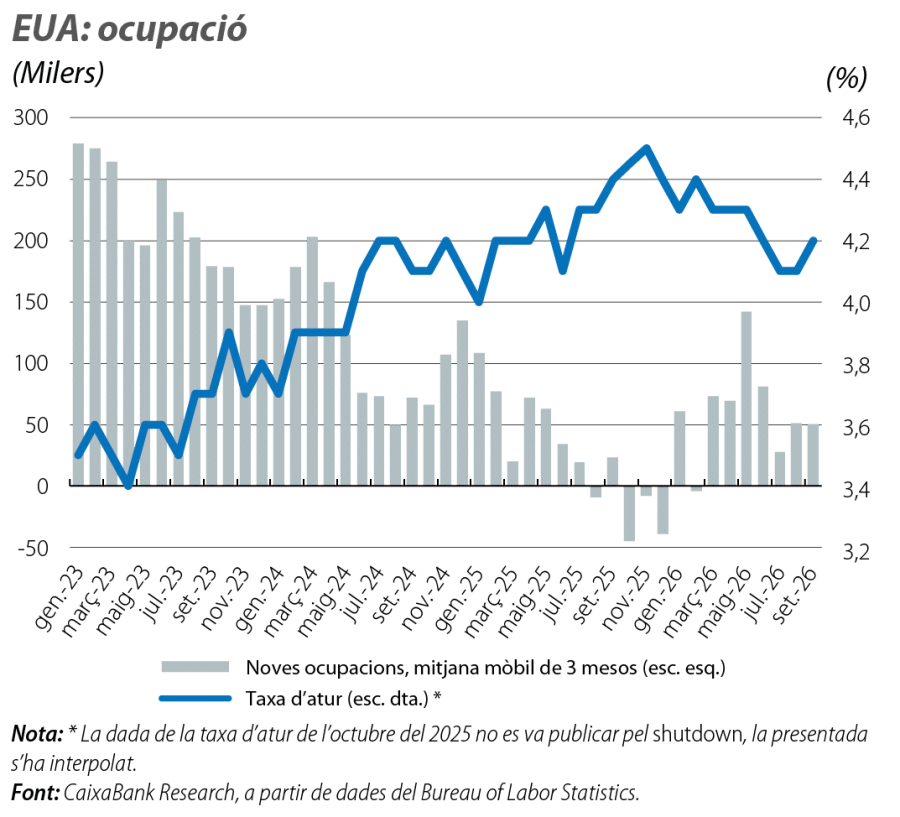
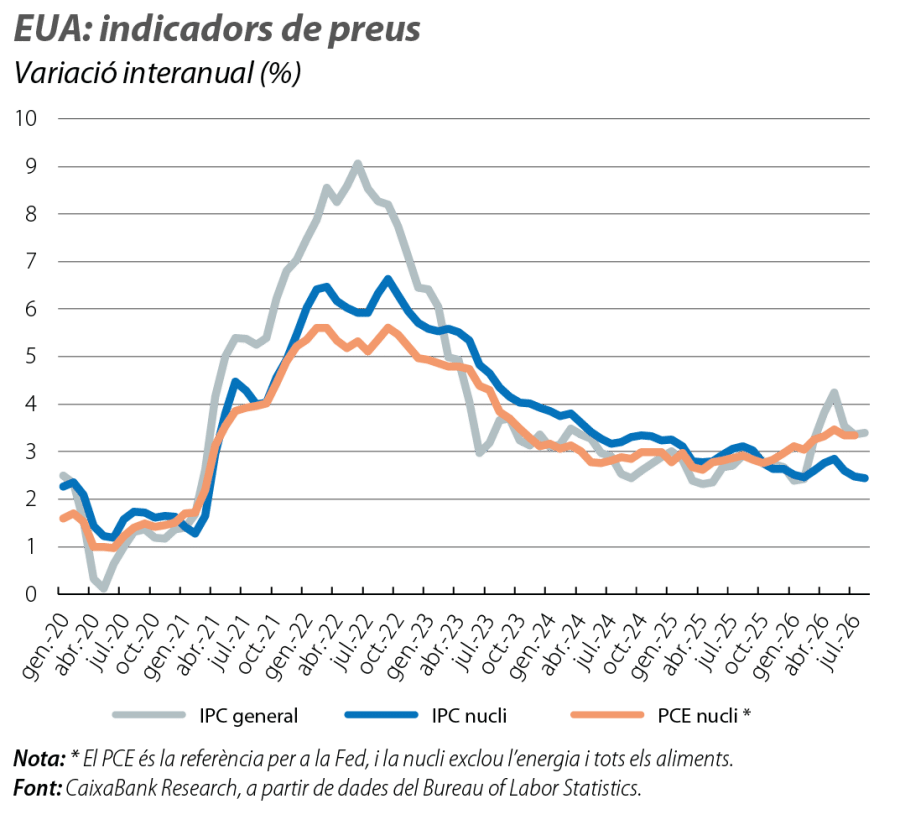
Sembla que les últimes dades apunten a un menor dinamisme del consum de les famílies: al juliol, es va estancar en termes reals, després de créixer el 0,4% en els dos mesos previs, la qual cosa va permetre recuperar la taxa d’estalvi fins a màxims de quatre mesos (+0,4 p. p., fins al 3,0% de la renda disponible). A més a més, els indicadors no suggereixen una reactivació substancial en els propers mesos, d’acord amb el nou descens de la confiança de Michigan a l’agost (entre els mínims des de l’estiu del 2022) i del Conference Board, que durant una bona part de l’any ha oscil·lat al voltant de mínims des del començament del 2021. La producció industrial també es va estancar a l’agost (després de dos mesos creixent el 0,2% intermensual), però l’evolució seguida pels principals indicadors de clima del sector permet confiar que es tractarà d’una situació transitòria: al setembre, el PMI de les manufactures (+2,0 punts, fins als 55,9) i l’ISM per a les manufactures (–0,1 punts, fins als 54,5) s’han consolidat en valors compatibles amb un creixement dinàmic al sector. Mentrestant, la creació d’ocupació continua sent molt volàtil i ha tancat el 3T amb una generació mitjana de 51.000 llocs de treball al mes, per sota dels 76.000 creats, de mitjana mensual, durant el primer semestre, amb una taxa d’atur que ha repuntat 0,1 p. p., fins al 4,2%, al setembre. Per la seva banda, la inflació continua pressionada a l’alça per l’energia: a l’agost, la general va repetir en el 3,4% segons l’IPC, mentre que la nucli va caure 0,1 p. p., fins al 2,4%.