La aversión al riesgo predomina en los mercados
Las tensiones geopolíticas y la energía imprimen cautela a los mercados, mientras la aversión al riesgo presiona a la baja los tipos soberanos y aumentan las primas de riesgo en Europa. El BCE y la Fed mantienen los tipos sin cambios, las dudas sobre la IA lastran las bolsas y el dólar se muestra errático.
Las tensiones geopolíticas y la energía marcan un tono cauto en los mercados
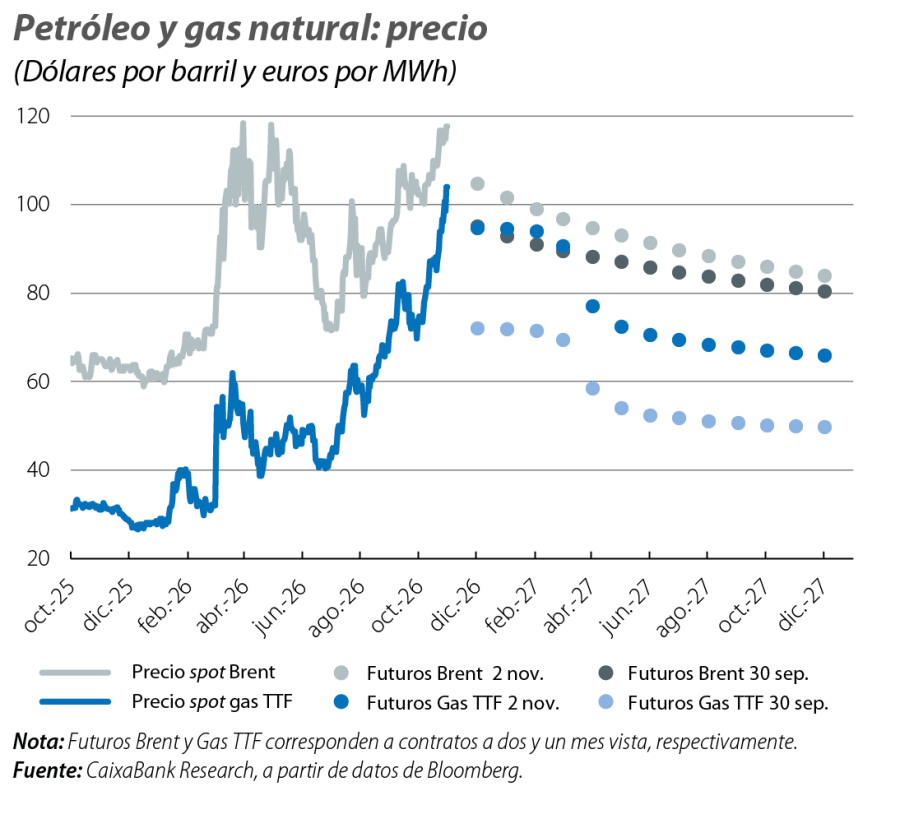
El conflicto en Oriente Próximo, con una intensificación de las tensiones directas entre Irán y Arabia Saudí, mantuvo la incertidumbre sobre el suministro energético global y favoreció que el petróleo siguiera cotizando por encima de los 100 dólares por barril de Brent durante todo el mes. Incluso superó los 115 dólares, marcando nuevos máximos del año. Por su parte, el precio del gas natural TTF repuntó con fuerza en octubre, al aumentar más de un 40% y acercarse a los 100 €/MWh. Además, las curvas de futuros del Brent y el gas TTF de los próximos trimestres se desplazaron al alza, reflejando una revisión de las expectativas del mercado ante el persistente riesgo de disrupciones en la oferta. Asimismo, los inversores vivieron un nuevo episodio de dudas sobre la sostenibilidad y rentabilidad de las inversiones asociadas a la IA en un entorno de condiciones financieras restrictivas. En Europa, se sumó un aumento de la aversión al riesgo ante la persistencia de los riesgos fiscales en Francia, que provocó una fuerte ampliación de la prima de riesgo soberana francesa, cierto contagio a la italiana y un impacto limitado sobre las primas de España y Portugal. En este contexto, el BCE y la Fed decidieron mantener sus tipos de interés, pero señalizaron una senda de política monetaria restrictiva.
La aversión al riesgo presiona los tipos soberanos a la baja
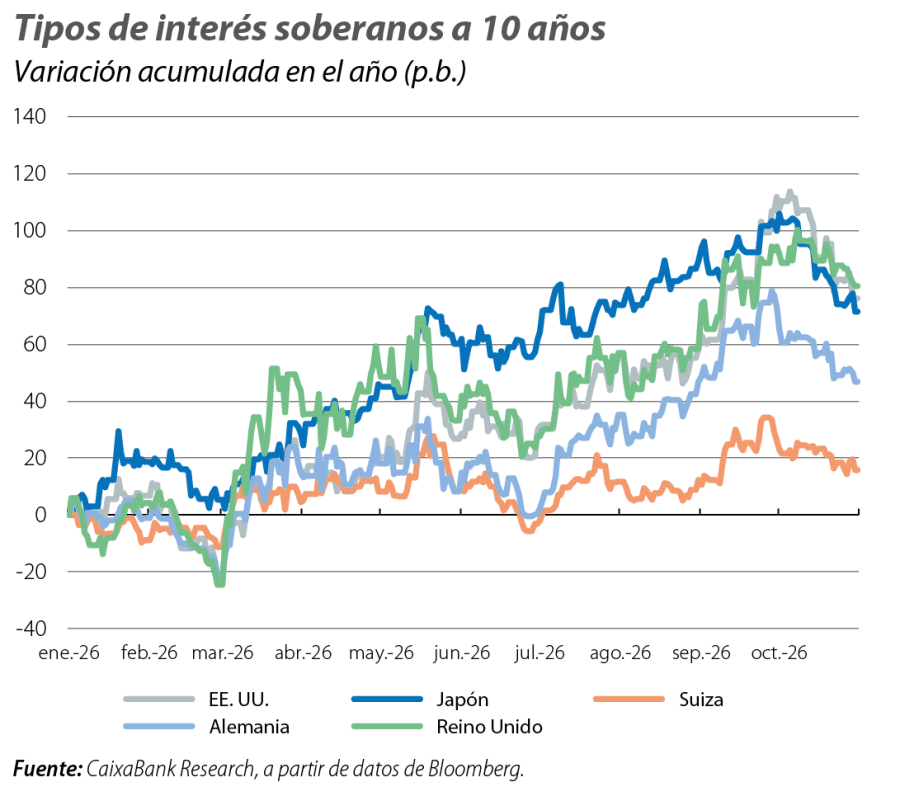
A pesar del aumento de los precios de la energía, los rendimientos de la deuda pública estadounidense y alemana retrocedieron, reflejando la aversión al riesgo ante la incertidumbre geopolítica y las dudas sobre las valoraciones bursátiles asociadas al sector tecnológico y a la IA. La rentabilidad del treasury a 10 años tocó su máximo a inicio de mes, al situarse en el 5,30% (nivel no observado desde 2002), para luego retroceder hasta niveles cercanos al 5,0%, más de 30 p. b. respecto al cierre de septiembre (aunque, en el acumulado del año, todavía sube cerca de 80 p. b.). Por su parte, Alemania experimentó una caída de sus tipos, con la rentabilidad del bund a 10 años bajando más de 20 p. b. En el Reino Unido, los tipos soberanos alcanzaron su nivel más alto en casi 20 años a inicio de octubre, para descender en las últimas semanas, con una recepción relativamente favorable de las proyecciones y presupuestos públicos presentados por el Gobierno.
Incremento de las primas de riesgo en Europa, con las tensiones concentradas en Francia
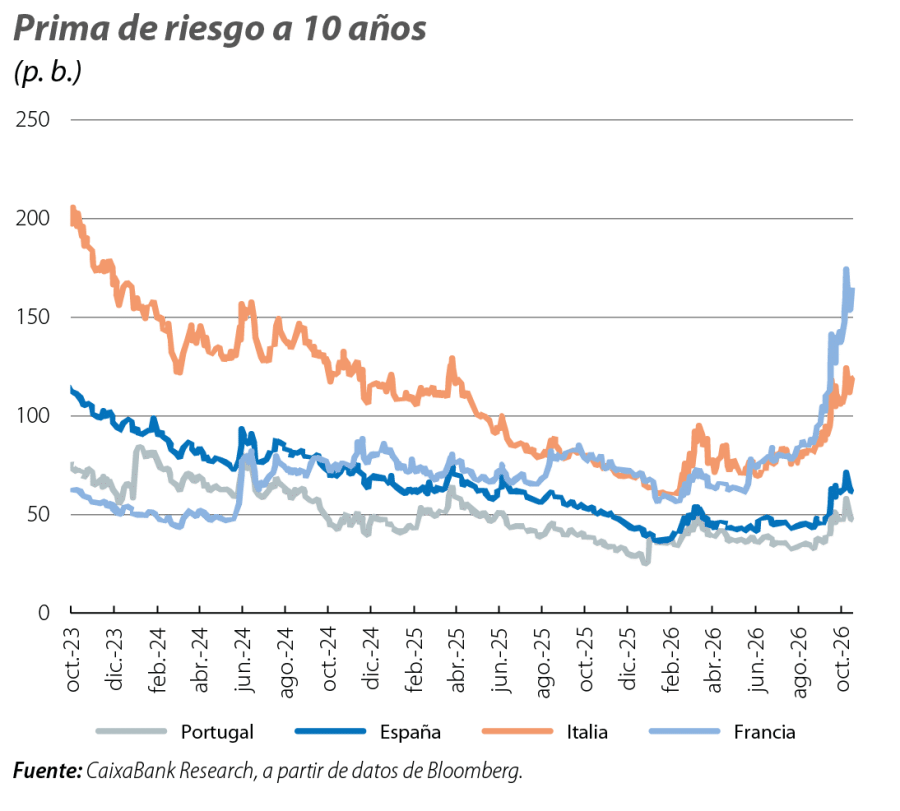
Los mercados de deuda soberana de la eurozona vivieron un episodio de tensión alrededor de las cuentas públicas de Francia. En concreto, la elevada deuda pública francesa y las dificultades políticas para ajustarla, con un Parlamento fragmentado y en la antesala de las elecciones presidenciales de primavera, llevaron a que el bono francés (OAT) a 10 años superara el umbral del 5%, mientras que la prima de riesgo continuó ampliándose y, tras alcanzar niveles no observados desde la crisis de deuda soberana europea, llegó a superar los 170 p. b. (se moderó algo a finales de mes, después de que la agencia de calificación Moody’s mantuviera la nota crediticia de Francia en Aa3). En este contexto, desde el Eurosistema, tanto la presidenta del BCE, Christine Lagarde, como el gobernador del Banco de Francia señalaron que corresponde a las autoridades francesas corregir los desequilibrios fiscales, sugiriendo que actualmente no se cumplen las condiciones para una intervención por parte del BCE. El contagio al resto de primas de riesgo de la eurozona fue moderado, con la prima de riesgo italiana alrededor de los 120 p. b. (claramente por debajo de los niveles alcanzados en 2023), mientras que las primas de España y Portugal aumentaron menos de 10 p. b. y siguieron cerca de mínimos desde 2009.
BCE y Fed mantienen sus tipos sin cambios, pero apuntan a subidas en adelante
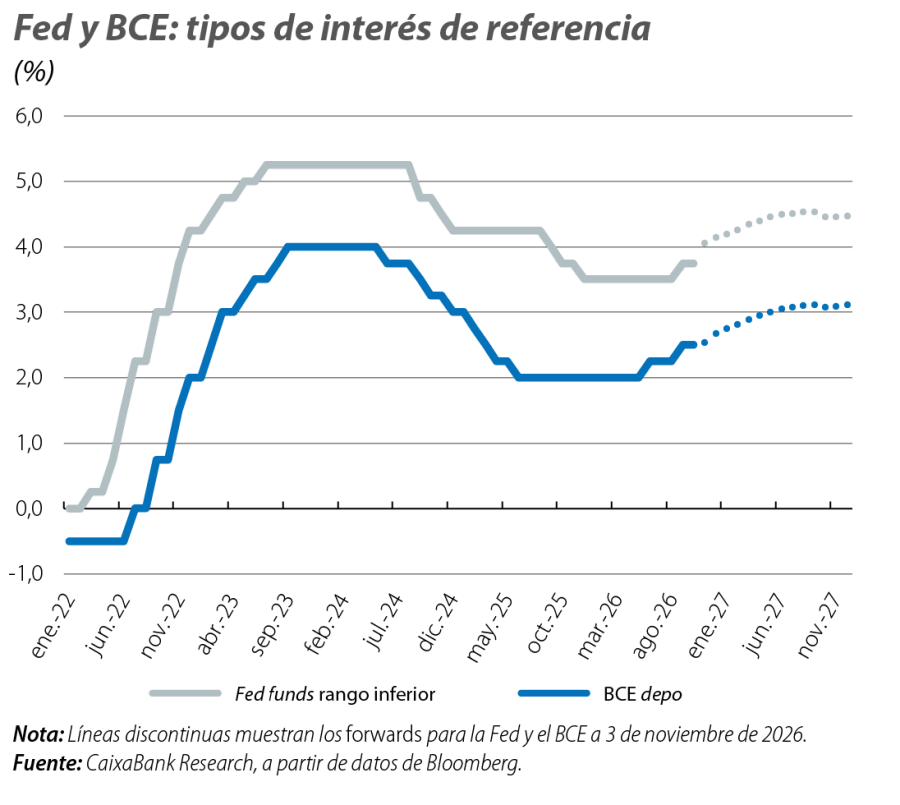
Tal como se anticipaba, tanto el BCE como la Fed decidieron mantener sus tipos de interés en sus reuniones de octubre. El BCE mantuvo el depo en el 2,50% en una decisión unánime, argumentando que el contexto sigue siendo compatible con un endurecimiento gradual de la política monetaria. Dadas las condiciones financieras más restrictivas y la observación de unos datos de inflación subyacente contenidos hasta el momento, el BCE optó por esperar a disponer de más información antes de adoptar nuevos movimientos. Además del mensaje de política monetaria, el principal foco de atención fue el anuncio de que Christine Lagarde dejará la presidencia del BCE a principios de febrero (unos ocho meses antes del fin del mandato). Por su parte, la Fed mantuvo los fed funds en el rango 3,75%-4,00%, aunque hubo dos votos de disensión en favor de subir los tipos 25 p. b. El presidente Warsh enfatizó el deseo de acumular más información antes de valorar ajustes adicionales en la política monetaria, aunque reconoció que la inflación permanece demasiado elevada y destacó la fortaleza de la economía estadounidense. Pese a la pausa, los mercados siguieron descontando como escenario más probable una subida de tipos en las reuniones de diciembre de la Fed y el BCE. Asimismo, las expectativas de mercado apuntan a una prolongación del ciclo de endurecimiento monetario en 2027, con dos subidas adicionales de 25 p. b. por parte del BCE y una subida adicional por parte de la Fed.
Dudas sobre la IA lastran la bolsa
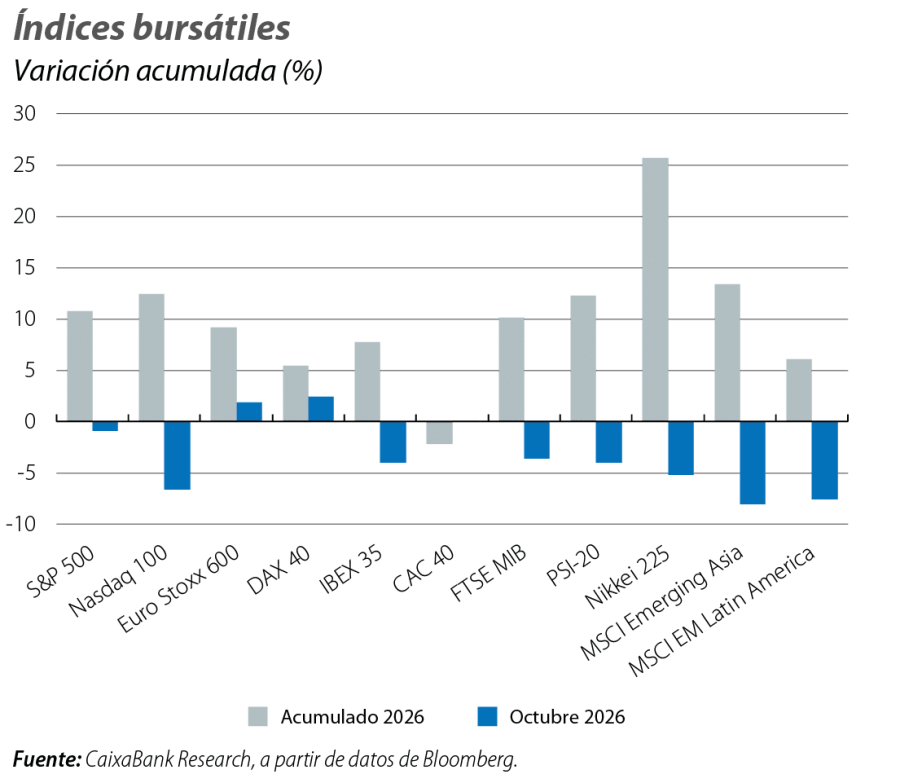
Los mercados de renta variable se mostraron volátiles durante octubre, un mes marcado por el inicio de la temporada de resultados del 3T y con el foco inversor en las grandes compañías tecnológicas. A pesar de resultados, en general, sólidos, los mercados exhibieron inquietud ante el auge de la inversión en IA y la capacidad de las compañías para generar retornos suficientes que justifiquen el elevado gasto asociado a estas iniciativas. Esto último lastró las cotizaciones bursátiles durante la segunda mitad del mes, con caídas en los sectores tecnológico y de semiconductores, que se reflejaron en varios índices bursátiles. Como resultado, el Nasdaq 100 retrocedió cerca de un 6% en octubre, mientras que el S&P 500, menos expuesto a estos sectores, cedió menos de un 1%. En Europa, el comportamiento fue más favorable, con el STOXX 600 avanzando cerca de un 2% en el mes, apoyado en sectores con menor exposición a la temática de la IA. Por países, el DAX alemán cerró octubre en positivo, mientras que el CAC 40 francés logró terminar prácticamente plano (+0,1%), pese a las persistentes preocupaciones en torno a la situación fiscal del país.
El dólar, errático frente a las principales divisas
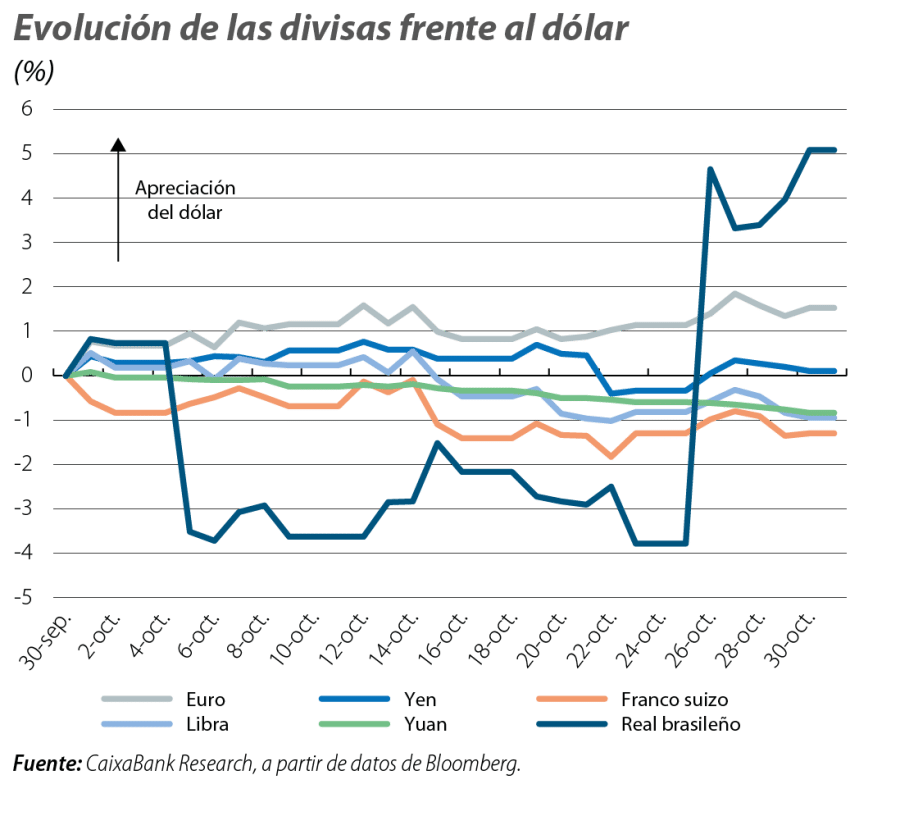
Las tensiones alrededor de la deuda francesa pesaron sobre el euro, que se debilitó cerca de un 1% frente al dólar y fluctuó alrededor de los 1,11-1,12 dólares. En cambio, la libra esterlina se fortaleció más de un 1% en su cruce con el dólar y el yen cerró el mes relativamente estable. Entre las divisas emergentes, destacó la volatilidad del real brasileño, condicionado por la incertidumbre asociada al proceso electoral presidencial, que concluyó con la victoria de Lula da Silva.