2027: perspectivas monetarias e implicaciones fiscales
Encaramos el año 2027 con la perspectiva de unos tipos de interés más altos, reflejo del nuevo panorama de inflación y del conflicto en Oriente Próximo. En los últimos meses, Europa y EE. UU. han visto inflaciones cercanas al 4%, empujadas por un encarecimiento de un 20% en la energía que pagan los consumidores, y el BCE y la Fed han empezado a subir sus tipos de interés para enfriar la demanda y mitigar las presiones de precios.
Unas condiciones financieras controladamente más restrictivas
La perspectiva es que los bancos centrales sigan endureciendo la política monetaria en los próximos trimestres, pero que lo hagan de manera controlada: prevemos que los tipos del BCE alcanzarán un pico del 3,00% y los de la Fed llegarán al intervalo del 4,00%-4,25%, lo que dejaría a 2027 con tipos de interés unos 100 p. b. más altos de lo esperado antes de la guerra. Que el endurecimiento sea controlado responde a distintos factores. Por encima de todo, el escenario cuelga de la geopolítica y, por tanto, puede cambiar de manera rápida y multidireccional, lo que exige agilidad y prudencia a los bancos centrales (considerando los rezagos con los que se transmite la política monetaria). Además, poco pueden hacer el BCE y la Fed para aplacar la inflación energética que viene directamente del shock de Oriente Próximo. Su misión es evitar que el encarecimiento energético se filtre al resto de los precios de la economía (los llamados efectos indirectos) y que la inflación se propague. Una demanda agregada que crece a ritmos moderados (y condiciona la capacidad de trasladar incrementos de costes a precios finales) y unas expectativas de inflación que están ancladas en los objetivos del 2% favorecen que el endurecimiento monetario siga siendo comedido. Y, si en 2027 se confirma la contención de los efectos indirectos que observamos por ahora, incluso se abre la puerta a las primeras bajadas de tipos por parte del BCE y la Fed.1
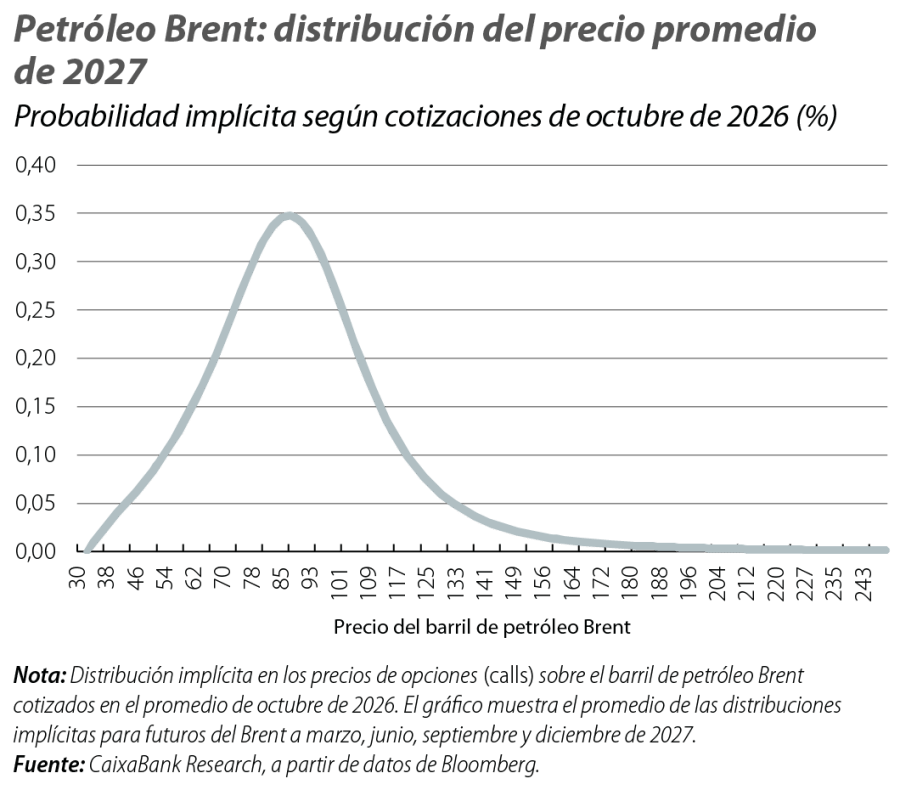
Sin embargo, el intento fallido de resolver el conflicto entre EE. UU. e Irán el pasado verano deja una disrupción energética más larga e incierta, lo que acentúa el riesgo de propagación al resto de precios y de que la inflación gane inercia. Nuestro cuadro de previsiones, elaborado en septiembre, se anclaba en unos precios del petróleo Brent y el gas TTF cotizados para 2027 en los mercados de unos 80 dólares/barril y 45 euros/MWh. En octubre, los futuros ya apuntaban a un petróleo Brent algo superior a los 90 dólares y a un gas cercano a los 70 euros en el conjunto de 2027 (aunque con cierta distensión a lo largo del año, desde los 105 dólares y los 80 euros en enero a los 85 dólares y los 60 euros al cierre). Además, los propios mercados cotizan mucha incertidumbre, como refleja la distribución de precios del Brent del primer gráfico, basada en el mercado de opciones.
- 1
Entre la primavera y el verano, la inflación debería bajar con un efecto escalón fuerte (por efectos base de la energía, dado que el denominador de la inflación interanual ya incorporará los primeros meses del conflicto).
¿Y si se activan los efectos indirectos de la inflación?
Aunque no hay que descartar una distensión rápida (en verano los precios energéticos mostraron su capacidad de relajación si se encauza el conflicto militar), es más preocupante el riesgo de unas disrupciones duraderas. Por ello, nos centraremos en Europa para valorar la posibilidad de unos precios energéticos elevados durante más tiempo y la potencial activación de efectos indirectos sobre el resto de la inflación.
El punto de partida del ejercicio es el riesgo cotizado por los propios mercados financieros en octubre. En concreto, a partir de los mercados de derivados (opciones call) sobre los futuros del petróleo Brent y el gas TTF, extraemos una distribución de posibles precios (como la del primer gráfico) y analizamos dos sendas alternativas para 2027: en el percentil 75 (p75, la senda que delimita el 25% de precios más elevados), los mercados apuntan a un Brent de 105 dólares y un TTF de casi 80 euros en el promedio de 2027; en el percentil 95 (p95, top 5% de precios), serían unos 135 dólares y 135 euros. Esto se podría traducir en un crecimiento del IPC energético de la eurozona de entre el 10% (p75) y el 20% (p95) anual en 2027.2
Además del impacto directo sobre la inflación total, que en estas sendas alternativas sería de entre 1 p. p. y 2 p. p., evaluamos su potencial de propagación sobre el resto de precios a partir de la intensidad energética de los distintos productos del IPC.3 El segundo gráfico resume todo el ejercicio con un abanico de posibles tasas de inflación según la intensidad del shock energético y su grado de propagación.
- 2
Según sugieren las regresiones del precio del petróleo Brent sobre el IPC de carburantes y del gas TTF sobre el IPC de electricidad.
- 3
Reproducimos la metodología con la que Fagandini et al. (2024), «Decomposing HICPX inflation into energy-sensitive and wage-sensitive items», Boletín Económico del BCE 3/2024, calculan un IPCA «sensible a la energía». A partir de las tablas input-output, se obtiene la intensidad energética de cada sector, como el peso de los consumos intermedios energéticos sobre la producción total. Tras asignar la intensidad energética de los sectores entre las subpartidas del IPC, trasladamos el encarecimiento de la energía según la ratio entre la intensidad energética de cada componente y la de las partidas puramente energéticas.
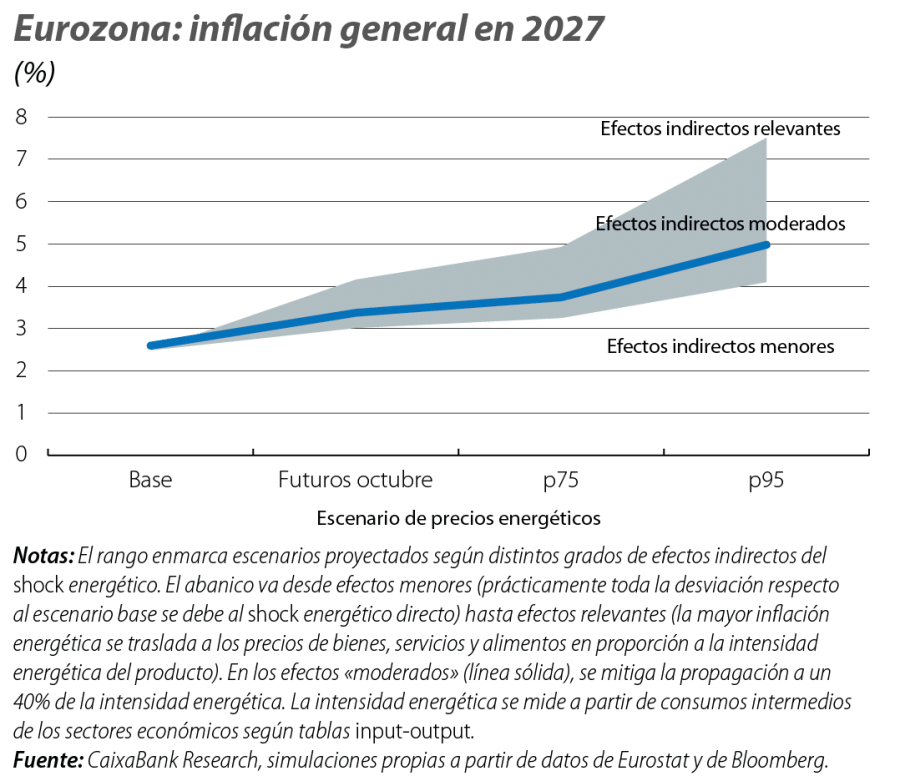
Respecto a nuestro escenario base, anclado en unos futuros energéticos de principios de septiembre, con efectos indirectos modestos y que da una inflación de la eurozona del 2,6% en 2027, la incorporación de los últimos datos y los futuros de gas y petróleo de octubre podría aupar la inflación al rango del 3,0%-4,0%, mientras que en el percentil 75 aumentaría hasta el 3,0%-5,0%, y en escenarios más extremos y de propagación elevada, el ejercicio sugiere un abanico que podría abrirse hasta el 7%.4
- 4
El escenario «efectos indirectos relevantes» asume una propagación fuerte: una inflación energética del 20% acerca la inflación núcleo al 5%. Como referencia, tras una inflación energética del 37% en 2022, la inflación núcleo de la eurozona se acercó al 6% durante buena parte de 2023. En el escenario «efectos indirectos moderados», mitigamos la transmisión al 40% de la intensidad energética y esto da una traslación energía-núcleo parecida a la de 2022. El crecimiento moderado de la demanda y el anclaje de las expectativas de inflación apoyan una propagación más moderada. En cambio, el recuerdo de la crisis inflacionista de 2022 puede condicionar el comportamiento y propiciar efectos indirectos más relevantes.
Sendas monetarias y consecuencias fiscales
El ejercicio anterior ilustra el riesgo de un mayor endurecimiento monetario si la disrupción energética persiste. Aunque la tormenta perfecta tras el shock energético de 2022 puede dar alguna pista sobre el techo del BCE y la Fed,5 el endurecimiento no tiene por qué vehicularse solo con mayores tipos de interés: los bancos centrales también pueden prolongar el tiempo durante el que mantienen los tipos en terreno restrictivo. Es decir, frente al escenario base en el que la transitoriedad del shock (por distensión de los precios energéticos o efectos indirectos menores) abriría la puerta a los primeros recortes de tipos a finales de 2027, la persistencia del conflicto EE. UU.-Irán y la disrupción de los flujos de energía amenaza con un periodo más largo de tipos de interés restrictivos.
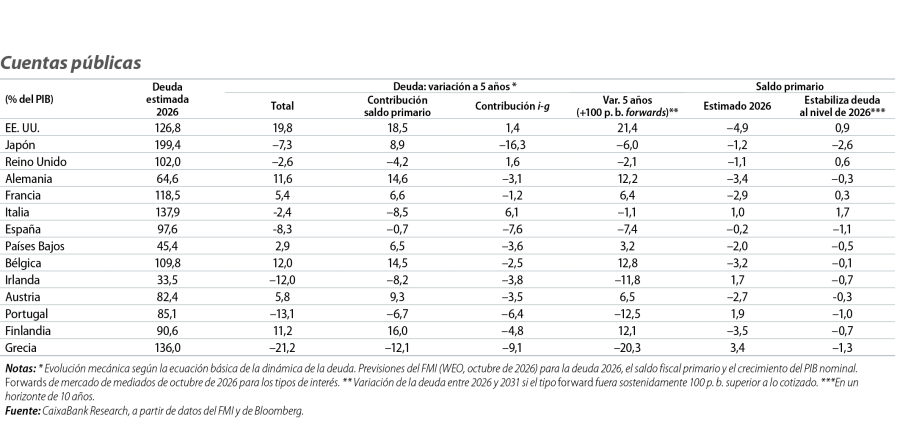
Hasta aquí, el shock energético parece principalmente una historia de inflación y política monetaria. Pero mantener los tipos elevados durante más tiempo tiene una segunda consecuencia: encarece gradualmente la financiación de la deuda pública, lo que preocupa especialmente en economías con desequilibrios fiscales como Francia o EE. UU. El impacto de unos mayores tipos de interés sobre sus dinámicas de deuda a corto plazo es pequeño, gracias a unos vencimientos medios elevados (unos 8 y 6 años, respectivamente). La evolución de la deuda pública depende del déficit de cada país, cuánto paga por financiarse y a qué ritmo crece su economía. Esto nos permite proyectar las dinámicas de deuda y descomponer su evolución. Como muestra la tabla final, el principal factor que explica el aumento de la ratio de deuda pública en economías como EE. UU. y Francia son unos déficits públicos primarios sostenidamente elevados, que apuntan a un deterioro de unas ratios de deuda ya elevadas. Al otro lado, la tradicional periferia europea sigue con visos de ir corrigiendo la deuda si mantiene la senda fiscal y cumple con el crecimiento económico previsto. Una recuperación de espacio fiscal importante, dada la mayor frecuencia con la que en los últimos años se suceden los shocks y disrupciones de oferta.
- 5
El BCE llegó al 4,00% y la Fed, al 5,25%-5,50%, en una coyuntura con un shock energético más severo, una reactivación pospandémica de la demanda más rápida que la de la oferta y unas políticas económicas inicialmente muy acomodaticias.