2027: perspectives monetàries i implicacions fiscals
Encarem l’any 2027 amb la perspectiva d’uns tipus d’interès més alts, reflex del nou panorama d’inflació i del conflicte al Pròxim Orient. En els últims mesos, Europa i els EUA han vist inflacions pròximes al 4%, empeses per un encariment del 20% en l’energia que paguen els consumidors, i el BCE i la Fed han començat a apujar els tipus d’interès per refredar la demanda i per mitigar les pressions dels preus.
Unes condicions financeres controladament més restrictives
La perspectiva és que els bancs centrals continuïn endurint la política monetària en els propers trimestres, però es preveu que ho faran de manera controlada: considerem que els tipus del BCE assoliran un pic del 3,00% i que els de la Fed arribaran a l’interval del 4,00%-4,25%, la qual cosa deixaria el 2027 amb uns tipus d’interès uns 100 p. b. més alts del que s’esperava abans de la guerra. Que l’enduriment sigui controlat respon a diferents factors. Per damunt de tot, l’escenari penja de la geopolítica i, per tant, pot canviar de manera ràpida i multidireccional, la qual cosa exigeix agilitat i prudència als bancs centrals (considerant els retards amb què es transmet la política monetària). A més a més, poc poden fer el BCE i la Fed per aplacar la inflació energètica provinent de forma directa del xoc del Pròxim Orient. La seva missió és evitar que l’encariment energètic es filtri a la resta dels preus de l’economia (els anomenats efectes indirectes) i que la inflació es propagui. Una demanda agregada que creix a ritmes moderats (i que condiciona la capacitat de traslladar els increments de costos als preus finals) i unes expectatives d’inflació ancorades en els objectius del 2% afavoreixen que l’enduriment monetari continuï sent moderat. I, si el 2027 es confirma la contenció dels efectes indirectes que observem ara, fins i tot s’obre la porta a les primeres baixades de tipus per part del BCE i de la Fed.1
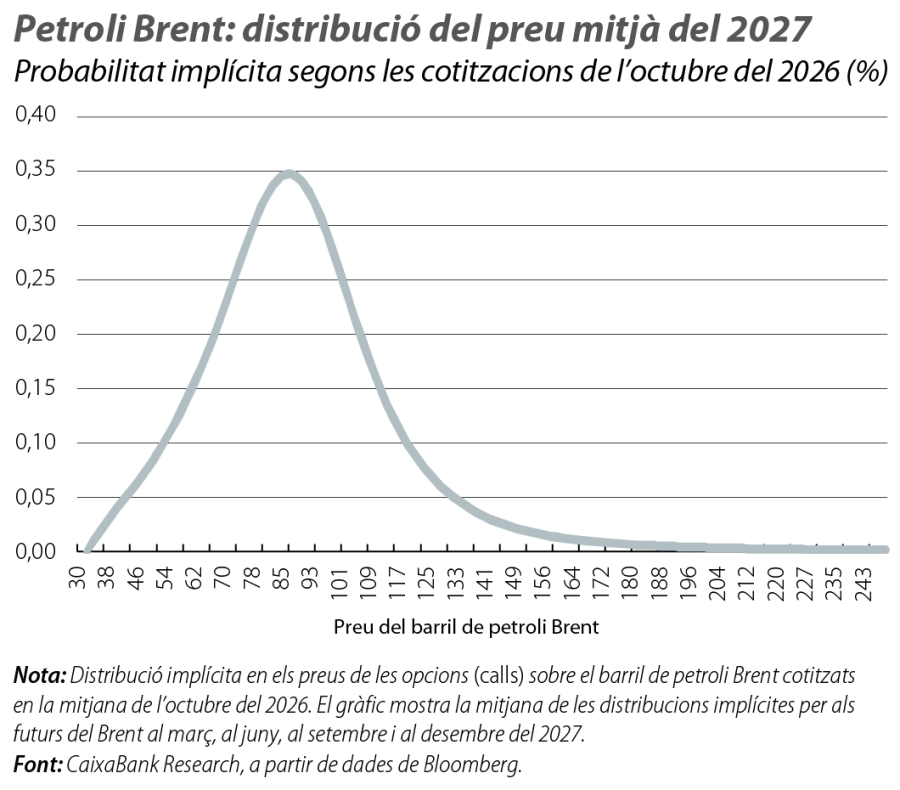
No obstant això, l’intent fallit de resoldre el conflicte entre els EUA i l’Iran l’estiu passat deixa una disrupció energètica més llarga i més incerta, la qual cosa intensifica el risc de propagació a la resta de preus i propicia que la inflació guanyi inèrcia. El nostre quadre de previsions, elaborat al setembre, s’ancorava en uns preus del petroli Brent i del gas TTF cotitzats per al 2027 als mercats d’uns 80 dòlars/barril i de 45 euros/MWh. A l’octubre, els futurs ja apuntaven a un petroli Brent una mica superior als 90 dòlars i a un gas pròxim als 70 euros en el conjunt del 2027 (malgrat que amb una certa distensió al llarg de l’any, des dels 105 dòlars i els 80 euros al gener als 85 dòlars i als 60 euros al tancament). A més a més, els propis mercats cotitzen molta incertesa, com ho reflecteix la distribució de preus del Brent del primer gràfic, basada en el mercat d’opcions.
- 1
Entre la primavera i l’estiu, la inflació hauria de baixar amb un efecte graó fort (per efectes base de l’energia, atès que el denominador de la inflació interanual ja incorporarà els primers mesos del conflicte).
I si s’activen els efectes indirectes de la inflació?
Tot i que no cal descartar una distensió ràpida (a l’estiu els preus energètics van mostrar la seva capacitat de relaxament si es canalitza el conflicte militar), és més preocupant el risc d’unes disrupcions duradores. Per aquest motiu, ens centrarem en Europa per valorar la possibilitat d’uns preus energètics elevats durant més temps i la potencial activació dels efectes indirectes sobre la resta de la inflació.
El punt de partida de l’exercici és el risc cotitzat pels propis mercats financers a l’octubre. En concret, a partir dels mercats de derivats (opcions call) sobre els futurs del petroli Brent i del gas TTF, extraiem una distribució dels possibles preus (com la del primer gràfic) i analitzem dues alternatives per al 2027: en el percentil 75 (p75, la senda que delimita el 25% de preus més elevats), els mercats apunten a un Brent de 105 dòlars i a un TTF de gairebé 80 euros en la mitjana del 2027; en el percentil 95 (p95, top 5% de preus), serien uns 135 dòlars i 135 euros. Això es podria traduir en un creixement de l’IPC energètic de la zona de l’euro entre el 10% (p75) i el 20% (p95) anual el 2027.2
A més de l’impacte directe sobre la inflació total, que en aquestes dues alternatives se situaria entre 1 p. p. i 2 p. p., avaluem el seu potencial de propagació sobre la resta de preus a partir de la intensitat energètica dels diferents productes de l’IPC.3 El segon gràfic resumeix tot l’exercici amb un ventall de possibles taxes d’inflació en funció de la intensitat del xoc energètic i del seu grau de propagació.
- 2
Segons ho suggereixen les regressions del preu del petroli Brent sobre l’IPC dels carburants i del gas TTF sobre l’IPC de l’electricitat.
- 3
Reproduïm la metodologia amb què Fagandini et al. (2024), «Decomposing HICPX inflation into energy-sensitive and wage-sensitive items», Butlletí Econòmic del BCE, 3/2024, calculen un IPCH «sensible a l’energia». A partir de les taules input-output, s’obté la intensitat energètica de cada sector, com el pes dels consums intermedis energètics sobre la producció total. Després d’assignar la intensitat energètica dels sectors entre les subpartides de l’IPC, traslladem l’encariment de l’energia en funció de la ràtio entre la intensitat energètica de cada component i la de les partides purament energètiques.
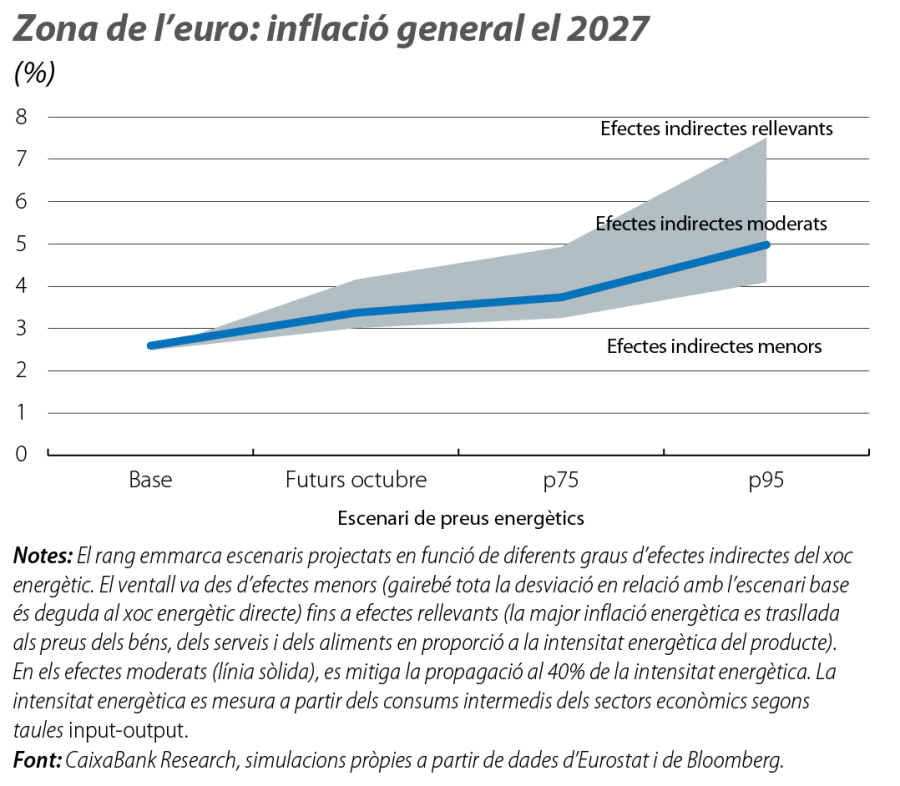
En relació amb el nostre escenari base, ancorat en uns futurs energètics del començament de setembre, amb efectes indirectes modestos i que dona una inflació a la zona de l’euro del 2,6% el 2027, la incorporació de les últimes dades i dels futurs del gas i del petroli de l’octubre podria ajudar a apujar la inflació al rang del 3,0%-4,0%, mentre que, en el percentil 75, augmentaria fins al 3,0%-5,0%, i, en escenaris més extrems i de propagació elevada, l’exercici suggereix un ventall que es podria obrir fins al 7%.4
- 4
L’escenari «efectes indirectes rellevants» assumeix una propagació forta: una inflació energètica del 20% acosta la inflació nucli al 5%. Com a referència, després d’una inflació energètica del 37% el 2022, la inflació nucli de la zona de l’euro es va acostar al 6% durant una bona part del 2023. En l’escenari «efectes indirectes moderats», mitiguem la transmissió al 40% de la intensitat energètica, i això comporta una translació energia-nucli semblant a la del 2022. El creixement moderat de la demanda i l’ancoratge de les expectatives d’inflació donen suport a una propagació més moderada. En canvi, el record de la crisi inflacionista del 2022 pot condicionar el comportament i pot propiciar efectes indirectes més rellevants.
Sendes monetàries i conseqüències fiscals
L’exercici anterior il·lustra el risc d’un major enduriment monetari si la disrupció energètica persisteix. Malgrat que la tempesta perfecta després del xoc energètic del 2022 pot donar alguna pista sobre el sostre del BCE i de la Fed,5 l’enduriment no s’ha de vehicular forçosament només amb uns tipus d’interès més elevats: els bancs centrals també poden prolongar el temps durant el qual mantenen els tipus en terreny restrictiu. És a dir, en relació amb l’escenari base en què la transitorietat del xoc (per la distensió dels preus energètics o dels efectes indirectes menors) obriria la porta a les primeres retallades de tipus al final del 2027, la persistència del conflicte EUA-Iran i la disrupció dels fluxos d’energia amenacen amb un període més llarg de tipus d’interès restrictius.
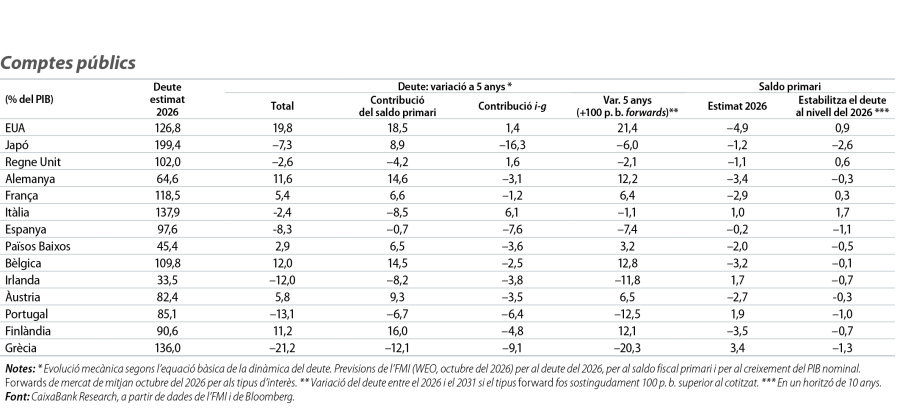
Fins aquí, sembla que el xoc energètic és, principalment, una història d’inflació i de política monetària. Però mantenir els tipus elevats durant més temps té una segona conseqüència: encareix de forma gradual el finançament del deute públic, la qual cosa preocupa en especial en economies amb desequilibris fiscals com França o els EUA. L’impacte d’uns tipus d’interès més alts sobre les seves dinàmiques de deute a curt termini és petit, gràcies a uns venciments mitjans elevats (uns 8 i 6 anys, respectivament). L’evolució del deute públic depèn del dèficit de cada país, de quant paga per finançar-se i a quin ritme creix la seva economia. Això ens permet projectar les dinàmiques del deute i descompondre’n l’evolució. Com ho mostra la taula final, el principal factor que explica l’augment de la ràtio de deute públic en economies com les dels EUA i França són uns dèficits públics primaris sostingudament elevats, que apunten a un deteriorament d’unes ràtios de deute ja elevades. A l’altre costat, sembla que la tradicional perifèria europea pot anar corregint el deute si manté la senda fiscal i compleix el creixement econòmic previst. Una recuperació de l’espai fiscal important, atesa la major freqüència amb què, en els últims anys, se succeeixen els xocs i les disrupcions d’oferta.
- 5
El BCE va arribar al 4,00% i la Fed, al 5,25%-5,50%, en una conjuntura amb un xoc energètic més sever, una reactivació postpandèmica de la demanda més ràpida que la de l’oferta i unes polítiques econòmiques inicialment molt acomodatícies.