Què ha impulsat el repunt global dels tipus d’interès a llarg termini?
Des de l’inici d’enguany, els tipus sobirans han augmentat de forma generalitzada a les principals economies desenvolupades, amb un repunt que crida especialment l’atenció en els venciments més llargs. La sincronització entre els EUA, Europa i el Japó apunta a forces globals, més enllà dels factors fiscals o institucionals propis de cada país. Malgrat que el conflicte entre els EUA i l’Iran ha intensificat el moviment, la tendència s’observa des del final del 2024.

La naturalesa d’aquest repunt importa perquè les seves possibles explicacions tenen implicacions econòmiques molt diferents. Una lectura ho atribueix a unes expectatives d’inflació més elevades o a una pèrdua de confiança en la sostenibilitat de les finances públiques. Una altra relaciona, en especial als EUA, els tipus reals més alts amb unes millors perspectives de creixement derivades del desplegament de la intel·ligència artificial (IA) i amb un possible augment del tipus d’interès neutral. Una tercera explicació, a mig camí entre les dues anteriors, vincula les majors necessitats d’inversió pública i privada amb una base inversora més sensible al preu, que exigeix una major rendibilitat per finançar-les. Malgrat que les tres compleixen un cert paper, aquesta última explicació sembla la més influent.
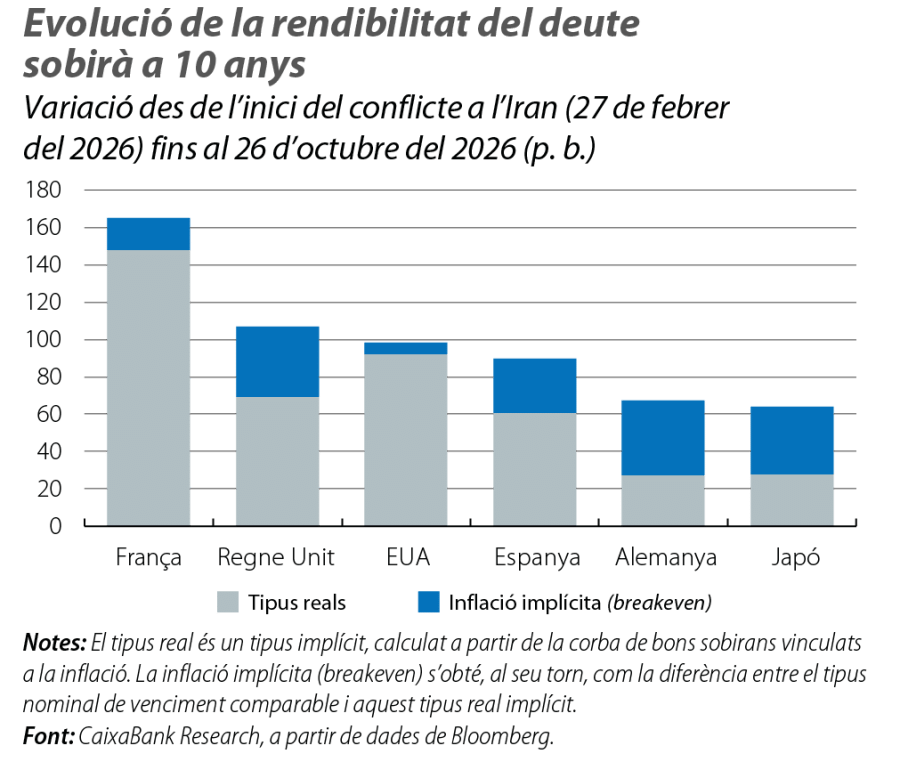
Els tipus reals, protagonistes del moviment
El repunt dels tipus llargs no s’explica, principalment, per una major inflació esperada, tot i que la seva contribució varia entre països i entre fases del conflicte. Des del seu inici, els tipus reals expliquen, aproximadament, 93 dels prop de 100 p. b. que ha augmentat el tipus d’interès nord-americà a 10 anys. Alemanya i el Japó presenten una composició més equilibrada, però la compensació per inflació, malgrat guanyar rellevància en les últimes setmanes, tampoc explica, principalment, la tendència ni des de l’inici d’enguany ni des del final del 2024.
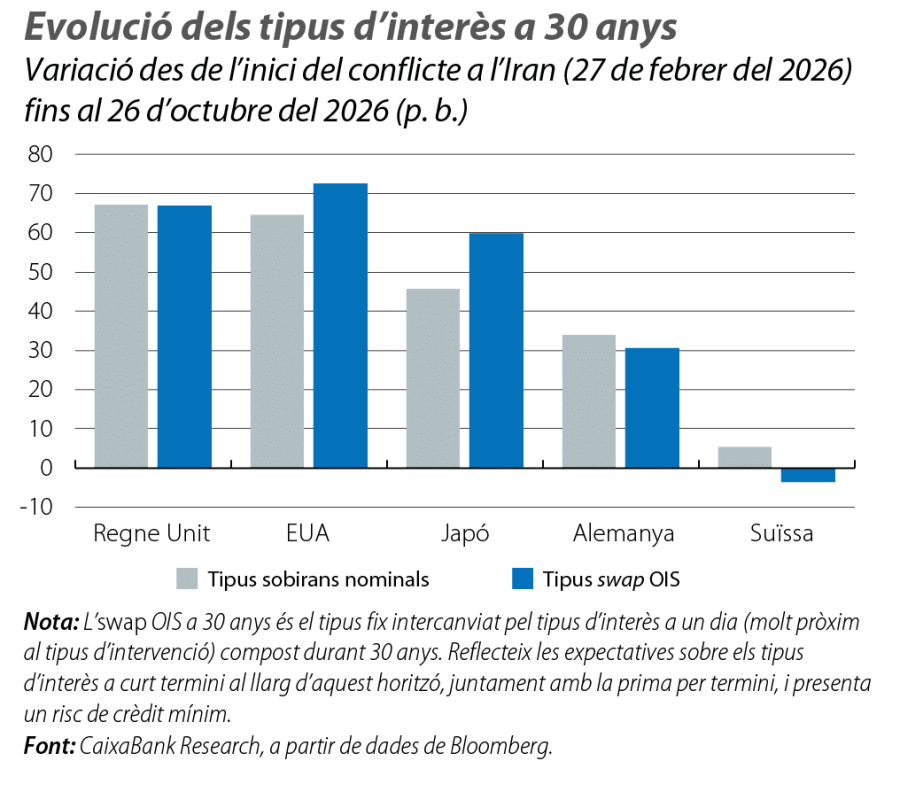
Més que una crisi generalitzada de confiança sobirana
No sembla tampoc que la pujada respongui, principalment, a una crisi generalitzada de confiança en les finances públiques. El moviment general afecta economies amb situacions fiscals molt diferents i no es limita a aquelles amb les trajectòries de deute més preocupants. Tot i que Suïssa és una excepció destacada, amb un repunt molt menor i amb una situació fiscal favorable, altres economies amb comptes públics sòlids i per a les quals no es preveu un deteriorament significatiu, com Dinamarca o Noruega, l’han patit igualment, en estar més exposades a forces comunes, com el cicle monetari europeu o les majors necessitats de despesa relacionades amb la geopolítica i amb la defensa.
L’evolució dels swaps confirma que una part substancial del moviment representa un encariment general del capital a llarg termini i no solament una prima sobirana més elevada. Des del final de febrer, l’swap OIS a 30 anys ha augmentat uns 70 p. b. en dòlars, en relació amb uns 65 p. b. del treasury equivalent. Al Regne Unit, els tipus swap OIS han pujat gairebé el mateix que el gilt, mentre que, a la zona de l’euro, el tipus swap OIS ha avançat al voltant de 30 p. b., uns 5 p. b. per sota del bund.
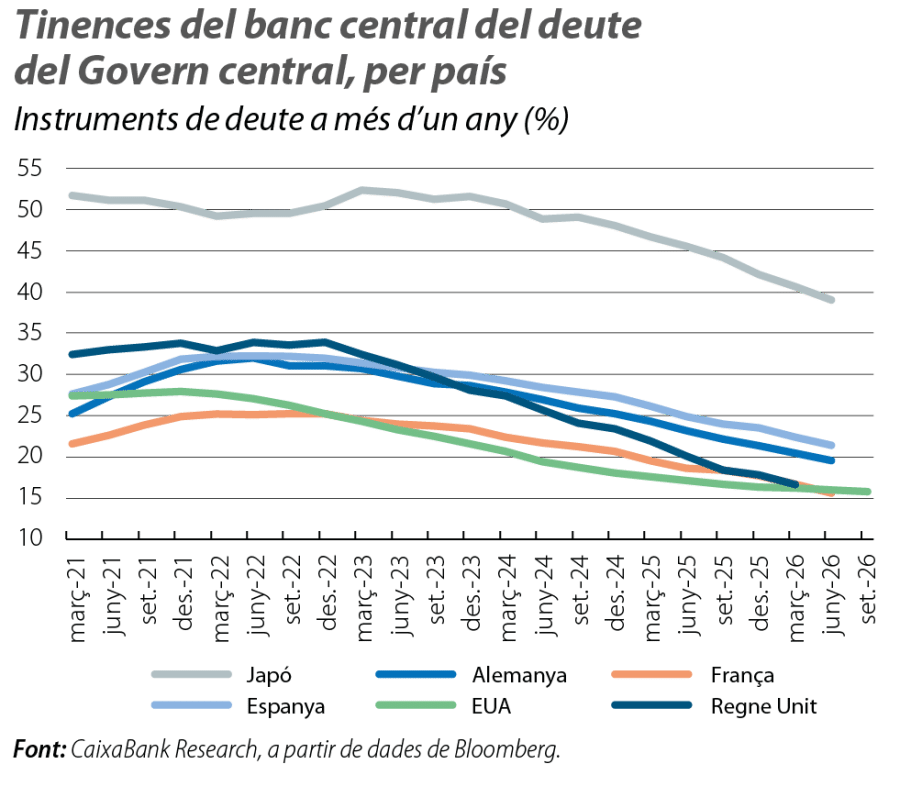
Sí que sembla que els riscos fiscals específics expliquen les diferències entre països en la intensitat de l’augment dels tipus. França és l’exemple més clar: a més de l’encariment generalitzat dels tipus a llarg termini, des del començament del 2023, i en un context de QT, el diferencial sobirà francès a 10 anys en relació amb l’swap OIS europeu s’ha ampliat uns 170 p. b., enfront d’uns 115 p. b. en relació amb el bund. Això reflecteix tant una prima per la situació fiscal i política francesa, com la menor prima d’escassetat del deute alemany a mesura que el BCE està reduint les tinences de bons sobirans.
Per què han pujat llavors els tipus reals?
Una part de la pujada reflecteix expectatives d’uns tipus oficials més elevats durant més temps. Entre el setembre del 2024 i el començament del 2026, el repunt de tipus es va concentrar relativament més en els venciments llargs, la qual cosa apunta a forces estructurals. No obstant això, amb el conflicte a l’Iran i amb el xoc energètic, els trams curts també s’han ajustat amb intensitat: si, a l’inici de l’any, els mercats descomptaven retallades de tipus, ara cotitzen encara diverses pujades, la qual cosa pressiona els tipus lliures de risc al llarg de la corba.
Així i tot, i per al cas dels EUA, una de les descomposicions de la rendibilitat del treasury a 10 anys que realitza la Fed1 confirma que la revisió dels tipus sense risc esperats no explica tot el moviment. Des del començament del conflicte a l’Iran al març, una mica més del 40% de l’augment de la rendibilitat del treasury a 10 anys s’explicaria per uns majors tipus reals esperats a curt termini, i al voltant del 30% vindria d’una major prima real per termini. És a dir, que les expectatives sobre l’evolució de la política monetària expliquen només lleugerament més que la major compensació pel risc de durada que exigeixen els inversors.
Una segona explicació per a l’augment dels tipus reals prové de la major demanda mundial de capital per a inversió. Als EUA, per exemple, el consens de Bloomberg preveu que la inversió privada real creixerà gairebé el 5% el 2026 i el 2027, des del 3,1% registrat el 2025. S’espera que només les companyies tecnològiques més involucrades en el desenvolupament d’infraestructura per a la IA, les anomenades hiperescaladores, inverteixin uns 800.000 milions de dòlars el 2026 i més d’1,1 bilions de dòlars el 2027 (el 2,4% i el 3,4% del PIB nominal esperat per a cada any, respectivament).
Aquesta gran inversió no ha de suposar necessàriament que el tipus neutral hagi augmentat de forma permanent: les expectatives d’elevats retorns futurs poden incentivar-la abans que els efectes sobre la productivitat de la tecnologia siguin visibles i augmentin la competència per l’estalvi i, de retruc, els tipus reals.2
A Europa, d’altra banda, les necessitats de defensa, la seguretat energètica i les infraestructures també competeixen per l’estalvi, al qual se suma la creixent emissió de diverses empreses d’IA en divises europees.
Finalment, el canvi en la base inversora també ajuda a explicar per què unes necessitats de finançament més elevades poden exigir rendibilitats superiors. Durant el QE, els bancs centrals i altres compradors oficials van absorbir importants quantitats de deute, amb una escassa sensibilitat a la seva rendibilitat, i van reduir, així, el volum disponible per a la resta del mercat. Amb la normalització dels seus balanços, augmenta el deute en mans dels inversors privats més sensibles al preu, i es pot reduir una part de la prima d’escassetat o de conveniència que va comprimir les rendibilitats sobiranes durant l’era del QE.
Un nou preu per al capital
En definitiva, sembla que els mercats busquen una rendibilitat més elevada per equilibrar unes creixents necessitats mundials de finançament. La inflació i les expectatives de tipus oficials han contribuït al repunt, en especial des de l’esclat del conflicte a l’Iran, però el protagonisme correspon als tipus reals. La major demanda d’inversió, uns estocs elevats de deute, una menor prima d’escassetat i una base inversora més sensible al preu completen l’explicació. El deteriorament fiscal és, per tant, una peça important d’una història més àmplia, no la seva única causa.
Condicions macrofinanceres
Quins factors determinaran l'evolució dels tipus d'interès, de l'sentiment inversor i de les condicions macrofinancieras en general?