L’aversió al risc predomina als mercats
Les tensions geopolítiques i l’energia marquen un to caut als mercats, mentre que l’aversió al risc pressiona els tipus sobirans a la baixa i augmenten les primes de risc a Europa. El BCE i la Fed mantenen els tipus sense canvis, els dubtes sobre la IA llasten les borses i el dòlar es mostra erràtic.
Les tensions geopolítiques i l’energia marquen un to caut als mercats
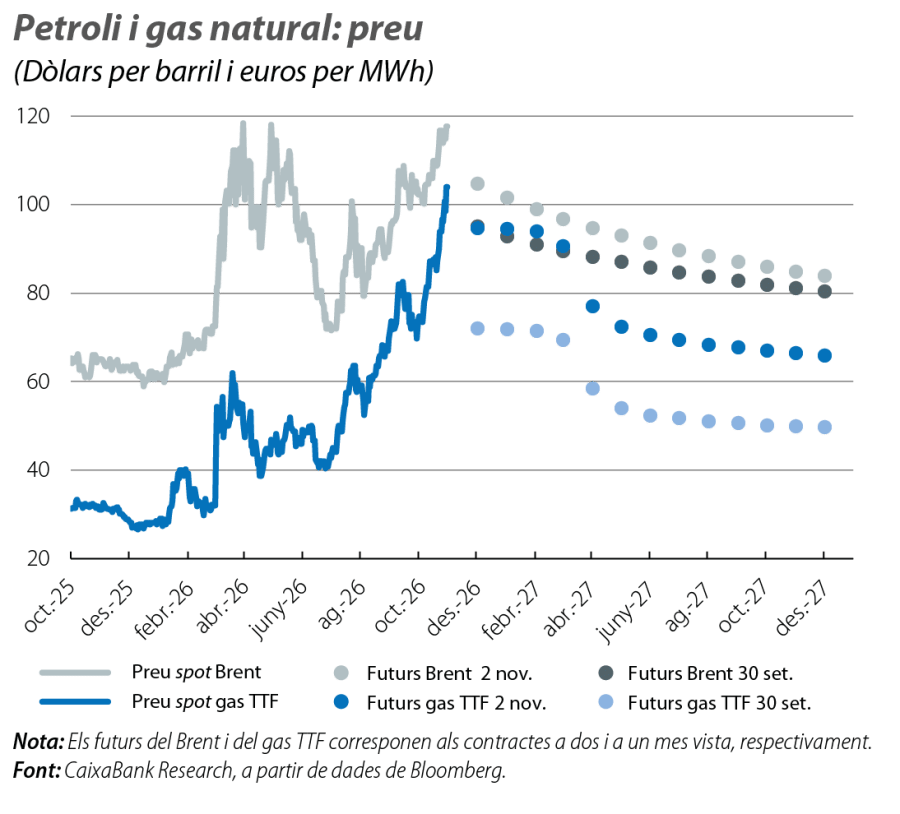
El conflicte al Pròxim Orient, amb una intensificació de les tensions directes entre l’Iran i l’Aràbia Saudita, va mantenir la incertesa sobre el subministrament energètic global i va afavorir que el petroli continués cotitzant per damunt dels 100 dòlars per barril de Brent durant tot el mes. Fins i tot va superar els 115 dòlars i va marcar nous màxims de l’any. Per la seva banda, el preu del gas natural TTF va repuntar amb força a l’octubre, en augmentar més del 40%, i es va acostar als 100 €/MWh. A més a més, les corbes de futurs del Brent i del gas TTF dels propers trimestres es van desplaçar a l’alça i van reflectir una revisió de les expectatives del mercat davant el persistent risc de disrupcions en l’oferta. Així mateix, els inversors van viure un nou episodi de dubtes sobre la sostenibilitat i la rendibilitat de les inversions associades a la IA en un entorn de condicions financeres restrictives. A Europa, es va sumar un augment de l’aversió al risc davant la persistència dels riscos fiscals a França, que va provocar una forta ampliació de la prima de risc sobirana francesa, un cert contagi a la italiana i un impacte limitat sobre les primes d’Espanya i de Portugal. En aquest context, el BCE i la Fed van decidir mantenir els tipus d’interès, però van senyalitzar una senda de política monetària restrictiva.
L’aversió al risc pressiona els tipus sobirans a la baixa
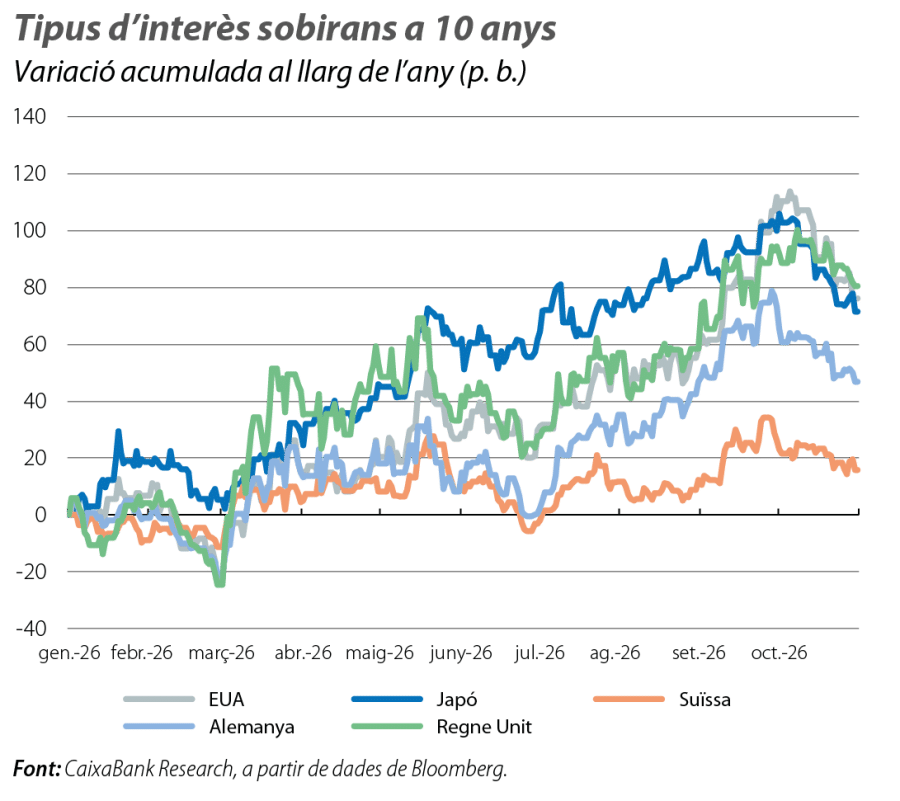
Malgrat l’augment dels preus de l’energia, els rendiments del deute públic nord-americà i alemany van recular i van reflectir l’aversió al risc davant la incertesa geopolítica i els dubtes sobre les valoracions borsàries associades al sector tecnològic i a la IA. La rendibilitat del treasury a 10 anys va assolir el seu màxim a l’inici del mes, en situar-se en el 5,30% (nivell no observat des del 2002), però després va recular fins a nivells pròxims al 5,0%, més de 30 p. b. en relació amb el tancament del setembre (tot i que, en l’acumulat de l’any, encara puja prop de 80 p. b.). Per la seva banda, Alemanya va experimentar una caiguda de tipus, amb la rendibilitat del bund a 10 anys baixant més de 20 p. b. Al Regne Unit, els tipus sobirans van assolir el nivell més alt en gairebé 20 anys a l’inici d’octubre i després van recular en les últimes setmanes, amb una recepció relativament favorable de les projeccions i dels pressupostos públics presentats pel Govern.
Increment de les primes de risc a Europa, amb les tensions concentrades a França
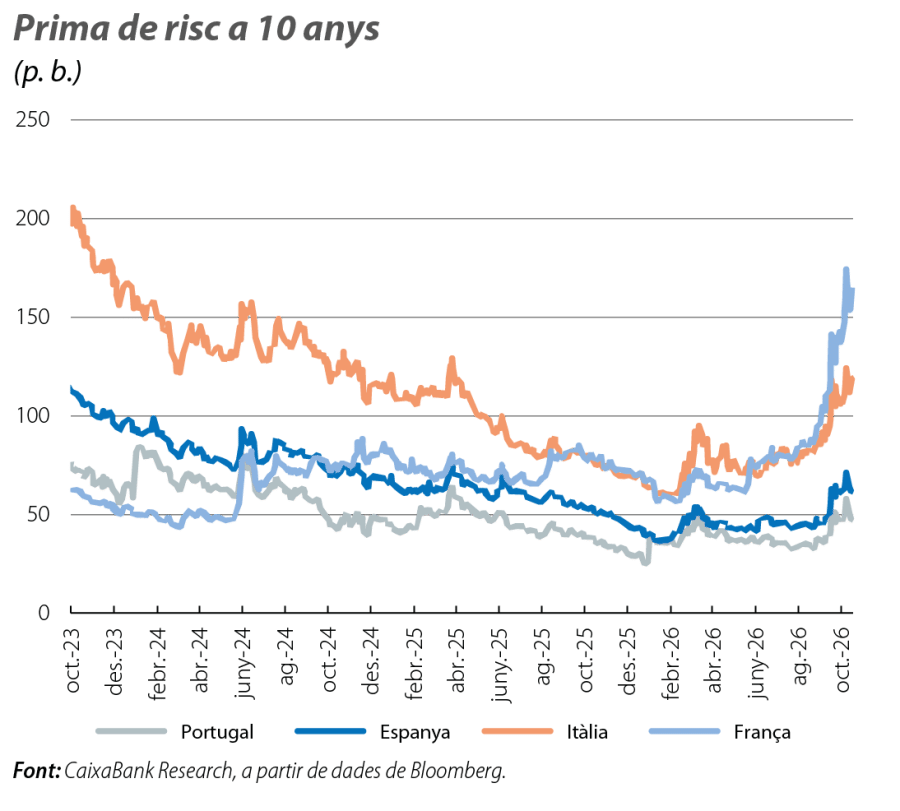
Els mercats de deute sobirà de la zona de l’euro van viure un episodi de tensió al voltant dels comptes públics de França. En concret, l’elevat deute públic francès i les dificultats polítiques per ajustar-lo, amb un Parlament fragmentat i a l’avantsala de les eleccions presidencials de la primavera, van comportar que el bo francès (OAT) a 10 anys superés el llindar del 5%, mentre que la prima de risc es va continuar ampliant i, després d’assolir nivells no vistos des de la crisi del deute sobirà europeu, va arribar a superar els 170 p. b. (es va moderar una mica al final del mes, després que l’agència de qualificació Moody’s mantingués la nota creditícia de França en Aa3). En aquest context, des de l’Eurosistema, tant la presidenta del BCE, Christine Lagarde, com el governador del Banc de França van assenyalar que correspon a les autoritats franceses corregir els desequilibris fiscals, suggerint que, en l’actualitat, no es compleixen les condicions per a una intervenció per part del BCE. El contagi a la resta de primes de risc de la zona de l’euro va ser moderat, amb la prima de risc italiana al voltant dels 120 p. b. (clarament per sota dels nivells assolits el 2023), mentre que les primes d’Espanya i de Portugal van augmentar menys de 10 p. b. i es van mantenir a la vora de mínims des del 2009.
El BCE i la Fed mantenen els tipus sense canvis, però apunten a pujades d’ara endavant
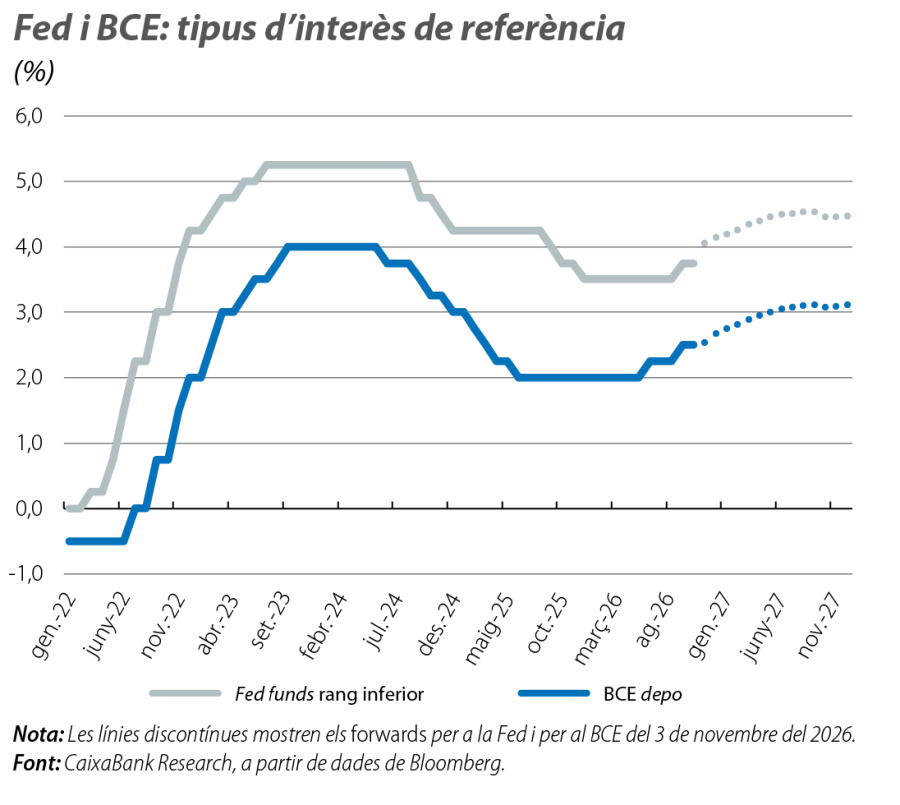
Tal com s’anticipava, tant el BCE com la Fed van decidir mantenir els tipus d’interès a les reunions de l’octubre. El BCE va mantenir el depo en el 2,50% en una decisió unànime, argumentant que el context continua sent compatible amb un enduriment gradual de la política monetària. Ateses les condicions financeres més restrictives i l’observació d’unes dades d’inflació subjacent contingudes fins al moment, el BCE va optar per esperar a disposar de més informació abans d’adoptar nous moviments. A més del missatge de política monetària, el principal focus d’atenció va ser l’anunci que Christine Lagarde deixarà la presidència del BCE al començament de febrer (uns vuit mesos abans del final del mandat). Per la seva banda, la Fed va mantenir els fed funds en el rang 3,75%-4,00%, tot i que va haver-hi dos vots de dissensió a favor d’apujar els tipus 25 p. b. El president Warsh va emfatitzar el desig d’acumular més informació abans de valorar ajustos addicionals en la política monetària, tot i que va reconèixer que la inflació es manté massa elevada i va destacar la fortalesa de l’economia nord-americana. Malgrat la pausa, els mercats van continuar descomptant com a escenari més probable una pujada de tipus a les reunions del desembre de la Fed i del BCE. Així mateix, les expectatives de mercat apunten a una prolongació del cicle d’enduriment monetari el 2027, amb dues pujades addicionals de 25 p. b. per part del BCE i una pujada addicional per part de la Fed.
Els dubtes sobre la IA llasten la borsa
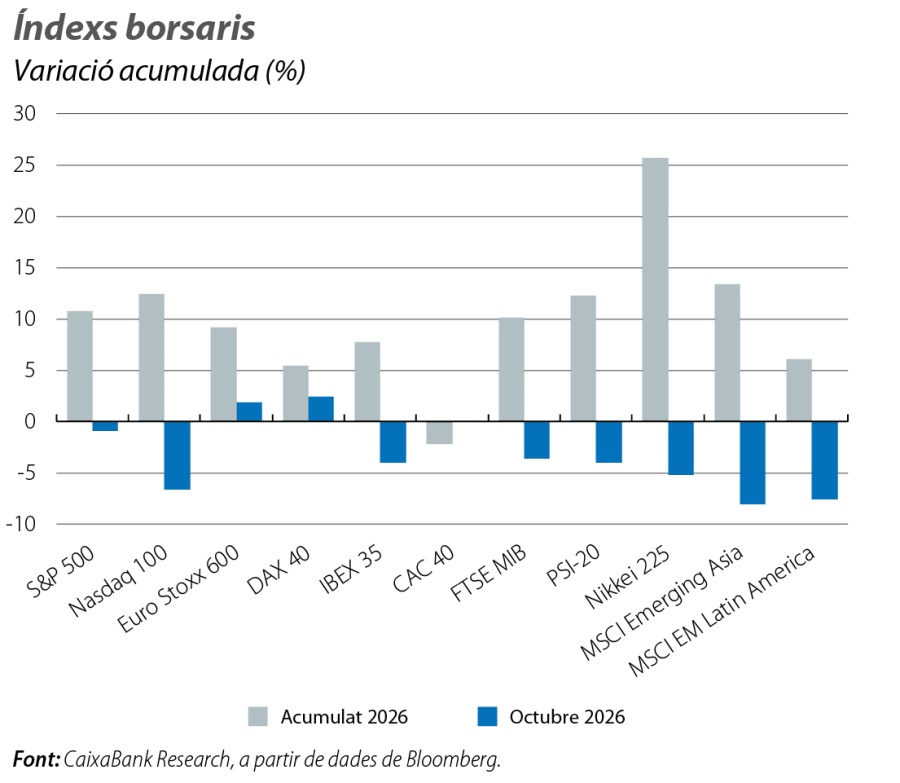
Els mercats de renda variable es van mostrar volàtils durant l’octubre, un mes marcat per l’inici de la temporada de resultats del 3T i amb el focus inversor en les grans companyies tecnològiques. Malgrat els resultats, en general, sòlids, els mercats van exhibir inquietud davant l’auge de la inversió en IA i la capacitat de les companyies per generar retorns suficients que justifiquin l’elevada despesa associada a aquestes iniciatives. Això últim va llastar les cotitzacions borsàries durant la segona meitat del mes, amb caigudes als sectors tecnològic i de semiconductors, que es van reflectir en diversos índexs borsaris. Com a resultat, el Nasdaq 100 va recular prop del 6% a l’octubre, mentre que l’S&P 500, menys exposat a aquests sectors, va cedir menys de l’1%. A Europa, el comportament va ser més favorable, amb l’STOXX 600 avançant prop del 2% al llarg del mes, amb el suport dels sectors menys exposats a la temàtica de la IA. Per països, el DAX alemany va tancar l’octubre en positiu, mentre que el CAC 40 francès va aconseguir acabar gairebé pla (el +0,1%), malgrat les persistents preocupacions sobre la situació fiscal del país.
El dòlar, erràtic davant les principals divises
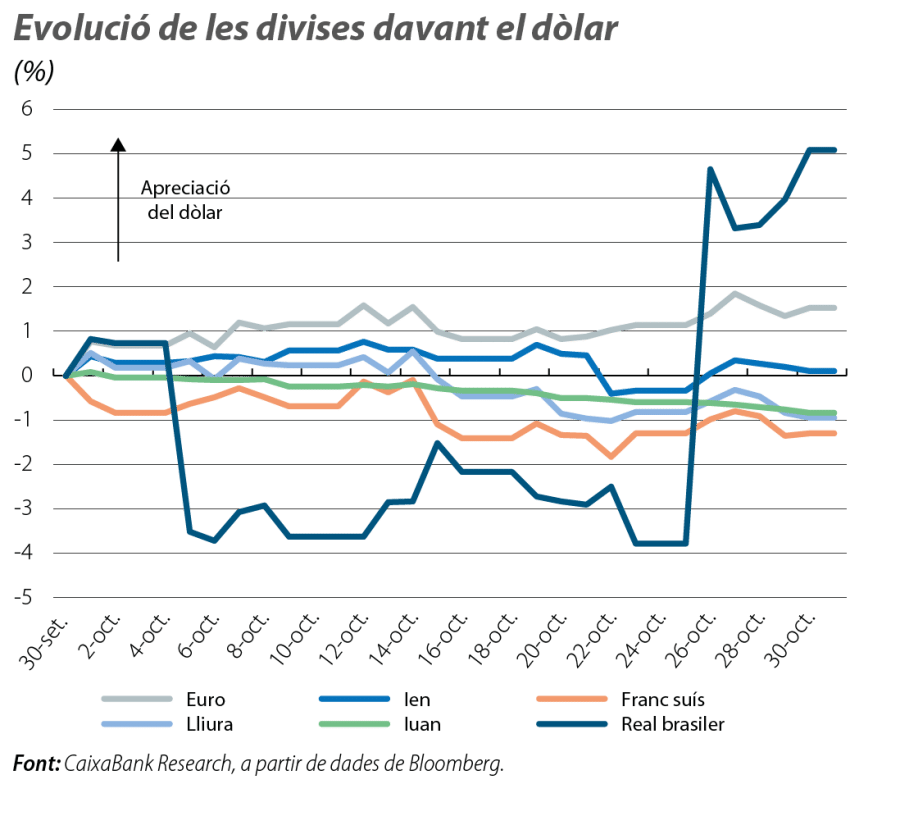
Les tensions al voltant del deute francès van pesar sobre l’euro, que es va afeblir prop de l’1% davant el dòlar i va fluctuar al voltant dels 1,11-1,12 dòlars. En canvi, la lliura esterlina es va enfortir més de l’1% en el seu canvi amb el dòlar, i el ien va tancar el mes relativament estable. Entre les divises emergents, va destacar la volatilitat del real brasiler, condicionat per la incertesa associada al procés electoral presidencial, que va concloure amb la victòria de Lula da Silva.