La geopolítica i la política fiscal llasten els mercats financers
Els mercats van estar marcats per la prolongació del conflicte a l’Iran i per les preocupacions creixents sobre la sostenibilitat fiscal a llarg termini. En aquest context, els bancs centrals van continuar elevant els tipus d’interès, tot i que van suavitzar el to dels seus missatges cap al final del mes. Les rendibilitats del deute sobirà van repuntar amb força i els diferencials es van ampliar a la zona de l’euro, mentre que l’enduriment monetari de la Fed va impulsar el dòlar i la crisi política a França va pressionar l’euro. Als mercats borsaris, el sector tecnològic va continuar destacant davant de la resta de companyies, i el preu del petroli es va mantenir en nivells elevats malgrat la volatilitat registrada l’última setmana.
El conflicte a l’Iran i les preocupacions fiscals a llarg termini van marcar el rumb del mercat
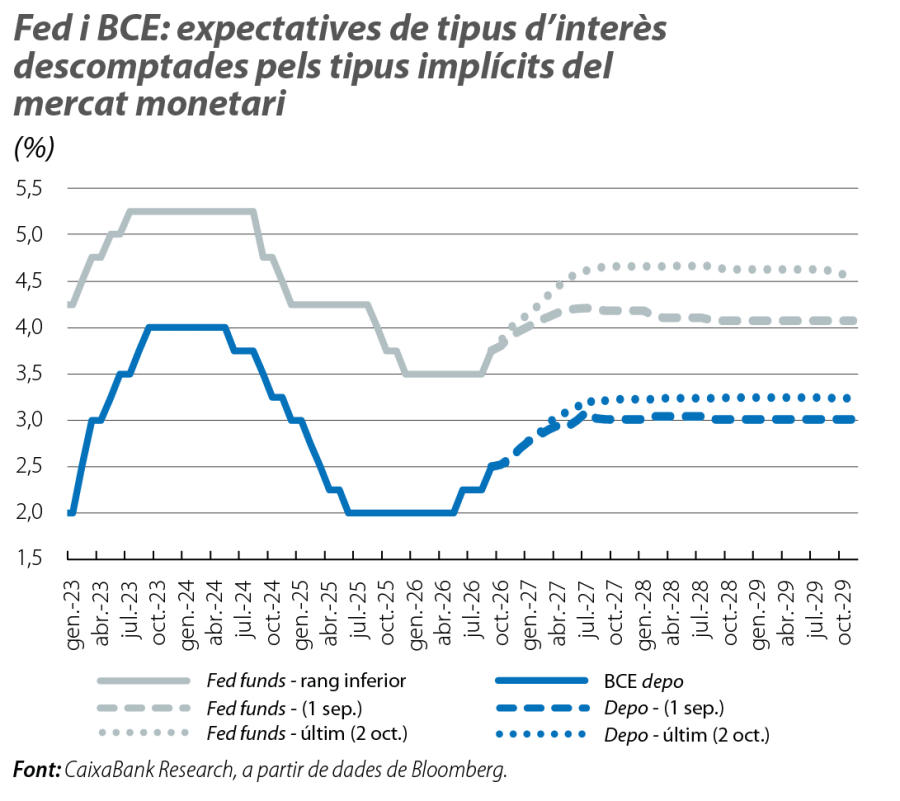
El bloqueig de l’estret d’Ormuz va mantenir elevats els preus energètics i les expectatives d’inflació i va propiciar pujades de tipus per part del BCE, de la Fed i del Banc del Japó. No obstant això, cap al final del mes, els responsables del BCE i de la Fed van moderar el biaix tensionador dels seus discursos, la qual cosa va reduir les expectatives dels inversors per als tipus d’intervenció en els 12 propers mesos, així com les de veure noves pujades a l’octubre. Les expectatives per als bancs centrals i les preocupacions fiscals van fer repuntar amb força els tipus sobirans a les principals economies desenvolupades. A la perifèria de la zona de l’euro, la prima de risc francesa va liderar una ampliació dels diferencials, esperonada per l’inici de les negociacions per als pressupostos del 2027 i per les dificultats perquè el Govern francès implementi una correcció del dèficit. Això va pressionar l’euro (ja llastat per un dòlar que va capitalitzar amb força la pujada de la Fed) i les borses europees, mentre que, als EUA, la tecnologia i els semiconductors van donar una mica de suport als índexs borsaris. Els majors tipus d’interès reals als EUA i la fortalesa del dòlar també van llastar els metalls preciosos, en erosionar-ne l’atractiu relatiu com a dipòsit de valor.
Els bancs centrals van apujar els tipus, però van moderar el to dels seus discursos cap al final del mes
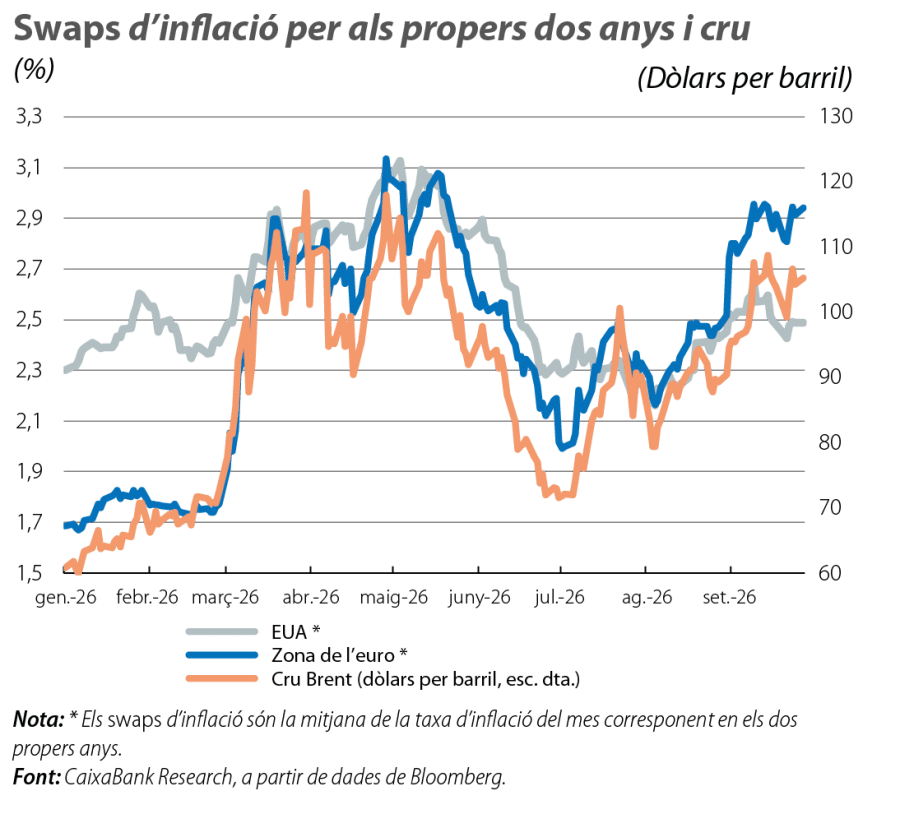
El BCE va apujar els tipus en 25 p. b., fins a situar el depo en el 2,50%, mentre que la Fed va situar els fed funds en el rang del 3,75%-4,00%. En els dos casos, la pujada de tipus es va justificar per les persistents pressions inflacionistes. No obstant això, el to dels seus responsables es va suavitzar en l’última setmana del mes. Per al BCE, Lagarde va defensar que l’economia continua en un escenari d’«enduriment monetari controlat» i va destacar que els últims moviments del mercat, amb uns tipus més elevats a llarg termini, també endureixen les condicions financeres i contribueixen a reduir les pressions inflacionistes. Als EUA, després de la sorpresa a la baixa de la inflació PCE a l’agost, tant Williams (Fed regional de Nova York) com el vicepresident Jefferson van apostar per un examen de les dades sense urgències. Així, els inversors van passar a descomptar una menor probabilitat de pujades a l’octubre per als dos bancs centrals (l’escenari central és de pausa a l’octubre) i amb prou feines tres pujades de tipus més a les dues bandes de l’Atlàntic (en relació amb les quatre addicionals que es van arribar a cotitzar). Els swaps d’inflació de la zona de l’euro a 1 i a 2 anys també van caure amb intensitat en l’última setmana, tot i que es van mantenir per damunt dels nivells de l’agost (i s’esperen taxes d’inflació en els dos propers estius al voltant del 3% de mitjana).
Forts repunts de les rendibilitats sobiranes i ampliació dels diferencials a la zona de l’euro
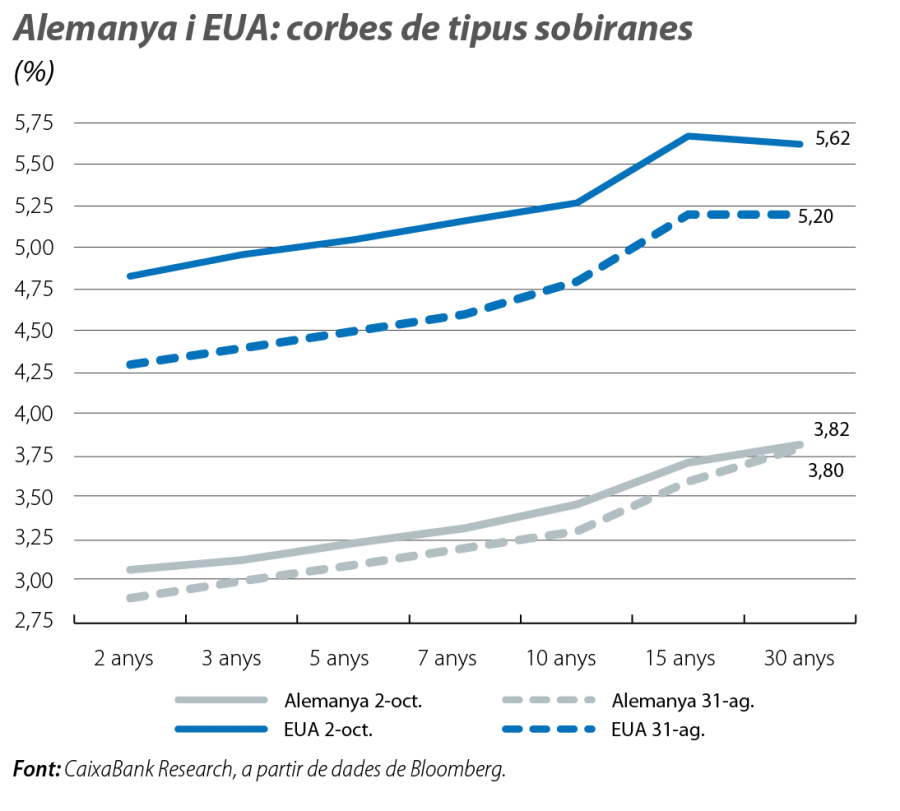
Les referències sobiranes a llarg termini van assolir màxims de les últimes dècades, tot i que el matís dovish dels bancs centrals al tancament del mes va atenuar una part de les pujades. Als EUA, la corba es va desplaçar amb força a l’alça (uns 45 p. b. de mitjana en els diferents trams), amb el treasury a 10 anys superant el 5,20%. La corba, aplanada durant una gran part del mes, va recuperar pendent al tancament: els tipus curts van moderar els repunts en caure les expectatives sobre la Fed, mentre que els trams llargs van continuar tensionats per les preocupacions fiscals, la qual cosa va dur el treasury a 30 anys a màxims des del 2002. A la zona de l’euro, malgrat que també va haver-hi repunts de tipus, els inversors van buscar refugi en el deute alemany i van pressionar a la baixa els tipus d’interès dels bunds, en especial en els trams curts, la qual cosa també va afavorir un major apuntament de la corba. D’altra banda, el diferencial francès es va ampliar en més de 50 p. b., fins a superar els 140 p. b., i va generar, cap al final del mes, un cert contagi sobre els deutes italià i grec. Els deutes espanyol i portuguès van mostrar un millor comportament relatiu, amb ampliacions pròximes als 15 p. b., i, malgrat el repunt, van mantenir uns nivells comparativament baixos (i inferiors a la mitjana del 2024).
La pujada de tipus de la Fed va apreciar el dòlar, mentre que la crisi francesa va llastar l’euro
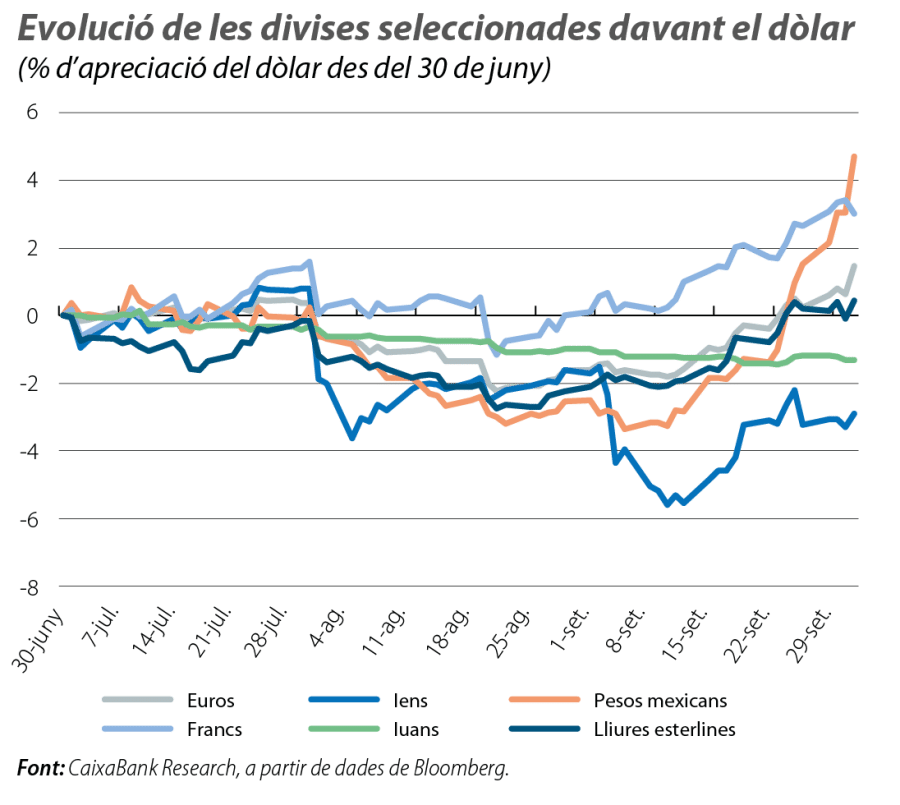
La divisa nord-americana es va apreciar en el mes davant les principals divises (el 3% l’índex DXY de tipus efectiu nominal), afavorida per la pujada de tipus d’una Fed que va aconseguir transmetre als inversors una menor tolerància a l’actual ritme de desinflació. Davant l’euro, aquest moviment es va prolongar amb l’ampliació de la prima francesa i amb la incertesa política, la qual cosa va deixar l’EUR-USD depreciat en més del 3% en el mes. L’euro també va cedir davant la lliura i el franc suís, amb aquest últim afavorit per la recerca de refugi. D’altra banda, el ien, que va començar el mes apreciant-se després de les intervencions del Ministeri de Finances japonès i del Tresor dels EUA al mercat de divises a l’agost, va tornar a cedir cap al final del mes. Entre les divises emergents, que també van patir els efectes de la fortalesa del dòlar i els elevats tipus nord-americans, va destacar la depreciació del peso mexicà, pròxima al 8%.
El sector tecnològic amplia la bretxa amb la resta de companyies a la borsa
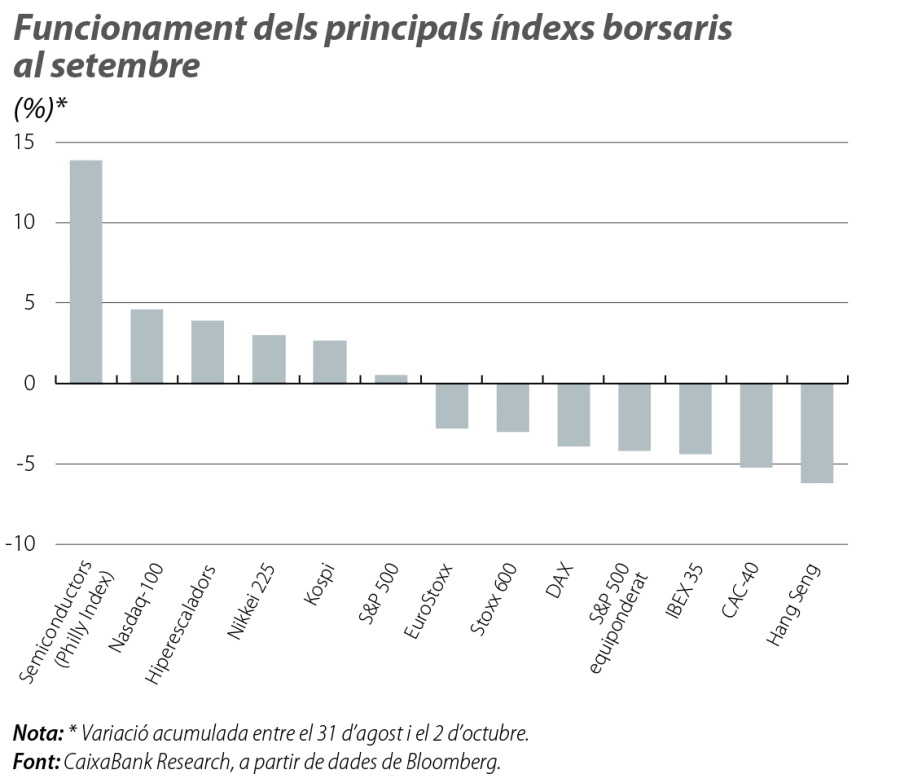
L’optimisme generat per la IA va continuar donant suport a les companyies nord-americanes més exposades, la qual cosa va augmentar la concentració en els principals índexs i també les divergències amb les borses europees. Així, el fort avanç dels semiconductors i de les Magnificent 7 va permetre a l’S&P500 acabar el mes gairebé pla i al Nasdaq-100 avançar lleugerament, en un mes globalment feble per a les borses. No obstant això, l’amplitud del mercat va ser escassa, i tant l’S&P500 equiponderat com el Dow Jones o el Russell 2000, de companyies de menor capitalització, van registrar pèrdues. A la zona de l’euro, tant els agregats regionals com els índexs nacionals de les principals economies van acumular caigudes entre el 4% i el 6%, amb el CAC-40 francès com l’índex que va presentar un funcionament relatiu més negatiu. Per sectors dins l’agregat paneuropeu, l’Stoxx 600, els automòbils i els sectors més exposats a uns tipus d’interès elevats van registrar els descensos més intensos, i només els sectors energètic i tecnològic van registrar avanços en el mes.
El petroli es va mantenir elevat malgrat la volatilitat en l’última setmana
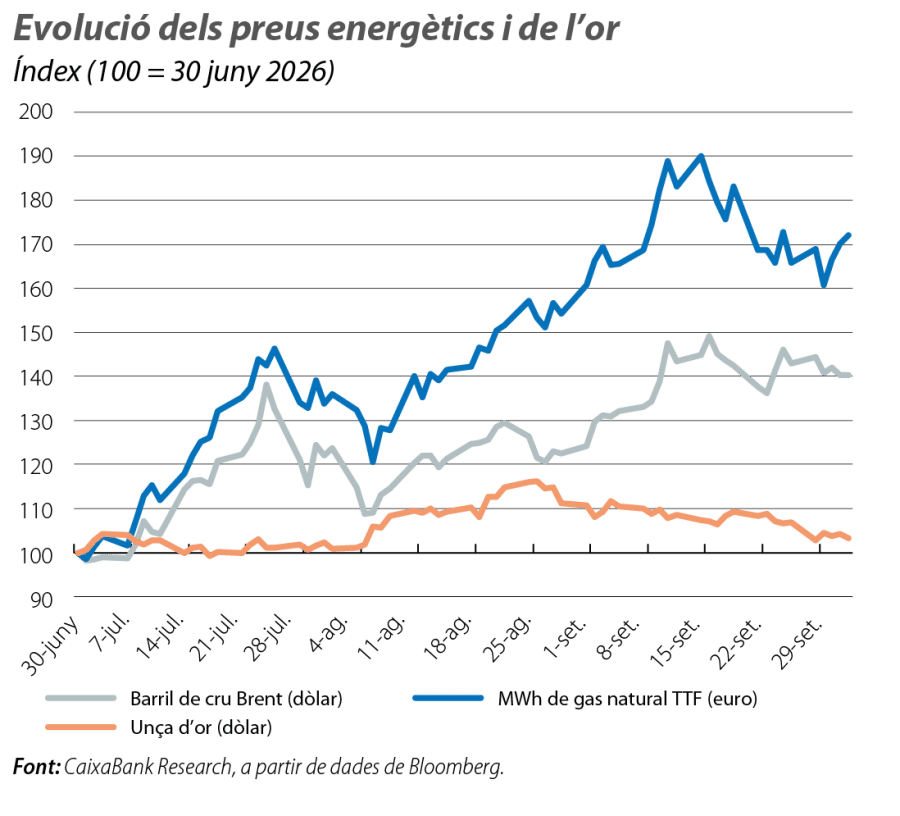
Després d’arribar a vorejar els 110 dòlars per barril, impulsat pel conflicte al Pròxim Orient, el cru va corregir una part dels guanys després que l’Aràbia Saudita reprengués els fluxos a través d’un oleoducte alternatiu i que els EUA recorreguessin parcialment a les seves reserves estratègiques. Així i tot, el Brent va tancar per damunt dels 100 dòlars per barril i va acumular un avanç superior al 10% en el període. El gas natural també va prolongar les pujades, i el TTF holandès va avançar prop del 5%, per damunt dels 70 euros/MWh, en un moment en què comença a augmentar la demanda estacional a Europa. Els metalls preciosos, per la seva banda, van ampliar les pèrdues (pròximes al 6% en el cas de l’or), amb el seu atractiu com a refugi disminuït pels elevats tipus reals i per la fortalesa del dòlar.