Semana del 9 al 16 de octubre de 2026
- El FMI ha revisado al alza su previsión de crecimiento para España hasta el 2,5% en 2026
- El FMI destaca la resistencia de la economía mundial en estos últimos siete años, pese a la sucesión de perturbaciones excepcionales
- Las dudas sobre la IA pesaron más que los riesgos inflacionistas

- Economía española
El FMI ha revisado al alza su previsión de crecimiento para España hasta el 2,5% en 2026
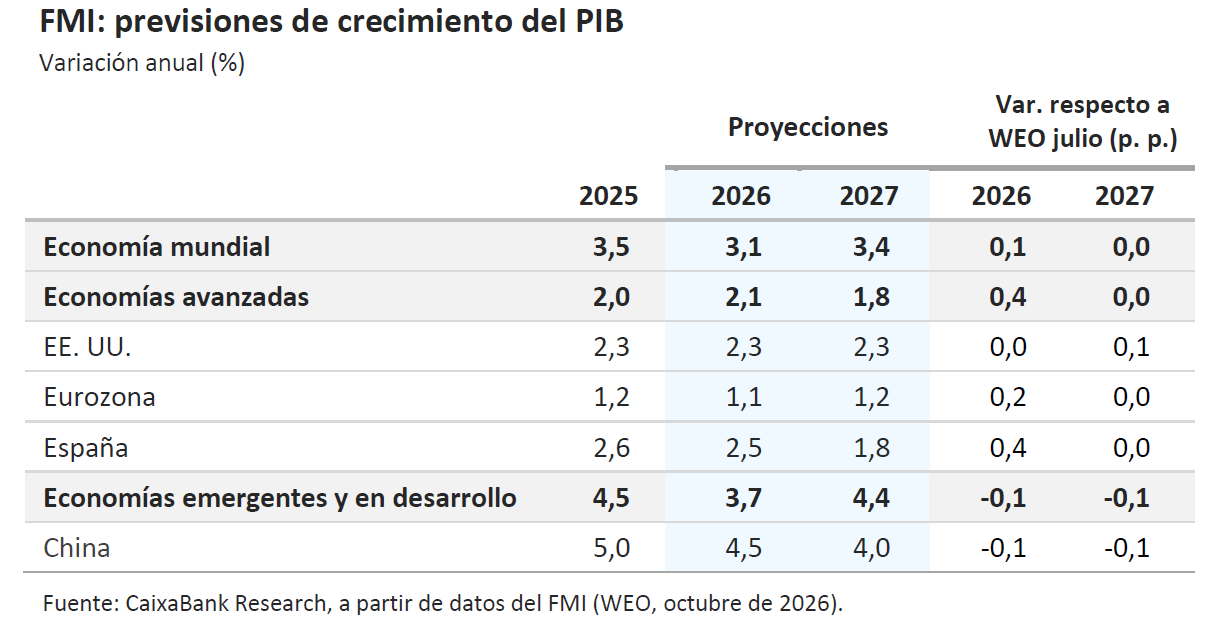
El FMI ha revisado al alza su previsión de crecimiento para España hasta el 2,5% en 2026, 4 décimas más que en julio, y mantiene el 1,8% para 2027. La institución destaca que España seguirá siendo la gran economía de la eurozona con mayor crecimiento. No obstante, advierte de unas presiones inflacionistas todavía elevadas, con una inflación media prevista del 3,7% en 2026, en un contexto marcado por las tensiones energéticas y la incertidumbre geopolítica global.
La energía elevó la inflación española hasta el 4,9% en septiembre. El INE confirmó que, en septiembre, la inflación general alcanzó el 4,9% y la subyacente, el 3,1%. El encarecimiento de los carburantes explica la mayor parte del repunte y, en menor medida, el aumento del precio de los paquetes turísticos. El desglose de los datos ofrece, además, pistas relevantes sobre las medidas energéticas que seguirán vigentes en noviembre. Por un lado, no se reactivarán las rebajas fiscales sobre la electricidad, ya que su precio aumentó un 11,4% interanual en septiembre, por debajo del umbral del 15% establecido para la activación de estas medidas. Por otro, se mantendrán las ayudas de 20 céntimos por litro a los carburantes, en un contexto de fuerte encarecimiento de la gasolina y el gasóleo. En conjunto, el detalle de la inflación de septiembre introduce riesgos al alza para nuestra previsión de inflación media del 3,4% en 2026.
Última actualización: 16 octubre 2026 - 10:00 - Economía internacional
El FMI destaca la resistencia de la economía mundial en estos últimos siete años, pese a la sucesión de perturbaciones excepcionales
Así, anticipa un crecimiento mundial del 3,1% en 2026, y un repunte hasta el 3,4% en 2027, gracias tanto a la resistencia de las economías ante el shock energético como al fuerte impulso inversor asociado a la IA. Sin embargo, advierte que esta resiliencia comienza a mostrar signos de agotamiento: unos inventarios energéticos cada vez más reducidos, la persistencia de tensiones geopolíticas y la elevada concentración del crecimiento en unos pocos sectores y empresas tecnológicas incrementan la vulnerabilidad de la economía global ante nuevos shocks. Además, el margen de actuación de las políticas económicas es bastante limitado, debido al aumento de los costes de financiación y a los niveles de deuda pública muy elevados. En este contexto, el FMI insiste en la necesidad de reconstruir colchones fiscales, preservar la estabilidad de precios mediante una política monetaria prudente y reforzar la capacidad productiva de las economías, al tiempo que incide en la necesidad de la cooperación internacional para afrontar desafíos comunes relacionados con la energía, las cadenas de suministro y el despliegue de nuevas tecnologías.
La debilidad de la industria puede lastrar la actividad de la eurozona en el 3T. La producción industrial de la eurozona cayó más de lo esperado en agosto (–0,5% intermensual vs. –0,3% anterior), en contraste con la señal más favorable que muestran las principales encuestas de clima empresarial (el PMI de manufacturas se sitúa en el 3T en el 52,2, por encima del umbral de 50). Asimismo, los datos confirman la heterogeneidad por países: relativa fortaleza en Alemania (+0,4% intermensual), impulsada por el gasto en infraestructuras y defensa, y debilidad en Francia (–0,3%) e Italia (–1,3%). En conjunto, los datos parecen dibujar una expansión moderada en el 3T, gracias a los servicios y al impulso fiscal alemán, mientras que la reactivación de la industria sigue condicionada por factores como el encarecimiento de la energía y la competencia externa.
En EE. UU., el gasto de las familias se ve afectado por el aumento de las presiones inflacionistas. Por un lado, la inflación general repuntó en septiembre hasta el 3,7% interanual (+0,3 p. p.), impulsada por los combustibles, mientras que la subyacente aumentó hasta el 2,6% (+0,2 p. p.), con una renovada tensión en el componente de alojamiento (véase la Nota Breve). Por otro, los precios de producción se aceleraron hasta el 6,3% interanual (+0,7 p. p.), su mayor tasa desde 2022, lo que sugiere que el shock inflacionista persistirá los próximos meses. De hecho, el Beige Book de la Reserva Federal, con información hasta comienzos de octubre, recogió un crecimiento entre ligero y moderado en 9 de los 12 distritos, con escaso dinamismo en el empleo y el consumo. También mostró una intensificación de los costes, en particular por el encarecimiento del diésel y sus efectos sobre el transporte. Este aumento de los costes comienza a afectar al gasto de las familias: en septiembre, las ventas minoristas aumentaron un 0,8% mensual en términos nominales, aunque apenas avanzaron un 0,2% sin automóviles y gasolina, señal de un menor dinamismo del gasto subyacente. Finalmente, las ventas de viviendas existentes crecieron un 1,5% mensual, aunque permanecieron un 2,2% por debajo del nivel de un año antes.
Última actualización: 16 octubre 2026 - 15:00Las exportaciones se confirman como el motor económico de China. De hecho, las exportaciones se siguen beneficiando de la fuerte demanda asociada al desarrollo de la IA y, en septiembre, crecieron más de un 36% interanual (25% en julio), muy por encima de lo esperado. Este empuje de las exportaciones explica que el superávit comercial acumulado en lo que va de año supere en un 7,5% el acumulado en el mismo periodo de 2025. Por otro lado, en septiembre, la inflación siguió muy contenida y apenas repuntó 0,1 p. p., hasta el 0,9%, lo que refleja una demanda interna todavía débil. En este sentido, el FMI ha señalado que China debe aplicar un mayor estímulo fiscal para impulsar el crecimiento con un patrón más equilibrado entre demanda interna y externa (estima un crecimiento del 4,5% en 2026 y del 4,0% en 2027).
- Mercados financieros
Las dudas sobre la IA pesaron más que los riesgos inflacionistas
Los mercados financieros transitaron una semana marcada por la persistencia de las presiones inflacionistas y por las crecientes dudas sobre la capacidad de las economías desarrolladas para absorber unas necesidades de financiación cada vez mayores. En EE. UU., el IPC de septiembre sorprendió al alza y, junto con unos precios de producción y unas ventas minoristas más robustos de lo esperado, reforzó la percepción de que la Reserva Federal podría mantener una política monetaria restrictiva durante más tiempo, impulsando temporalmente las rentabilidades de la deuda soberana. Al mismo tiempo, los elevados precios energéticos (con el Brent por encima de los 105 dólares por barril y el TTF superando los 85 €/MWh) siguieron alimentando las expectativas de inflación a corto plazo a ambos lados del Atlántico. Con todo, el tono de la Fed y el BCE fue algo más prudente. En el caso del BCE, varios responsables señalaron que, por ahora, no se aprecian señales de efectos de segunda ronda en los precios. En consecuencia, los inversores cerraron la semana descontando una pausa en las reuniones de octubre y tres subidas adicionales en los próximos 12 meses a ambos lados del Atlántico. Pese a ello, fue el deterioro del sentimiento en torno a la IA el que terminó teniendo un mayor impacto sobre los mercados. Las dudas sobre la capacidad de monetizar el esfuerzo inversor para su desarrollo lastraron a las tecnológicas y a los fabricantes de chips, lo que presionó a la baja a los índices bursátiles en EE. UU. y Asia. Sin embargo, la corrección permaneció relativamente concentrada en estos segmentos del mercado, lo que permitió que otros sectores más ligados a la economía doméstica y menos expuestos al ciclo de inversión en IA mostraran una mayor resistencia y sostuvieran el comportamiento del S&P 500 equiponderado. En Europa, las bolsas lograron cerrar la semana con avances generalizados, con los índices francés y alemán entre los más destacados de la eurozona. La corrección sufrida por las compañías más expuestas al ciclo de inversión en IA y el aumento de la aversión al riesgo favorecieron una rotación hacia los activos refugio, que impulsó las compras de deuda soberana. Como resultado, las rentabilidades de los bonos descendieron con fuerza, especialmente en los tramos largos y con mayor intensidad en EE. UU., donde los mercados comenzaron a descontar riesgos más acusados para el crecimiento a medio plazo. En la eurozona, las primas periféricas se mantuvieron prácticamente planas. Por otro lado, la caída en la rentabilidad de los treasuries presionó al dólar a la baja, lo que permitió al euro recuperar parte del terreno perdido tras alcanzar mínimos de 2025, niveles vistos por última vez tras el Liberation Day arancelario.
Principales indicadores financieros
15-10-26 9-10-26 Var. Mensual Acumulado 2026 Var. interanual Tipos Tipos 3 meses Eurozona (Euribor) 2,64 2,63 0 p. b. 61 p. b. 63 p. b. EE. UU. (SOFR) 4,06 4,04 +2 p. b. 41 p. b. 18 p. b. Tipos 12 meses Eurozona (Euribor) 3,22 3,19 +3 p. b. 97 p. b. 105 p. b. EE. UU. (SOFR) 4,51 4,47 +4 p. b. 109 p. b. 100 p. b. Tipos 2 años Alemania 3,11 3,13 -2 p. b. 99 p. b. 120 p. b. EE. UU. 4,74 4,79 -5 p. b. 127 p. b. 132 p. b. Tipos 10 años Alemania 3,41 3,48 -7 p. b. 56 p. b. 84 p. b. EE. UU. 5,06 5,24 -18 p. b. 89 p. b. 109 p. b. España 4,03 4,10 -7 p. b. 74 p. b. 94 p. b. Portugal 3,88 3,97 -8 p. b. 73 p. b. 94 p. b. Prima de riesgo (10 años) España 62 61 0 p. b. 18 p. b. 10 p. b. Portugal 47 49 -1 p. b. 18 p. b. 10 p. b. Renta variable S&P 500 7.744 7.812 -0,9% 13,1% 16,8% Euro Stoxx 50 6.168 6.173 -0,1% 6,5% 9,1% IBEX 35 19.178 19.033 0,8% 10,5% 22,6% PSI 20 9.374 9.268 1,1% 13,4% 12,4% MSCI emergentes 1.608 1.709 -5,9% 14,5% 16,6% Divisas EUR/USD (dólares por euro) 1,122 1,120 0,2% -4,5% -4,0% EUR/GBP (libras por euro) 0,845 0,846 -0,1% -3,0% -2,9% USD/CNY (yuanes por dólar) 6,691 6,693 0,0% -4,2% -6,1% USD/MXN (pesos por dólar) 18,415 18,416 0,0% 2,3% -0,1% Materias Primas Índice global 143,9 143,9 0,0% 31,2% 35,4% Brent a un mes 105,9 $/barril 104,7 $/barril 1,1% 74,1% 73,5% Gas n. a un mes 86,4 €/MWh 81,4 €/MWh 6,1% 206,9% 166,9% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
Datos previstos del 19 al 25 de octubre de 2026
Fecha País Indicador Periodo Previsión Último dato 19 China PIB (interanual) 3T 4,4% 4,3% China Producción industrial (interanual) Septiembre 5,4% 5,2% China Ventas minoristas (interanual) Septiembre 0,5% 0,4% 20 España Índice de producción del sector servicios Agosto - - España Comercio exterior de bienes Agosto - ‐5.224 mil Alemania Sentimiento económico ZEW Octubre 31,5 34,7 22 Eurozona Avance de confianza del consumidor Octubre - -16,5 Eurozona Observatorio del BCE Octubre - - EE. UU. Observatorio de la Fed Octubre - - 23 Eurozona Avance PMI compuesto Octubre - 53,1 EE. UU. Avance PMI compuesto Octubre - 58,4 Japón IPC (interanual) Septiembre 2,1% 1,9% Fuente: CaixaBank Research, a partir de datos de Bloomberg.
PULSO ECONÓMICO es una publicación de CaixaBank Research, que contiene informaciones y opiniones que proceden de fuentes que consideramos fiables. Este documento tiene un propósito meramente informativo, por lo cual CaixaBank no se responsabiliza en ningún caso del uso que se pueda hacer del mismo. Las opiniones y las estimaciones son propias de CaixaBank Research y pueden estar sujetas a cambios sin notificación previa.