Setmana del 9 al 16 d’octubre del 2026
- L’FMI ha revisat a l’alça la seva previsió de creixement per a Espanya fins al 2,5% el 2026
- L’FMI destaca la resistència de l’economia mundial en aquests últims set anys, malgrat la successió de pertorbacions excepcionals
- Els dubtes sobre la IA van pesar més que els riscos inflacionistes

- Economia espanyola
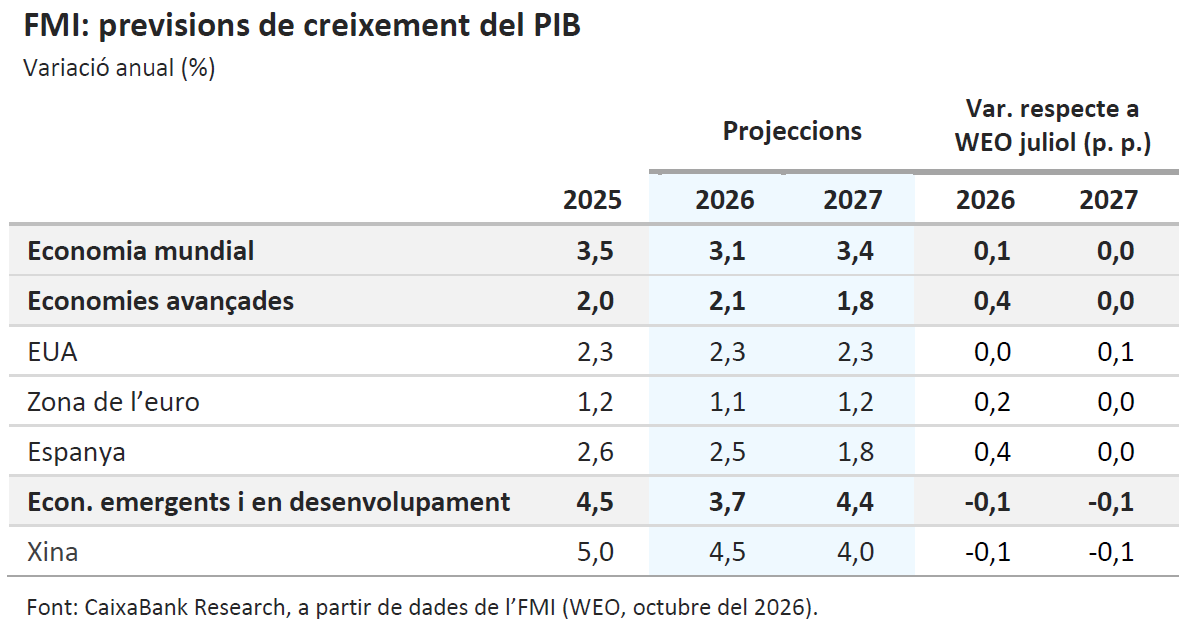
L’FMI ha revisat a l’alça la seva previsió de creixement per a Espanya fins al 2,5% el 2026
L’FMI ha revisat a l’alça la seva previsió de creixement per a Espanya fins al 2,5% el 2026, 4 dècimes més que al juliol, i manté l’1,8% per al 2027. La institució destaca que Espanya continuarà sent la gran economia de la zona de l’euro amb més creixement. No obstant això, adverteix d’unes pressions inflacionistes encara elevades, amb una inflació mitjana prevista del 3,7% el 2026, en un context marcat per les tensions energètiques i la incertesa geopolítica global.
L’energia va impulsar la inflació al setembre fins al 4,9%. L’INE va confirmar que, al setembre, la inflació general va assolir el 4,9% i la subjacent, el 3,1%. L’encariment dels carburants explica la major part del repunt i, en menor mesura, l’augment del preu dels paquets turístics. El desglossament de les dades ofereix, a més a més, pistes rellevants sobre les mesures energètiques que continuaran vigents al novembre. D’una banda, no es reactivaran les rebaixes fiscals sobre l’electricitat, ja que el preu va augmentar un 11,4% interanual al setembre, per sota del llindar del 15% establert per a l’activació d’aquestes mesures. Per un altre, es mantindran les ajudes de 20 cèntims per litre als carburants, en un context de fort encariment de la gasolina i el gasoil. En conjunt, el detall de la inflació de setembre introdueix riscos a l’alça per a la nostra previsió d’inflació mitjana del 3,4% el 2026.
Última actualització: 16 octubre 2026 - 11:00 - Economia internacional
L’FMI destaca la resistència de l’economia mundial en aquests últims set anys, malgrat la successió de pertorbacions excepcionals
Així, anticipa un creixement mundial del 3,1% el 2026, i un repunt fins al 3,4% el 2027, gràcies tant a la resistència de les economies davant del xoc energètic com al fort impuls inversor associat a la IA. No obstant això, adverteix que aquesta resiliència comença a mostrar signes d’esgotament: uns inventaris energètics cada vegada més reduïts, la persistència de tensions geopolítiques i l’elevada concentració del creixement en uns pocs sectors i empreses tecnològiques incrementen la vulnerabilitat de l’economia global davant nous xocs. A més, el marge d’actuació de les polítiques econòmiques és bastant limitat, a causa de l’augment dels costos de finançament i els nivells de deute públic molt elevats. En aquest context, l’FMI insisteix en la necessitat de reconstruir matalassos fiscals, preservar l’estabilitat de preus mitjançant una política monetària prudent i reforçar la capacitat productiva de les economies, al mateix temps que incideix en la necessitat de la cooperació internacional per afrontar desafiaments comuns relacionats amb l’energia, les cadenes de subministrament i el desplegament de noves tecnologies.
La feblesa de la indústria pot llastar l’activitat de la zona de l’euro en el 3T. La producció industrial de la zona de l’euro va caure més del que s’esperava a l’agost (–0,5% intermensual vs. –0,3% anterior), en contrast amb el senyal més favorable que mostren les principals enquestes de clima empresarial (el PMI de manufactures se situa en el 3T en el 52,2, per sobre del llindar de 50). Així mateix, les dades confirmen l’heterogeneïtat per països: relativa fortalesa a Alemanya (+0,4% intermensual), impulsada per la despesa en infraestructures i defensa, i feblesa a França (–0,3%) i Itàlia (–1,3%). En conjunt, les dades semblen dibuixar una expansió moderada en el 3T, gràcies als serveis i a l’impuls fiscal alemany, mentre que la reactivació de la indústria continua condicionada per factors com l’encariment de l’energia i la competència externa.
Als EUA, la despesa de les famílies es veu afectada per l’augment de les pressions inflacionistes. D’una banda, la inflació general va repuntar al setembre fins al 3,7% interanual (+0,3 p. p.), impulsada pels combustibles, mentre que la subjacent va augmentar fins al 2,6% (+0,2 p. p.), amb una renovada tensió en el component d’allotjament(vegeu la Nota Breve). Per una altra, els preus de producció es van accelerar fins al 6,3% interanual (+0,7 p. p.), la taxa més alta des del 2022, fet que suggereix que el xoc inflacionista persistirà els pròxims mesos. De fet, el Beige Book de la Reserva Federal, amb informació fins a començaments d’octubre, va recollir un creixement entre lleuger i moderat en 9 dels 12 districtes, amb escàs dinamisme en l’ocupació i el consum. També va mostrar una intensificació dels costos, en particular per l’encariment del dièsel i els seus efectes sobre el transport. Aquest augment dels costos comença a afectar la despesa de les famílies: al setembre, les vendes al detall van augmentar un 0,8% mensual en termes nominals, tot i que amb prou feines van avançar un 0,2% sense automòbils i gasolina, senyal d’un menor dinamisme de la despesa subjacent. Finalment, les vendes d’habitatges existents van créixer un 1,5% mensual, tot i que van romandre un 2,2% per sota del nivell d’un any abans.
Última actualització: 16 octubre 2026 - 12:09Les exportacions es confirmen com el motor econòmic de la Xina. De fet, les exportacions es continuen beneficiant de la forta demanda associada al desenvolupament de la IA i, al setembre, van créixer més d’un 36% interanual (25% al juliol), molt per sobre del que s’esperava. Aquesta embranzida de les exportacions explica que el superàvit comercial acumulat en el que portem d’any superi en un 7,5% l’acumulat en el mateix període del 2025. D’altra banda, al setembre, la inflació va continuar molt continguda i amb prou feines va repuntar 0,1 p. p., fins al 0,9%, la qual cosa reflecteix una demanda interna encara feble. En aquest sentit, l’FMI ha assenyalat que la Xina ha d’aplicar un major estímul fiscal per impulsar el creixement amb un patró més equilibrat entre demanda interna i externa (estima un creixement del 4,5% el 2026 i del 4,0% el 2027).
- Mercats financers
Els dubtes sobre la IA van pesar més que els riscos inflacionistes
Els mercats financers van transitar una setmana marcada per la persistència de les pressions inflacionistes i pels creixents dubtes sobre la capacitat de les economies desenvolupades per absorbir unes necessitats de finançament cada vegada més elevades. Als EUA, l’IPC de setembre va sorprendre a l’alça i, juntament amb uns preus de producció i unes vendes al detall més robustos del que s’esperava, va reforçar la percepció que la Reserva Federal podria mantenir una política monetària restrictiva durant més temps, impulsant temporalment les rendibilitats del deute sobirà. Al mateix temps, els preus energètics elevats (amb el Brent per sobre dels 105 dòlars per barril i el TTF superant els 85 €/MWh) van continuar alimentant les expectatives d’inflació a curt termini a banda i banda de l’Atlàntic. Amb tot, el to de la Fed i el BCE va ser una mica més prudent. En el cas del BCE, diversos responsables van assenyalar que, ara com ara, no s’aprecien senyals d’efectes de segona ronda en els preus. En conseqüència, els inversors van tancar la setmana descomptant una pausa en les reunions d’octubre i tres pujades addicionals en els pròxims 12 mesos a banda i banda de l’Atlàntic. Malgrat això, va ser la deterioració del sentiment al voltant de la IA el que va acabar tenint un major impacte sobre els mercats. Els dubtes sobre la capacitat de monetitzar l’esforç inversor per al seu desenvolupament van llastar les tecnològiques i els fabricants de xips, la qual cosa va pressionar a la baixa els índexs borsaris als EUA i a l’Àsia. No obstant això, la correcció va romandre relativament concentrada en aquests segments del mercat, la qual cosa va permetre que altres sectors més lligats a l’economia domèstica i menys exposats al cicle d’inversió en IA mostressin una major resistència i sostinguessin el comportament de l’S&P 500 equiponderat. A Europa, les borses van aconseguir tancar la setmana amb avanços generalitzats, amb els índexs francès i alemany entre els més destacats de la zona de l’euro. La correcció patida per les companyies més exposades al cicle d’inversió en IA i l’augment de l’aversió al risc van afavorir una rotació cap als actius refugi, que va impulsar les compres de deute sobirà. Com a resultat, les rendibilitats dels bons van baixar amb força, especialment en els trams llargs i amb major intensitat als EUA, on els mercats van començar a descomptar riscos més acusats per al creixement a mitjà termini. A la zona de l’euro, les primes perifèriques es van mantenir pràcticament planes. D’altra banda, la caiguda en la rendibilitat dels treasuries va pressionar el dòlar a la baixa, fet que va permetre a l’euro recuperar part del terreny perdut després d’aconseguir mínims de 2025, nivells vistos per última vegada després del Liberation Day aranzelari.
Principals indicadors financers
15-10-26 9-10-26 Var. Mensual Acumulat 2026 Var. interanual Tipus Tipus 3 mesos Zona euro (Euribor) 2,64 2,63 0 p. b. 61 p. b. 63 p. b. EUA (Libor) 4,06 4,04 +2 p. b. 41 p. b. 18 p. b. Tipus 12 mesos Zona euro (Euribor) 3,22 3,19 +3 p. b. 97 p. b. 105 p. b. EUA (Libor) 4,51 4,47 +4 p. b. 109 p. b. 100 p. b. Tipus 2 anys Alemanya 3,11 3,13 -2 p. b. 99 p. b. 120 p. b. EUA 4,74 4,79 -5 p. b. 127 p. b. 132 p. b. Tipus 10 anys Alemanya 3,41 3,48 -7 p. b. 56 p. b. 84 p. b. EUA 5,06 5,24 -18 p. b. 89 p. b. 109 p. b. Espanya 4,03 4,10 -7 p. b. 74 p. b. 94 p. b. Portugal 3,88 3,97 -8 p. b. 73 p. b. 94 p. b. Prima de risc (10 anys) Espanya 62 61 0 p. b. 18 p. b. 10 p. b. Portugal 47 49 -1 p. b. 18 p. b. 10 p. b. Renda variable S&P 500 7.744 7.812 -0,9% 13,1% 16,8% Euro Stoxx 50 6.168 6.173 -0,1% 6,5% 9,1% IBEX 35 19.178 19.033 0,8% 10,5% 22,6% PSI 20 9.374 9.268 1,1% 13,4% 12,4% MSCI emergents 1.608 1.709 -5,9% 14,5% 16,6% Divises EUR/USD (dòlars per euro) 1,122 1,120 0,2% -4,5% -4,0% EUR/GBP (lliures per euro) 0,845 0,846 -0,1% -3,0% -2,9% USD/CNY (yuans per dòlar) 6,691 6,693 0,0% -4,2% -6,1% USD/MXN (peso per dòlar) 18,415 18,416 0,0% 2,3% -0,1% Matèries Primeres Índex global 143,9 143,9 0,0% 31,2% 35,4% Brent a un mes 105,9 $/barril 104,7 $/barril 1,1% 74,1% 73,5% Gas n. a un mes 86,4 €/MWh 81,4 €/MWh 6,1% 206,9% 166,9% Font: CaixaBank Research, a partir de dades de Bloomberg.
Dades previstes del 19 al 25 d'octubre del 2026
Data País Indicador Període Previsió Última dada 19 Xina PIB (interanual) 3T 4,4% 4,3% Xina Producció industrial (interanual) Setembre 5,4% 5,2% Xina Vendes al detall (interanual) Setembre 0,5% 0,4% 20 Espanya Índex de producció del sector serveis Agost - - Espanya Comerç exterior de béns Agost - ‐5.224 mil Alemanya Sentiment econòmic ZEW Octubre 31,5 34,7 22 Zona euro Avanç de confiança del consumidor Octubre - -16,5 Zona euro Observatori del BCE Octubre - - EUA Observatori de la Fed Octubre - - 23 Zona euro Avanç PMI compost Octubre - 53,1 EUA Avanç PMI compost Octubre - 58,4 Japó IPC (interanual) Setembre 2,1% 1,9% Font: CaixaBank Research, a partir de dades de Bloomberg.
POLS ECONÒMIC és una publicació de CaixaBank Research, que conté informacions i opinions procedents de fonts que considerem fiables. Aquest document té un propòsit merament informatiu, per la qual cosa CaixaBank no es responsabilitza en cap cas de l’ús que se’n pugui fer. Les opinions i les estimacions són pròpies de CaixaBank Research i poden estar subjectes a canvis sense notificació prèvia.