Escala, integració i valor: els reptes del cooperativisme agroalimentari a Espanya
El cooperativisme exerceix un paper decisiu en la competitivitat d’un sector tan atomitzat com l’agroalimentació. En concentrar l’oferta, compartir inversions i serveis i facilitar l’accés als mercats, les cooperatives reforcen la posició dels agricultors i dels ramaders en la cadena alimentària. No obstant això, la seva implantació i la seva capacitat econòmica varien de forma considerable entre territoris i entre branques productives. Els beneficis associats a la dimensió es materialitzen plenament quan van acompanyats d’estratègies orientades a la diferenciació, a la innovació, a la transformació industrial i a una major proximitat al consumidor. En aquest context, el repte del cooperativisme agroalimentari espanyol no passa únicament per continuar guanyant escala, sinó per enfortir la seva capacitat per generar valor afegit i per augmentar el seu poder de mercat.

Radiografia de la cooperativa agroalimentària mitjana a Espanya
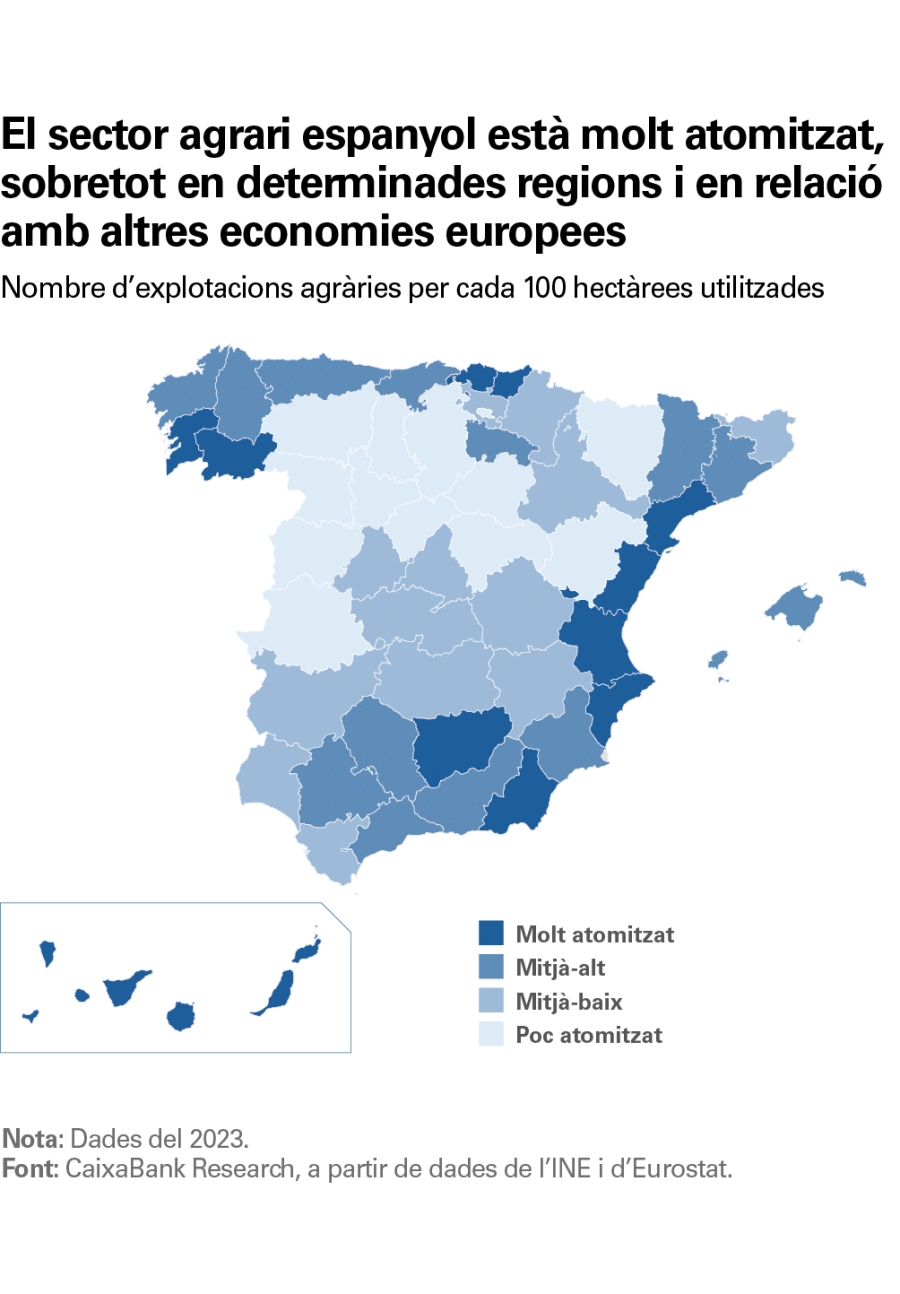
El cooperativisme exerceix un paper especialment rellevant en aquells països, com Espanya, on l’estructura productiva agrària està més fragmentada. Espanya se situa entre les grans economies agràries amb una major atomització productiva, només superada per Itàlia, tot i que se situa per sota de la mitjana de la UE (països com Romania, Grècia o Eslovènia, entre d’altres, disparen la mitjana de la regió). Com es mostra al mapa següent, la fragmentació mostra importants diferències territorials, amb més densitat d’explotacions per hectàrea de superfície agrària utilitzada al nord-oest, algunes províncies del sud i en una part de l’arc mediterrani.
A través de les cooperatives, els agricultors i els ramaders uneixen esforços per comercialitzar conjuntament la seva producció, per compartir serveis i inversions i per accedir a mercats en millors condicions. Això els permet reforçar la seva capacitat de negociació i augmentar la rendibilitat de les explotacions, al mateix temps que contribueix al desenvolupament econòmic del medi rural. Ara bé, quins trets defineixen la cooperativa agroalimentària espanyola?
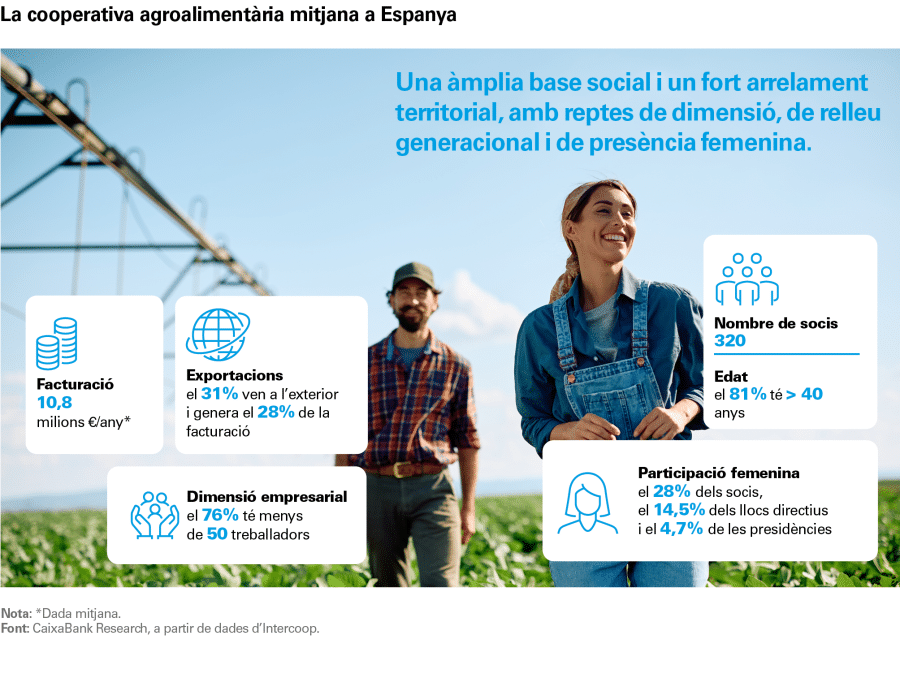
La cooperativa agroalimentària espanyola mitjana és una empresa de petita dimensió: el 76% ocupa menys de 50 treballadors. Factura de mitjana al voltant de 10,8 milions d’euros a l’any i agrupa uns 320 socis, principalment agricultors i ramaders. A més a més, una part significativa presenta una notable orientació exportadora: el 31% de les cooperatives venen a l’exterior, on es genera el 28% de la seva facturació. La seva base social continua sent majoritàriament masculina —les dones representen el 28% dels socis, el 14,5% dels llocs directius i amb prou feines el 4,7% de les presidències— i envellida, amb una participació de joves més joves de 40 anys pròxima al 9%. En definitiva, aquestes xifres reflecteixen un model empresarial amb una extensa base social, amb un fort arrelament territorial i amb reptes importants de dimensió i de relleu generacional.7
- 7
Les xifres utilitzades en aquest article procedeixen del Ministeri d’Agricultura, Pesca i Alimentació i de l’Observatori Socioeconòmic del Cooperativisme Agroalimentari Espanyol (OSCAE), l’última informació disponible del qual correspon al 2023. Aquestes fonts situen en 3.669 el nombre de cooperatives agroalimentàries a Espanya i estimen una facturació conjunta de 39.570 milions d’euros (44.700 si s’inclouen les societats participades). No obstant això, cal tenir en compte que el nombre de cooperatives recollit per aquestes estadístiques es manté estable des del 2018, mentre que els registres del Ministeri de Treball i Economia Social recullen la constitució de 481 cooperatives agràries addicionals entre el 2019 i el 2025.
Model empresarial amb una extensa base social, amb un fort arrelament territorial i amb reptes importants de dimensió i de relleu generacional
Les cooperatives agroalimentàries estan molt concentrades territorialment
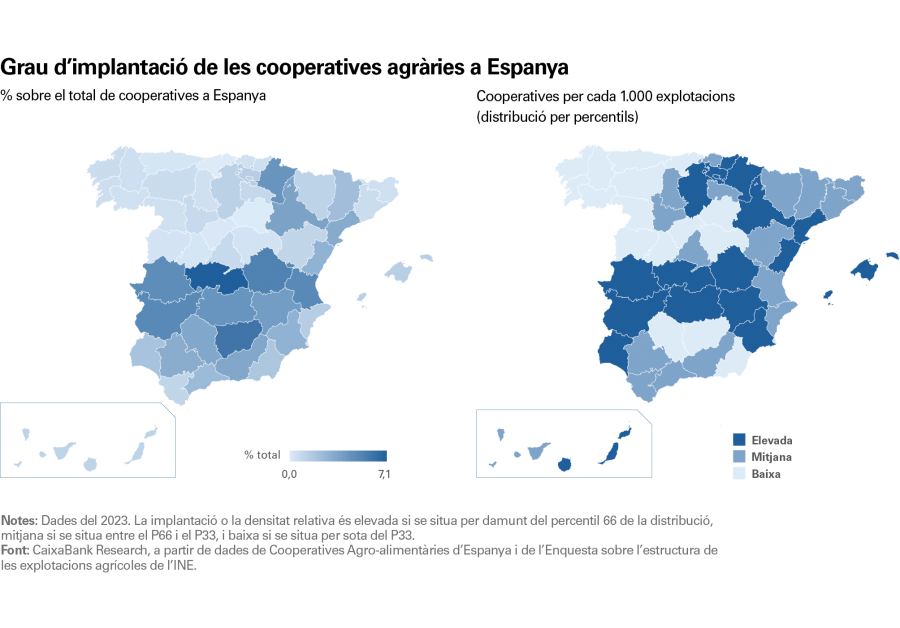
La distribució geogràfica de les cooperatives agràries és molt desigual, tal com ho recull el mapa de l’esquerra de la pàgina següent. La seva presència és especialment destacada al sud i a l’interior peninsular, amb Andalusia i Castella-la Manxa com a principals focus. En conjunt, el 75% de les cooperatives es localitzen en només sis comunitats autònomes: Andalusia, Castella i Lleó, Castella-la Manxa, Comunitat Valenciana, Catalunya i Extremadura.
El mapa de la dreta de la pàgina següent ofereix una perspectiva complementària, ja que relaciona el nombre de cooperatives amb el d’explotacions agràries a cada província. Aquest indicador aproxima la densitat o la implantació relativa del cooperativisme al territori. Els nivells més alts s’observen en àmplies zones de l’interior del sud peninsular, en especial a Extremadura, a Castella-la Manxa i en algunes províncies de la vall de l’Ebre. En canvi, una bona part del nord peninsular presenta una ràtio més baixa de cooperatives per explotació, la qual cosa reflecteix una menor presència relativa d’entitats cooperatives.
En conjunt, els resultats suggereixen que el cooperativisme agrari espanyol ha arrelat amb més força en aquells territoris on la necessitat de concentrar l’oferta, de realitzar inversions conjuntes i de reforçar el poder de negociació dels productors ha afavorit el desenvolupament d’estructures cooperatives, en especial en activitats com l’oli d’oliva, el vi o determinades branques de la ramaderia. Així i tot, la intensitat d’aquesta implantació també està condicionada per l’estructura productiva, per la dimensió de les explotacions i per l’evolució històrica de l’associacionisme agrari.8
- 8
Aquesta anàlisi agregada del cooperativisme agrari espanyol s’ha d’interpretar com una aproximació: no incorpora el nombre de socis, la facturació, la producció comercialitzada ni el caràcter multisectorial i interregional d’algunes cooperatives, motiu pel qual no permet concloure que una major concentració impliqui necessàriament cooperatives de major dimensió econòmica o de major poder de mercat.
El model de cooperativisme varia molt en funció de la branca agrícola
El cooperativisme agroalimentari espanyol no respon a un patró homogeni. La taula següent permet aproximar aquesta heterogeneïtat a partir de quatre dimensions complementàries. En primer lloc, la distribució de les cooperatives per branques agràries mostra on es concentra el gros del teixit cooperatiu espanyol. En segon lloc, el nombre de cooperatives per cada 1.000 explotacions aproxima la densitat o la implantació cooperativa relativa. En tercer lloc, la facturació mitjana per cooperativa ofereix una mesura de la seva dimensió empresarial. Finalment, la ràtio entre els ingressos de les cooperatives i el valor de la producció agrària permet aproximar la seva penetració econòmica, és a dir, el pes efectiu del cooperativisme a cada sector.9
Un primer tret destacable és l’elevada concentració del nombre de cooperatives en unes poques activitats. L’oli d’oliva reuneix una quarta part del total de cooperatives agroalimentàries espanyoles (el 25,3%), seguit per les fruites i hortalisses (el 13,6%), pel vi (el 12,4%) i pels cultius herbacis (l’11,6%). En conjunt, aquestes quatre branques reuneixen prop de les dues terceres parts del cooperativisme agroalimentari espanyol, reflex de la llarga tradició associativa d’una bona part de l’agricultura mediterrània i extensiva.
Dins aquest grup, destaquen els cultius herbacis, que presenten una elevada implantació cooperativa, tot i que una menor dimensió econòmica. Amb 15,2 cooperatives per cada 1.000 explotacions, presenten una de les majors densitats organitzatives del sector, tot i que la facturació mitjana amb prou feines assoleix els 3,6 milions d’euros per entitat. Un patró similar s’observa en la fruits secs, en l’apicultura o en les flors i plantes, on una àmplia presència del cooperativisme conviu amb organitzacions de dimensió reduïda.
També destaquen les activitats que combinen una presència significativa del cooperativisme amb una elevada penetració econòmica. L’exemple més representatiu és l’oli d’oliva, que, a més de concentrar una de cada quatre cooperatives, genera ingressos equivalents a 2,4 vegades el valor de la producció agrària. També destaquen les fruites i hortalisses, el vi i l’oliva de taula, sectors on les cooperatives exerceixen un paper central en la comercialització i en l’organització de l’oferta.10
En canvi, algunes activitats compten amb poques cooperatives, però de gran dimensió empresarial. És el cas de la llet i productes lactis, del porcí blanc, del porcí ibèric o de l’avicultura de posta, que registren algunes de les xifres més elevades de facturació mitjana. Aquest patró suggereix processos d’integració i de consolidació més avançats.
En conjunt, els resultats posen en relleu la coexistència de diferents models cooperatius: un primer grup característic d’una bona part de l’agricultura mediterrània, on les cooperatives són nombroses i exerceixen un paper central en la transformació i en la comercialització; un segons grup més concentrat i empresarial, associat principalment a determinats sectors ramaders intensius, i un tercer grup amb una elevada implantació territorial, però amb entitats més petites.
- 9
No s’inclouen les cooperatives transversals (subministraments, serveis, botigues agràries, maquinària compartida i altres activitats auxiliars), ni les cooperatives d’explotació comunitària de la terra. Atès que aquestes entitats operen simultàniament en múltiples produccions agràries, la seva incorporació dificultaria l’anàlisi comparada per branques. Cal destacar el cas de les cooperatives de subministraments, que superen les 1.000 entitats a Espanya i que representen una part molt rellevant del teixit cooperatiu agroalimentari.
- 10
Els ingressos de les cooperatives reflecteixen el valor de les vendes realitzades per aquestes entitats i no únicament el valor de la producció agrària primària dels seus socis. En nombrosos sectors, les cooperatives desenvolupen activitats de condicionament, de transformació industrial, de comercialització i de distribució que incrementen el valor del producte al llarg de la cadena. A més a més, la facturació pot incloure operacions amb productes adquirits a tercers. Com a resultat, els ingressos mitjans per cooperativa poden superar el valor de la producció agrària de la branca considerada i superar el valor d’1 a la quarta columna de la taula.
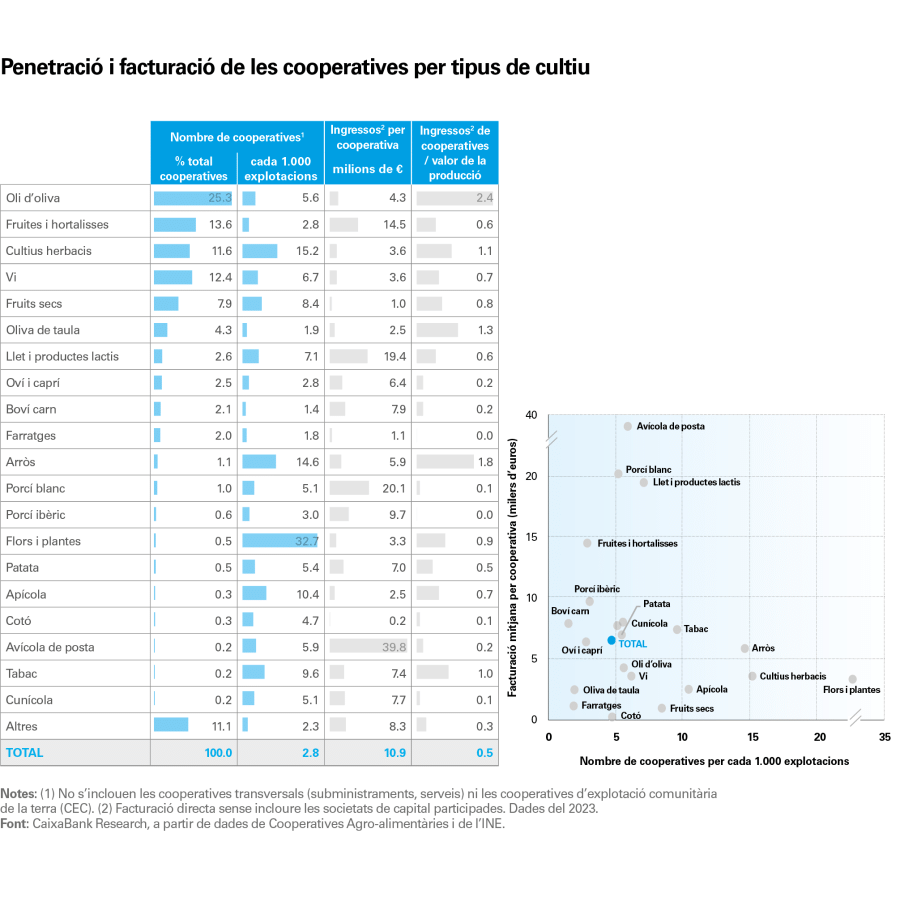
El gràfic de dispersió de la pàgina anterior reforça aquesta idea, ja que mostra que una major presència relativa de cooperatives no implica necessàriament una major dimensió empresarial. Sectors com flors i plantes, fruits secs, apicultura o cultius herbacis presenten una elevada densitat cooperativa, però una facturació mitjana reduïda. En canvi, fruites i hortalisses, llet i productes lactis, porcí blanc o avicultura de posta evidencien que la clau per generar economies d’escala rau menys en el nombre de cooperatives que en el seu grau d’integració i de dimensió econòmica.
Les cooperatives guanyen escala, però existeixen altres receptes per a l’èxit
Malgrat que l’estructura del cooperativisme agrari espanyol continua sent molt atomitzada —el 2024, les microcooperatives i les petites cooperatives representaven el 39% i el 37% del total, respectivament—, l’activitat econòmica s’ha desplaçat de manera progressiva cap a entitats més grans. Les cooperatives grans han passat de concentrar el 40% de la facturació el 2014 al 60% el 2024 i han augmentat el pes en el nombre total d’entitats del 2% al 6%.
No obstant això, guanyar escala no solament es produeix a través de consolidacions que donin lloc a un menor nombre de cooperatives, però més grans. També s’estan donant altres fórmules, com l’augment de les cooperatives de segon grau, les aliances comercials, les plataformes conjuntes de comercialització o les centrals de compra i logística.
Dimensió mitjana de les cooperatives agroalimentàries
La dimensió empresarial és una condició necessària per reforçar la posició dels productors en la cadena alimentària, però no és suficient. El poder de negociació no depèn únicament de concentrar l’oferta, sinó també de la capacitat per diferenciar els productes, per anticipar-se a les tendències del mercat i per retenir una major part del valor generat al llarg de la cadena. Les cooperatives amb més èxit són les capaces de combinar els avantatges d’escala amb estratègies orientades a reduir la substituïbilitat dels seus productes i a avançar en la cadena de valor. La diferenciació mitjançant marques, denominacions d’origen, certificacions de qualitat o atributs vinculats a la sostenibilitat permet escapar parcialment de la competència basada exclusivament en els preus, mentre que la transformació industrial, l’envasament o la comercialització directa afavoreixen una major participació dels productors en el valor final dels aliments.
La informació i la coordinació de l’oferta són avantatges competitius creixents en mercats agrícoles caracteritzats per la volatilitat i per les asimetries informatives. Disposar d’un millor coneixement de la demanda i de les tendències de consum, juntament amb una planificació conjunta de la producció i de la comercialització, contribueix a reduir els desequilibris de mercat i a enfortir el poder negociador dels productors. En conjunt, l’experiència dels models cooperatius amb més èxit d’Europa suggereix que l’avantatge competitiu no rau únicament en la concentració de l’oferta, sinó en la capacitat de transformar l’escala assolida en innovació, en desenvolupament de marques, en internacionalització i en creació de valor.