Les llars mantenen un estalvi elevat malgrat el xoc inflacionista
Analitzem l’evolució recent de la renda, del consum i de l’estalvi de les llars, així com les seves perspectives per al conjunt del 2026 i del 2027 en un context marcat per la guerra a l’Iran, per una inflació més elevada i per una destacable incertesa global.

La taxa d’estalvi de les llars es va mantenir en nivells elevats durant la primera meitat del 2026, tot i que es va continuar moderant. La fortalesa de l’ocupació va impulsar la renda bruta disponible (RBD), la qual cosa, al seu torn, va contribuir a sostenir el consum malgrat el repunt de la inflació associat a la guerra a l’Iran. A això es va sumar que les llars també van recórrer a una part del seu marge d’estalvi per sostenir el consum. Aquesta dinàmica, previsiblement, continuarà durant la segona meitat de l’any, tot i que l’estalvi es mantindrà clarament per damunt de la seva mitjana històrica. En aquest article, analitzem l’evolució recent de la renda, del consum i de l’estalvi de les llars, així com les seves perspectives per al conjunt del 2026 i del 2027 en un context marcat per la guerra a l’Iran, per una inflació més elevada i per una destacable incertesa global.
Balanç a la meitat de l’any: la renda manté la fortalesa i l’estalvi continua en nivells elevats
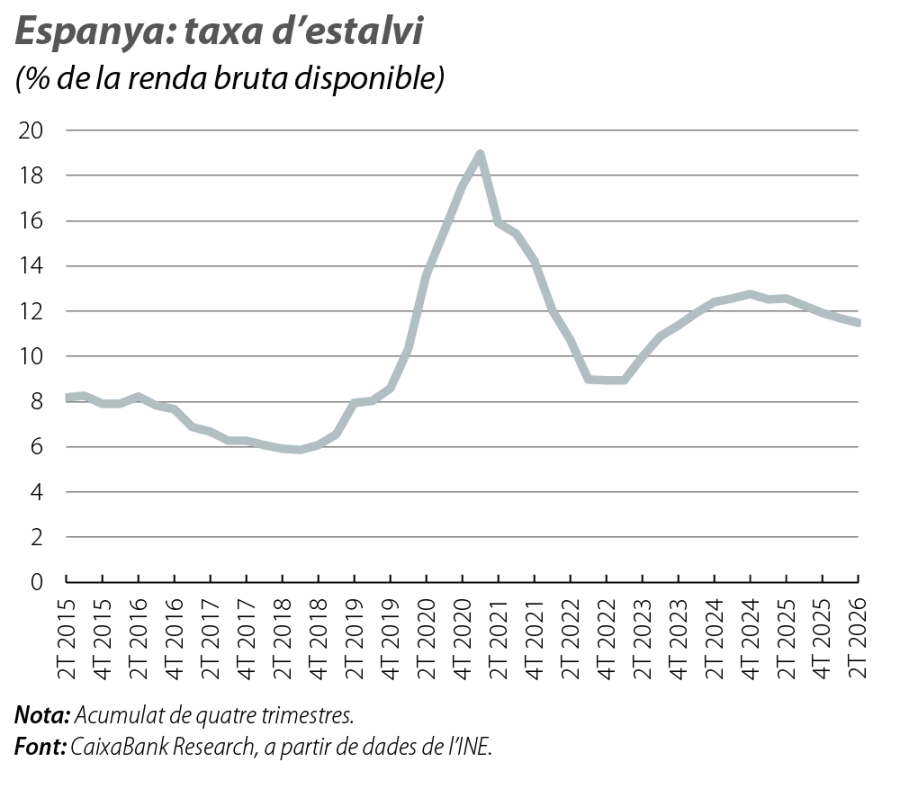
El consum de les llars es va mostrar més dinàmic del que es preveia en el 2T 2026, però la sorpresa positiva de la renda va evitar una caiguda més intensa de la taxa d’estalvi. En termes no desestacionalitzats, l’estalvi brut va arribar gairebé als 57.000 milions d’euros, equivalents al 18,7% de la renda bruta disponible. Malgrat que aquesta ràtio va ser inferior al 19,9% registrat en el 2T 2025, es va mantenir per damunt de la mitjana del 17,2% dels segons trimestres del 2015-2019. Cal recordar que el 2T sol concentrar el major volum d’estalvi de l’any, perquè coincideix amb alguns ingressos extraordinaris, com les pagues extra d’estiu i els dividends.
Per evitar aquesta estacionalitat, és més informativa la taxa d’estalvi acumulada durant els quatre últims trimestres. Aquesta es va reduir lleugerament, de l’11,7% en el 1T a l’11,5% en el 2T, un resultat que coincideix gairebé amb la nostra previsió de l’11,6% anterior a la publicació de la dada.
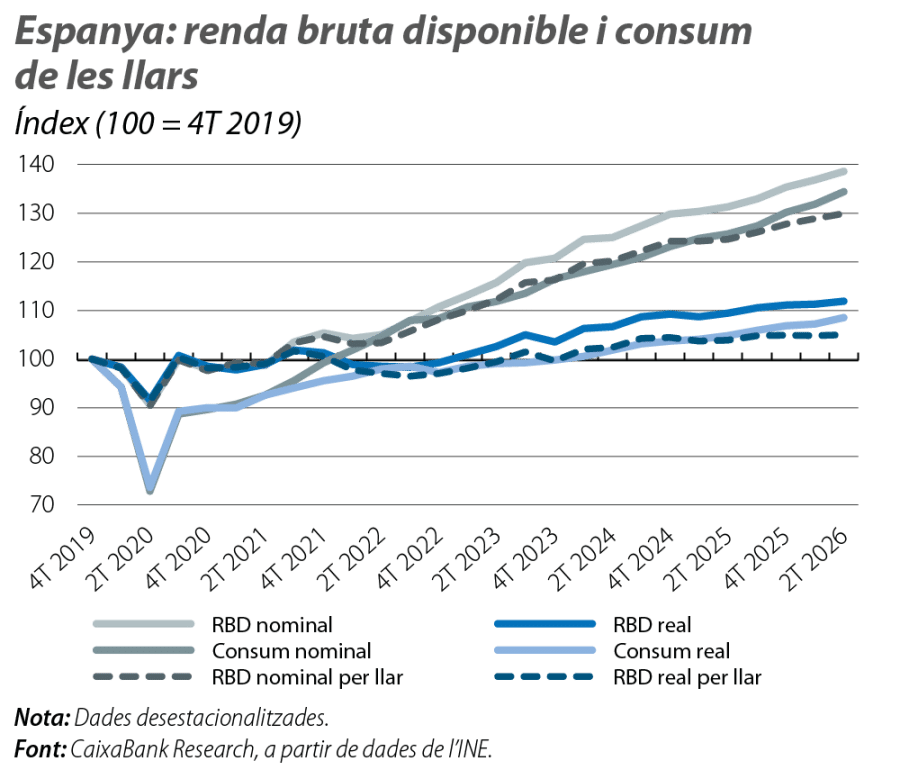
La moderació de l’estalvi va respondre al major dinamisme de la despesa. El consum nominal va créixer el 6,9% interanual en el 2T, en relació amb el 5,7% del trimestre anterior, mentre que el consum real es va accelerar del 3,0% al 3,5%. No obstant això, la renda de les llars també va sorprendre l’alça: l’RBD nominal va augmentar el 5,5% interanual, per damunt del 5,1% previst. Aquesta evolució es va basar en la fortalesa del mercat laboral, amb un creixement de la remuneració dels assalariats del 7,2%, resultat de l’augment del nombre d’assalariats, del 2,9%, i de la remuneració mitjana per assalariat, del 4,3%.
En termes reals, l’RBD va avançar al voltant del 2,3% interanual. El fort augment del nombre de llars, pròxim a l’1,3%, va moderar la millora en termes per llar: l’RBD real per llar va créixer l’1,0%. Per tant, la capacitat adquisitiva de les famílies va continuar millorant, tot i que ho va fer de forma més continguda del que suggereix l’evolució de la renda agregada.
El balanç financer de les llars es continua enfortint
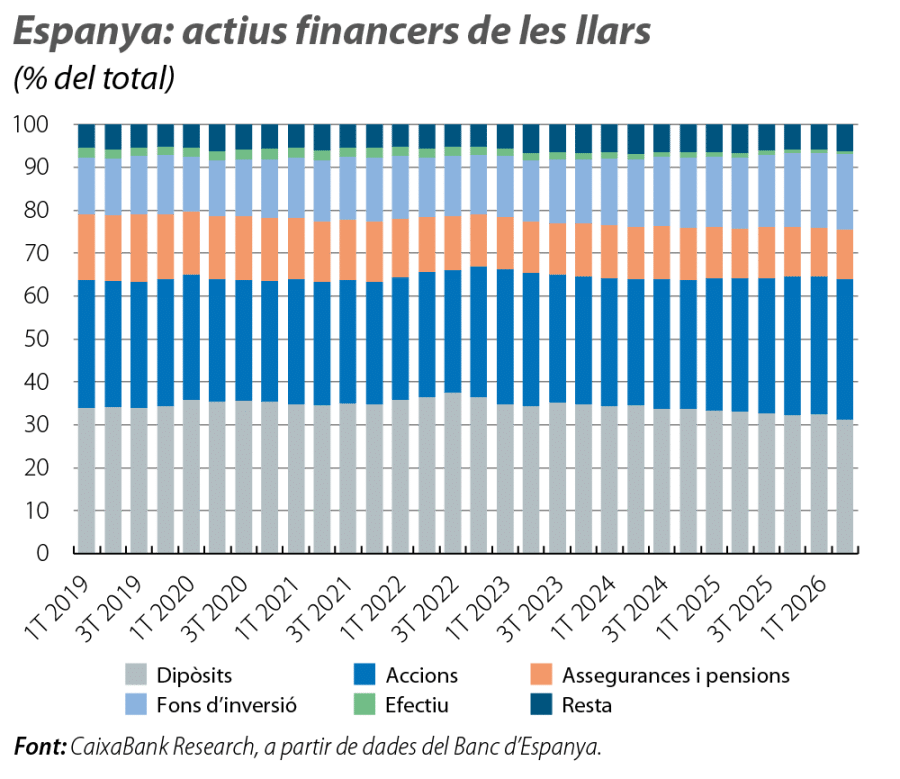
La fortalesa financera de les llars es va reflectir també en un augment del seu estoc d’actius financers bruts. En el 2T 2026, aquests actius van arribar als 3,65 bilions d’euros, equivalents al 209,8% del PIB, en relació amb el 202,2% del trimestre anterior.
L’estoc d’actius financers va augmentar en 177.942 milions d’euros durant el trimestre. Convé distingir entre les noves adquisicions d’actius i els canvis en la seva valoració: 48.189 milions van correspondre a adquisicions netes, mentre que 129.761 milions van procedir de revaloracions, concentrades, principalment, en les participacions en el capital i en els fons d’inversió.
En relació amb el 2T 2025, l’estoc total d’actius financers va augmentar el 10,5%. El creixement es va concentrar en les accions i en els fons d’inversió, el valor conjunt dels quals va augmentar el 17,2% i va incrementar el seu pes en la cartera financera del 47,4% al 50,3%. Els dipòsits també van augmentar, tot i que ho van fer de forma més moderada, el 4,1% interanual. Com a conseqüència, el seu pes en el conjunt de la cartera es va reduir del 33,2% al 31,3%. Per la seva banda, els actius vinculats a les assegurances i a les pensions van augmentar el 8,0% i van mantenir gairebé estable el seu pes, al voltant de l’11,5%.
Al mateix temps, l’endeutament es va mantenir contingut. El deute de les llars va disminuir en 755 milions d’euros en relació amb el trimestre anterior, fins als 728.820 milions, equivalents al 41,9% del PIB. Aquesta ràtio es va reduir en 0,6 p. p. en relació amb el 1T i 1,9 p. p. en relació amb un any enrere i es va situar en un nivell similar al de la segona meitat del 1999. La combinació d’un patrimoni financer creixent i d’un deute descendent en termes de PIB reforça la confiança i la capacitat de les llars per esmorteir l’impacte de les pertorbacions adverses sobre el seu consum.
Perspectives: l’estalvi es continuarà moderant, però es mantindrà per damunt de la seva mitjana històrica
El repunt de la inflació i l’augment de la incertesa exerceixen efectes contraposats sobre l’estalvi. Si les llars tracten de preservar el consum real davant l’augment dels preus, han d’incrementar la despesa nominal i han de reduir la proporció de renda que estalvien. En canvi, una major incertesa les pot dur a ajornar decisions de despesa i a reforçar l’estalvi per motius de precaució.
Fins a la data, les llars estan recorrent a l’estalvi per esmorteir el xoc inflacionista. Les dades del 2T mostren una acceleració simultània del consum nominal i real que suggereix que les llars estan utilitzant una part del seu marge d’estalvi per sostenir la despesa davant l’augment dels preus. En el conjunt de l’any, estimem que la reducció addicional de l’estalvi esmorteirà una mica més de la meitat de l’efecte del repunt de la inflació sobre el consum real1 i situaria la taxa d’estalvi en el 10,8% el 2026, en relació amb l’11,9% del 2025 i amb l’11,5% previst abans del conflicte amb l’Iran.
El 2027, el creixement de l’ocupació i dels salaris i la revaloració de les pensions amb la inflació del 20262 contribuiran a sostenir la renda bruta. Al mateix temps, l’esperada moderació de la inflació reduiria la pressió sobre la despesa nominal. Amb creixements de l’RBD i del consum nominal pròxims al 4,5%, preveiem que la taxa d’estalvi se situarà en el 10,6%, amb prou feines per sota del nivell del 2026.
Les tensions experimentades als mercats energètics en les últimes setmanes generen dubtes sobre l’abast de la moderació de la inflació l’any vinent. Una inflació més elevada podria provocar una reducció addicional de l’estalvi. Com a exercici de sensibilitat, si la inflació del 2027 fos 1 p. p. superior a la del nostre escenari central de previsions, i aquest increment es traslladés íntegrament a un major consum nominal, la taxa d’estalvi es podria reduir, aproximadament, fins al 9,8%.
A la pràctica, l’efecte podria ser més moderat. Una inflació més elevada podria venir acompanyada de més incertesa i podria reforçar l’estalvi per motius de precaució. Així mateix, uns tipus d’interès superiors al nivell que es preveu augmentarien l’incentiu a estalviar.
En definitiva, malgrat que hi ha incertesa sobre el nivell exacte en què se situarà la taxa d’estalvi el 2027, tot fa pensar que es mantindrà clarament per damunt de la mitjana del 8,6% registrada entre el 2000 i el 2019.
- 1
Aquesta estimació s’obté comparant la revisió de la taxa d’estalvi prevista per al 2026, des de l’11,5% anterior al conflicte fins al 10,8% actual, amb la revisió a l’alça de la inflació, d’1,3 p. p. Es tracta d’una aproximació que suposa que, en absència d’una reducció de l’estalvi, l’augment addicional de la despesa nominal derivada de la inflació s’hauria traduït, aproximadament, en un menor creixement del consum real.
- 2
En rigor, la revaloració dependrà de la mitjana de la inflació entre el desembre del 2025 i el novembre del 2026.