Més creixement i més inflació a Portugal
L’economia portuguesa va mostrar un dinamisme més gran de l’estimat inicialment després de la revisió a l’alça de les sèries històriques del PIB, que va elevar el creixement registrat en els dos primers trimestres del 2026. A més, els indicadors disponibles suggereixen que l’activitat ha mantingut un bon pols el tercer trimestre. En paral·lel, la inflació va repuntar al setembre, mentre que el creixement dels preus de l’habitatge es va continuar moderant. Finalment, Portugal va continuar registrant una sòlida posició davant de l’exterior, amb una capacitat de finançament equivalent al 2,3% del PIB al tancament del segon trimestre.
La publicació de les sèries històriques del PIB va donar lloc a una revisió a l’alça del creixement en els dos primers trimestres del 2026
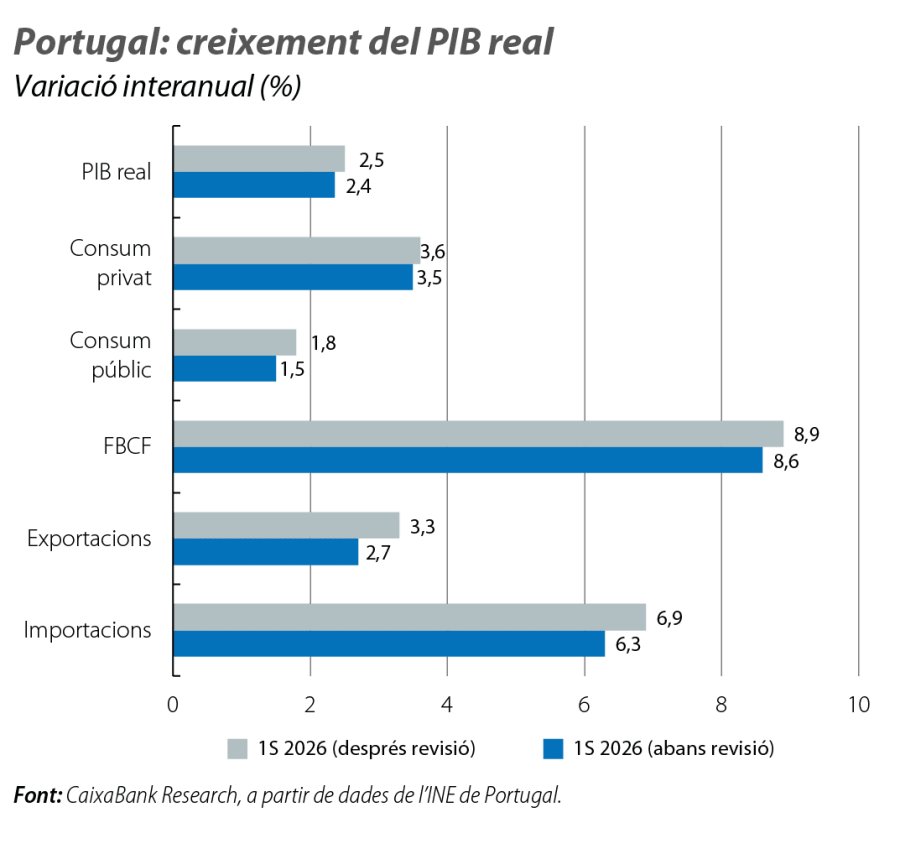
La publicació de les sèries històriques del PIB va donar lloc a una revisió a l’alça del creixement en els dos primers trimestres del 2026 i va situar l’avanç semestral en el 2,5%, 1 dècima més que en l’estimació anterior. Així mateix, la revisió situa el creixement del 2024 en el 2,7% (una revisió a l’alça de 5 dècimes) i manté el creixement del 2025 en l’1,9%. La demanda interna es va mantenir com el principal motor del creixement en la primera meitat del 2026, amb revisions a l’alça del consum (el +3,6% interanual, +0,1 p. p.) i de la inversió (el +8,9% interanual, +0,3 p. p.). En conjunt, aquesta revisió, un 2T millor del que s’esperava i l’expectativa que l’activitat continuï creixent durant el segon semestre ens han empès a revisar la previsió de creixement per al 2026 al 2,3% (vs. l’1,8% anterior).
Els indicadors disponibles per al 3T mostren un bon dinamisme
L’indicador de sentiment econòmic ESI es va accelerar fins als 102,4 punts (vs. els 101,6 del 2T), amb un comportament desigual per components. La confiança a la indústria va millorar, mentre que la confiança dels consumidors, als serveis i a la construcció es van veure afectades per l’augment de la inflació i dels tipus d’interès. Per la seva banda, els indicadors de consum i del mercat laboral continuen mostrant una fortalesa notable. Així mateix, l’elevada taxa d’estalvi de les llars, juntament amb l’anunci de nous estímuls fiscals en el 4T, constitueix un important matalàs per a la renda disponible i contribuirà a sostenir el creixement en el tram final de l’any.
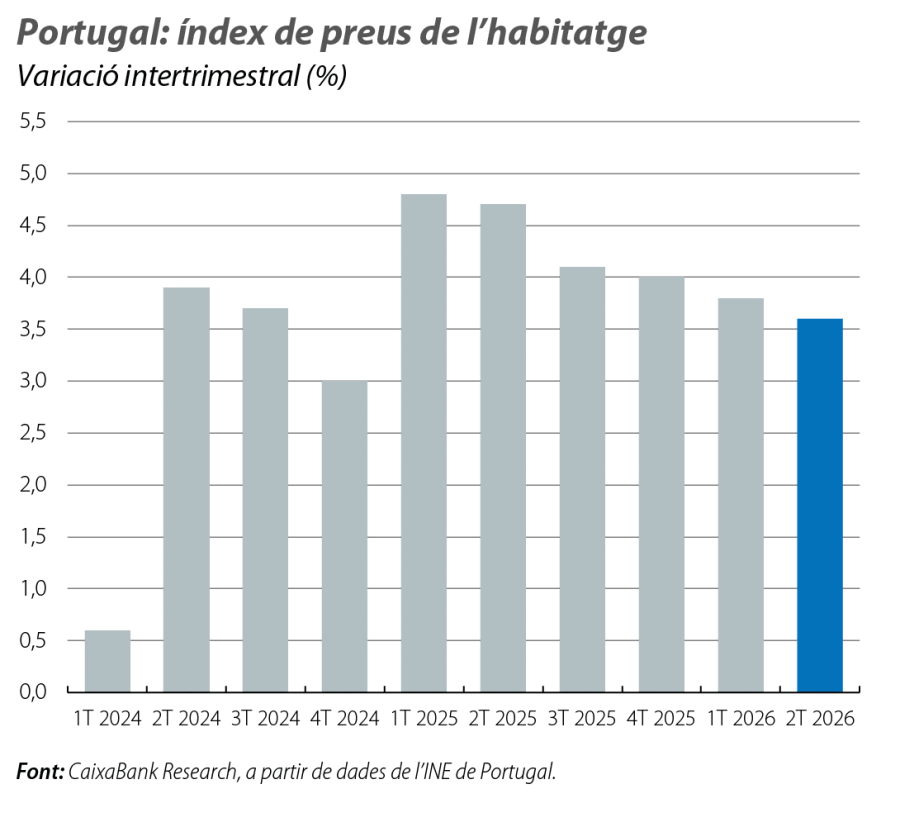
La inflació repunta al setembre, i els preus de l’habitatge creixen a un ritme més moderat
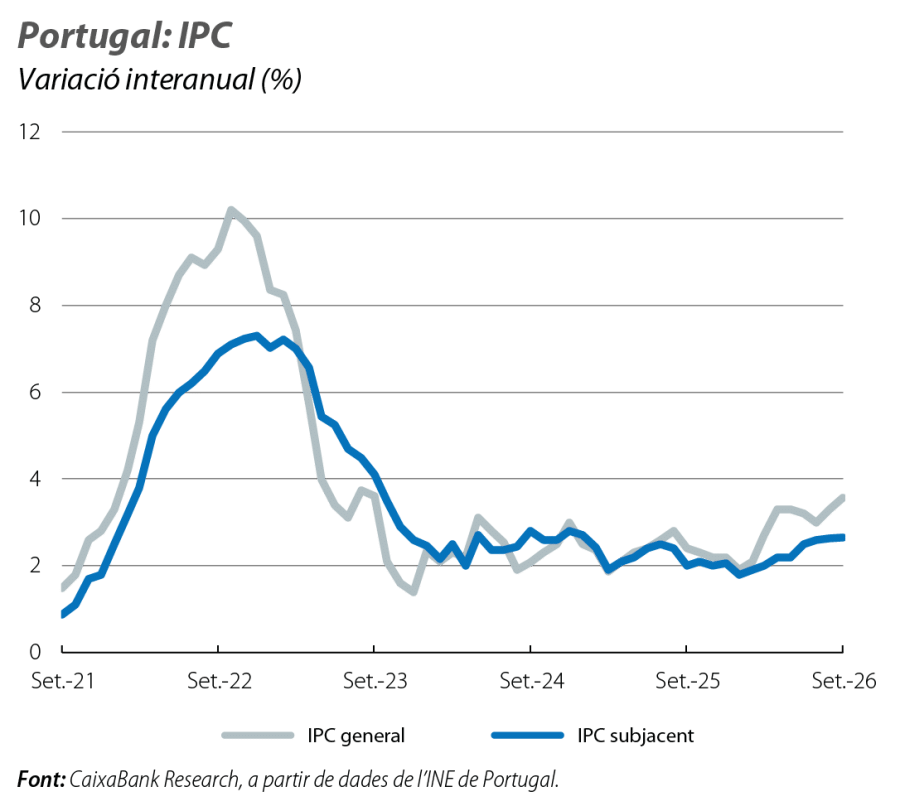
La taxa de variació interanual de l’IPC es va situar en el 3,6% al setembre (+0,3 p. p. en relació amb l’agost). La inflació subjacent va pujar fins al 2,7% (+ 0,1 p. p.) i manté una dinàmica encara més continguda. Per la seva banda, l’índex de preus de l’habitatge va avançar el 16,5% interanual en el 2T (vs. el 17,8% del 1T). Al llarg del trimestre, el nombre de transaccions es va mantenir ferm i clarament per damunt de la mitjana de la sèrie, tot i que va mostrar una desacceleració (el –6,4% interanual). Malgrat que la persistència d’una demanda elevada i les limitacions pel costat de l’oferta continuaran donant suport als preus, esperem que la trajectòria de moderació es mantingui en la segona meitat de l’any, en un context de pujada dels tipus d’interès.
L’economia registra una capacitat de finançament enfront de l’exterior del 2,3% del PIB al final del 2T
Les llars continuen sent les que més contribueixen a aquest excedent, amb una capacitat de finançament equivalent al 4,1% del PIB, mentre que les empreses no financeres continuen reduint les necessitats de finançament, reflex de la disminució del nivell d’endeutament. Les Administracions públiques registren una capacitat de finançament enfront de l’exterior (saldo públic en termes de comptabilitat nacional) del 0,5% del PIB (–0,1 p. p. vs. el mateix període de l’any anterior). Les dades d’execució pressupostària també mostren una reducció del superàvit en aquest període (del 0,9% al 0,5% del PIB). Pel costat de la despesa, destaquen, sobretot, el notable augment de la inversió pública, superior al 30%, i l’impacte fiscal de les tempestes del començament de l’any, estimat al voltant dels 550 milions d’euros.