La solidez de la economía internacional ante un horizonte más complejo
La eurozona sorprendió en positivo en el 3T, aunque se anticipa un 4T «caliente». La inflación se mantiene elevada por el aumento de los precios energéticos, mientras EE. UU. exhibe dinamismo y las economías emergentes, encabezadas por China, siguen mostrando una notable robustez ante el shock energético.
La eurozona sorprende en positivo en el 3T…
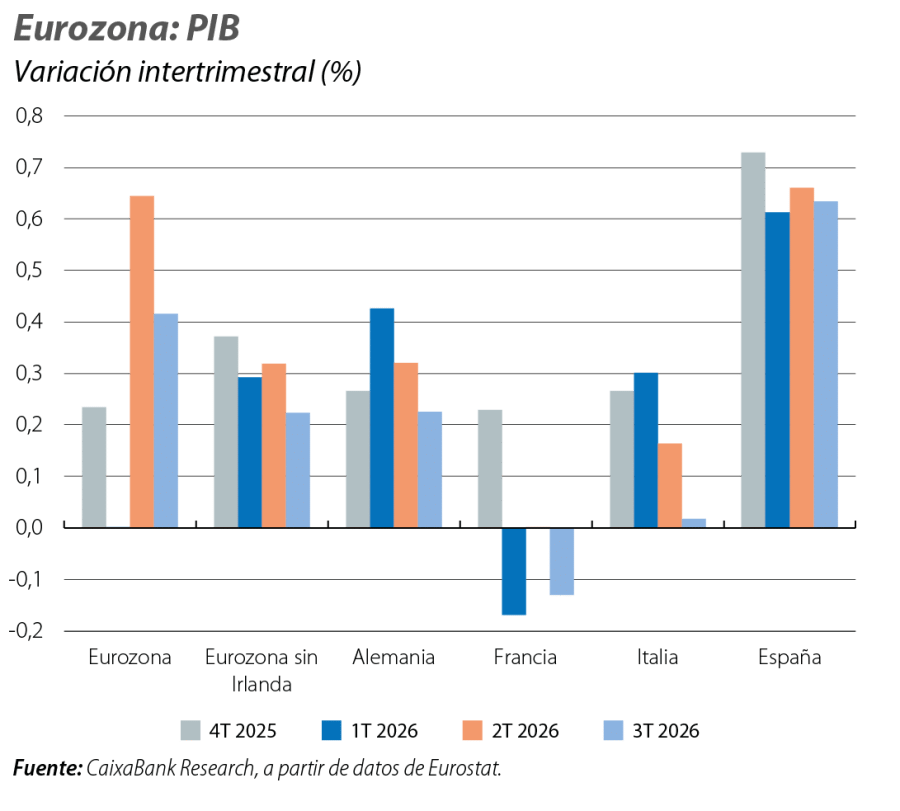
El PIB de la eurozona creció más de lo esperado en el 3T 2026 (+0,4% intertrimestral vs. 0,6% anterior), aunque el dato volvió a estar condicionado por Irlanda. Sin Irlanda, el PIB de la eurozona avanzó un 0,2% intertrimestral (vs. 0,3% anterior). Aunque el crecimiento se moderó respecto al 2T, confirmó la continuada resistencia de la actividad frente al shock energético. Por países, la evolución fue heterogénea. España volvió a liderar el crecimiento entre las grandes economías, con un avance del 0,6% (véase la Coyuntura de Economía Española en este informe), mientras que Alemania moderó su expansión al 0,2%, Italia se estancó y Francia se contrajo un 0,1%. En conjunto, mientras la inversión y las exportaciones han mostrado mayor debilidad, el consumo mantiene una evolución más favorable, apoyado por el colchón de ahorro acumulado en los últimos años. El dato del 3T reduce los riesgos bajistas sobre nuestra previsión anual (1,0%), aunque se mantiene la perspectiva de desaceleración a finales de año.
… ante un 4T que se anticipa «caliente»
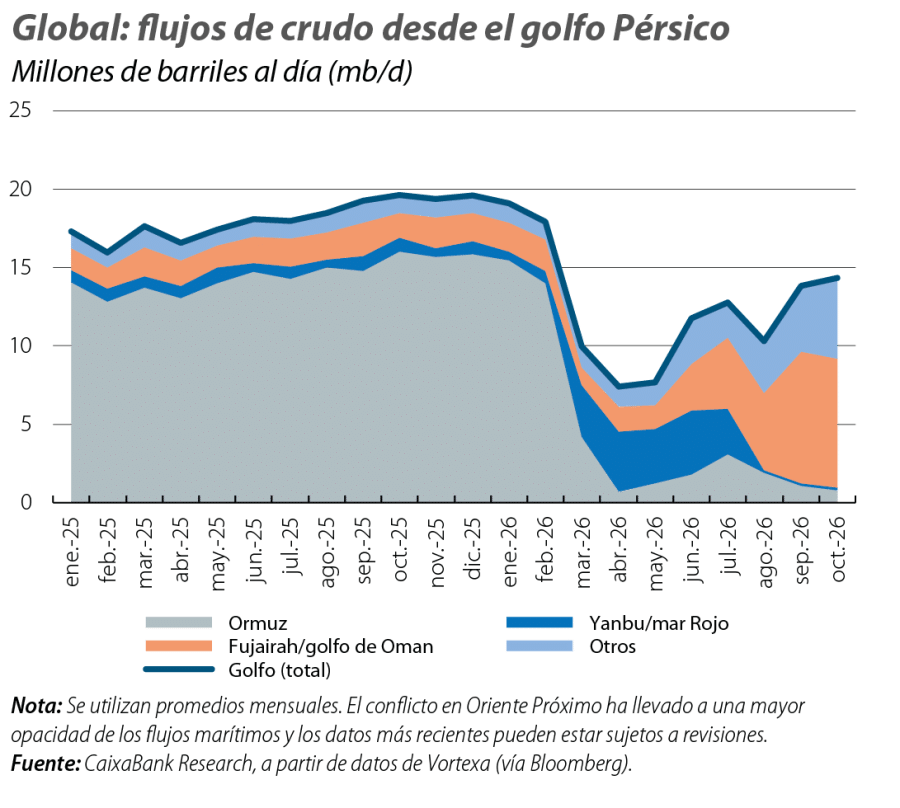
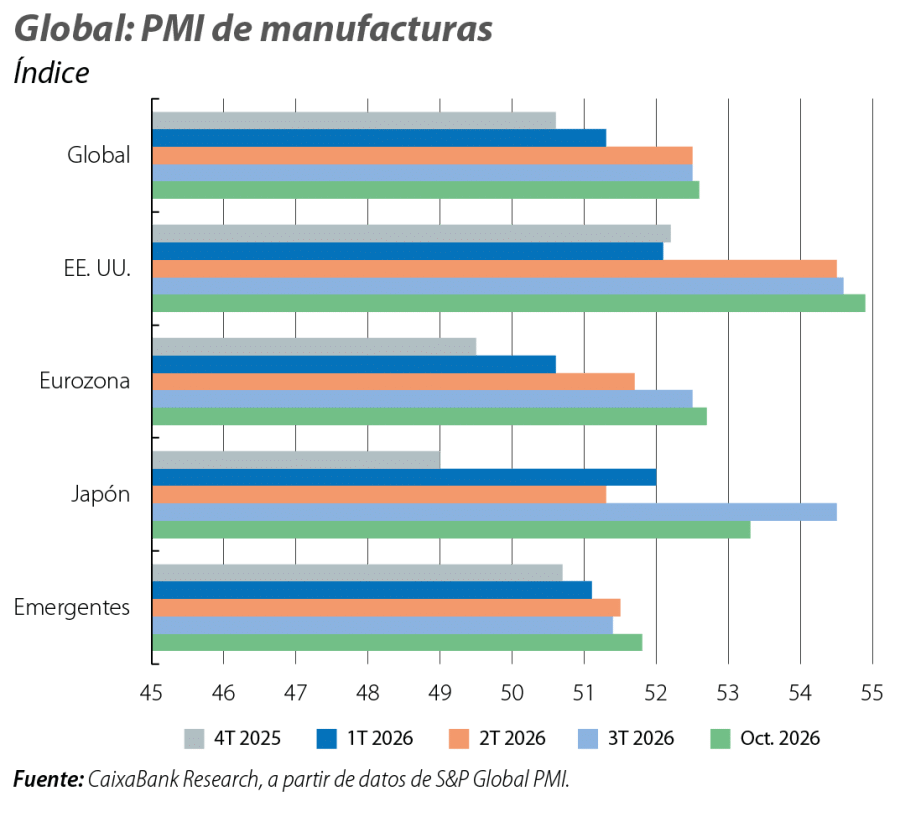
Los datos disponibles dan señales de ralentización al inicio del 4T, en un entorno marcado por el debilitamiento de la confianza y la divergencia entre las principales economías de la eurozona. La confianza de los consumidores europeos volvió a caer en octubre, hasta –17,9 puntos, muy por debajo de su promedio histórico, afectada por el encarecimiento de la energía, la incertidumbre política y el temor a un deterioro del mercado laboral. Los datos de encuestas empresariales también apuntan a una pérdida de impulso, aunque la actividad se mantiene en terreno expansivo: el PMI compuesto de la eurozona cayó 1,4 puntos, hasta 51,7, lastrado sobre todo por Francia, que retrocedió 2,7 puntos, hasta los 48,4, con un deterioro generalizado en servicios y manufacturas. Asimismo, con unos mercados energéticos todavía condicionados por el impás geopolítico y la intermitencia de los flujos desde Oriente Próximo, el repunte de los tipos soberanos ante las dudas sobre las perspectivas fiscales en Francia y las manifestaciones de creciente descontento social por el aumento del coste de vida añaden nuevos focos de tensión. En este contexto, los países europeos encaran un final de año más exigente de lo previsto.
La inflación se mantiene elevada por la subida de los precios energéticos, pero la transmisión al resto de la cesta sigue siendo contenida
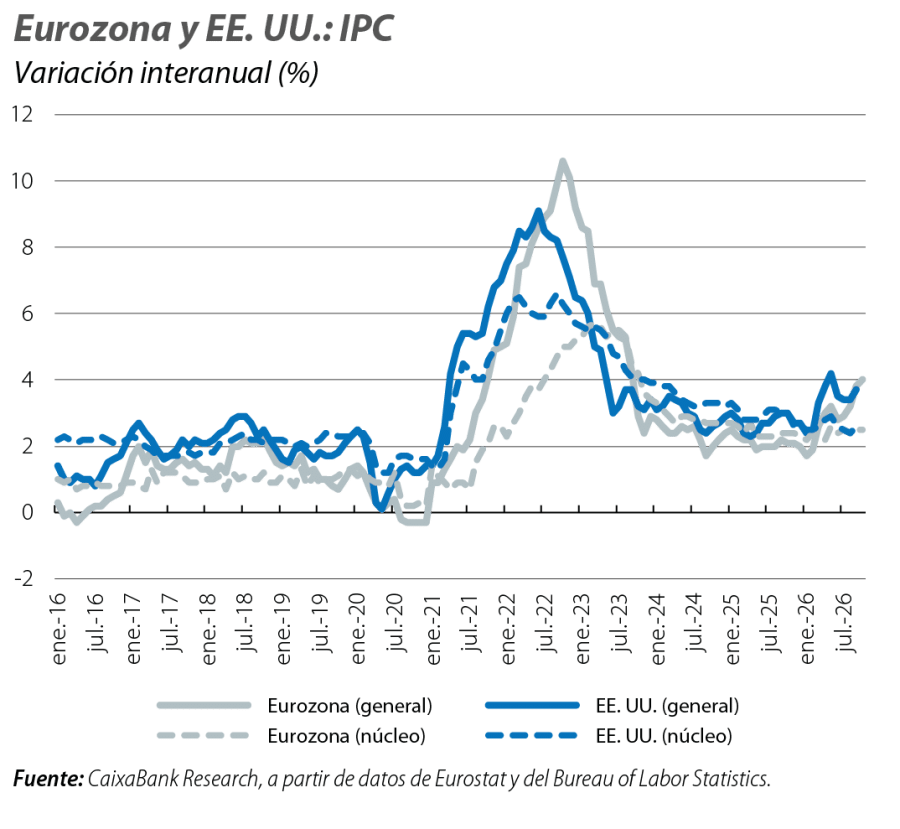
La inflación general de la eurozona ha vuelto a repuntar en octubre, hasta el 4,0% (vs. 3,8% en septiembre). La inflación núcleo se mantuvo en el 2,5%, lo que apunta a la estabilidad de las presiones subyacentes, aunque el encarecimiento de la energía podría impulsar aún más la inflación en los próximos meses y aumentar el riesgo de contagio al resto de los precios. En EE. UU., las presiones inflacionistas también se intensificaron en los últimos meses, con una subida de la inflación PCE general (la métrica de referencia para la Fed) hasta el 3,6% interanual (+0,2 p. p.) y de la núcleo hasta el 3,1% (+0,1 p. p.). El repunte se explica en buena medida por el shock energético, especialmente visible en los combustibles, aunque empiezan a observarse mayores presiones en algunos servicios. Por ahora, los efectos indirectos permanecen relativamente contenidos, pero su evolución dependerá de la persistencia del encarecimiento energético y refuerza las expectativas de nuevas subidas de tipos de la Fed (véase la Coyuntura de Mercados en este informe).
La economía estadounidense mostró dinamismo en el 3T y los demócratas sellan una clara victoria en las 'midterms'
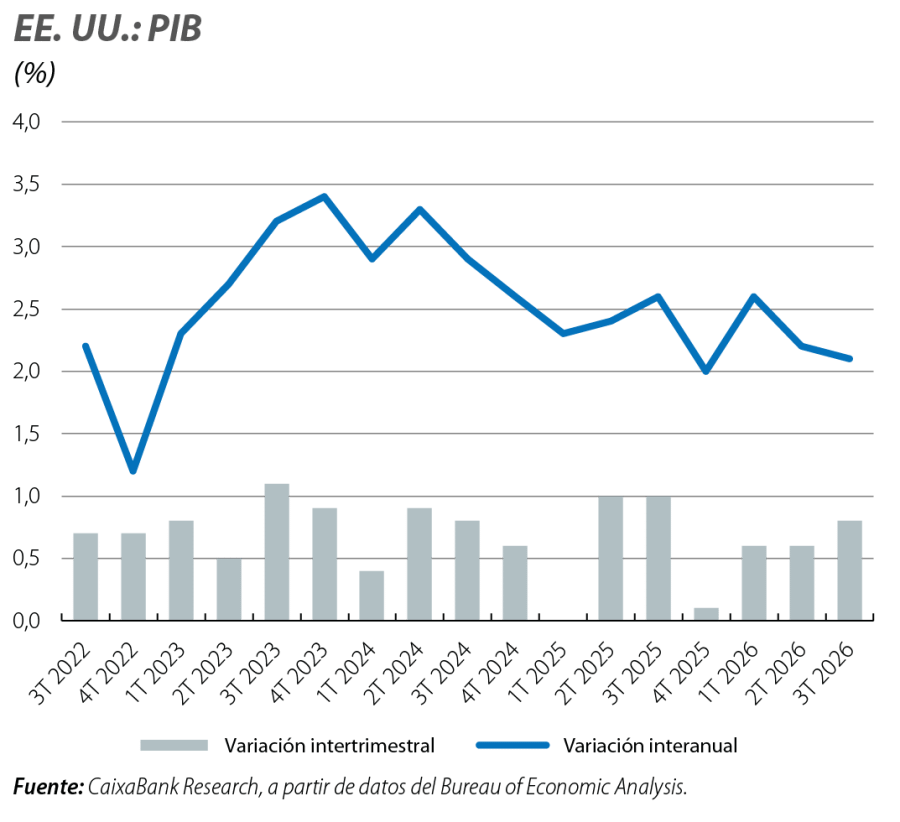
En EE. UU., el PIB creció un 0,8% intertrimestral, una aceleración con respecto al 2T, apoyado en la fortaleza del consumo y de la inversión. De cara al 4T, los indicadores siguen apuntando a una expansión sólida: el PMI compuesto disminuyó en octubre, pero se mantuvo en niveles elevados (57,6 puntos), mientras que las encuestas de confianza de los consumidores ofrecieron señales dispares. La fortaleza de la actividad contrasta con una gradual pérdida de dinamismo del mercado laboral en los últimos meses. La creación de empleo se moderó hasta los 29.000 puestos en septiembre, por debajo de lo esperado por el consenso de analistas, y promedió los +51.000 mensuales en el 3T (vs. +76.000 en el 1S). Al mismo tiempo, la tasa de paro repuntó 1 décima, hasta el 4,2%. La desaceleración del empleo sigue siendo desigual entre sectores, con mayor fortaleza en educación y salud, comercio y construcción, frente a la debilidad de los servicios profesionales, financieros y de información. En este contexto, las elecciones de medio mandato han dejado una clara victoria demócrata, con el control de ambas cámaras y avances incluso en territorios favorables a Trump en 2024. La nueva mayoría reforzará el contrapeso al Ejecutivo, pero anticipa dos años de bloqueo político, especialmente relevante ante los elevados desequilibrios fiscales, mientras sigue dejando amplio margen de maniobra en áreas como las políticas comercial, migratoria y exterior.
Las economías emergentes siguen mostrando una notable robustez al 'shock' energético, encabezadas por China, pero con deberes por delante
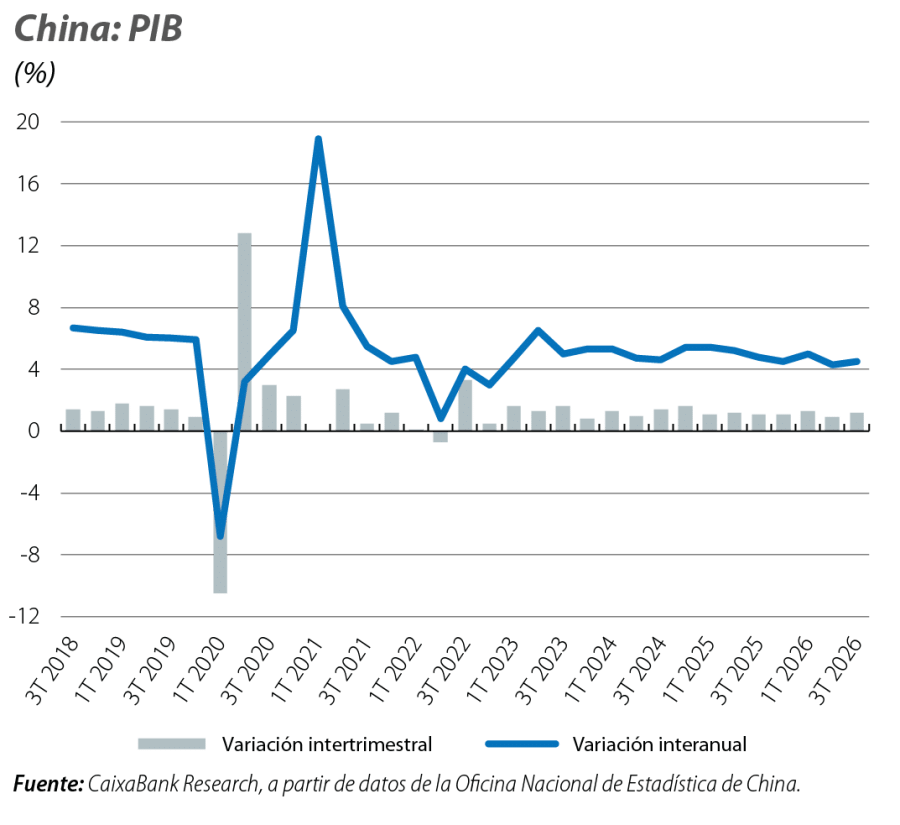
En su informe de otoño, el FMI mantuvo su previsión de crecimiento global en el 3,1% para 2026, frente al 3,5% de 2025, en un contexto que define como de «resiliencia bajo presión». Los países emergentes afrontan un escenario particularmente retador, sobre todo los importadores de energía, y, entre estos, resaltan los países con menor margen fiscal para responder a los efectos de este shock. Por otro lado, aquellos países más integrados en la cadena tecnológica han mostrado mayor dinamismo. La economía china ganó impulso en el 3T, con un crecimiento del PIB del 1,2% intertrimestral (vs. 0,9% anterior), y sitúa el crecimiento en lo que va de año en la banda baja del objetivo oficial para este año (4,5%-5,0%). La mejora estuvo liderada por la industria, mientras que las exportaciones mantuvieron un buen dinamismo, con un crecimiento cercano al 30% en el trimestre. Por su parte, el consumo privado mantuvo un crecimiento muy débil y la inversión sigue lastrada por la crisis inmobiliaria. Las economías emergentes siguen aguantando el shock energético mejor de lo esperado, pero no sin retos por delante. En Brasil, la victoria del presidente Lula da Silva en la segunda vuelta de las elecciones presidenciales provocó un repunte de los tipos soberanos y una depreciación del real brasileño, deshaciendo los movimientos vividos tras la victoria de Bolsonaro en primera ronda, y en un reflejo de los síntomas de la delicada posición fiscal en la que se encuentra el país, en un entorno de subida de los tipos de interés a nivel global. En la India, los indicadores más recientes siguen mostrando una actividad sólida, con señales de recuperación de la inversión, pero se anticipa una moderación gradual del crecimiento en 2027, ante la subida de la inflación y el endurecimiento de la política monetaria.