Perspectivas económicas internacionales: ¿cuánta más resiliencia en 2027?
El año próximo volverá a ponerse a prueba la resiliencia de la economía mundial, en un contexto en el que las políticas económicas dispondrán de un menor margen de respuesta, mientras fuerzas estructurales como el envejecimiento demográfico y el cambio climático seguirán desplegando sus efectos.

En los últimos años, la economía mundial ha encajado mejor de lo esperado una sucesión de shocks, desde la invasión rusa de Ucrania y el giro arancelario de EE. UU. hasta las disrupciones del tráfico energético en el estrecho de Ormuz. Esta resiliencia se ha apoyado en la fortaleza inicial de los balances privados y del empleo, la estabilidad financiera y la capacidad de adaptación de empresas, cadenas de suministro y mercados energéticos.1 Sin embargo, el año próximo volverá a ponerse a prueba, en un contexto en el que las políticas económicas dispondrán de un menor margen de respuesta, mientras que fuerzas estructurales como el envejecimiento demográfico y el cambio climático seguirán desplegando sus efectos.
En un entorno geopolítico fragmentado e incierto, esperamos que la economía global continúe marcada por la coexistencia de dos fuerzas contrapuestas: el lastre del shock energético y el impulso del ciclo tecnológico. La evolución del conflicto en Oriente Próximo y la capacidad de la inteligencia artificial (IA) para generar retornos empresariales, extender su adopción y elevar la productividad determinarán el balance entre ambas, con efectos distintos sobre el crecimiento, la inflación y las políticas monetarias. A este escenario se suman desequilibrios distintos en las principales geografías: una demanda interna dinámica y elevados déficits fiscal y exterior en EE. UU., un ahorro que no se transforma suficientemente en inversión en la UE y una sobreinversión frente a la debilidad del consumo en China.2
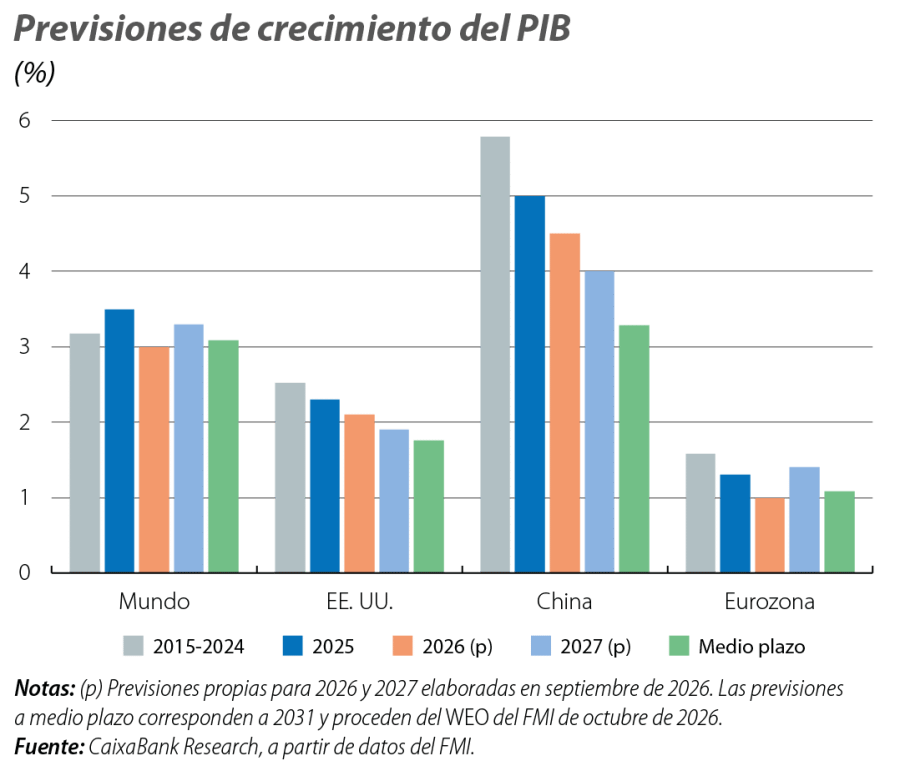
En nuestro escenario central, la progresiva normalización del shock energético, pese a los riesgos al alza sobre los precios dadas las cotizaciones recientes de los futuros, y la continuidad del impulso tecnológico permitirán que el crecimiento mundial pase del 3,0% en 2026 al 3,3% en 2027. Este ritmo se situaría cerca del observado durante la última década y del previsto a medio plazo (véase el primer gráfico). El comportamiento será desigual entre geografías: EE. UU. moderará ligeramente su dinamismo, con un avance del 1,9% en 2027, frente al 2,1% de 2026; la eurozona recuperará algo de tracción, desde el 1,0% hasta el 1,4%; y China prolongará su desaceleración, desde el 4,5% hasta el 4,0%. La mayor expansión de otras economías emergentes compensará parcialmente la pérdida gradual de impulso de estos tres grandes bloques.
Con poco espacio fiscal, la composición del estímulo será decisiva
La persistencia de la inflación, especialmente si se prolonga la perturbación energética, limita el margen para la relajación monetaria, mientras que la reducción del espacio fiscal restringe también la capacidad de respuesta.3 El dilema no será tanto estimular o consolidar como decidir dónde concentrar unos recursos escasos sin agravar las presiones inflacionistas. Ante nuevas perturbaciones, las ayudas deberán ser temporales, de modo que protejan a los hogares vulnerables sin neutralizar las señales de precios ni comprometer los márgenes restantes.4
EE. UU. mantiene los déficits fiscal y exterior elevados, compatibles con un notable dinamismo de la demanda interna, pero que presionan al alza los tipos de interés a largo plazo y agravan las dudas sobre la sostenibilidad de la deuda pública. Según el FMI, la orientación fiscal será algo restrictiva en 2027, al prolongarse la mejora gradual del saldo primario estructural iniciada en 2026, aunque sin constituir una consolidación sustancial (véase el segundo gráfico). La One Big Beautiful Bill Act (OBBBA), aprobada en 2025, seguirá sosteniendo la actividad y las cuentas públicas permanecerán claramente deficitarias.5 La nueva mayoría demócrata en ambas cámaras podrá intentar revisar algunos recortes de gasto o impedir la prórroga de las medidas tributarias de carácter temporal, equivalentes en conjunto a alrededor del 0,5%-0,7% del PIB anual.6,7 Sin embargo, el veto presidencial y la ausencia de mayorías cualificadas hacen improbable un cambio sustancial en la trayectoria fiscal sin acuerdos bipartidistas.
- 3
Para más detalle, véase el artículo «2027: Perspectivas monetarias e implicaciones fiscales», en el Dossier de este mismo Informe Mensual.
- 4
FMI (2026). «Fiscal Monitor: Taxing Better to Boost Growth».
- 5
FMI (2026). «United States: 2026 Article IV Consultation».
- 6
Véanse la Nota Breve «Contundente victoria demócrata en las midterms, bloqueo a la vista» y el Focus «¿Son relevantes las midterms para Trump? ¿Y para EE. UU.?», en el IM10/2026.
- 7
Estimación a partir de Congressional Budget Office (2025). «Estimated Budgetary Effects of Public Law 119-21 [OBBBA]».
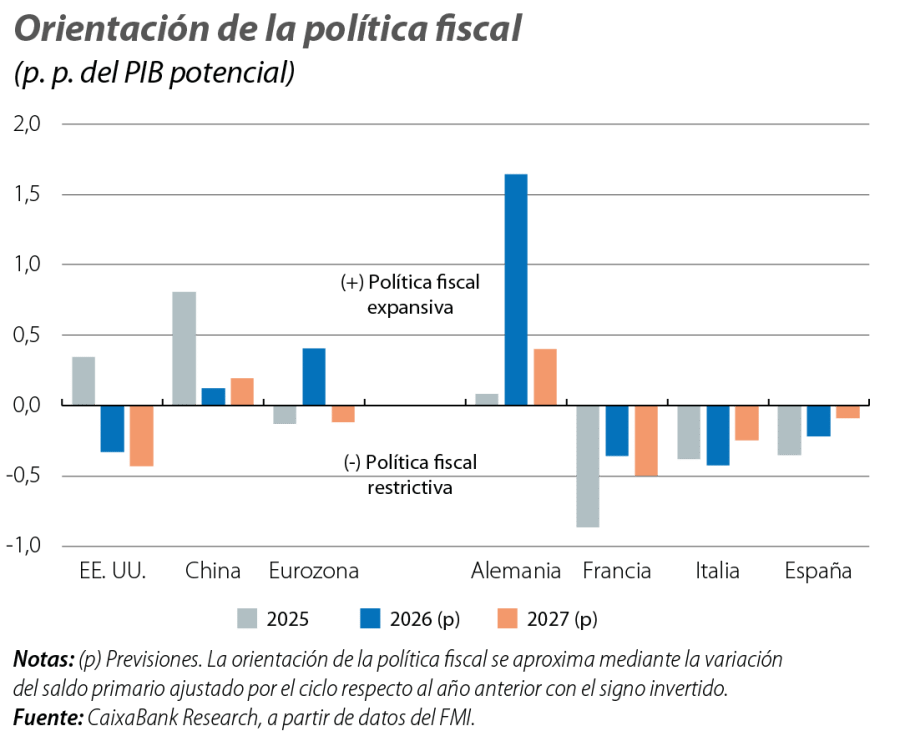
En la UE, el final del despliegue de los fondos europeos del NGEU coincide con crecientes necesidades para cerrar brechas estratégicas. La orientación fiscal agregada se aproximaría a la neutralidad en 2027, aunque con mayor margen expansivo en Alemania y restricciones más severas en Italia y, especialmente, en Francia, junto con una creciente presión para recomponer el gasto hacia áreas estratégicas como la defensa y las infraestructuras.8 La ejecución de la agenda de competitividad dependerá del ciclo político y de la negociación del presupuesto europeo para 2028-2034, que deberá conciliar las nuevas prioridades con la posición de los países frugales y el mantenimiento de las políticas de cohesión.9
China puede volver a estimular su economía, pero otra expansión de la inversión en infraestructuras y manufacturas agravaría la deuda de los gobiernos locales y los excesos de capacidad, mientras que reactivar indiscriminadamente el sector inmobiliario retrasaría su ajuste. El apoyo fiscal debería reforzar la protección social, apoyar la entrega de las viviendas inacabadas que se vendieron sobre plano y reducir la incertidumbre de los hogares para impulsar el consumo y disminuir la dependencia de las exportaciones.10
- 8
Comisión Europea (2026). «An Assessment of the Euro Area Fiscal Stance in 2026 and 2027 amid an Energy Supply Shock».
- 9
Véase el Focus «El próximo presupuesto toma el relevo del NGEU en el Semestre Europeo», en el IM07/2026.
- 10
García-Macía, D., Jain-Chandra, S., Kothari, S. y Xu, Y. (2026). «How China’s Economy Can Pivot to Consumption-led Growth».
El momento de la verdad para la IA
El fuerte aumento de la inversión en capital digital ha dado soporte al ciclo, especialmente en EE. UU., con la IA como uno de sus principales impulsores recientes (véase el tercer gráfico), pero en 2027 deberá demostrar que puede extender su impacto más allá de la infraestructura tecnológica, traducirse en una adopción más amplia por el tejido productivo y generar retornos empresariales que sostengan el esfuerzo inversor. La capacidad para dar este salto será muy desigual: EE. UU. parte con ventaja en computación, modelos, semiconductores, financiación y activos intangibles; China cuenta con escala industrial y rapidez de adopción, pero afronta restricciones de acceso a tecnología avanzada; y la UE continúa rezagada en inversión, escala y comercialización de la innovación.11
- 11
Véase el Dossier «Presente y futuros de la nueva economIA», en el IM05/2026.
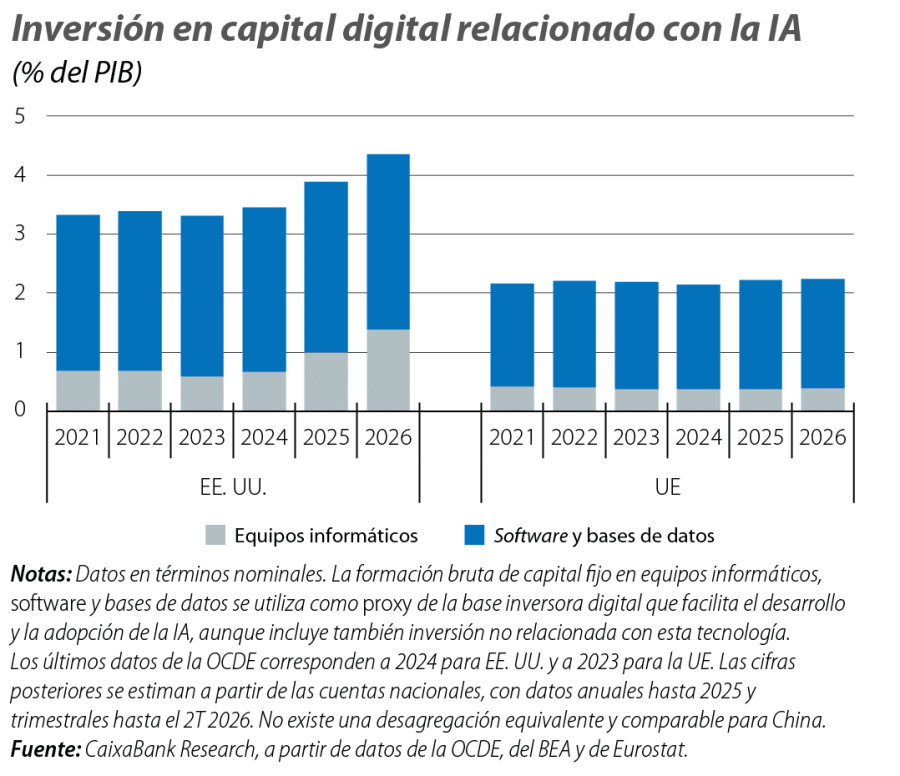
En nuestro escenario central, el impulso de la IA seguirá sosteniendo el crecimiento en los próximos años, sobre todo en EE. UU., aunque su intensidad dependerá cada vez más de que la inversión se traduzca en ganancias efectivas de productividad. Su generalización requerirá difusión sectorial, capital humano, datos y reorganización empresarial. Una transmisión más rápida al conjunto de la economía reforzaría el crecimiento potencial; en cambio, unos resultados inferiores a los esperados podrían frenar la inversión y provocar una corrección de las valoraciones de mercado, con efectos sobre las condiciones financieras y la demanda agregada.12
- 12
Barhoumi, K. et al. (2026), «Global Economic and Financial Implications of Artificial Intelligence: Lessons from a Scenario-Planning Exercise» y FMI (2026), «Global Financial Stability Report: Resilience, Risk, and Transformation».
Desequilibrios que limitan el crecimiento
Los tres grandes bloques parten de desequilibrios diferentes. EE. UU. combina una demanda interna dinámica, déficits fiscal y exterior elevados y una oferta laboral menos expansiva por las restricciones migratorias.13 La UE genera abundante ahorro, pero transforma insuficientemente esos recursos en inversión, innovación y empresas de escala.14 China mantiene niveles muy elevados de inversión y capacidad productiva, pero consume poco y continúa destinando capital a sectores con rendimientos decrecientes o exceso de capacidad, mientras que la crisis inmobiliaria y la debilidad de la confianza frenan la demanda.15
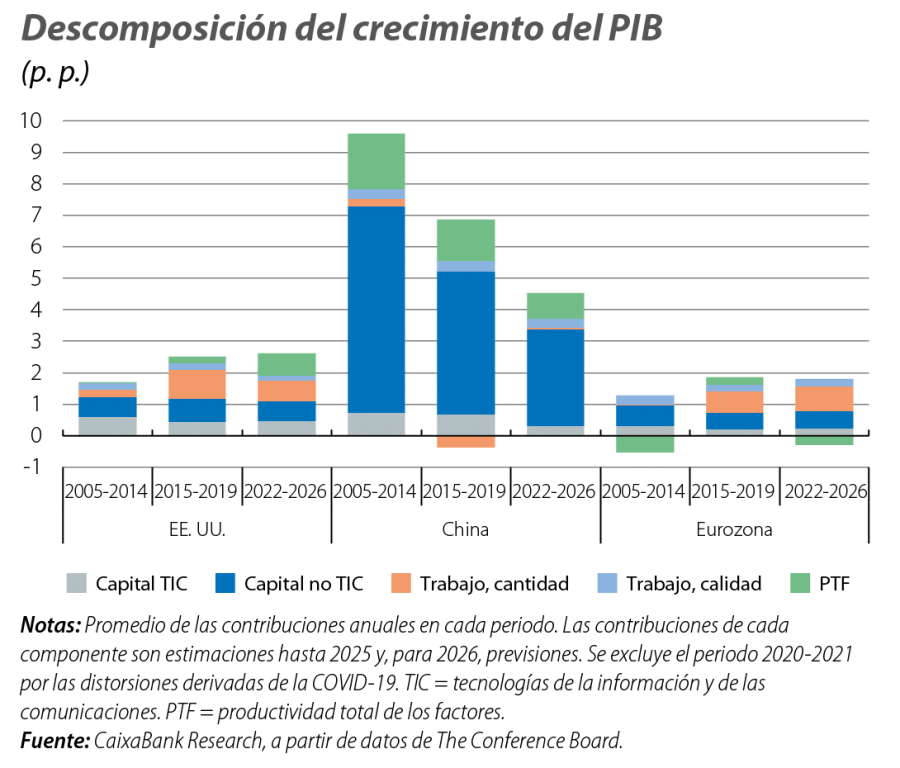
Sobre este punto de partida, la contribución del trabajo, el capital y la productividad al crecimiento difiere notablemente entre bloques (véase el cuarto gráfico). En el periodo reciente, EE. UU. presenta una composición más favorable y equilibrada del crecimiento, con una recuperación de la productividad total de los factores (PTF) y una mayor aportación del capital tecnológico respecto a los años previos a la pandemia. China continúa dependiendo en gran medida de la acumulación de capital, aunque tanto su contribución como la de la PTF siguen una trayectoria descendente. En la eurozona, en cambio, su moderado crecimiento se explica por una aportación de la PTF que continúa siendo muy reducida o incluso negativa en los últimos años. De cara al futuro, el envejecimiento y la baja participación de algunos colectivos restringirán la oferta de trabajo,16 en cambio el capital deberá orientarse hacia usos más productivos. Las ganancias adicionales y sostenidas de productividad dependerán especialmente de que la adopción de la IA alcance al conjunto del tejido productivo, vaya acompañada de cambios organizativos y facilite una asignación más eficiente de los recursos.
- 13
Véase el Focus «Políticas migratorias Trump 2.0: ¿el fin del American Dream?», en el IM10/2026.
- 14
Véase el Focus «¿Cuánto ha avanzado la UE con la Brújula de la Competitividad?», en el IM04/2026.
- 15
OCDE (2026). «OECD Economic Outlook: Under Pressure».
- 16
Véase el artículo «Efectos del envejecimiento sobre el crecimiento y palancas para su mitigación», en el Dossier del IM09/2025 y el Focus «¿Qué podemos esperar de la tasa de participación laboral en EE. UU. y la UE?», en este mismo Informe Mensual.
De resistir a crecer mejor
La resiliencia seguirá siendo necesaria, pero ya no bastará para sostener el crecimiento. Si el shock energético remite, la economía mundial podrá mostrar un mayor dinamismo en 2027, pero ello no implicará necesariamente una mejora del crecimiento subyacente. La clave será convertir este rebote en una expansión más sólida sin agotar los amortiguadores disponibles ni reproducir los desequilibrios anteriores. Para lograrlo, habrá que elevar la participación laboral y aprovechar la contribución de la inmigración frente al envejecimiento, transformar el ahorro en inversión productiva y conseguir que el ciclo tecnológico genere ganancias de productividad. Estas transformaciones, junto con la adaptación al cambio climático, que ya afecta a la capacidad productiva,17 competirán con otras prioridades estratégicas por unos recursos limitados.
El entorno político, financiero y geopolítico añade riesgos. Unas expectativas incumplidas sobre la IA, el aumento de los rendimientos soberanos o las vulnerabilidades en la intermediación financiera no bancaria podrían endurecer las condiciones financieras. A ello se suma el escenario de veto mutuo entre la Administración Trump y el Congreso demócrata durante los dos próximos años, así como el ciclo político y presupuestario europeo, marcado por las tensiones en Francia. En el plano internacional, la frágil tregua entre EE. UU. y China no elimina los riesgos en torno a Taiwán, mientras que la guerra en Ucrania y las amenazas híbridas de Rusia mantienen la presión sobre Europa. La fragmentación puede reducir dependencias estratégicas, pero también elevar costes, duplicar capacidades y frenar la difusión tecnológica.18
En definitiva, en 2027 la economía mundial tendrá que demostrar que mantiene la capacidad de resistencia de los últimos años, pero también que puede empezar a crecer mejor, sobre bases más equilibradas y sostenibles.
Geopolítica
Investigamos las principales tendencias geopolíticas y cómo influyen en los mercados financieros y en la economía.

Digitalización y tecnología
Claves para entender cómo la digitalización y las nuevas tecnologías están transformando de manera profunda la economía y el funcionamiento de la sociedad.

Condiciones macrofinancieras
¿Qué factores determinarán la evolución de los tipos de interés, del sentimiento inversor y de las condiciones macrofinancieras en general?