Perspectives econòmiques internacionals: quanta més resiliència el 2027?
L’any vinent es tornarà a posar a prova la resiliència de l’economia mundial, en un context en què les polítiques econòmiques disposaran d’un menor marge de resposta, mentre que forces estructurals com l’envelliment demogràfic i el canvi climàtic continuaran desplegant els seus efectes.

En els últims anys, l’economia mundial ha encaixat millor del que s’esperava una successió de xocs, des de la invasió russa d’Ucraïna i el gir aranzelari dels EUA fins a les disrupcions del trànsit energètic a l’estret d’Ormuz. Aquesta resiliència s’ha basat en la fortalesa inicial dels balanços privats i de l’ocupació, en l’estabilitat financera i en la capacitat d’adaptació de les empreses, de les cadenes de subministrament i dels mercats energètics.1 No obstant això, l’any vinent es tornarà a posar a prova, en un context en què les polítiques econòmiques disposaran d’un menor marge de resposta, mentre que forces estructurals com l’envelliment demogràfic i el canvi climàtic continuaran desplegant els seus efectes.
En un entorn geopolític fragmentat i incert, esperem que l’economia global continuï marcada per la coexistència de dues forces contraposades: el llast del xoc energètic i l’impuls del cicle tecnològic. L’evolució del conflicte al Pròxim Orient i la capacitat de la intel·ligència artificial (IA) per generar retorns empresarials, per estendre’n l’adopció i per augmentar la productivitat determinaran el balanç entre les dues forces, amb efectes diferents sobre el creixement, la inflació i les polítiques monetàries. A aquest escenari se sumen desequilibris diferents a les principals geografies: una demanda interna dinàmica i uns dèficits fiscal i exterior elevats als EUA, un estalvi que no es transforma prou en inversió a la UE i una sobreinversió davant la feblesa del consum a la Xina.2
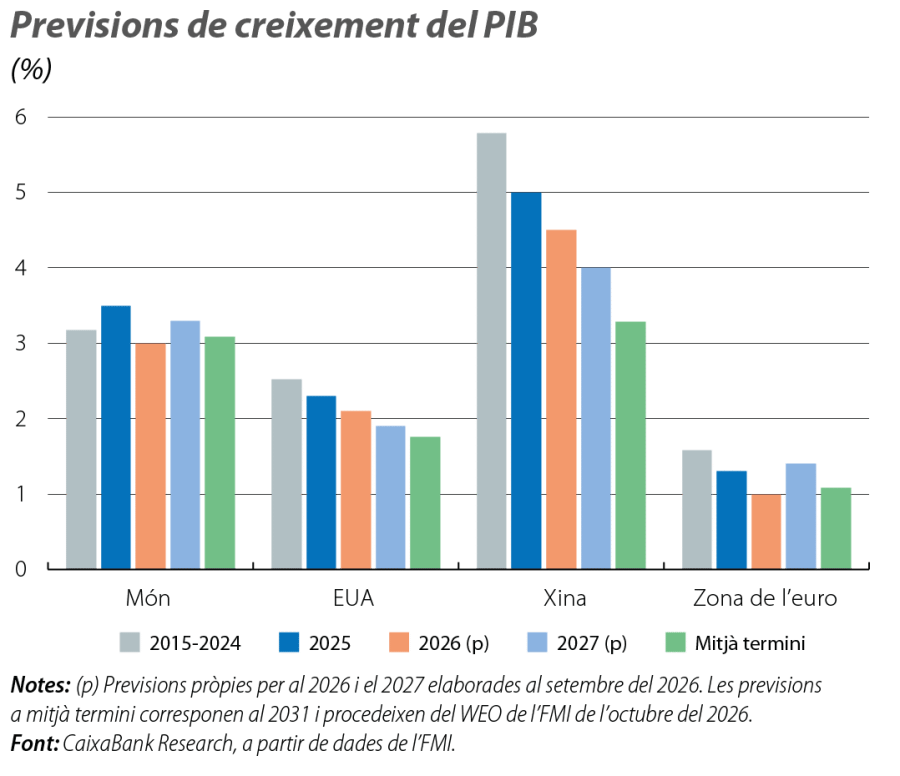
Al nostre escenari central, la normalització progressiva del xoc energètic, malgrat els riscos a l’alça sobre els preus, ateses les cotitzacions recents dels futurs, i la continuïtat de l’impuls tecnològic permetran que el creixement mundial passi del 3,0% del 2026 al 3,3% el 2027. Aquest ritme se situaria prop de l’observat durant l’última dècada i del previst a mitjà termini (vegeu el primer gràfic). El comportament serà desigual entre geografies: els EUA moderaran lleugerament el seu dinamisme, amb un avanç de l’1,9% el 2027, en relació amb el 2,1% del 2026; la zona de l’euro recuperarà una mica de tracció, des de l’1,0% fins a l’1,4%, i la Xina prolongarà la seva desacceleració, des del 4,5% fins al 4,0%. La major expansió d’altres economies emergents compensarà de forma parcial la pèrdua gradual d’impuls d’aquests tres grans blocs.
Amb poc espai fiscal, la composició de l’estímul serà decisiva
La persistència de la inflació, especialment si es prolonga la pertorbació energètica, limita el marge per al relaxament monetari, mentre que la reducció de l’espai fiscal restringeix també la capacitat de resposta.3 El dilema no serà tant estimular o consolidar com decidir on concentrar uns recursos escassos sense agreujar les pressions inflacionistes. Davant noves pertorbacions, les ajudes hauran de ser temporals, de manera que protegeixin les llars vulnerables sense neutralitzar els senyals de preus ni comprometre la resta de marges.4
Els EUA mantenen els dèficits fiscal i exterior elevats, compatibles amb un dinamisme notable de la demanda interna, però que pressionen a l’alça els tipus d’interès a llarg termini i agreugen els dubtes sobre la sostenibilitat del deute públic. Segons l’FMI, l’orientació fiscal serà una mica restrictiva el 2027, en prolongar-se la millora gradual del saldo primari estructural iniciada el 2026, tot i que sense constituir una consolidació substancial (vegeu el segon gràfic). La One Big Beautiful Bill Act (OBBBA), aprovada el 2025, continuarà sostenint l’activitat, i els comptes públics continuaran sent clarament deficitaris.5 La nova majoria demòcrata a les dues cambres podrà intentar revisar algunes retallades de despesa o impedir la pròrroga de les mesures tributàries de caràcter temporal, equivalents, en conjunt, al voltant del 0,5%-0,7% del PIB anual.6, 7 No obstant això, el veto presidencial i l’absència de majories qualificades fan improbable un canvi substancial en la trajectòria fiscal sense acords bipartidistes.
- 3
Per a més detalls, vegeu l’article «2027: perspectives monetàries i implicacions fiscals», al Dossier d’aquest Informe Mensual.
- 4
FMI (2026), «Fiscal Monitor: Taxing Better to Boost Growth».
- 5
FMI (2026), «United States: 2026 Article IV Consultation».
- 6
Vegeu la Nota Breu «Contundent victòria demòcrata a les midterms, bloqueig a la vista» i el Focus «Són rellevants les midterms per a Trump? I per als EUA?», a l’IM10/2026.
- 7
Estimació a partir de Congressional Budget Office (2025), «Estimated Budgetary Effects of Public Law 119-21 [OBBBA]».
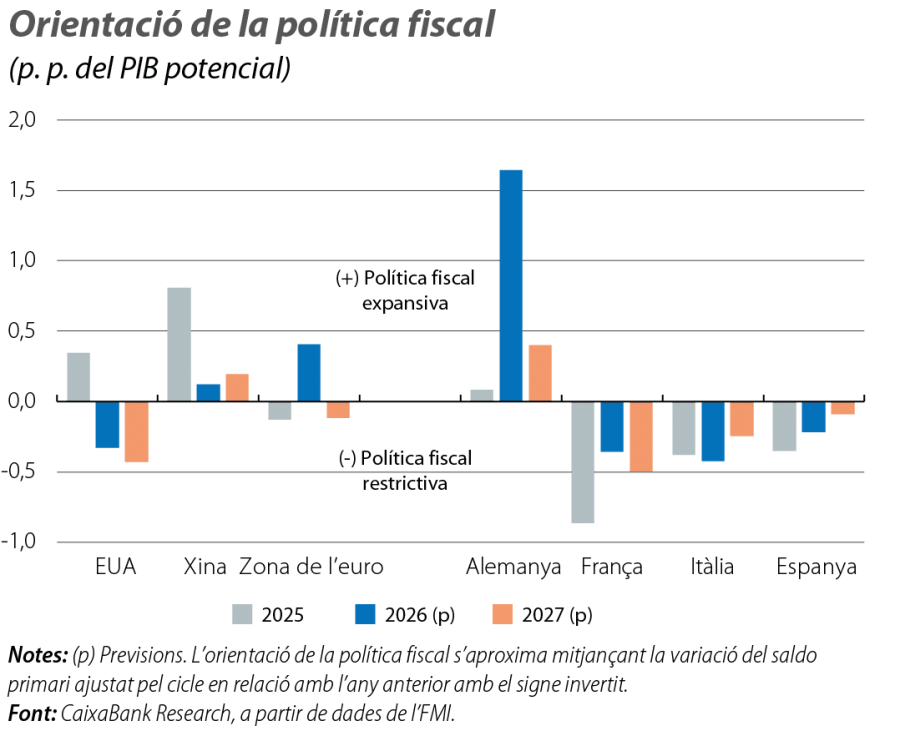
A la UE, el final del desplegament dels fons europeus de l’NGEU coincideix amb les necessitats creixents per tancar bretxes estratègiques. L’orientació fiscal agregada s’aproximaria a la neutralitat el 2027, tot i que amb més marge expansiu a Alemanya i amb restriccions més severes a Itàlia i, en especial, a França, juntament amb una pressió creixent per recompondre la despesa cap a àrees estratègiques com la defensa i les infraestructures.8 L’execució de l’agenda de competitivitat dependrà del cicle polític i de la negociació del pressupost europeu per al 2028-2034, que haurà de conciliar les noves prioritats amb la posició dels països frugals i amb el manteniment de les polítiques de cohesió.9
La Xina pot tornar a estimular la seva economia, però una altra expansió de la inversió en infraestructures i en manufactures agreujaria el deute dels governs locals i els excessos de capacitat, mentre que reactivar de forma indiscriminada el sector immobiliari en retardaria l’ajust. El suport fiscal hauria de reforçar la protecció social, donar suport al lliurament dels habitatges inacabats que es van vendre sobre plànol i reduir la incertesa de les llars per impulsar el consum i disminuir la dependència de les exportacions.10
- 8
Comissió Europea (2026), «An Assessment of the Euro Area Fiscal Stance in 2026 and 2027 amid an Energy Supply Shock».
- 9
Vegeu el Focus «El pròxim pressupost pren el relleu de l’NGEU en el Semestre Europeu», a l’IM07/2026.
- 10
García-Macía, D., Jain-Chandra, S., Kothari, S. i Xu, Y. (2026), «How China’s Economy Can Pivot to Consumption-led Growth».
El moment de la veritat per a la IA
El fort augment de la inversió en capital digital ha donat suport al cicle, en especial als EUA, amb la IA com un dels principals impulsors recents (vegeu el tercer gràfic), però, el 2027, haurà de demostrar que pot estendre el seu impacte més enllà de la infraestructura tecnològica, que es pot traduir en una adopció més àmplia pel teixit productiu i que pot generar retorns empresarials que sostinguin l’esforç inversor. La capacitat per fer aquest salt serà molt desigual: els EUA parteixen amb avantatge en computació, en models, en semiconductors, en finançament i en actius intangibles; la Xina compta amb escala industrial i amb rapidesa d’adopció, però afronta restriccions d’accés a la tecnologia avançada, i la UE continua ressagada en inversió, en escala i en comercialització de la innovació.11
- 11
Vegeu el Dossier «Present i futurs de la nova economIA», a l’IM05/2026.
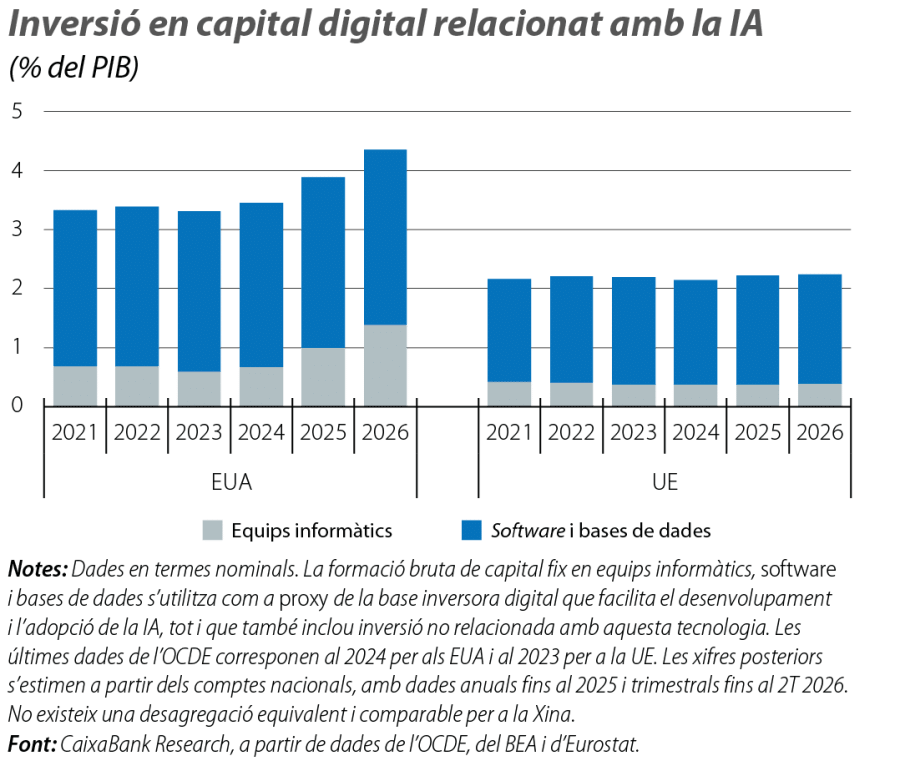
Al nostre escenari central, l’impuls de la IA continuarà sostenint el creixement en els propers anys, sobretot als EUA, tot i que la seva intensitat dependrà cada vegada més del fet que la inversió es tradueixi en guanys efectius de productivitat. La seva generalització requerirà difusió sectorial, capital humà, dades i reorganització empresarial. Una transmissió més ràpida al conjunt de l’economia reforçaria el creixement potencial; en canvi, uns resultats inferiors als esperats podrien frenar la inversió i provocar una correcció de les valoracions del mercat, amb efectes sobre les condicions financeres i sobre la demanda agregada.12
- 12
Barhoumi, K. et al. (2026), «Global Economic and Financial Implications of Artificial Intelligence: Lessons from a Scenario-Planning Exercise», i FMI (2026), «Global Financial Stability Report: Resilience, Risk, and Transformation».
Desequilibris que limiten el creixement
Els tres grans blocs parteixen de desequilibris diferents. Els EUA combinen una demanda interna dinàmica, uns dèficits fiscal i exterior elevats i una oferta laboral menys expansiva per les restriccions migratòries.13 La UE genera un estalvi abundant, però transforma insuficientment aquests recursos en inversió, en innovació i en empreses d’escala.14 La Xina manté nivells molt elevats d’inversió i de capacitat productiva, però consumeix poc i continua destinant capital a sectors amb rendiments decreixents o amb un excés de capacitat, mentre que la crisi immobiliària i la feblesa de la confiança frenen la demanda.15
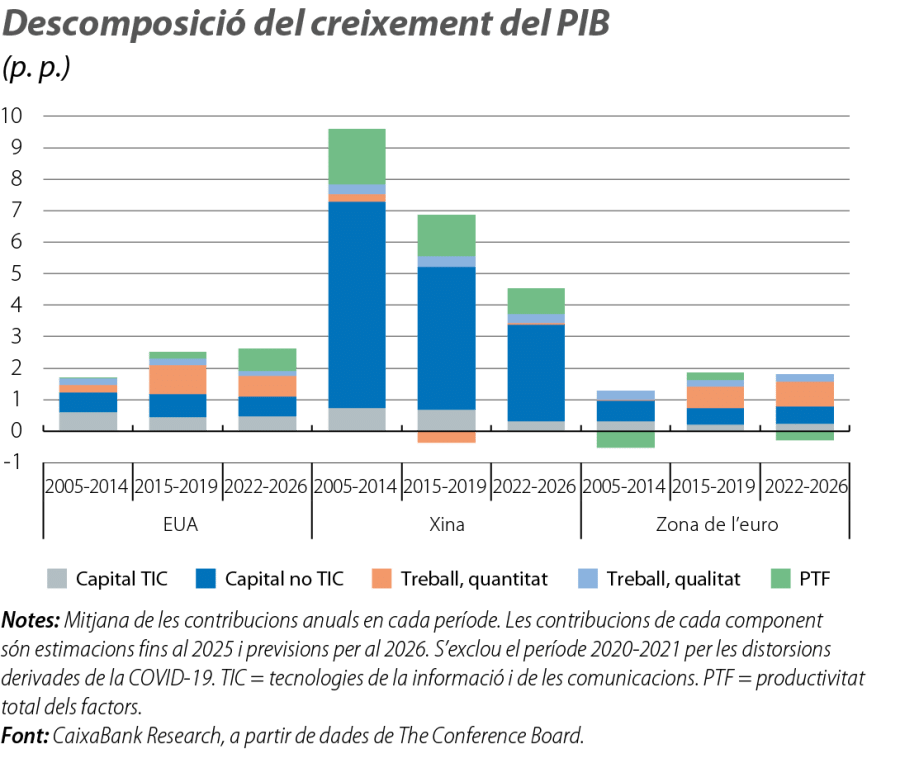
Sobre aquest punt de partida, la contribució del treball, del capital i de la productivitat al creixement difereix de forma notable entre blocs (vegeu el quart gràfic). En el període recent, els EUA presenten una composició més favorable i més equilibrada del creixement, amb una recuperació de la productivitat total dels factors (PTF) i amb una major aportació del capital tecnològic en relació amb els anys previs a la pandèmia. La Xina continua depenent en gran part de l’acumulació de capital, tot i que tant la seva contribució com la de la PTF segueixen una trajectòria descendent. A la zona de l’euro, en canvi, el seu creixement moderat s’explica per una aportació de la PTF que continua sent molt reduïda o, fins i tot, negativa en els últims anys. De cara al futur, l’envelliment i la baixa participació d’alguns col·lectius restringiran l’oferta de treball;16 en canvi, el capital s’haurà d’orientar cap a usos més productius. Els guanys addicionals i sostinguts de productivitat dependran especialment que l’adopció de la IA arribi al conjunt del teixit productiu, vagi acompanyada de canvis organitzatius i faciliti una assignació més eficient dels recursos.
- 13
Vegeu el Focus «Polítiques migratòries Trump 2.0: el final de l’American Dream?», a l’IM10/2026.
- 14
Vegeu el Focus «Quant ha avançat la UE amb la Brúixola de la Competitivitat?», a l’IM04/2026.
- 15
OCDE (2026), «OECD Economic Outlook: Under Pressure».
- 16
Vegeu l’article «Efectes de l’envelliment sobre el creixement i palanques per mitigar-lo», al Dossier de l’IM09/2025, i el Focus «Què podem esperar de la taxa de participació laboral als EUA i a la UE?», en aquest Informe Mensual.
De resistir a créixer millor
La resiliència continuarà sent necessària, però ja no serà suficient per sostenir el creixement. Si el xoc energètic remet, l’economia mundial podrà mostrar un major dinamisme el 2027, però això no implicarà necessàriament una millora del creixement subjacent. La clau serà convertir aquest rebot en una expansió més sòlida sense esgotar els esmorteïdors disponibles ni reproduir els desequilibris anteriors. Per aconseguir-ho, caldrà incrementar la participació laboral i aprofitar la contribució de la immigració per neutralitzar l’envelliment, transformar l’estalvi en inversió productiva i aconseguir que el cicle tecnològic generi guanys de productivitat. Aquestes transformacions, juntament amb l’adaptació al canvi climàtic, que ja afecta la capacitat productiva,17 competiran amb altres prioritats estratègiques per uns recursos limitats.
L’entorn polític, financer i geopolític afegeix riscos. Unes expectatives incomplertes sobre la IA, l’augment dels rendiments sobirans o les vulnerabilitats en la intermediació financera no bancària podrien endurir les condicions financeres. A això se suma l’escenari de veto mutu entre l’Administració Trump i el Congrés demòcrata durant els dos propers anys, així com el cicle polític i pressupostari europeu, marcat per les tensions a França. En el pla internacional, la fràgil treva entre els EUA i la Xina no elimina els riscos al voltant de Taiwan, mentre que la guerra a Ucraïna i les amenaces híbrides de Rússia mantenen la pressió sobre Europa. La fragmentació pot reduir les dependències estratègiques, però també incrementar els costos, duplicar les capacitats i frenar la difusió tecnològica.18
En definitiva, el 2027, l’economia mundial haurà de demostrar que manté la capacitat de resistència dels últims anys, però també que pot començar a créixer millor, sobre bases més equilibrades i sostenibles.
Geopolítica
Analitzem les principals tendències geopolítiques i com influeixen en els mercats financers i en l'economia.

Digitalització i tecnologia
Claus per a entendre com la digitalització les noves tecnologies estan transformant de manera profunda l'economia i el funcionament de la societat

Condicions macrofinanceres
Quins factors determinaran l'evolució dels tipus d'interès, de l'sentiment inversor i de les condicions macrofinancieras en general?