Invertir per competir: el nou cicle de modernització de la indústria alimentària espanyola
La indústria de l’alimentació no solament és la primera branca manufacturera del país per activitat, per ocupació i per projecció exterior. També s’ha consolidat com un dels grans motors d’inversió del teixit industrial espanyol. En un entorn marcat per l’encariment dels costos, per la pressió reguladora, per la competència internacional i per unes demandes de consum cada vegada més sofisticades, el sector ha continuat destinant recursos a guanyar eficiència, a reforçar la traçabilitat i a avançar en sostenibilitat i en seguretat alimentària. Aquesta capacitat inversora reflecteix una característica diferencial: en relació amb les branques manufactureres més cícliques, l’alimentació combina una demanda relativament estable amb una necessitat permanent de renovació. De cara als propers anys, el repte serà complementar el pes tradicional del capital físic amb un major esforç en actius intangibles —innovació, digitalització, dades, traçabilitat, marca i capital humà—, claus per incrementar la productivitat i per competir en segments amb més valor afegit.

Un sector líder dins la indústria manufacturera
La rellevància de la indústria de la alimentació3 no s’explica únicament per la seva dimensió —és la primera branca manufacturera del país, amb una facturació pròxima als 185.000 milions d’euros, amb un pes del 21,3% del VAB manufacturer i al voltant de mig milió de llocs de treball—, sinó també per la seva contribució a la cohesió territorial, a la generació de valor en la cadena agroalimentària i al saldo exterior. El 2025, les exportacions d’aliments i de begudes van assolir els 52.565 milions d’euros, la qual cosa situa el sector com el segon major exportador manufacturer, només per darrere de l’automoció, amb un superàvit comercial superior als 14.800 milions d’euros, el 0,9% del PIB.4
- 3
Branques d’alimentació i begudes (divisions CNAE 10 i 11), amb dades del 2024 per a la facturació i per al VAB i del 2025 per a l’ocupació (afiliats a la Seguretat Social), a partir de dades de l’INE (Estadística Estructural d’Empreses [EEE]) i del Ministeri d’Inclusió, Seguretat Social i Migracions.
- 4
Dades de DataComex.
En el context europeu, Espanya se situa entre les principals potències alimentàries i ocupa el quart lloc a la UE en termes de xifra de negocis, per darrere d’Alemanya, de França i d’Itàlia.
No obstant això, l’especialització de l’economia espanyola en aquesta branca és més elevada: el pes de l’alimentació en el VAB manufacturer és del 21,3%, en relació amb el 7,6% d’Alemanya, el 18,0% de França i l’11,1% d’Itàlia.
En termes d’inversió, el sector espanyol presenta una intensitat (en proporció del VAB) similar a la de França i Alemanya, però se situa per sota d’Itàlia (vegeu els gràfics anteriors): el 2023, el sector espanyol va invertir el 0,8% del VAB en actius intangibles, una mica per damunt de la mitjana de la UE i d’Alemanya, però per sota del 2,2% d’Itàlia. Aquesta diferència apunta a un marge de millora en els actius tecnològics i intangibles, en especial si es compara amb el model italià.
El sector també lidera la inversió en les manufactures
La indústria de l’alimentació és la branca manufacturera que més inverteix a Espanya: 6.889 milions d’euros el 2024, el 21,7% del total. Des del 2019, acumula un creixement del 32,9%, molt similar al del conjunt de les manufactures, que va avançar el 32,4%.5 Aquest comportament confirma que no es tracta només d’un sector de gran dimensió, sinó d’una activitat amb un esforç inversor sostingut, fins i tot en un període marcat pels xocs de costos, per la incertesa i per l’enduriment de les condicions financeres.
Des de la perspectiva de la intensitat inversora (inversió sobre valor afegit), la indústria alimentària se situa en un nivell mitjà-alt dins les manufactures. Supera clarament branques tradicionals com el tèxtil, el moble o la metal·lúrgia lleugera, però se situa per sota de sectors altament intensius en capital, com la indústria química o l’automoció.
La indústria alimentària presenta un perfil inversor diferent del de branques com l’automoció, la química o els béns d’equipament. Mentre que aquestes activitats solen estar més exposades al cicle econòmic i a grans projectes de capacitat, l’alimentació mostra una inversió més distribuïda, contínua i vinculada a necessitats operatives recurrents: modernització de plantes, automatització, seguretat alimentària, eficiència energètica, traçabilitat i adaptació a estàndards reguladors cada vegada més exigents. Aquesta estabilitat inversora també implica una exigència permanent: en tractar-se d’un sector madur i molt competitiu, la inversió no solament ha de mantenir la capacitat instal·lada, sinó que ha d’incrementar l’eficiència, millorar la qualitat, reduir els costos i facilitar una major diferenciació del producte.
- 5
Per a una anàlisi detallada de l’evolució de la inversió en els últims anys, per activitats i per tipus d’actiu, vegeu «Radiografia de la inversió empresarial a Espanya: més intangibles i un patró cada vegada més heterogeni», a l’Observatori Sectorial 1S 2026.
La composició de la inversió confirma el caràcter industrial i operatiu del sector. Els actius materials concentren la major part de l’esforç inversor (vegeu els gràfics següents), en especial en maquinària, en elements de transport, en instal·lacions tècniques i en construccions. Aquesta estructura és coherent amb una indústria on l’escala productiva, l’automatització, la logística, la qualitat i la seguretat alimentària són factors decisius. En aquest sentit, s’observa una orientació creixent cap a inversions vinculades a la sostenibilitat (energia, aigua, economia circular o reducció d’emissions), sobretot a les indústries làctia, càrnia, de begudes i hortofructícola. En aquest àmbit, la sostenibilitat no s’ha d’entendre només com un compliment regulador, sinó com una palanca per reduir els costos, per assegurar els subministraments i per respondre als nous requisits demandats pels consumidors, pels distribuïdors i pels reguladors.
En canvi, tot i que mostra un fort dinamisme en els últims anys, amb un augment del 44,7% entre el 2019 i el 2024, en relació amb el 32,9% per al total de la inversió, el paper dels actius intangibles6 continua sent relativament reduït: representen el 4,5% del total, tres vegades menys que en la mitjana de la indústria manufacturera i clarament per sota de les activitats més intensives en coneixement i tecnologia, com maquinària, farmàcia, automoció o material de transport (al voltant del 25,0%) i, sobretot, productes informàtics (el 44,6%).
Aquesta bretxa no resta valor a l’esforç inversor realitzat, però sí que apunta en la direcció que hauria de prendre la següent fase de modernització. La indústria alimentària continuarà necessitant capital físic —plantes, maquinària, instal·lacions i logística—, però el rendiment d’aquests actius dependrà cada vegada més de la seva combinació amb tecnologies i amb capacitats intangibles: sensors i automatització avançada, anàlisi de dades, intel·ligència artificial aplicada a processos industrials, traçabilitat digital, innovació en formats i en productes, gestió avançada de la cadena de subministrament, disseny, marca i qualificació del capital humà. En un sector on la competència no es lliura només en preu, aquests actius seran cada vegada més importants per capturar més valor.
- 6
Despeses en R+D, aplicacions informàtiques, propietat industrial, concessions administratives, patents, llicències, marques comercials, dissenys, drets d’autor, etc.
A la indústria de l’alimentació, la inversió i la productivitat estan estretament relacionades
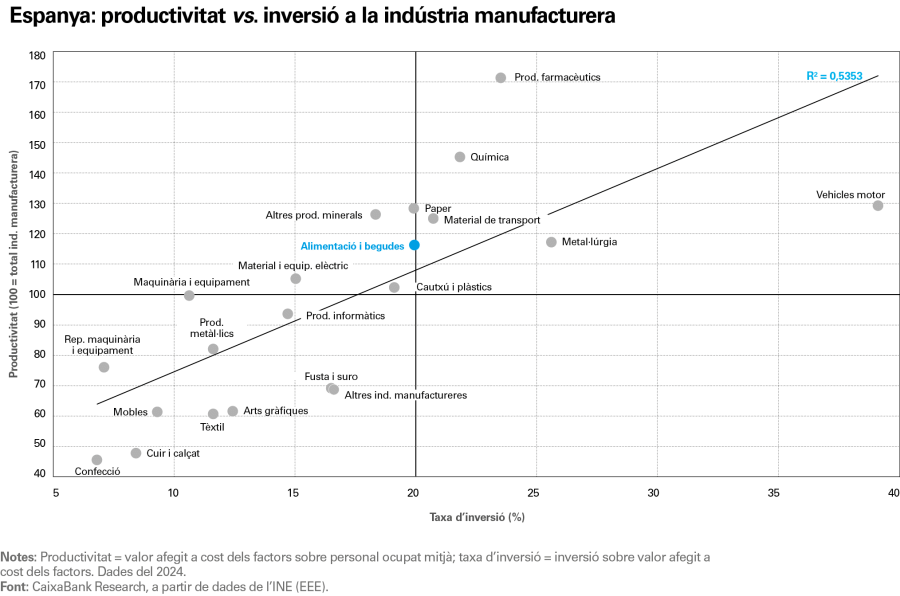
Com s’observa al gràfic següent, dins la indústria manufacturera existeix una relació positiva —tot i que amb una elevada dispersió per activitats— entre l’esforç inversor i la productivitat del treball, la qual cosa és coherent amb el paper de l’acumulació de capital com a determinant de l’eficiència productiva.
La indústria alimentària se situa en una posició intermèdia dins les manufactures, lleugerament per damunt de la recta de tendència, la qual cosa suggereix que obté un rendiment eficient del seu esforç inversor. No assoleix la frontera de productivitat de branques més intensives en R+D, com la farmacèutica o la química, però presenta una posició més sòlida que diverses manufactures tradicionals i, en termes relatius, sembla que obté més productivitat per unitat d’inversió que sectors molt més intensius en capital, com l’automoció.
En sectors madurs, les millores de productivitat no depenen únicament d’augmentar el capital físic, sinó de combinar-lo amb tecnologia, organització, dades, innovació i capital humà.
La indústria alimentària se situa en una posició intermèdia dins les manufactures, la qual cosa suggereix que obté un rendiment eficient del seu esforç inversor
Una inversió molt heterogènia per activitats
L’anàlisi desagregada revela que no existeix un patró comú d’inversió a la indústria alimentària. La indústria càrnia (processament, elaboració i conservació) concentra més del 20,0% de la inversió, impulsada per la necessitat d’instal·lacions especialitzades, de traçabilitat i de compliment sanitari. No obstant això, el seu esforç en termes de VAB se situa per sota de la mitjana (vegeu els gràfics següents). Entre les principals activitats inversores en volum també es troben el processament de fruites i hortalisses i la fabricació de vi (inversions vinculades a la qualitat, a la marca i al posicionament) i de productes de forn. En termes d’intensitat inversora, destaquen els menjars preparats, el processat de patates i les pastes.
En el desglossament per tipus d’actius hi ha un clar predomini dels materials, principalment maquinària i instal·lacions tècniques, que superen, en molts casos, el 50,0% de la inversió total, en línia amb els processos industrials estandarditzats i automatitzables. En el cas dels elements de transport, també tenen un pes significatiu, però desigual, especialment alt en activitats on la logística i la distribució són una part central del model de negoci, com les branques de fabricació de begudes. Per la seva banda, els actius intangibles adquireixen més rellevància en determinades branques, com les de cacau i xocolata, vins i productes lactis, on la innovació, la marca, la qualitat percebuda i la diferenciació exerceixen un paper més destacat.
Cal no oblidar que la indústria alimentària combina activitats de gran escala i d’elevada intensitat en capital físic amb altres on el valor es basa més en la marca, en la innovació, en la qualitat, en el disseny o en l’especialització. Per aquest motiu, les palanques de modernització no seran idèntiques a totes les branques: en algunes, el focus se centrarà en l’automatització i en l’eficiència operativa; en unes altres, en la diferenciació, en la digitalització comercial, en la sostenibilitat, en la innovació de producte o en el posicionament internacional.
Els actius intangibles adquireixen més rellevància en determinades branques, com les de cacau i xocolata, vins i productes lactis
Una marcada dimensió territorial
A la indústria alimentària, la inversió es concentra a les regions especialitzades en aquesta activitat. Més del 53,0% de la inversió material (l’EEE no desagrega la inversió en intangibles) s’efectua en quatre regions: Comunitat Valenciana, Castella i Lleó, Andalusia i Catalunya. Aquesta distribució respon a la base productiva de cada territori: transformació hortofructícola a la Comunitat Valenciana, carn i lactis a Castella i Lleó, i oli d’oliva i hortofructícola a Andalusia.
Catalunya ocupa una posició especialment rellevant: aporta gairebé la quarta part de la inversió total i posseeix la indústria alimentària més diversificada del país, tot i que amb el paper destacat de la indústria càrnia —bàsicament porcí—. A més a més, ha guanyat pes relatiu de manera significativa en els últims anys: és l’única regió entre les quatre primeres del rànquing on això succeeix (vegeu el gràfic següent).
En percentatge sobre el VAB del sector, el major esforç inversor correspon a Aragó, a Múrcia, a Catalunya (per damunt del 25,0% en tots els casos) i, sobretot, a Navarra, amb el 43,1%, 12 punts més que el 2019: només la Comunitat Foral, Galícia i el País Basc (molt lleugerament en ambdós casos) han augmentat la seva intensitat inversora.
Navarra destaca tant pel seu dinamisme com per la seva intensitat inversora: entre el 2019 i el 2024, la inversió es va duplicar. Aquest comportament apunta a un cicle inversor excepcional, associat, possiblement, a una base empresarial més gran, a l’orientació exportadora i a projectes rellevants a la indústria càrnia i a la transformació vegetal.
Conclusions
La indústria alimentària espanyola destaca per la seva capacitat inversora, per la seva menor exposició cíclica i pel seu fort ancoratge territorial. Aquestes característiques la converteixen en una peça clau per a la modernització del teixit productiu i per a la competitivitat exterior del sector agroalimentari.
El repte, no obstant això, serà cada vegada més qualitatiu. La inversió en plantes, en maquinària i en instal·lacions continuarà sent imprescindible, però els guanys de productivitat dependran de manera creixent de la incorporació de tecnologia, de dades, d’innovació, de marca i de capital humà. En definitiva, el sector ja inverteix molt. La qüestió decisiva serà invertir cada vegada millor.
La inversió en plantes, en maquinària i en instal·lacions continuarà sent imprescindible. La qüestió decisiva serà invertir cada vegada millor