El sector agroalimentari espanyol consolida la seva recuperació en un context encara exigent
El sector agroalimentari afronta el 2026 des d’una posició més sòlida que en anys recents, amb el suport de la normalització progressiva de l’activitat agrària, de la moderació de la inflació alimentària i de la resiliència de la indústria de l’alimentació. No obstant això, l’escenari continua sent exigent. Malgrat que la situació hídrica ha millorat de forma notable, els fenòmens meteorològics extrems continuen guanyant rellevància i eleven la incertesa sobre les collites. Al mateix temps, la guerra a l’Iran introdueix noves pressions sobre els costos energètics i sobre els fertilitzants, en un context internacional que continua marcat per les tensions comercials i per una evolució menys favorable de les exportacions.

El sector agrari prolonga la seva recuperació el 2026 després dels xocs recents
Després de la crisi del 2022, marcada per la sequera i pel fort augment dels costos, el sector agrari espanyol ha registrat una notable recuperació, especialment intensa el 2024 (el 15%) i el 2025 (l’11,9%). Les dades del 2026 suggereixen que el sector continua creixent amb força després dels extraordinaris registres dels anys anteriors (el 5,6% interanual en la primera meitat de l’any, en relació amb el 2,6% del conjunt de l’economia). El mercat laboral també mostra una millora gradual i consolida aquesta tendència positiva de l’activitat: les afiliacions al sector primari van augmentar l’1,6% interanual entre el gener i l’agost en relació amb el mateix període del 2025 i van deixar enrere la destrucció d’ocupació observada entre el 2022 i el 2024.
Normalització de l’activitat i recuperació de l’ocupació
La renda agrària va créixer amb força el 2025 (el 8,9% nominal), impulsada per un augment de la producció (el +7,5% nominal i el +6,7% real) superior al dels costos (el +4,8% nominal i el +1,7% real). Aquest avanç reflecteix la normalització progressiva de les condicions productives després dels episodis meteorològics adversos d’anys anteriors. La branca vegetal va liderar el creixement (el +7,7% nominal i el +9,5% real), en especial en cereals, en fruites i en hortalisses, mentre que l’oli d’oliva va ser la principal excepció per l’intens ajust de preus després de la recuperació de la collita. La ramaderia també va mostrar una evolució favorable (el +6,9% nominal i el +2,6% real), amb un dinamisme especial dels segments d’ous i de boví.
Pel costat dels costos, els consums intermedis van créixer el 4,8% (el +1,7% real), per sota de la producció, la qual cosa va afavorir una millora dels marges. Malgrat que els pinsos es van continuar encarint, l’estabilitat dels fertilitzants i el descens dels costos energètics van contrastar amb les fortes tensions registrades el 2022 i el 2023.
Normalització progressiva de les condicions productives després dels episodis meteorològics adversos d’anys anteriors
Principals macromagnituds de la renda agrària*
El sector mantindrà el bon to el 2026, tot i que amb importants diferències per cultius
L’enquesta ESYRCE del Ministeri d’Agricultura, Pesca i Alimentació apunta a un comportament més positiu dels principals cultius llenyosos mediterranis, en relació amb uns cultius herbacis amb una evolució més heterogènia i, en alguns casos, inferior a la del 2025.1
Entre els cultius de secà, destaquen l’oliverar i la vinya. Els rendiments del primer se situen al voltant del 40% per damunt dels del 2025 i prop del 60% per damunt de la mitjana dels cinc últims anys, mentre que la vinya registra augments pròxims al 20% interanual i supera també clarament la seva mitjana històrica. Tot això apunta a una campanya molt positiva per a dos dels principals cultius mediterranis. En canvi, els cereals d’hivern, les lleguminoses i en especial l’ametller registren caigudes de rendiment en relació amb el 2025. No obstant això, els cereals i les lleguminoses es mantenen pròxims als seus nivells habituals si els comparem amb la mitjana dels cinc últims anys. El regadiu continua exercint un paper estabilitzador, amb oscil·lacions més reduïdes i amb rendiments pròxims als valors històrics.
- 1
A l’hora de tancar aquesta publicació, es disposa de les dades de l’enquesta ESYRCE de la primera meitat del 2026.
Rendiment dels principals cultius del sector agrari espanyol per al 2026
En conjunt, el sector agrari es continuarà beneficiant d’unes condicions més favorables que les observades el 2022-2023, tot i que amb una evolució desigual entre produccions i amb focus de feblesa en alguns cultius extensius i hortícoles. Continuaran sent determinants les condicions meteorològiques, els costos de producció i el context internacional. A això se sumen unes exigències reguladores i ambientals creixents en àmbits com l’ús d’inputs, la gestió de l’aigua, el benestar animal, la traçabilitat i la reducció d’emissions. Malgrat que aquestes mesures reforcen la sostenibilitat del sector, també poden incrementar els costos d’adaptació.
Millora la situació hídrica, però augmenta l’exposició a esdeveniments extrems
L’Observatori Nacional de Sequera del Ministeri per a la Transició Ecològica i el Repte Demogràfic assenyala que, en l’actualitat, no hi ha cap regió en situació de sequera prolongada ni d’escassetat conjuntural, llevat de la demarcació del Xúquer i l’alt Guadiana.2 No obstant això, l’impacte del canvi climàtic ja no es limita a la sequera: el sector afronta una major recurrència i una major intensitat de fenòmens meteorològics extrems, com tempestes, calamarsa, danes o onades de calor, que afecten la producció i augmenten la incertesa sobre els rendiments. Segons Agroseguro, fins al final de juliol del 2026, aquestes adversitats havien afectat prop d’1,2 milions d’hectàrees i havien generat 374 milions d’euros en indemnitzacions, una de les xifres més elevades registrades per a aquestes dates.
A més a més, els efectes del canvi climàtic van més enllà de les pèrdues directes de collites. Les altes temperatures alteren els calendaris agrícoles i els processos clau per al desenvolupament dels cultius, mentre que, a la ramaderia, augmenten els costos i redueixen la disponibilitat de pastures. Tot això apunta al fet que el canvi climàtic s’està convertint en un desafiament estructural per al sector agroalimentari espanyol i reforça la necessitat de continuar avançant en adaptació, en eficiència en l’ús de l’aigua i en cobertura asseguradora.
- 2
El Ministeri per a la Transició Ecològica i el Repte Demogràfic diferencia entre la sequera prolongada, fenomen natural vinculat al dèficit de precipitacions i de cabals, i l’escassetat conjuntural, vinculada a problemes temporals per atendre les demandes d’aigua (proveïment, regadiu, etc.), que s’avalua mitjançant escenaris de normalitat, prealerta, alerta i emergència. Les últimes dades disponibles a l’hora de tancar aquest informe són per al mes de maig del 2026.
Un camp cada vegada més exposat als extrems climàtics
Les tensions geopolítiques revifen els riscos sobre els costos energètics i els fertilitzants
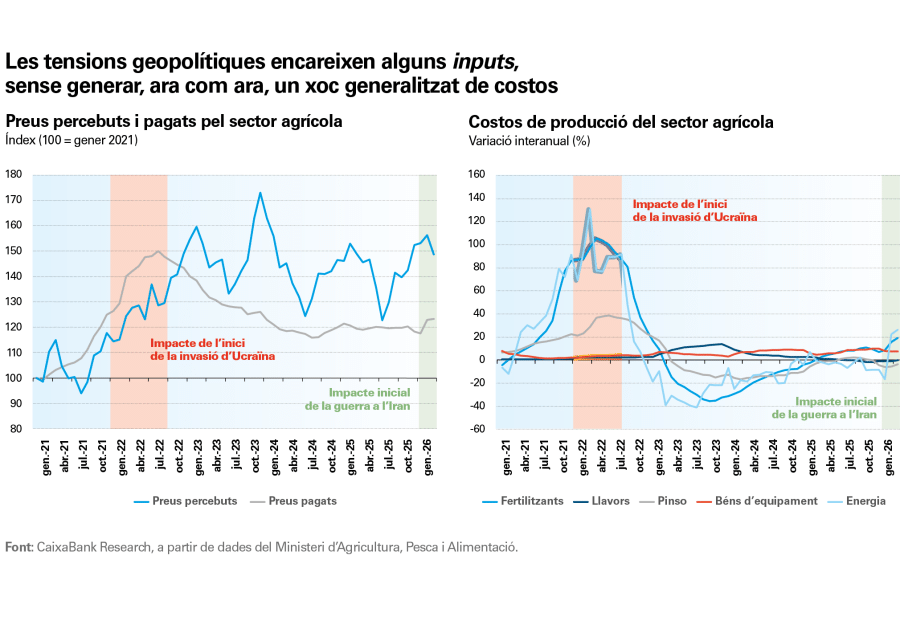
Les últimes dades disponibles del Ministeri d’Agricultura, Pesca i Alimentació, corresponents a l’abril, ja mostraven augments significatius en partides rellevants per a l’agricultor espanyol, com l’energia (el +27% interanual) i els fertilitzants (el +19,5%). Ara com ara, l’encariment, tot i que és significatiu, és inferior a les tensions registrades després de l’inici de la guerra a Ucraïna (vegeu el gràfic següent). En qualsevol cas, l’evolució en els propers mesos dependrà en gran part de la guerra a l’Iran i de la situació a l’estret d’Ormuz.
El comerç exterior perd impuls en un context molt advers
Les exportacions agroalimentàries espanyoles van recular en la primera meitat del 2026 (el –1,4% interanual), mentre que les importacions van augmentar (el 2,3%), la qual cosa va reduir el superàvit comercial fins als 10.331 milions d’euros, l’11% menys que un any abans. Per productes i per destinacions, el creixement exportador es concentra en fruites i hortalisses i en mercats del centre i del nord d’Europa, en especial Alemanya, la qual cosa compensa de forma parcial el deteriorament de les vendes de carn i la menor aportació de la Xina i dels EUA. Les exportacions de porcí continuen patint els efectes de la menor demanda xinesa, conseqüència de la recuperació de la seva cabanya ramadera i de la seva major autosuficiència després de la crisi de la pesta porcina africana (PPA), i de les restriccions comercials derivades dels recents brots de PPA a Catalunya. Per la seva banda, la següent infografia mostra quins productes (en especial l’oli d'oliva) i quines regions (províncies andaluses i del Llevant, entre d’altres) estan més exposats a la pujada aranzelària dels EUA.
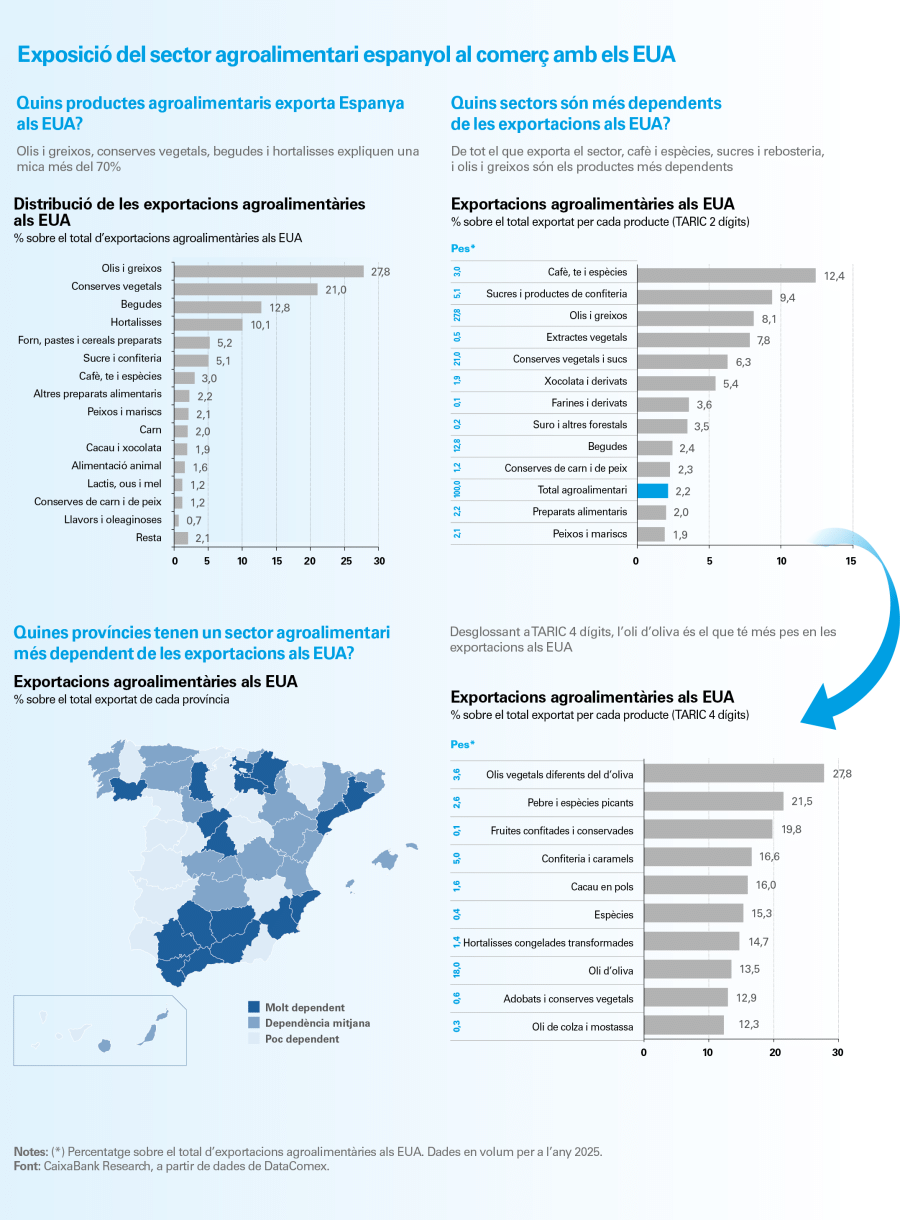
Pel costat de les importacions, l’aplicació provisional de l’acord UE-Mercosur introdueix un nou element de competència per a produccions sensibles com el boví, les aus, el sucre i l’arròs. Tot i que encara és aviat per avaluar l’impacte sobre els volums importats, sobre els preus i sobre la renda dels productors espanyols, el sector expressa la seva preocupació per les diferències en els estàndards i en els costos de producció, així com per la capacitat dels mecanismes de control i de salvaguarda per respondre amb rapidesa a les possibles pertorbacions del mercat.
Comportament de les exportacions agroalimentàries espanyoles
Alimentació i begudes: la cara i la creu de la indústria alimentària
La indústria agroalimentària manté una evolució desigual. L’alimentació continua mostrant un comportament més positiu que el conjunt de les manufactures, amb avanços en producció i en ocupació, amb el suport del caràcter essencial dels seus productes i d’una demanda menys sensible al cicle econòmic. En canvi, la fabricació de begudes presenta un menor dinamisme, a causa de la seva major exposició a l’hoteleria, a les exportacions i als canvis en els hàbits de consum. L’alimentació continua sent el principal motor de l’activitat, mentre que les begudes depenen més de l’evolució dels preus per sostenir la facturació.
La indústria agroalimentària avança de manera desigual
Persisteixen els riscos alcistes en la inflació dels aliments
La inflació alimentària es va moderar en la segona meitat del 2026, fins a situar-se prop del 2% interanual. Aquesta desacceleració va ser especialment intensa en les begudes no alcohòliques i en els aliments sense elaborar, categories que van registrar els majors augments de preus durant el 2025 (tot i que els preus dels segons també van repuntar amb força a l’agost). Per la seva banda, els aliments elaborats mostren una trajectòria més estable, i les begudes alcohòliques mantenen taxes de creixement reduïdes. En conjunt, el semàfor d’aliments reflecteix una evolució més continguda que el 2025, però encara desigual entre els seus components. Malgrat que el 60% de les partides alimentàries van créixer menys del 2% interanual a l’agost, l’augment dels costos observat des de l’abril i el repunt recent dels aliments sense elaborar aconsellen mantenir la cautela davant la possibilitat de noves pressions alcistes en els propers mesos.
Es modera la inflació alimentària en la primera meitat del 2026, però persisteixen els focus de tensió
Mentre que, el 2025, nombroses partides van registrar augments de preus de dos dígits, al gener-agost del 2026, van predominar les taxes de creixement reduïdes i fins i tot les caigudes en alguns productes. La correcció és especialment visible en els olis vegetals, el sucre i les fruites tropicals, mentre que categories bàsiques com els cereals, les pastes o les patates mostren una notable estabilitat. Tot plegat apunta a una normalització progressiva de les condicions d’oferta i dels costos de producció, que situa la inflació alimentària en un entorn molt més contingut i generalitzat que l’observat en els anys posteriors al xoc inflacionista del 2022.
Com s’ha comportat la inflació en les partides d’aliments?
De cara als propers mesos, una prolongació de les tensions geopolítiques es podria traslladar de forma gradual als preus dels aliments a través de l’energia, del transport i de determinats inputs. La intensitat i la velocitat de transmissió dependran, però, de la durada de l’episodi, de l’evolució dels preus energètics i de la capacitat d’absorció de marges al llarg de la cadena.
La moderació de la inflació i els nous hàbits de consum reconfiguren la demanda
Després de diversos anys d’una inflació elevada, les vendes al detall d’alimentació van créixer l’1,5% interanual entre el gener i el juliol en termes reals. A més a més, les dades del Panell de Consum Alimentari del Ministeri d’Agricultura, Pesca i Alimentació apunten a una estabilització de les compres de les llars després de les fortes oscil·lacions registrades en els anys posteriors a la pandèmia.
Per canals de distribució, el creixement de les vendes és especialment intens al petit comerç i als supermercats de proximitat. Malgrat que responen a models de negoci diferents, tots dos es beneficien de la preferència per la compra pròxima i de la moderació de la inflació: els primers per la seva especialització i proximitat al consumidor i els segons per la seva capacitat per contenir els preus i el pes creixent de la marca de distribuïdor.
Pel que fa a la composició de la cistella de la compra, guanyen protagonisme productes percebuts com saludables, nutritius i assequibles, com els ous, mentre que recula el consum de categories relativament més costoses, com el peix, les fruites i hortalisses fresques o els lactis. També destaca l’augment de consum d’oli (gràcies al descens del preu) i de plats preparats, d’acord amb la demanda creixent de productes que estalvien temps i esforç en la preparació, en la compra o en el consum d’aliments (l’anomenada demanda de conveniència). En conjunt, els patrons de consum reflecteixen una combinació d’adaptació a l’encariment acumulat dels aliments i als canvis estructurals en els hàbits de les llars.